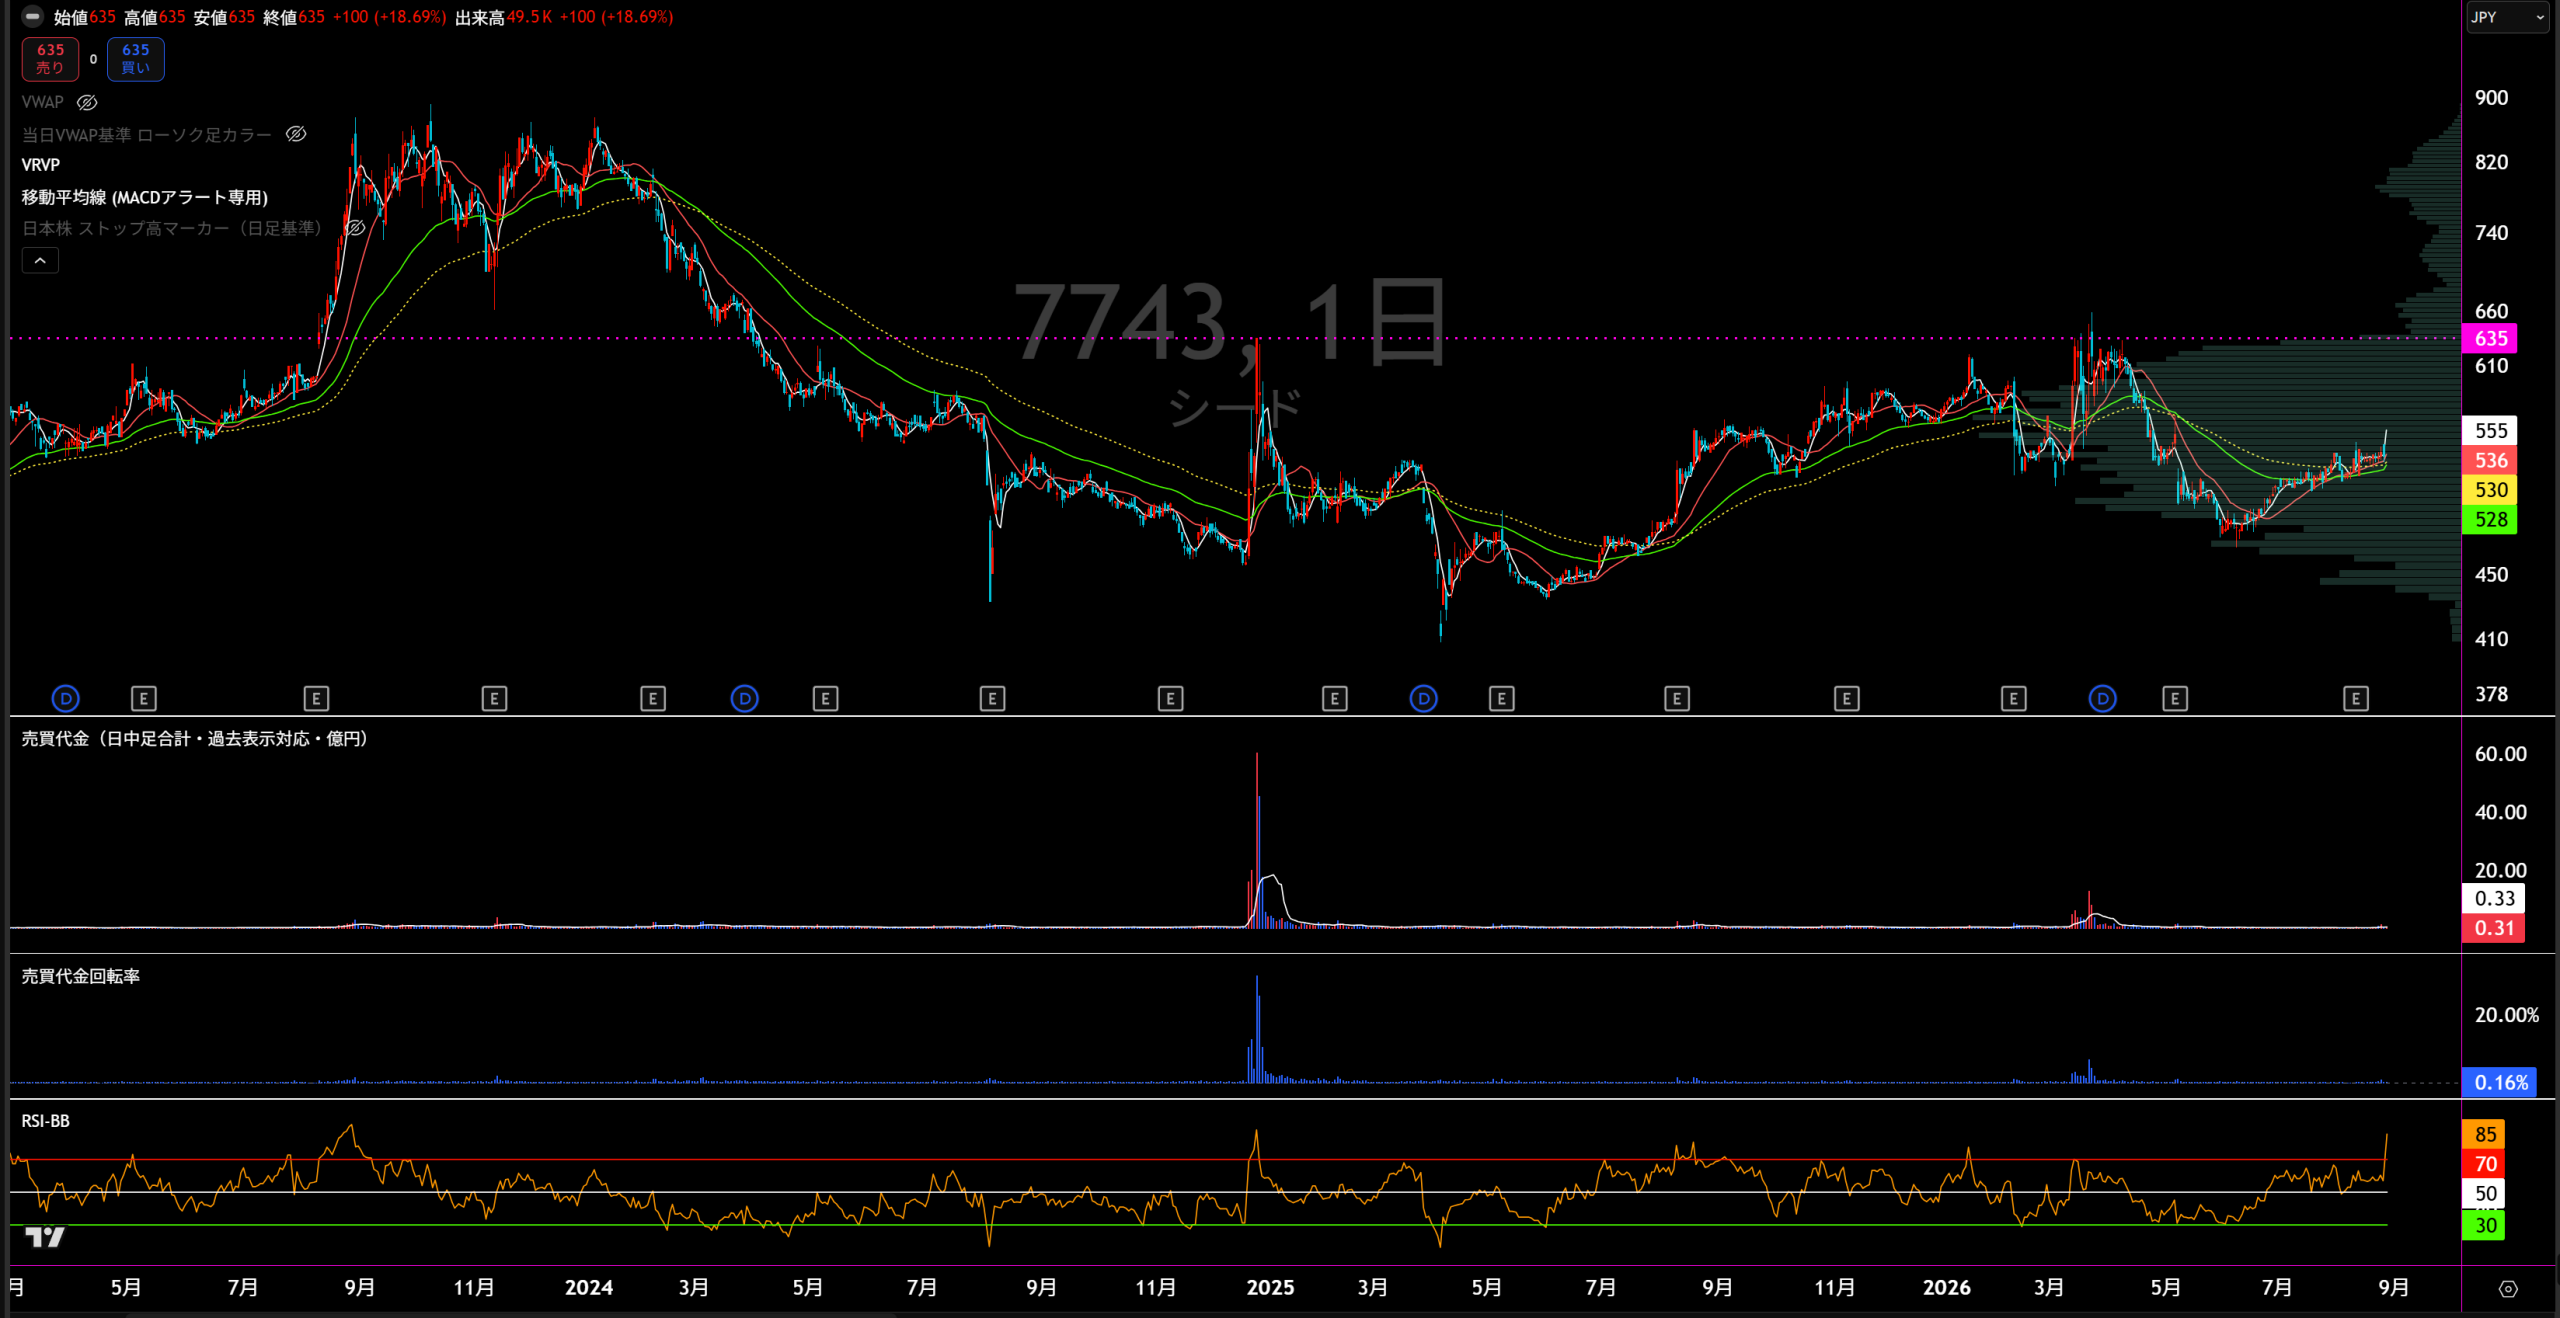
直近5年業績サマリー+最新予想
| 項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期(予想) |
|---|---|---|---|---|---|---|
| 売上高(百万円) | 28,835 | 30,593 +1,758 / +6.1% | 32,396 +1,803 / +5.9% | 33,231 +835 / +2.6% | 33,942 +711 / +2.1% | 37,000 +3,058 / +9.0% |
| 営業損益(百万円) | 1,177 | 629 △548 / △46.6% | 2,050 +1,421 / +225.9% | 1,562 △488 / △23.8% | 1,439 △123 / △7.9% | 2,200 +761 / +52.9% |
| 経常損益(百万円) | 1,138 | 554 △584 / △51.3% | 2,059 +1,505 / +271.7% | 1,333 △726 / △35.3% | 1,406 +73 / +5.5% | 1,750 +344 / +24.5% |
| 当期純利益(百万円) | 1,153 | △316 △1,469 / △127.4% | 1,964 +2,280 / +721.5% | 1,092 △872 / △44.4% | 1,135 +43 / +3.9% | 1,350 +215 / +18.9% |
| EPS(円) | 46.09 | △12.63 △58.72 / △127.4% | 77.40 +90.03 / +712.8% | 36.10 △41.30 / △53.4% | 37.52 +1.42 / +3.9% | 44.60 +7.08 / +18.9% |
| 一株配当金(円) | 12.00 | 12.00 ±0.00 / 0.0% | 15.00 +3.00 / +25.0% | 15.00 ±0.00 / 0.0% | 15.00 ±0.00 / 0.0% | 15.00 ±0.00 / 0.0% |
| 純資産(百万円) | 12,532 | 12,145 △387 / △3.1% | 17,650 +5,505 / +45.3% | 18,385 +735 / +4.2% | 19,601 +1,216 / +6.6% | ー |
| 営業CF(百万円) | 3,266 | 3,346 +80 / +2.4% | 6,023 +2,677 / +80.0% | 2,978 △3,045 / △50.6% | 2,690 △288 / △9.7% | ー |
| 投資CF(百万円) | △881 | △440 +441 / +50.1% | △3,763 △3,323 / △755.2% | △4,574 △811 / △21.6% | △3,840 +734 / +16.0% | ー |
| 財務CF(百万円) | △2,423 | △1,818 +605 / +25.0% | 2,644 +4,462 / +245.4% | △1,127 △3,771 / △142.6% | △1,908 △781 / △69.3% | ー |
| フリーCF(百万円) | 2,385 | 2,906 +521 / +21.8% | 2,260 △646 / △22.2% | △1,596 △3,856 / △170.6% | △1,150 +446 / +27.9% | ー |
1.会社予想と実績
2022年3月期から2026年3月期は期首の通期会社予想と通期実績を比較し、2027年3月期は最新の通期会社予想を掲載しています。
| 指標 | 2022/3 予想 | 2022/3 実績 | 2022/3 達成率 | 2023/3 予想 | 2023/3 実績 | 2023/3 達成率 | 2024/3 予想 | 2024/3 実績 | 2024/3 達成率 | 2025/3 予想 | 2025/3 実績 | 2025/3 達成率 | 2026/3 予想 | 2026/3 実績 | 2026/3 達成率 | 2027/3 予想 | 2027/3 実績 | 2027/3 達成率 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 売上高 | 29,500 | 28,835 | 97.7% | 31,000 | 30,593 | 98.7% | 33,000 | 32,396 | 98.2% | 36,000 | 33,231 | 92.3% | 37,000 | 33,942 | 91.7% | 37,000 | — | 最新予想 |
| 営業利益 | 1,250 | 1,177 | 94.2% | 820 | 629 | 76.7% | 1,700 | 2,050 | 120.6% | 2,200 | 1,562 | 71.0% | 2,000 | 1,439 | 72.0% | 2,200 | — | 最新予想 |
| 経常利益 | 1,150 | 1,138 | 99.0% | 700 | 554 | 79.1% | 1,650 | 2,059 | 124.8% | 2,100 | 1,333 | 63.5% | 1,600 | 1,406 | 87.9% | 1,750 | — | 最新予想 |
| 親会社株主帰属純利益 | 600 | 1,153 | 192.2% | 320 | -316 | -98.8% | 700 | 1,964 | 280.6% | 1,400 | 1,092 | 78.0% | 1,100 | 1,135 | 103.2% | 1,350 | — | 最新予想 |
| EPS | 23.97 | 46.09 | 192.3% | 12.78 | -12.63 | -98.8% | 27.96 | 77.40 | 276.8% | 46.26 | 36.10 | 78.0% | 36.34 | 37.52 | 103.2% | 44.60 | — | 最新予想 |
達成率=実績÷会社予想×100。各年度とも単一値予想で、レンジ予想はありません。2022年3月期EPS予想は期首純利益予想600百万円と当時の発行株式数水準から算出した参考値です。
2.達成・未達理由
国内コンタクトレンズ販売は回復したものの、本社建替えに伴う現本社社屋の償却年数短縮や、広告宣伝費・営業経費・人件費の増加が利益を圧迫しました。一方、子会社の事業譲渡に関連する特別利益により、純利益とEPSは期首予想を大幅に上回りました。
国内コンタクトレンズ販売は伸長した一方、エネルギー・原材料価格の高騰、円安による輸入原価上昇、欧州在庫の評価損が重荷となりました。さらに英国子会社の無形資産・のれんに424百万円の減損損失を計上し、最終損益は赤字となりました。
需要拡大に対して一部スペシャリティレンズの供給制約が残り、売上は期首計画にわずかに届きませんでした。一方、生産数量増加による量産効果と原価率低減が進み、営業・経常利益は計画超過。ドイツ子会社合理化に伴う繰延税金資産計上や税制優遇も純利益を押し上げました。
設備増設に見合う生産立ち上げに時間を要し、既存設備の機械トラブルも第2四半期から第4四半期初めまで影響。Pureシリーズを中心に供給不足が続きました。新設備立ち上げ時の生産効率低下、円安、人件費・研究開発費、本社移転費用も利益を圧迫しました。
乱視用・遠近両用や東南アジア販売は回復しましたが、単焦点レンズの価格競争、中国販売の低迷、全社費用増加により売上・営業利益は計画未達でした。為替差益に加え、子会社清算益・債務免除益などの特別利益が寄与し、純利益とEPSは小幅に計画を上回りました。
第1四半期はスペシャリティレンズの復調、中国越境EC・東南アジア販売が増収に寄与しました。一方、人員増・処遇改善に伴う人件費や臨床試験を含む研究開発費などが増加し、営業利益・経常利益・純利益は前年同期を下回りました。会社は通期予想を据え置いています。
上記はQ1実績÷通期会社予想による単純進捗率で、季節性や利益計上時期は考慮していません。
3.事業セグメントの自信度
現在の報告セグメントは「コンタクトレンズ・ケア用品」の1区分です。眼鏡事業は2023年3月期から「その他」へ移行しているため、区分変更を踏まえて年度コメントを並べています。
コンタクトレンズ・ケア用品
高付加価値の遠近両用レンズは需要増により前年同期比9.9%増、オルソケラトロジーレンズにつきましては、前年同期比32.4%増と大きく伸長いたしました。
高付加価値品の需要拡大が明確。
海外事業を牽引している中国市場においてゼロコロナ政策の影を受け、対前年度マイナスとなりました。
国内は伸びたが海外とコスト面が重荷。
利益は、売上と生産数量の増加をベースとする量産効果による原価率低減が寄与して改善し
量産効果が利益改善につながった局面。
未だ海外在庫水準の適正化の途上であり、各国からのバックオーダーの解消には至らず、販売機会を生かし切れませんでした。
需要はあるが供給制約が成長を阻害。
その結果、セグメント全体の売上高は33,849百万円(前年同期比2.2%増)、営業利益3,469百万円(前年同期比8.5%増)となりました。
供給正常化と商品・地域構成の改善で増益。
その結果、セグメント全体の売上高は8,832百万円(前年同期比3.6%増)、営業利益1,019百万円(前年同期比7.3%減)となりました。
増収だが費用増で利益は減少。
Q1は増収ながら減益。スペシャリティレンズ・海外販売の回復と、4号棟の生産能力増強が追い風になる一方、価格競争と人件費・研究開発費の増加が利益回復の速度を左右します。
その他(眼鏡・眼内レンズ等)
眼鏡事業につきましては、2022年3月31日をもちまして同事業から撤退いたしました。
眼鏡卸売事業の撤退局面。
眼鏡卸売事業から撤退した結果、売上高は120百万円、営業利益は0百万円となり、コンタクトレンズの事業への集中が反映された結果となっております。
撤退後の小規模区分へ移行。
その他につきましては、眼内レンズの売上が減少した結果
眼内レンズの減収で赤字。
その他につきましては、眼内レンズの売上が増加した結果
売上は回復したが営業損失が継続。
眼内レンズの売上が減少した結果、売上高は92百万円となりましたが、利益率が改善したため、営業利益は11百万円となりました。
縮小しつつ採算は改善。
その他につきましては、売上高は16百万円(前年同期比20.1%減)、営業利益は1百万円(前年同期比9.9%減)となりました。
小規模かつ減収減益。
眼鏡卸売撤退後は眼内レンズ等の小規模区分。2027年3月期Q1は減収減益で、全社成長を主導する位置付けではありません。
4.最新予想信頼度
2027年3月期の会社予想は売上高37,000百万円、営業利益2,200百万円、経常利益1,750百万円、親会社株主帰属純利益1,350百万円。第1四半期決算後も予想は据え置かれています。
達成できると考える理由
- Q1決算後も会社は通期予想を据え置いており、売上高は前年同期比3.5%増と成長を維持しています。
- 乱視用・遠近両用などスペシャリティレンズが復調し、中国越境EC、ベトナム、マレーシアも伸長しています。
- 鴻巣研究所4号棟の稼働で供給能力を引き上げる局面にあり、長く続いた供給制約の緩和が売上拡大の前提になります。
- 営業利益のQ1単純進捗は28.1%で、通期の4分の1を上回っています。
達成できない可能性を高める要因
- Q1は増収でも営業利益が前年同期比2.0%減、経常利益14.9%減、純利益11.9%減で、利益成長はまだ確認できていません。
- 単焦点レンズの価格競争、人員増・処遇改善に伴う人件費、臨床試験を含む研究開発費が利益率を圧迫しています。
- 残り9か月で必要な営業利益は1,582百万円。前年同期の残り9か月809百万円に対して約95.6%増が必要で、ハードルは高いです。
- 新設備は能力増強だけでなく、立ち上げ時の歩留まり・稼働率・減価償却負担が収益化の速度を左右します。
進捗率を見る際の注意
資料上、利益が特定四半期に大きく偏るとの明示的な説明は確認できません。上記の進捗率はあくまでQ1実績を通期予想で割った単純進捗率です。残り9か月では、売上高は前年同期の残り9か月比で約10.9%増、営業利益は約95.6%増、経常利益は約54.5%増、純利益は約34.5%増が必要です。
シード|最新中期経営計画分析
計画期間:2024年4月~2027年3月 / 分析基準日:2026年8月27日
企業が掲げる目標業績数字
2027年3月期 連結売上高
370億円
前期実績比 約+9.0%
2026年3月期実績:339.4億円
2027年3月期 営業利益
22.0億円
前期実績比 約+52.8%
2026年3月期実績:約14.4億円
2027年3月期 EBITDA
69.5億円
前期実績比 約+36%
EBITDAマージン目標:18.8%
2027年3月期 ROE
6.9%
前期実績6.1% → 6.9%
親会社株主帰属利益目標:13.5億円
| 指標 | 2026年3月期 実績 | 2027年3月期 目標 | 必要な変化 | 分析ポイント |
|---|---|---|---|---|
| 連結売上高 | 339.4億円 | 370億円 | 約+9.0% | 生産能力増強と新商品投入による販売数量拡大が中心 |
| 営業利益 | 約14.4億円 | 22.0億円 | 約+52.8% | 売上成長以上に大幅な利益率改善が必要 |
| EBITDA | 51.1億円 | 69.5億円 | 約+36.0% | 大型設備投資後のキャッシュ創出力向上が焦点 |
| EBITDAマージン | 15.1% | 18.8% | +3.7pt | 省人化・歩留まり改善・稼働率向上の成果が必要 |
| 親会社株主帰属利益 | 11.3億円 | 13.5億円 | 約+19.5% | 設備投資負担を抱えながら純利益成長を目指す |
| ROE | 6.1% | 6.9% | +0.8pt | 利益効率の回復が課題 |
目標達成へのロードマップ・達成計画
生産能力を抜本的に引き上げる
鴻巣研究所の設備拡張を軸に商品供給力を増強。 4号棟では建屋段階から省人化を前提に設計し、 AIを活用した製造・検査工程の自動化、工場内物流の自動化を推進します。
原価低減で利益率を上げる
製造工程の歩留まり改善、省人化、設備稼働率向上、 保全体制の強化、省エネルギー設備導入によって製造原価を低減。 売上拡大以上に利益を伸ばす収益構造への転換を狙います。
商品ミックスを高度化
多品種少量生産ラインを増設し、海外向け商品・乱視用・遠近両用などの 高付加価値領域へ対応。自社製シリコーンハイドロゲルレンズの 生産拡大に向けたライン整備も進めます。
次世代商品を市場投入
次世代シリコーンレンズ、近視進行抑制領域、 スペシャリティレンズ、スマートコンタクトレンズなどを開発。 次世代シリコーンハイドロゲルレンズは治験終了後、 早期上市へ向けた準備を進めています。
国内外の販売サービスを強化
オンライン発注サービス、定期・定額サービスを拡充。 国内外の在庫情報を一元化し、販売機会損失と在庫ロスを抑えながら、 海外市場を含む物流効率を高める計画です。
人材・IT・株主還元を強化
AI・ITによる業務効率化、人材採用・育成・リスキリングを推進。 株主還元では安定配当を基本とし、 配当性向30~40%を目標とする方針を掲げています。
計画達成のポイントを分析
最大のポイントは「売上高370億円」そのものより、利益率の回復です。 2026年3月期から2027年3月期にかけて売上高に必要な伸びは約9%ですが、 営業利益には約5割の増加が求められます。
したがって、中計達成には単純な販売数量増加だけでは足りず、 4号棟の稼働、省人化、歩留まり改善、設備稼働率向上、 高付加価値製品へのシフトが同時に進む必要があります。
また、会社自身も現行中計の進捗について「必ずしも十分とは言えない」と認識しており、 2026年5月更新では将来の500億円達成へ向けて、 改めて「ものづくり」と生産基盤の強化を重点課題に据えています。
現中計は「大型投資によって生産能力を増やす段階」から、 「設備投資の効果を利益とキャッシュへ変える段階」への移行局面です。 2027年3月期の営業利益22億円とEBITDAマージン18.8%を達成できるかが、 その先の売上高500億円構想の実現性を判断する重要なチェックポイントになります。
会社が開示している達成リスク
会社は2026年5月の中計更新において、中東情勢の不安定化に伴う エネルギー価格、物流、調達環境の不透明感を明示しています。
具体的には、供給制約、原材料価格上昇による製造原価の増加、 新商品発売の遅延などをリスクとして想定し、 これらを踏まえて中期経営計画の財務目標を見直しています。
そのほか将来予想に影響する要因として、市場環境や製品需要の変化、 為替変動、国内外の規制変更、会計基準・慣行の変更なども挙げています。
出典:株式会社シード「中期経営計画(2024年4月~2027年3月)の進捗状況と今後の重点課題更新のお知らせ」2026年5月11日
出典:株式会社シード「株主・投資家の皆様へ」および2026年3月期決算関連資料
※数値は原則として会社公表値。増減率は公表値を基に算出。一部数値は表示単位に合わせて丸めています。
コメント