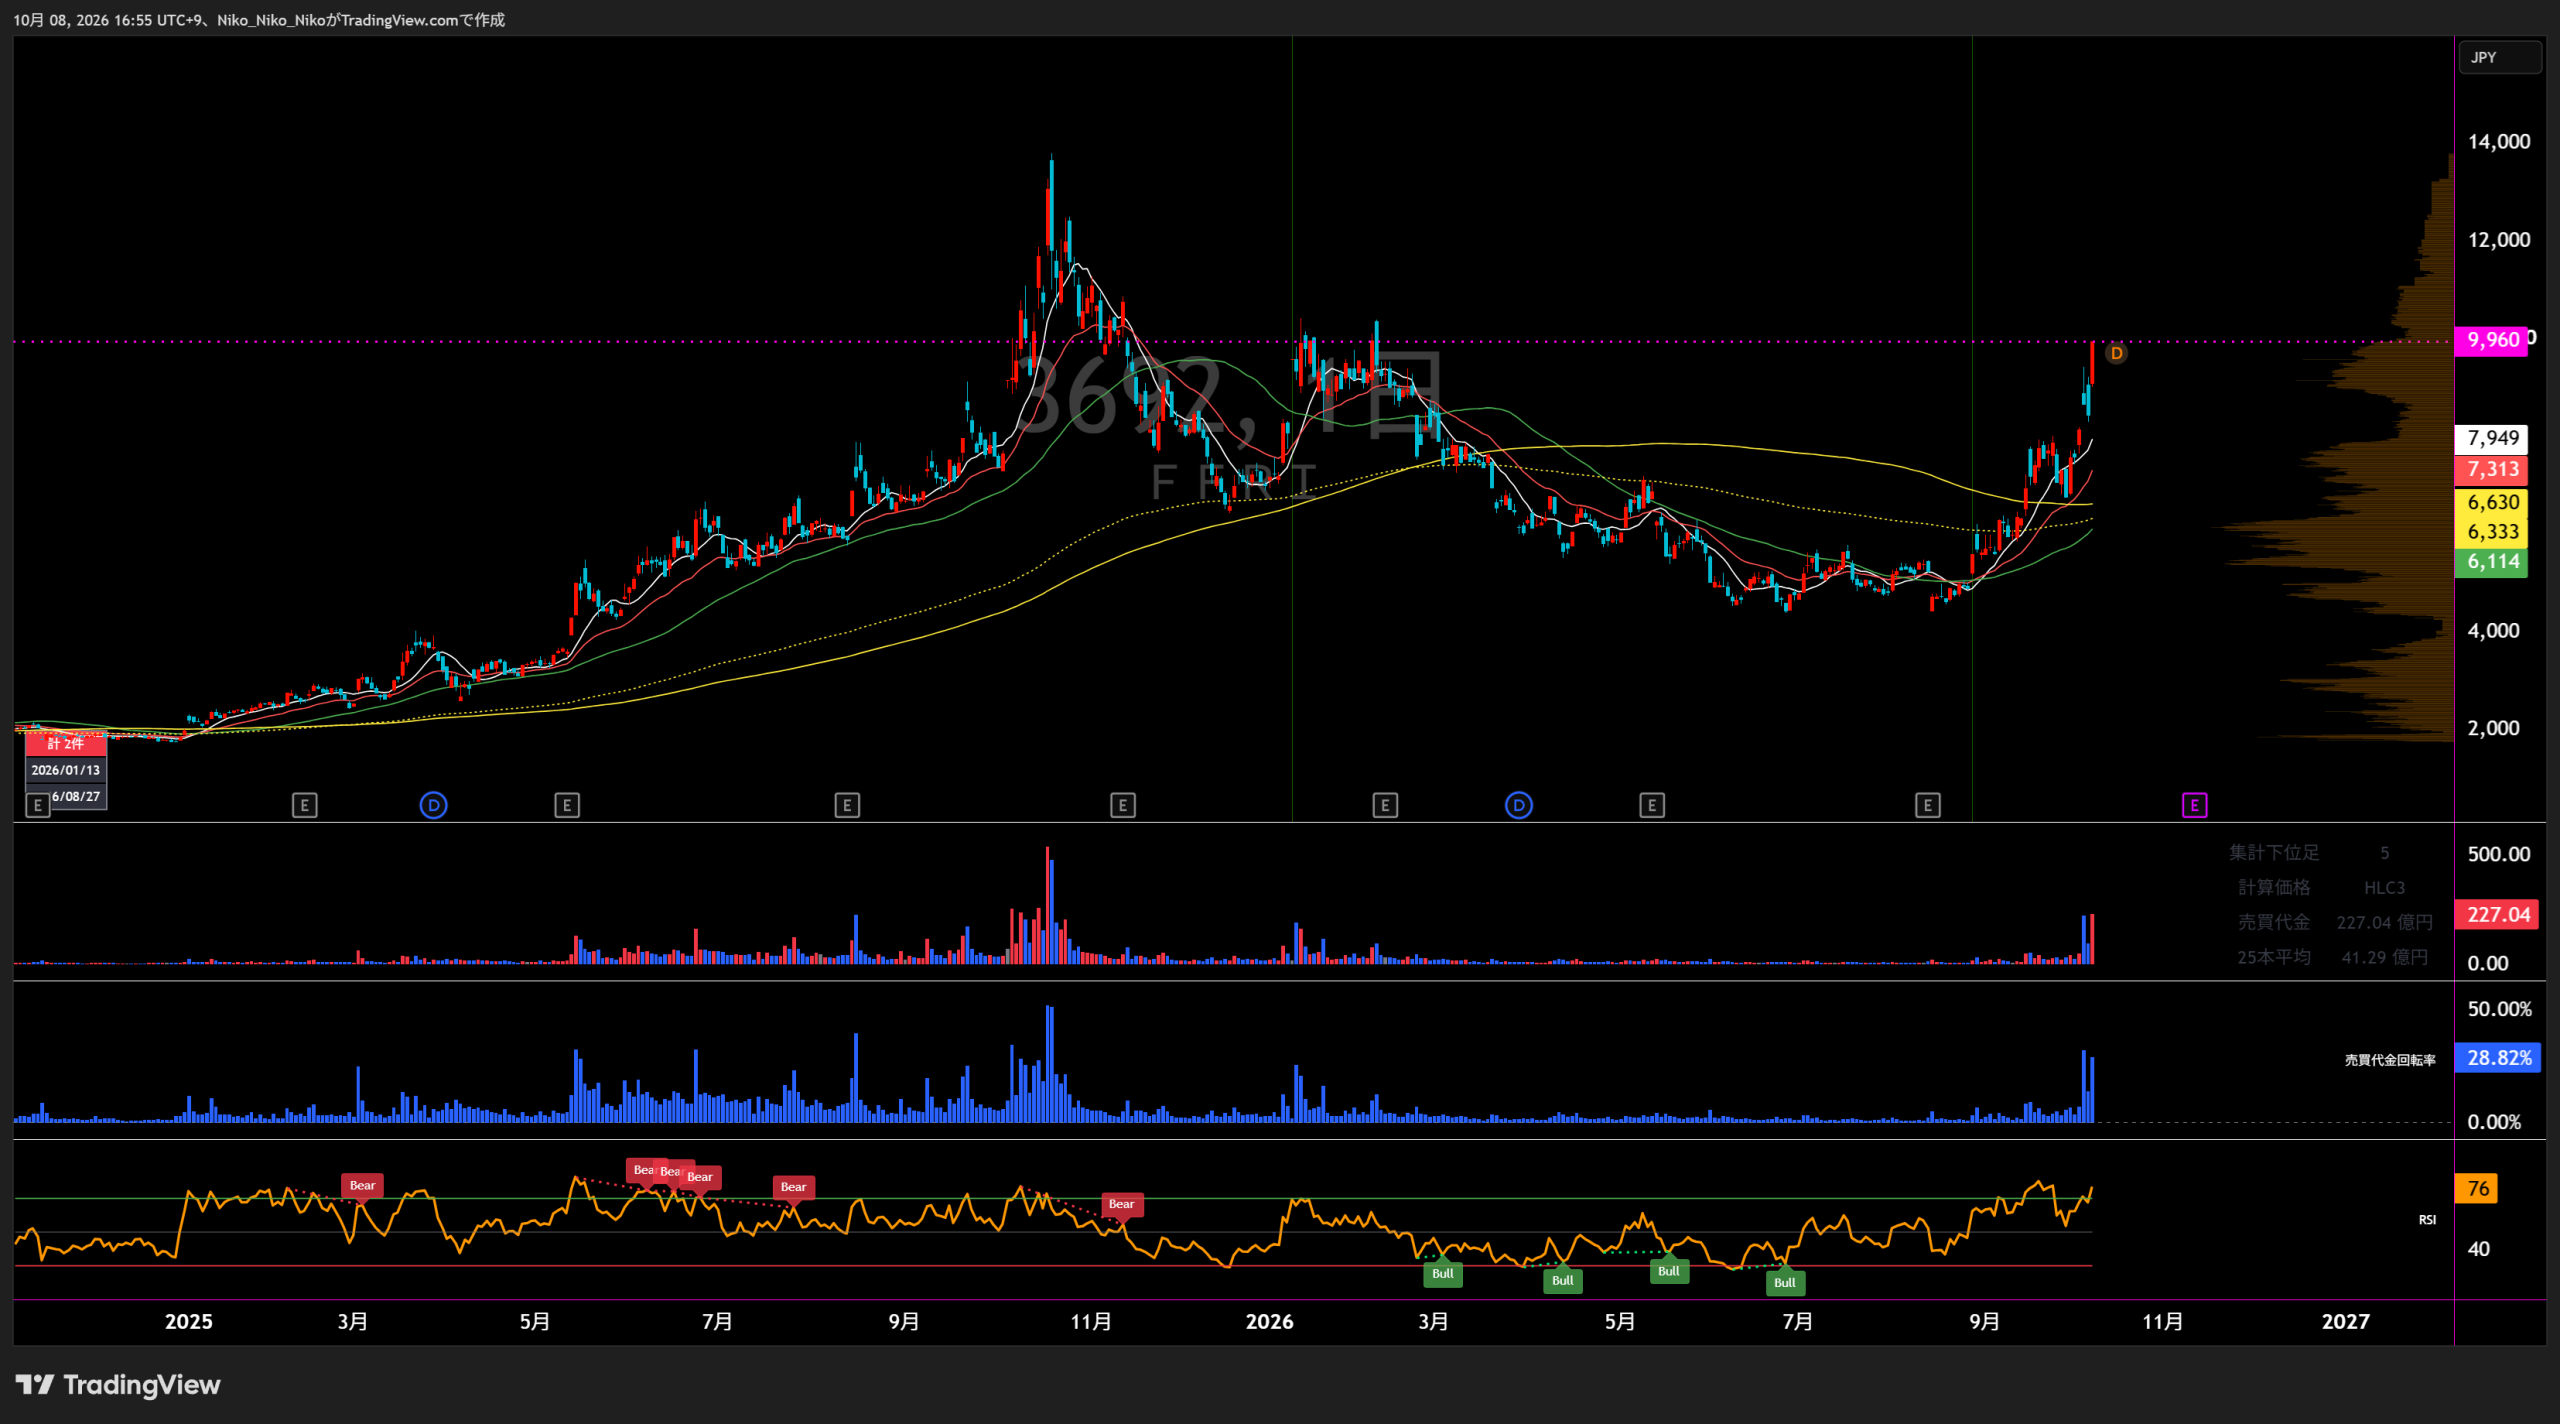
ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
3692 FFRIセキュリティ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
サイバー・セキュリティ事業
ソフトウェア開発・テスト事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,779 | 1,953 +173 / +9.7% | 2,447 +494 / +25.3% | 3,039 +593 / +24.2% | 4,349 +1,309 / +43.1% | 5,135 +786 / +18.1% |
| 営業損益 | 103 | 203 +99 / +96.2% | 498 +295 / +145.3% | 817 +319 / +64.1% | 1,364 +547 / +67.0% | 1,452 +88 / +6.4% |
| 経常損益 | 156 | 247 +91 / +58.4% | 541 +294 / +118.6% | 881 +340 / +62.8% | 1,459 +578 / +65.7% | 1,509 +50 / +3.5% |
| 当期純利益 | 121 | 187 +66 / +54.8% | 432 +245 / +130.8% | 687 +255 / +59.0% | 1,100 +413 / +60.1% | 1,133 +33 / +3.0% |
| EPS | 14.96円 | 23.60円 +8.64 / +57.8% | 54.64円 +31.04 / +131.5% | 86.86円 +32.22 / +59.0% | 139.06円 +52.20 / +60.1% | 143.25円 +4.19 / +3.0% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / ±0.0% | 10.00円 +10.00 / — | 14.00円 +4.00 / +40.0% | 18.00円 +4.00 / +28.6% | 18.00円 ±0.00 / ±0.0% |
| 純資産 | 1,723 | 1,749 +26 / +1.5% | 2,181 +432 / +24.7% | 2,788 +607 / +27.8% | 3,777 +989 / +35.5% | — |
| 営業CF | △16.3 | 302 +319 / +1954.0% | 391 +88 / +29.2% | 641 +251 / +64.2% | 1,360 +719 / +112.0% | — |
| 投資CF | △158 | △26.1 +132 / +83.5% | △20.7 +5 / +20.6% | △478 △457 / △2205.5% | △76.8 +401 / +83.9% | — |
| 財務CF | △275 | △162 +114 / +41.3% | △50.1 +111 / +69.0% | △79.6 △30 / △59.0% | △112 △33 / △40.9% | — |
| フリーCF | △174 | 276 +450 / +258.5% | 370 +94 / +33.9% | 164 △206 / △55.7% | 1,283 +1,120 / +683.1% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2027年3月期予想は最新の会社通期予想、予想非開示項目は「—」。受注残高は決算短信に記載がないため非掲載。
1.会社予想と実績
2023~2026年3月期は各期首に公表された通期会社予想と通期実績を比較。2027年3月期は2026年8月13日時点で据え置かれている最新会社予想を掲載。
2.達成・未達理由
売上高は1,920百万円計画に対し1,952百万円。パブリックセクターは755.8百万円で計画681百万円を上回り、ソフトウェア開発・テスト事業も421.4百万円で計画402百万円を上回りました。ナショナルセキュリティとプライベートの計画未達を補い、全社売上は計画超過となりました。利益予想の大幅上振れについて、短信には予想差の詳細な要因分解は明記されていません。
売上高は2,309百万円計画に対し2,446百万円。ナショナルセキュリティ445.3百万円(計画391)、パブリック954.1百万円(923)、プライベート581.2百万円(561)、ソフトウェア開発・テスト466.4百万円(433)と、各区分が計画を上回りました。利益については会社予想を大幅超過しましたが、予想差の詳細な要因分解は短信に明記されていません。
売上高は3,158百万円計画に対し3,039百万円。サイバー・セキュリティ事業は2,588百万円で計画2,662百万円、ソフトウェア開発・テスト事業は451百万円で計画496百万円を下回りました。ソフトウェア開発・テストでは一部案件の解約による減収が明記されています。一方、営業利益以下は計画を大幅超過しましたが、予想差の詳細な要因分解は短信に明記されていません。
売上高は4,260百万円計画に対し4,348百万円。セキュリティ製品1,756.5百万円(計画1,745)、ナショナルセキュリティ・サービス1,576.5百万円(1,522)、その他セキュリティ・サービス654.6百万円(588)が計画を上回りました。その他サービスでは1年超の長期案件により期初から高稼働となりました。ソフトウェア開発・テストは人員をサイバー・セキュリティ事業へ振り向けて計画未達となった一方、内製化による原価圧縮で利益影響は軽微とされています。
第1四半期は売上高907.4百万円、営業利益185.2百万円、経常利益173.4百万円、純利益122.0百万円。会社は第1四半期発表時点で通期業績予想を変更していません。
3.事業セグメントの自信度
サイバー・セキュリティ事業
将来の需要を取り込むための先行投資
人材採用と体制整備を先行させ、将来需要の獲得を明確に志向していました。
将来にわたる需要の増加が見込まれています
防衛三文書を背景に、案件の長期化・大型化を見据えた採用強化を継続しています。
引き続き需要が拡大しています
安全保障需要と官公庁の調査・研究案件の拡大を明示し、売上も大幅に伸長しました。
需要が大幅に増加しております
政府のサイバー防衛能力強化を背景に、ナショナルセキュリティ領域の増員を進める方針でした。
引き続き需要が増大している
サイバー安全保障関連案件が増加し、サイバー・セキュリティ事業売上は前年比54.1%増となりました。
引き続き需要が拡大している
ナショナルセキュリティ・サービスは前年同期比31.2%増。通期予想も据え置かれています。
ナショナルセキュリティ需要の拡大が続き、通期計画でも同サービスを前年比37.0%増とする計画です。
ソフトウェア開発・テスト事業
品質保証業務等を中心に堅調に推移
子会社化後の品質保証業務は安定しており、セキュリティ人材育成も進めていました。
品質保証業務等を中心に堅調に推移
売上は増加しましたが、会社説明は拡大投資より安定運営を中心とするトーンでした。
品質保証業務を中心に堅調に推移
新規成長より品質保証を中心とした安定推移と人材育成を重視しています。
一部案件の解約によりやや減収
新規顧客開拓と単価向上を進める一方、売上は前年比で減少しました。
一部エンジニアのリソースをサイバー・セキュリティ事業にアサイン
売上減少を許容してグループの高需要領域へ人材を移す運営が明確になりました。
需給の逼迫するサイバー・セキュリティ事業におけるテスト業務にアサイン
第1四半期売上は前年同期比14.1%減。人材シフトが継続しています。
単体事業の拡大よりも、サイバー・セキュリティ事業への人材供給を優先。通期売上計画も前年比6.2%減です。
4.最新予想信頼度
2027年3月期の会社予想は、売上高5,135百万円、営業利益1,452百万円、経常利益1,509百万円、親会社株主帰属純利益1,133百万円、EPS143.25円です。第1四半期は売上高907百万円、営業利益185百万円、経常利益173百万円、純利益122百万円で、会社は通期予想を据え置いています。
達成できると判断する理由
- 会社は第1四半期発表時点で、2026年5月15日に公表した通期業績予想を変更していません。
- セキュリティ製品は第1四半期が前年同期比0.6%増で、通期売上計画の前年比0.6%増と同水準。ナショナルセキュリティ・サービスも第1四半期31.2%増と拡大しています。
- その他セキュリティ・サービスは前年同期比37.1%減ですが、会社は前年同期のスポット案件の反動であり「期初の計画通りに進捗」と説明しています。
達成できないと判断する理由
- 第1四半期は営業利益30.0%減、経常利益33.5%減、純利益37.9%減で、単純進捗率は営業利益12.8%、経常利益11.5%、純利益10.8%です。
- 残り9か月で必要な売上高は約4,228百万円。前年の残り9か月実績約3,452百万円に対して約22.5%の増収が必要です。
- ソフトウェア開発・テスト事業は第1四半期14.1%減で、通期計画の6.2%減を下回るペース。サイバー・セキュリティ事業への人材シフトが続いています。
収益計上時期を見る際の注意点
添付決算短信には「第4四半期偏重」など明確な季節性の説明は確認できません。上記進捗率は単純計算であり、案件の検収時期や前年同期のスポット案件影響を調整していません。
最終判断
現時点では「達成余地あり」ですが、利益面はQ2以降の回復が必要です。会社が通期予想を据え置き、ナショナルセキュリティ・サービスが第1四半期31.2%増、その他セキュリティ・サービスも会社説明では計画通りに進捗している点は支えです。一方、第1四半期の利益進捗は低く、残り9か月の売上には前年同期比約22.5%の成長が必要です。2026年10月5日終値8,150円を会社予想EPS143.25円で割ると、予想達成時PERは約56.9倍です。
FFRIセキュリティ
対象:中期経営計画 2027年3月期~2029年3月期 / 修正後計画 2026年5月15日公表 / 2026年8月13日1Q資料で継続掲載
1. 会社が掲げる目標業績
| 指標 | 2026/3 実績 | 2027/3 予想 | 2028/3 計画 | 2029/3 計画 |
|---|---|---|---|---|
| 売上高 | 4,348百万円 | 5,135百万円 | 6,069百万円 | 7,029百万円 |
| 営業利益 | 1,364百万円 31.4% |
1,452百万円 28.3% |
1,730百万円 28.5% |
1,951百万円 27.8% |
| 経常利益 | 1,458百万円 33.5% |
1,509百万円 29.4% |
1,788百万円 29.5% |
2,009百万円 28.6% |
| 親会社株主に帰属する当期純利益 | 1,099百万円 25.3% |
1,133百万円 22.1% |
1,339百万円 22.1% |
1,492百万円 21.2% |
2026年3月期実績→2029年3月期計画の年平均成長率:売上高 約17.4%、営業利益 約12.7%、純利益 約10.7%。
2. 計画修正のインパクト
| 指標 | 2027/3 当初 | 2027/3 修正後 | 2028/3 当初 | 2028/3 修正後 |
|---|---|---|---|---|
| 売上高 | 5,073 | 5,135 (+1.2%) | 5,966 | 6,069 (+1.7%) |
| 営業利益 | 1,112 | 1,452 (+30.6%) | 1,386 | 1,730 (+24.8%) |
| 純利益 | 843 | 1,133 (+34.4%) | 1,033 | 1,339 (+29.6%) |
単位:百万円。売上計画の修正幅に比べ、利益計画の引き上げ幅が大きい。
3. 目標達成へのロードマップ
サイバー安全保障関連案件、Kプログラム、NICT実証事業への注力を継続。ナショナルセキュリティ・サービスを中計の主力成長エンジンにする。
需要に対して人員がキャパシティボトルネック。新卒中心のセキュリティエンジニア採用に加え、プロジェクトリーダー・マネジメント人材を中途採用・社内育成する。
戦略的販売パートナーとの連携、OEM販売、新規パートナー開拓を進め、官公庁・重要インフラ・医療法人など純国産製品への需要を取り込む。
シャインテックの人材を需要が逼迫するサイバーセキュリティ事業へシフト。N.F.ラボラトリーズでは高度人材の採用・育成を継続する。
4. 直近1Qの進捗
2027年3月期1Qは人員増・採用強化によるコスト増で前年同期比減益。ただし会社は「売上・利益ともに計画通りに進捗」と説明し、通期業績予想と中期経営計画を据え置いている。
5. 会社が開示する主要リスク
バグや欠陥が発生した場合、補償費用などが膨らみ業績へ影響する可能性。品質チェック、早期情報共有・対処体制で抑制。
自社または導入先が攻撃被害を受け、技術力への信頼を失うと販売停滞につながる可能性。研究成果の反映と情報管理・インフラ防御を強化。
新技術や脅威の変化に追随できず競争力を維持できない場合、業績へ影響。基礎技術研究とOEMによる差別化を継続。
市場成長が想定より遅れる、競合参入、無償・低価格機能の供給などでシェア拡大が進まない可能性。市場・制度変化に合わせ製品・サービスを進化させる。
6. 目標達成時の株価換算
現在株価8,150円はその理論株価に対して約24.1%低い水準。現在値からの上昇余地換算では約+31.7%。
計算前提:2029年3月期純利益1,492百万円、発行済株式8,190,000株、自己株式280,495株(2027年3月期1Q時点)を用い、株式数の変動がないと仮定。PER一定という単純比較であり、将来株価を保証するものではない。
7. 中期計画の要点
会社はサイバー安全保障需要そのものを強く見込んでおり、ナショナルセキュリティ・サービスを中心に2029年3月期売上70億円超を狙う。一方、需要を売上へ変換するためのセキュリティエンジニアとマネジメント人材がボトルネック。中計の成否は、人材採用・育成とKプログラム等の研究成果を将来の製品・サービス収益へ転換できるかにかかる。
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260813/20260716595299.pdf
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260629/20260629582844.pdf
https://www2.jpx.co.jp/disc/36920/140120260514534136.pdf
https://finance.yahoo.co.jp/quote/3692.T
コメント