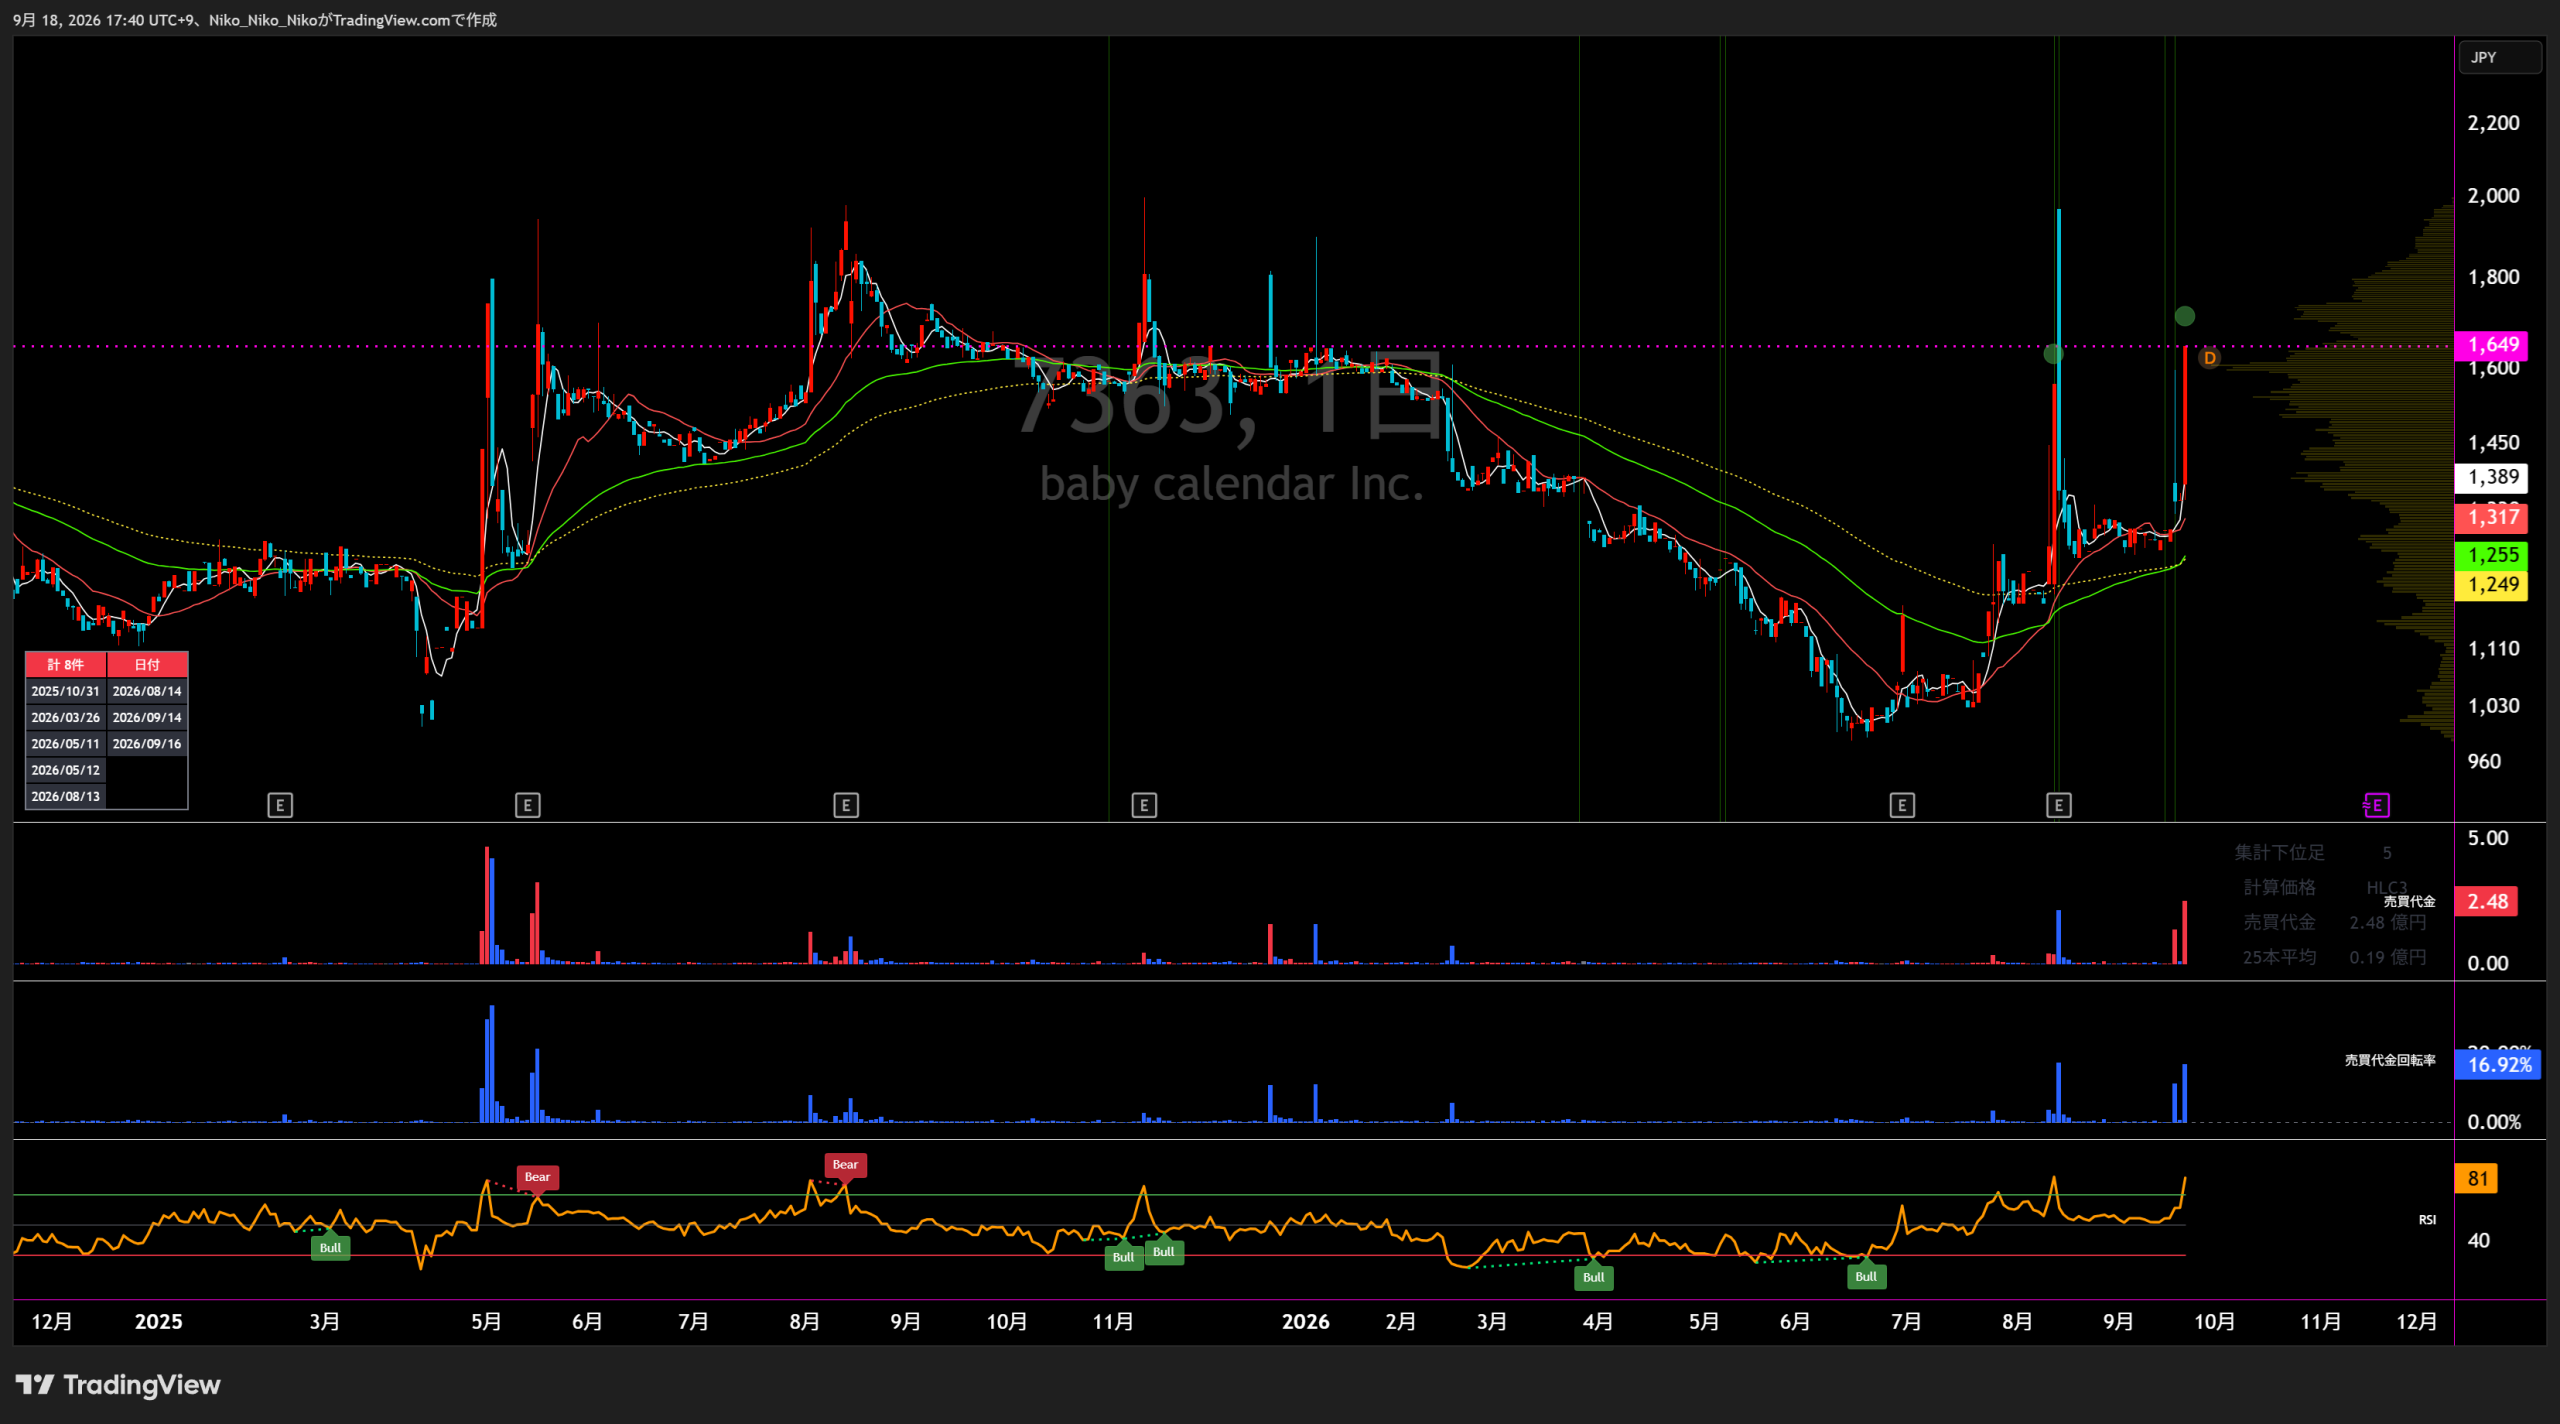
7363 ベビーカレンダー
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
メディア事業
医療法人向け事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予 |
|---|---|---|---|---|---|---|
| 売上高 | 1,042 | 1,084 +42 / +4.0% | 1,203 +118 / +10.9% | 1,528 +325 / +27.0% | 1,927 +399 / +26.1% | 1,838 △89 / △4.6% |
| 営業損益 | 129 | 38 △91 / △70.4% | △31 △70 / △182.1% | 46 +78 / +247.7% | 214 +168 / +362.3% | 111 △103 / △48.2% |
| 経常損益 | 115 | 36 △79 / △68.1% | △26 △64 / △172.2% | 43 +70 / +264.0% | 204 +161 / +368.0% | 101 △104 / △50.6% |
| 当期純利益 | 75 | 21 △54 / △71.8% | △100 △121 / △573.2% | △14 +86 / +85.5% | 44 +59 / +405.8% | 70 +25 / +57.1% |
| EPS | 87.66 | 22.94 △64.72 / △73.8% | △111.17 △134.11 / △584.6% | △16.46 +94.71 / +85.2% | 50.00 +66.46 / +403.8% | 80.06 +30.06 / +60.1% |
| 一株配当金 | 0.00 | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — |
| 純資産 | 871 | 805 △66 / △7.6% | 706 △99 / △12.3% | 672 △34 / △4.8% | 727 +55 / +8.2% | — |
| 営業CF | 95 | △1 △97 / △101.6% | △14 △13 / △849.3% | 194 +209 / +1482.0% | 267 +72 / +37.1% | — |
| 投資CF | △16 | △133 △117 / △701.6% | △290 △157 / △117.0% | △599 △309 / △106.4% | △68 +531 / +88.6% | — |
| 財務CF | 726 | △189 △915 / △126.1% | △54 +135 / +71.1% | 284 +339 / +619.5% | 132 △153 / △53.6% | — |
| フリーCF | 78 | △135 △214 / △271.6% | △304 △169 / △125.1% | △404 △100 / △32.8% | 199 +603 / +149.2% | — |
単位:百万円(EPS・一株配当金は円)。2024年12月期は2026年6月30日公表の訂正等を反映した最新比較値。フリーCF=営業CF+投資CF。増減率は前年差÷前年値の絶対値で算出し、最新会社予想は2025年実績との比較です。
1.会社予想と実績
2022年12月期から2025年12月期は各前期末の決算短信で公表された通期会社予想と最終実績を比較。2026年12月期は最新の通期会社予想を掲載しています。
2.達成・未達理由
メディア事業ではユーザー参加型コンテンツの開始遅れやタイアップ広告の売上反映遅れでPV・売上が計画に届かず、医療法人向けでは営業人員の増員・教育の遅れから新規案件獲得が予定を下回りました。固定費負担も重く、利益指標の未達幅が拡大しました。
メディアのPV数と広告新メニューが計画通りに進まず、医療法人向けでも新規ホームページ制作案件が計画未達となりました。売上未達に加え全社費用の増加が利益を圧迫し、さらにのれんの税効果会計見直しによる訂正で最終損失が拡大しました。
メディア各サイトのPV・UU増加、広告販売、編集生産性の改善が寄与し、売上・営業利益・経常利益は期首予想を大幅に上回りました。一方、固定資産除却、投資有価証券評価損、貸倒引当金等の特別損失と過年度訂正の影響を反映したため、最終損益は赤字となりました。
メディアの運営媒体拡大、広告商品の販売強化、専門家監修サービス、編集生産性向上で営業段階の利益は大幅に計画超過しました。一方、減損損失約37百万円と訂正関連費用約81百万円などの特別損失を計上し、純利益とEPSは期首予想に届きませんでした。
第2四半期累計は動画配信プラットフォームの一部チャンネル収益化停止でメディア利益が減少した一方、医療法人向け事業と専門家・医師監修広告が伸長しました。会社は2026年8月14日のQ2決算時点で、6月30日に公表した通期予想を変更していません。
3.事業セグメントの自信度
決算短信に記載された会社コメントの表現と業績状況から、各年度の自信度を「強気・中立・弱気」で推定しています。
メディア事業
当初想定した閲覧数を大幅に上回る状況で推移
閲覧数と広告枠販売の伸長を明確に評価しており、拡大への自信が強い局面。
目標のPVには到達できませんでした
コンテンツ開始や広告反映の遅れを認め、計画未達を明示。
PV数及び広告新メニューが計画通りに推移しなかった
主要KPIと広告施策の双方で計画未達が続き、慎重なトーン。
PV数およびUU数ともに好調に推移
トラフィック、広告販売、生産性の改善をそろって前向きに説明。
専門家監修サービスの提供を推進いたしました
媒体拡大に加え新たな監修サービスと生産性改善を収益機会として展開。
「専門家・医師監修広告」が大きく伸長し、業績に寄与いたしました
成長領域はある一方、一部動画チャンネルの収益化停止が減益要因となっており、強弱が混在。
専門家・医師監修広告は成長している一方、外部動画プラットフォームの収益化停止が継続リスクとして残ります。
医療法人向け事業
新規取引先との面会数が計画を下回り
既存更新は安定した一方、営業活動が外部環境の影響を受け新規獲得が弱含み。
新規案件の獲得がやや予定を下回り
営業人員の増員・教育遅れを背景に新規顧客獲得が計画未達。
新規のホームページ制作案件が計画通りに推移しなかった
新規案件の不足を明示し、売上・利益も計画を下回った局面。
売上高、セグメント利益ともに減少する結果となりました
契約更新が多かった前年の反動もあり、セグメント損失に転じたため慎重。
各種サービスの拡販及び医療機関向けスマートフォンアプリの提供等
サービス拡充は進んだものの、更新サイクルの影響を受けやすく、利益回復途上。
「ホームページ制作」「エコー動画館」の新規導入が進んだ
新規導入と既存契約更新がともに進み、前年同期比で大幅増収・黒字化。
新規導入と既存更新が同時に進み、Q2累計で売上が前年同期比98.8%増、セグメント利益66.0百万円まで改善しています。
4.最新予想信頼度
2026年12月期Q2累計は、売上高960.8百万円、営業利益81.2百万円、経常利益77.7百万円、中間純利益44.8百万円。通期予想1,838百万円・111百万円・101百万円・70百万円に対し、利益指標の単純進捗率は6割超です。残り下期に必要なのは売上877.2百万円、営業利益29.8百万円、経常利益23.3百万円、純利益25.2百万円です。
達成できると判断する理由
- Q2時点の営業利益進捗73.2%、経常利益進捗76.9%で、下期に必要な利益額は上期実績を大きく下回ります。
- 医療法人向け事業はQ2累計で売上高213.7百万円(前年同期比98.8%増)、セグメント利益66.0百万円まで改善し、全社利益を下支えしています。
- メディア事業でも「専門家・医師監修広告」が伸長しており、動画広告以外の収益源が成長しています。
- 会社は2026年8月14日のQ2決算発表時点で、6月30日公表の通期予想を据え置いています。
達成できないと判断する理由
- メディア事業は外部動画配信プラットフォームで一部チャンネルの収益化が停止し、Q2累計のセグメント売上高は前年同期比8.1%減、利益は30.3%減です。
- 収益化停止の解除時期や回復度合いは外部プラットフォーム側の影響を受けるため、下期も影響が残れば広告収益の回復が遅れる可能性があります。
- 医療法人向け事業の急成長が全社を補完していますが、更新案件や新規導入の時期によって四半期ごとの利益率が振れやすい点には注意が必要です。
収益計上時期を見る際の注意点
最新Q2決算短信では、下期偏重・第4四半期偏重などの明確な収益計上時期の説明は確認できません。そのため、上記進捗率は季節性や案件計上時期を調整していない単純進捗率です。半期実績を単純に2倍して通期を推定するのではなく、動画収益化停止の継続期間と医療法人向け案件の進捗を併せて見る必要があります。
最終判断
現時点では「達成可能」と判断します。Q2時点で利益の単純進捗率が高く、会社も通期予想を据え置いているためです。条件は、医療法人向け事業と専門家・医師監修広告の伸長が続き、動画収益化停止による減収影響が現在の想定を大きく上回らないことです。2026年9月18日終値1,649円を会社予想EPS80.06円で割ると、予想達成時PERは約20.6倍です。
株式会社ベビーカレンダー
最新・中長期経営計画分析
最新の「事業計画及び成長可能性に関する事項」に示された中長期計画では、 メディアの集客力・収益モデルを強化しながら、医療法人向けサービス、産後ケア、 AI、M&Aを組み合わせて事業領域を拡大する方針です。 数値面では2026年を一時的な利益調整局面とし、2027年以降の再成長を描いています。
1 目標業績数字
2025年実績の売上高19.27億円・経常利益2.04億円に対して減収減益計画。 動画コンテンツの収益化停止や管理体制強化費用、産後ケアの先行投資を織り込んでいます。
売上高23億円、経常利益2.3億円を計画。 経常利益率は10%まで戻り、2026年の一時的な利益低下からの回復を目指します。
売上規模の拡大と同時に利益率10%超を狙う構造。 計画数値に将来実施するM&Aの影響は含まれていません。
2 目標達成へのロードマップ
収益構造と経営基盤を整える
既存メディアのPV・広告単価向上、専門家・医師監修広告の拡大、 医療法人向け既存サービスの強化を進めます。同時に生成AIによる生産性向上、 内部統制・経営管理の強化、産後ケア事業への先行投資を実行します。
複数の収益モデルを本格拡大
PV連動型、タイアップ、成果報酬型、専門家・医師監修広告という4つの広告モデルを拡大。 医療法人の既存顧客に対するクロスセル・ストック売上を増やし、 産後ケアでは稼働率向上と標準運営モデルの確立を進めることで利益率回復を目指します。
領域・規模を拡大し、売上28億円へ
妊娠・出産・育児を起点に、女性、生活、シニアなどライフステージ全体へメディア領域を拡大。 医療・専門家・産後ケアとの顧客接点を組み合わせ、売上高28億円・経常利益3億円を目指します。
3 達成計画を支える6つの投資・成長領域
01|メディア事業の収益基盤強化
自社メディア、動画、タイアップ広告、専門家・医師監修広告を拡大。 外部プラットフォームへの依存度を下げ、収益源を分散します。
管理指標:売上高・粗利益・PV・広告単価・収益構成比02|医療法人向けサービス
ベビーパッド、エコー動画館、予約、Web・SEO・MEO等を拡充。 既存顧客へのクロスセルとストック型売上の拡大を狙います。
管理指標:導入施設数・受注件数・解約率・顧客単価03|産後ケア事業
芝浦・青山施設の運営体制、安全設備、人材育成を進め、 稼働率向上と標準運営モデル確立後に拠点展開を検討します。
管理指標:稼働率・利用者数・顧客満足度・施設損益04|AI・システム投資
編集・営業・管理業務の効率化とデータ活用を推進。 AI活用を単なる業務効率化にとどめず、財務効果につなげる方針です。
管理指標:制作工数・一人当たり生産量・業務削減時間05|経営管理・内部統制
内部監査、経理体制、IT権限、セキュリティを強化。 2025年までに改善計画を策定し、2026年以降は運用定着と継続モニタリングに移行します。
管理指標:監査指摘件数・改善完了率・照合実施率06|M&A・新規事業
事業領域・顧客接点・収益基盤の拡大を目的に選択的な投資を継続。 投資基準と撤退基準を設け、計画との乖離を管理します。
管理指標:投資回収・事業計画達成率・減損兆候4 計画に記載された主な達成リスク
内部統制・不正・コンプライアンス
可能性:中権限集中や承認手続の不備等による不正行為、財務損失、 決算・開示訂正、調査費用、信用低下などが業績に影響する可能性。
情報セキュリティ・個人情報
可能性:中不正アクセス、情報の不正持ち出し、誤送信等により機密情報・個人情報が漏洩し、 損害賠償や信用低下につながる可能性。
産後ケアの安全・サービス品質
可能性:低乳幼児突然死症候群、窒息、誤嚥、転落、感染症等の事故が発生した場合、 施設運営停止やブランド毀損等につながる可能性。
外部プラットフォーム・広告収益変動
可能性:中外部動画配信プラットフォームの規約・広告掲載ポリシー・収益化基準変更などで、 広告収益が停止・低下する可能性。
出生数減少・広告市場変化
可能性:低出生数減少による利用者・医療機関数の減少や、 インターネット広告市場の景気変動・広告単価低下が業績に影響する可能性。
M&A・新規事業の投資回収
可能性:中想定した売上・利益・シナジーが得られない場合、 投資回収の遅延や、のれん・ソフトウェア等の減損損失が生じる可能性。
5 最新開示を踏まえた確認事項
7月31日の中長期計画では、2026年業績に一部動画コンテンツの収益化停止影響を織り込んでいました。 その後8月10日、対象チャンネルの大部分で収益化が再開したことが公表されています。 ただし会社は広告収益の回復実績を確認する必要があるとして、 2026年12月期の通期業績予想を現時点では据え置いています。 したがって、本分析でも2026年計画を売上高18.38億円・経常利益1.01億円のままとしています。
- 株式会社ベビーカレンダー「事業計画及び成長可能性に関する事項」 (2026年7月31日開示、特に33~43ページ)
- 2026年7月「事業計画及び成長可能性に関する事項」PDF
- 株式会社ベビーカレンダー 「当社が運営する一部のチャンネルにおける収益化再開状況に関するお知らせ」 (2026年8月10日)
- 株式会社ベビーカレンダー IR情報

コメント