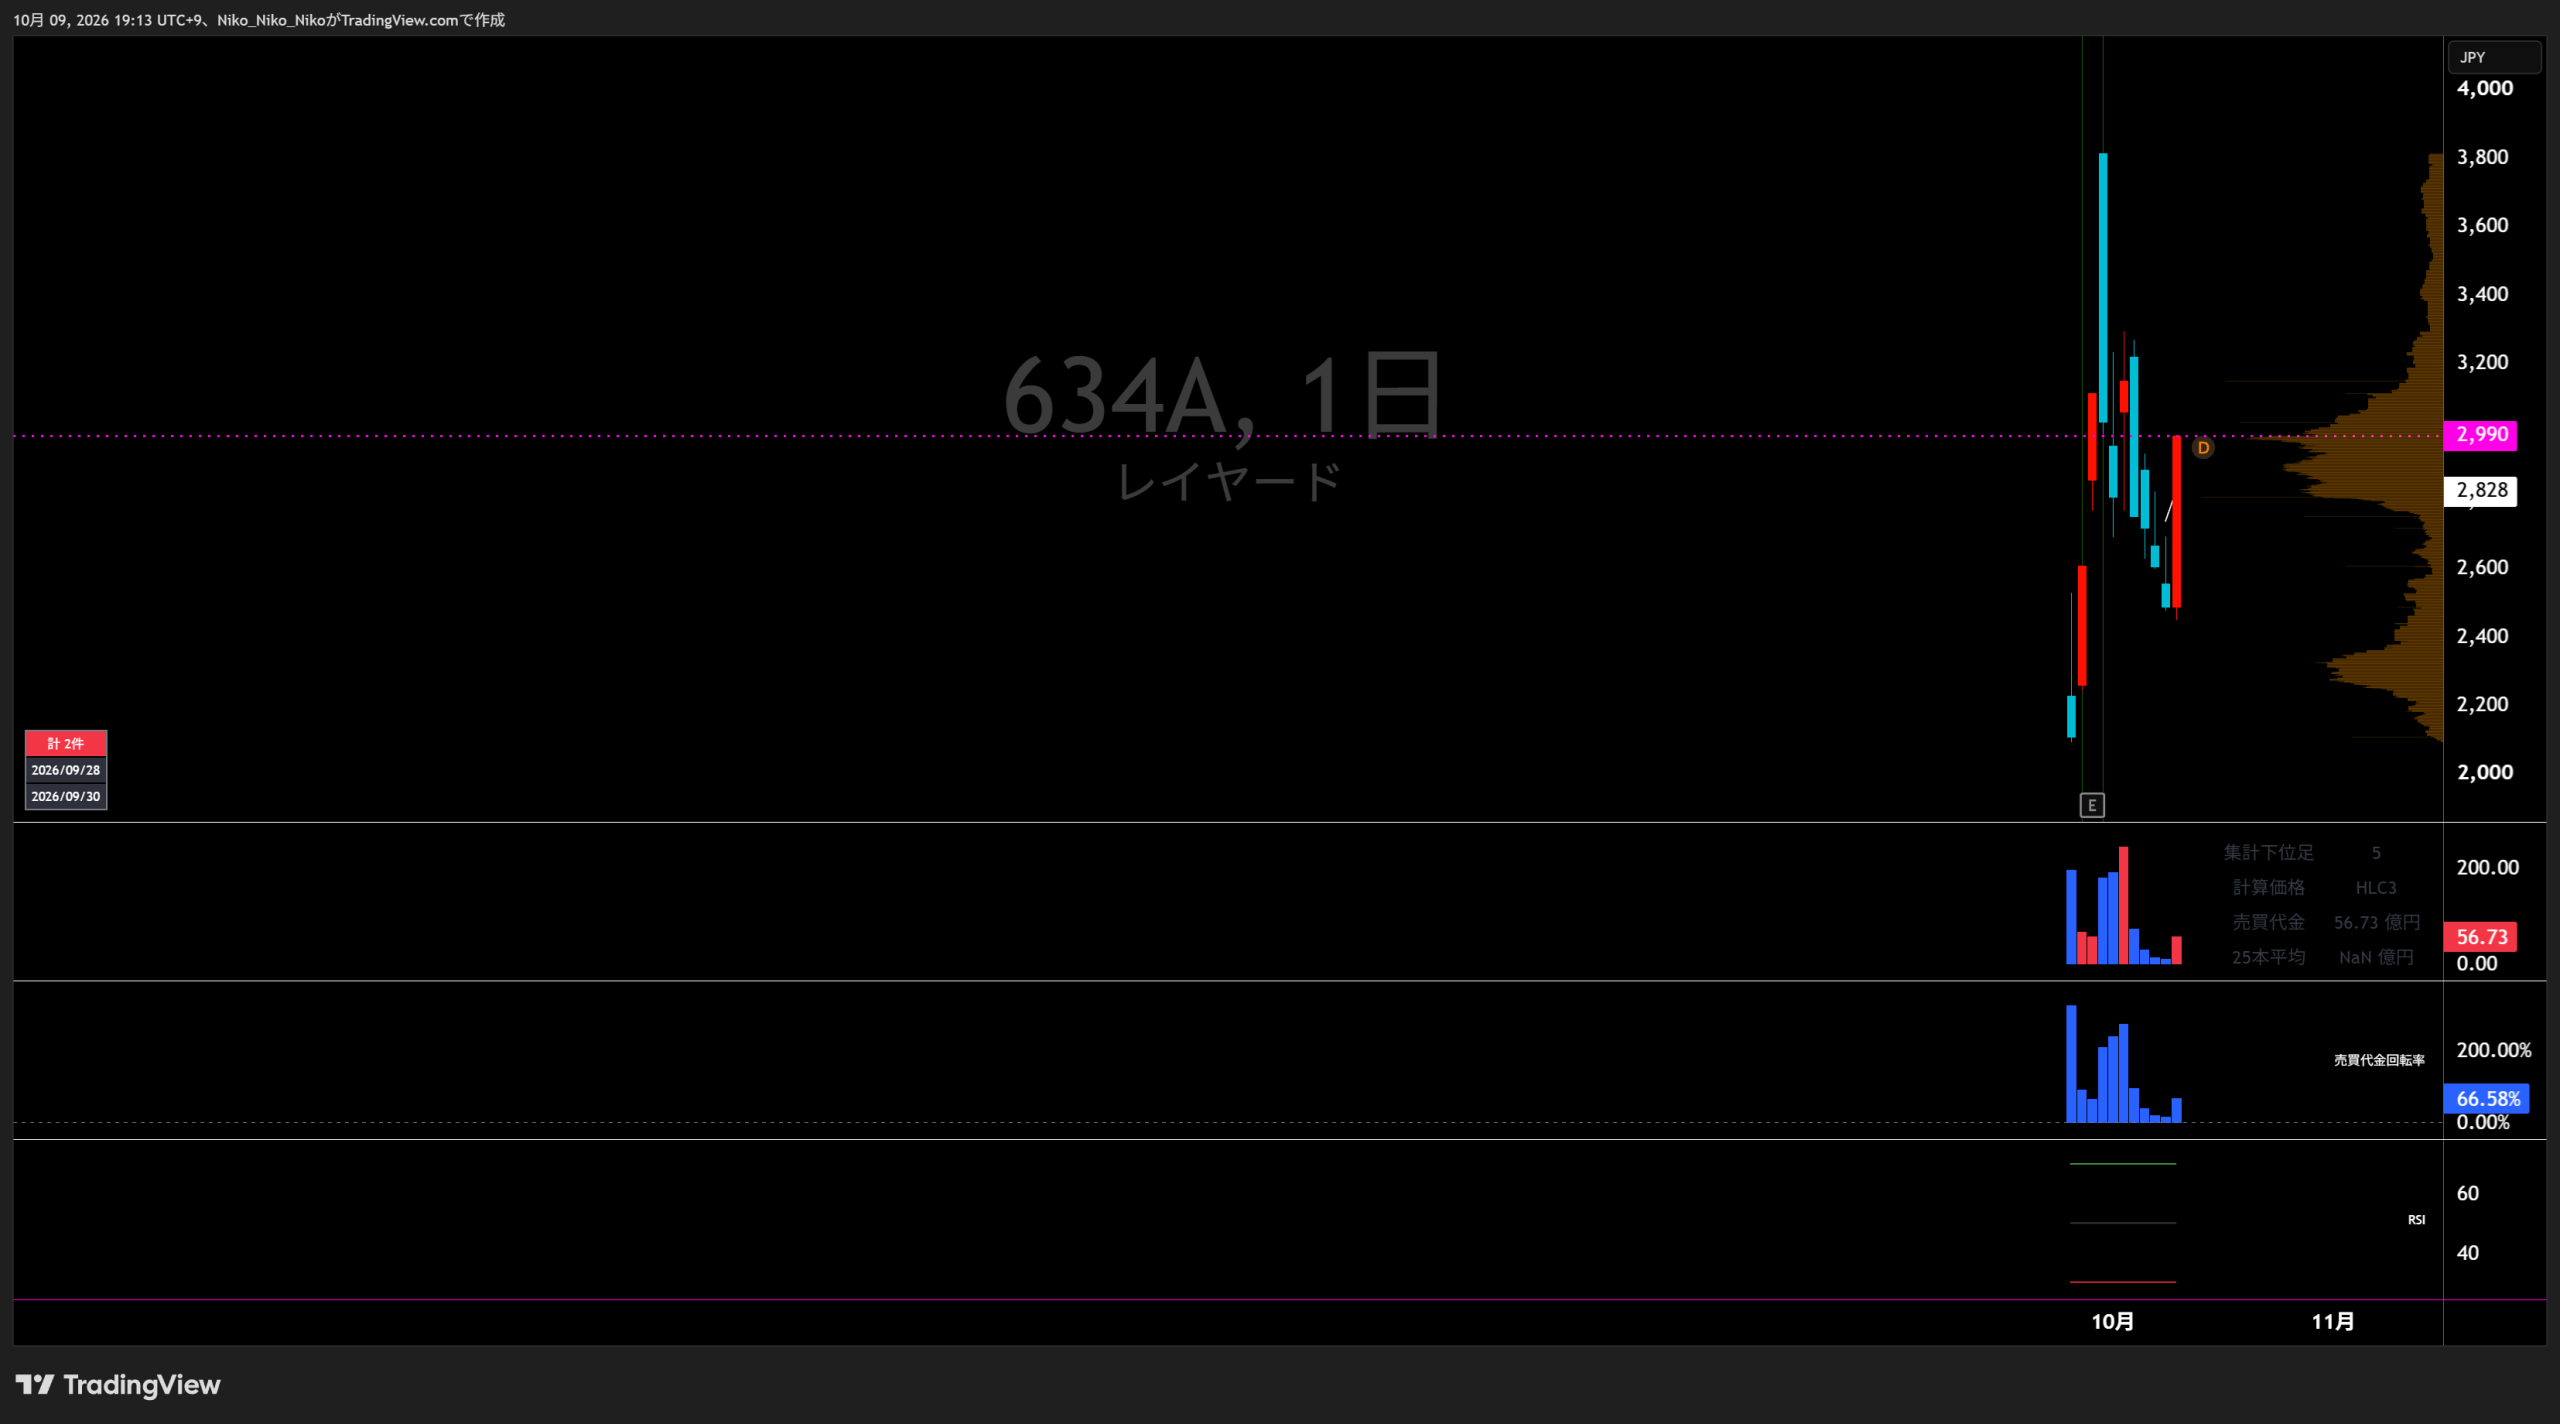
634A レイヤード
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
医療DX事業
直近5年業績サマリー
| 業績項目 | 2025年6月期 | 2026年6月期 | 2027年6月期予想 |
|---|---|---|---|
| 売上高 | 1,461 | 1,981 +519 / +35.6% | 2,474 +493 / +24.9% |
| 営業損益 | 127 | 344 +217 / +170.6% | 458 +114 / +33.1% |
| 経常損益 | 129 | 337 +208 / +161.8% | 432 +95 / +28.2% |
| 当期純利益 | 100 | 240 +140 / +139.3% | 306 +66 / +27.5% |
| EPS | 44.52円 | 106.53円 +62.01 / +139.3% | 119.84円 +13.31 / +12.5% |
| 一株配当金 | 0.00円 | 0.00円 | 0.00円 |
| 純資産 | 393 | 633 +240 / +61.0% | — |
| 営業CF | 114 | 277 +163 / +143.4% | — |
| 投資CF | -13 | -31 △18 / △143.1% | — |
| 財務CF | 37 | -24 △61 / △165.3% | — |
| フリーCF | 101 | 246 +145 / +143.4% | — |
2027年6月期予想EPSは、2026年9月25日の上場時開示に記載された公募予定株式数を反映した119.84円を採用しています。
1.会社予想と実績
2025年6月期・2026年6月期は実績、2027年6月期は上場時に公表された最新会社予想です。上場前年度の期首会社予想は今回の提供資料では確認できないため、達成率は算出していません。
2.達成・未達理由
今回の提供資料には2025年6月期の期首会社予想が収録されていないため、達成・未達の判定は行っていません。
売上高は前期比35.6%増、営業利益は170.6%増。医療DXストック事業とイニシャル事業の拡大、継続収益の積み上がり、売上規模拡大による利益増加が寄与しました。
上場時に公表された通期予想であり、現時点では2027年6月期の四半期実績が未公表のため達成率は算出できません。
3.事業セグメントの自信度
医療DX事業の単一セグメントです。会社コメントのトーンと数値計画から自信度を推定しています。
医療DX事業
医療DXストック事業及び医療DXイニシャル事業を中心に売上高が拡大しました。
利用医療機関の増加と継続収益の積み上がりにより、売上高35.6%増、営業利益170.6%増を実現しています。
デジタル技術の活用ニーズは、中長期的に拡大していくものと見込んでおります。
利用医療機関数7,627施設、ストック収入1,391百万円、イニシャル収入832百万円を計画し、売上高24.9%増・営業利益33.1%増を見込んでいます。
低解約率を背景とするストック収入の積み上げ、新規導入施設の増加、複数プロダクトのクロスセルを成長ドライバーとして具体的なKPIを置いています。
4.最新予想信頼度
2027年6月期の会社予想は、売上高2,474百万円、営業利益458百万円、経常利益432百万円、当期純利益305百万円です。2026年9月25日の上場時に公表された予想で、2027年6月期の四半期実績はまだ開示されていません。
達成を支える材料
- 2026年6月期は売上高35.6%増、営業利益170.6%増と成長が加速しました。
- ストック収入は利用医療機関数とARPU、イニシャル収入は導入件数と平均単価というKPIに分解して計画されています。
- 2026年6月期末の解約率は0.38%で、月額課金型収益の継続性を支える材料です。
- 広告収入250百万円は、既に受注済みの広告案件と放映スケジュールを基礎に見積もられています。
未達リスク
- 利用医療機関数を5,929施設から7,627施設へ28.6%増やす計画で、新規獲得ペースが重要です。
- 販売費及び一般管理費は1,227百万円と前期比28.8%増を見込み、人員増・販売手数料・販売促進費の増加を織り込んでいます。
- イニシャル収入は導入件数と平均単価に依存し、導入時期の後ずれが年度内売上に影響します。
- 上場直後で公開会社としての業績予想達成実績がなく、2027年6月期の四半期進捗も未開示です。
収益計上時期を見る際の注意点
明確な四半期偏重の説明は確認できません。一方、上場関連費用27百万円は主として第1四半期、保険解約益12百万円は第2四半期に発生する見込みです。
最終判断
2027年6月期予想の達成可否は、現時点では判断材料不足です。 計画は利用医療機関数、ARPU、導入件数、平均単価など具体的なKPIに基づいていますが、まだ四半期進捗が開示されていません。2026年9月28日終値2,611円を上場時会社予想EPS119.84円で割ると、会社予想が達成された場合のPERは約21.8倍です。
634A レイヤード|中期成長戦略分析
分析基準日:2026年9月28日 / 東証スタンダード市場
最新の公式開示で確認できる具体的な業績目標は 2027年6月期の単年度業績予想です。 複数年度にわたる売上高・営業利益などの中期財務数値目標は、 現時点の公式開示では確認できません。
① 最新の目標業績数字|2027年6月期
| 指標 | 2026年6月期 実績 | 2027年6月期 予想 | 増減 |
|---|---|---|---|
| 売上高 | 19.80億円 | 24.74億円 | +24.9% |
| 営業利益 | 3.44億円 | 4.58億円 | +33.1% |
| 営業利益率 | 17.4% | 18.5% | +1.1pt |
| 経常利益 | 3.37億円 | 4.32億円 | +28.2% |
| 純利益 | 2.39億円 | 3.05億円 | +27.5% |
2027年6月期の主要KPI
| KPI | 2026年6月期 | 2027年6月期計画 | 増減率 |
|---|---|---|---|
| 利用医療機関数 | 5,929施設 | 7,627施設 | +28.6% |
| 医療DXストック収入 | 10.93億円 | 13.91億円 | +27.3% |
| プロダクト導入件数 | 1,889件 | 2,199件 | +16.4% |
| 医療DXイニシャル収入 | 6.26億円 | 8.32億円 | +32.9% |
| 広告収入 | 2.59億円 | 2.50億円 | −3.5% |
2026年6月期末の月次解約率は0.38%。利用医療機関数とARPU、解約率を重要KPIとして管理しています。
② 目標達成へのロードマップ
- 新規導入医療機関を継続的に獲得
- 2027年6月期に7,627施設を計画
- 販売代理店との連携を活用
- 医療DX市場でシェア拡大を進める
- WEB問診「Symview」
- 予約システム「Wakumy」
- 患者管理「Kakarite」
- 電話自動応答「Iver」
- 複数製品導入によるARPU向上
- 新規契約時の複数プロダクト契約を拡大
- 既存顧客への追加プロダクト導入
- 無人受付など高単価プロダクトを投入
- 顧客単価の継続的な引き上げを図る
- 導入時のコンサルティングを強化
- オンボーディングを重視
- カスタマーサクセスを継続
- 顧客満足度向上と解約率低下を循環させる
- AI電話エージェント「Capai」を展開
- 電話対応・問診・予約受付などを自動化
- 医療スタッフの業務負担を削減
- AI機能への継続投資と機能拡張を実施
- 病院向け医療DXコンサルティングを拡大
- 自治体・医師会とのプロジェクトを推進
- 導入事例を新規サービスへ横展開
- クリニック中心から対象市場を拡張
利益成長の仕組み
顧客獲得 利用医療機関数の拡大
↓
ストック化 月額課金による継続収益の積み上げ
↓
ARPU向上 クロスセル + 高単価プロダクト
↓
効率化 内製化 + AI活用によるコスト抑制
↓
利益拡大 営業利益率17.4% → 18.5%を計画
上場資金の主な使途
既存プロダクトの機能拡張および関連サービスの開発へ投資。
顧客獲得と導入施設増加に対応する営業・顧客支援体制を強化。
広報、IR活動、販売促進など成長に必要な費用へ充当。
プロダクト開発、販売、マーケティング、顧客支援に必要な人材の採用・育成を継続。
③ 会社が開示する主なリスク
成長継続には優秀な人材の確保と育成が必要であり、 採用競争激化によって必要人材を確保できない場合や、 中核人材が流出した場合には業績へ影響する可能性があります。
医療機関・患者の個人情報を扱うため、 不正アクセスや人的ミス等による情報漏洩が発生した場合、 損害賠償や信用低下、取引停止等につながる可能性があります。
自然災害、サイバー攻撃、サーバー障害等によってサービス運営が困難となった場合、 事業・業績へ影響する可能性があります。
2026年6月期の契約医療機関の約7割が販売代理店経由。 そのうちメディパルホールディングスグループ経由が 契約全体の約4割を占めています。
売上高・営業利益に加え、 利用医療機関数、市場シェア、月次解約率、ARPU を重要指標としています。
「顧客数の増加 → 複数製品導入 → ARPU上昇 → 低解約率維持」という SaaS型の成長循環を構築することが基本戦略です。
コメント