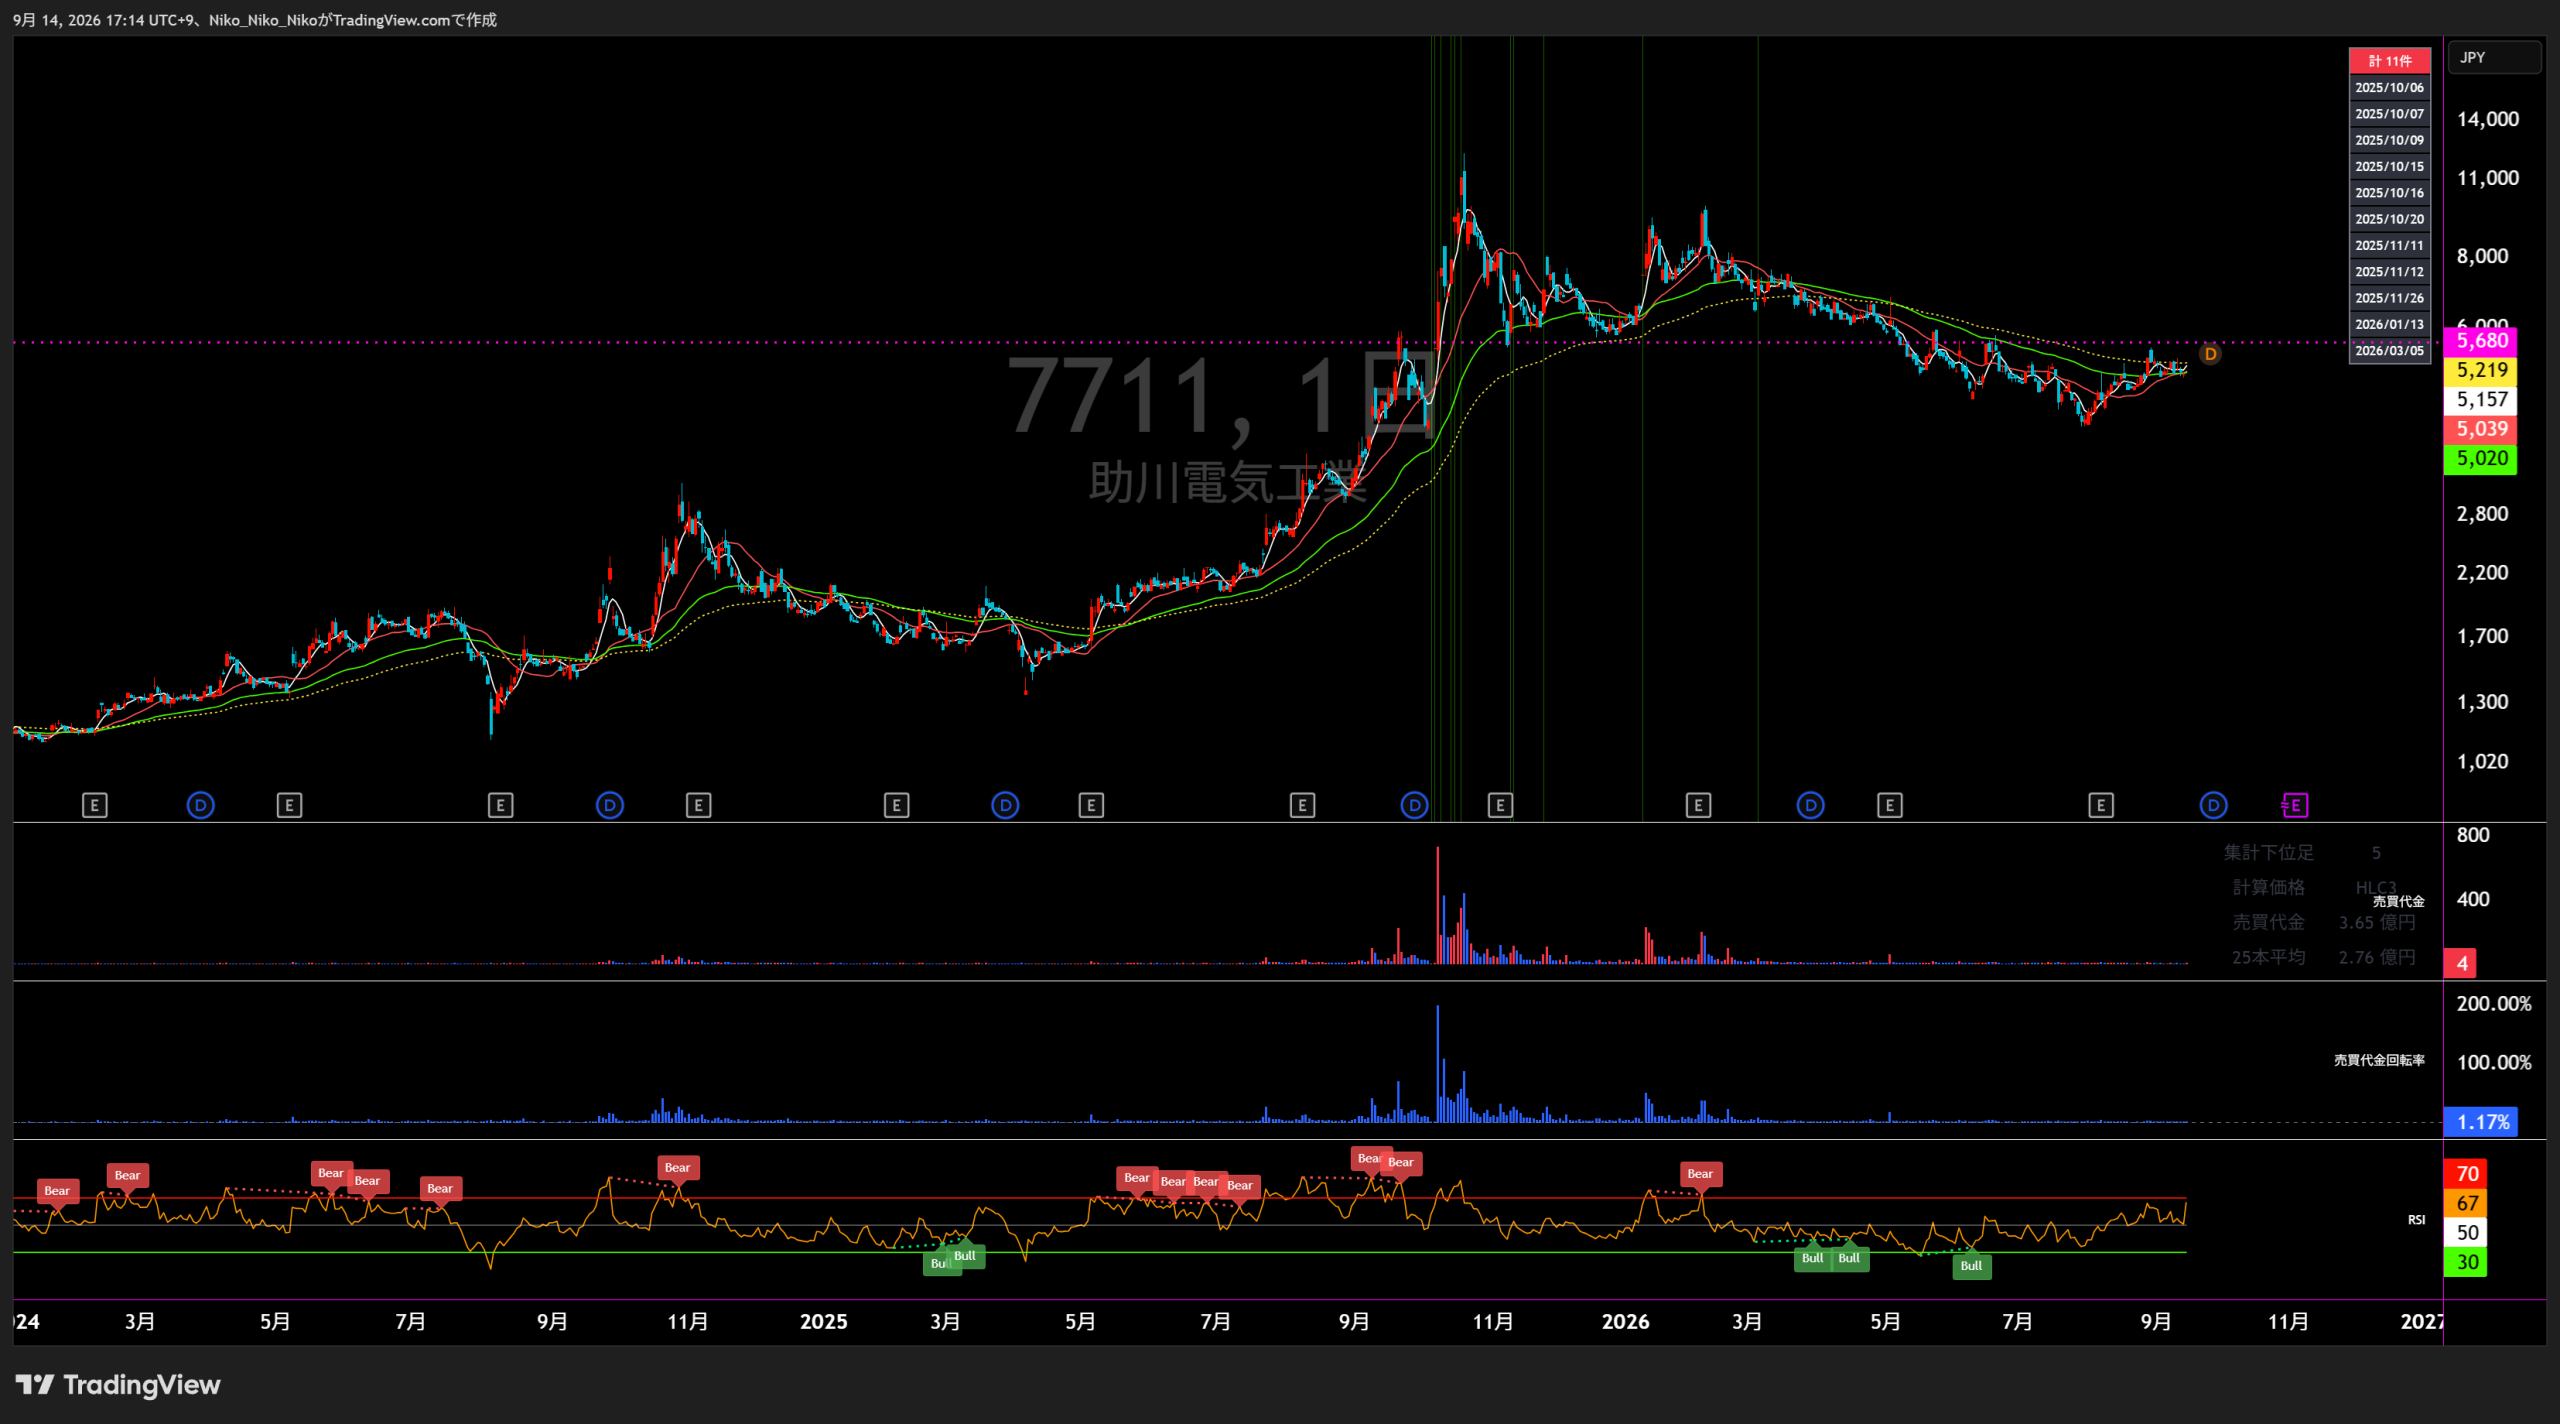
7711 助川電気工業
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
エネルギー関連事業
産業システム関連事業
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 3,698 | 4,332 +634 / +17.1% | 4,577 +245 / +5.7% | 4,964 +387 / +8.5% | 5,467 +503 / +10.1% | 6,070 |
| 営業損益 | 292 | 445 +153 / +52.4% | 589 +144 / +32.4% | 916 +327 / +55.5% | 1,165 +249 / +27.2% | 1,280 |
| 経常損益 | 288 | 468 +180 / +62.5% | 596 +128 / +27.4% | 916 +320 / +53.7% | 1,177 +261 / +28.5% | 1,290 |
| 当期純利益 | 199 | 325 +126 / +63.3% | 397 +72 / +22.2% | 637 +240 / +60.5% | 794 +157 / +24.6% | 903 |
| EPS | 33.98 | 55.46 +21.48 / +63.2% | 71.37 +15.91 / +28.7% | 115.68 +44.31 / +62.1% | 144.06 +28.38 / +24.5% | 163.74 |
| 一株配当金 | 24 | 27 +3 / +12.5% | 29 +2 / +7.4% | 34 +5 / +17.2% | 40 +6 / +17.6% | 52 |
| 純資産 | 3,498 | 3,641 +143 / +4.1% | 3,521 △120 / △3.3% | 4,219 +698 / +19.8% | 4,890 +671 / +15.9% | — |
| 営業CF | 633 | 451 △182 / △28.8% | 65 △386 / △85.6% | 202 +137 / +210.8% | 826 +624 / +308.9% | — |
| 投資CF | -105 | -98 +7 / +6.7% | -34 +64 / +65.3% | -81 △47 / △138.2% | -206 △125 / △154.3% | — |
| 財務CF | -188 | -179 +9 / +4.8% | -750 △571 / △319.0% | -344 +406 / +54.1% | -336 +8 / +2.3% | — |
| フリーCF | 528 | 353 △175 / △33.1% | 31 △322 / △91.2% | 121 +90 / +290.3% | 620 +499 / +412.4% | — |
| 受注残高 | 2,386 | 3,974 +1,588 / +66.6% | 3,602 △372 / △9.4% | 3,424 △178 / △4.9% | 4,376 +952 / +27.8% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。予想列は最新会社予想のみで、未公表項目は「—」。
1.会社予想と実績
2022年9月期から2025年9月期は各期首に公表された通期会社予想と通期実績を比較。2026年9月期は2026年5月7日に上方修正された最新通期予想を掲載しています。非連結のため純利益は「当期純利益」を使用しています。予想はすべて単一値で、レンジ予想はありません。
2.達成・未達理由
ITER関連の核融合製品が増加し、半導体の先端投資・生産能力増強やFPD設備投資も追い風となりました。売上増に加え、需要に合わせた人員配置最適化が利益を押し上げ、すべての主要指標が期首予想を上回りました。
原子力発電所の再稼働関連製品と韓国研究機関向け燃料集合体が伸長。産業システムではFPD投資の反動減があったものの、半導体製造装置関連が概ね順調で、再生資源設備向けの新規案件も寄与し、利益の伸びが売上を上回りました。
エネルギー関連で原子力再稼働向け・核融合向けが増え、売上が34.2%増加。産業システムは半導体・FPDの調整で減収でしたが、人員配置最適化による生産効率向上と予算未消化が利益を押し上げ、利益指標は期首予想を大幅に上回りました。
原子力発電所の再稼働関連と研究機関向け核融合関連が増え、エネルギー関連が増収増益。産業システムでは半導体・FPD減少を環境関連設備向けが補い、人員配置最適化による生産効率向上も寄与しました。
第2四半期累計で研究機関向け原子力関連製品と原子力発電所再稼働向け製品が当初想定を上回ったため、5月に通期予想を上方修正。第3四半期でもエネルギー関連の増勢が続き、会社は修正予想を据え置いています。
3.事業セグメントの自信度
各期の決算短信で変化した表現をセグメント別に原文引用し、需要動向・売上利益の方向性と合わせて会社の自信度を推理しています。旧「その他」は飲食店等の廃止に伴い、2026年9月期第1四半期から廃止されました。
エネルギー関連事業
原子力関連製品は低調に推移いたしましたが、研究機関向け核融合関連製品が増加した
既存原子力の弱さを核融合案件が補う局面。
国際的な研究開発プロジェクト「ITER(イーター)プロジェクト」関連である研究機関向け核融合関連製品が増加
大型研究プロジェクト向け需要が成長要因として明確化。
原子力発電所の再稼働に向けた関連製品及び韓国原子力研究機関向け燃料集合体の売上げもあり
再稼働・海外研究機関の双方に需要が広がりました。
エネルギー関連事業は、受注・売上とも順調に推移した
売上・利益とも大幅増となり、会社表現も前向き。
原子力発電所の再稼働に向けた関連製品や研究機関向け製品、核融合関連製品については溶融金属ループ等の研究機関向け製品が増加
核融合・再稼働関連の複数案件が継続。
研究機関向け核融合関連製品及び原子力発電所の再稼働に向けた関連製品が増加した
第3四半期累計でも売上・利益が約3割伸び、成長が継続。
核融合研究設備と原子力発電所再稼働関連の双方が伸び、2026年9月期Q3累計のセグメント売上・利益も前年同期比で約3割増。受注残も高水準で、会社コメントと数値がともに前向きです。
産業システム関連事業
半導体製造装置関連製品が増加した
半導体需要の増加が売上拡大を牽引。
半導体に対する需要の拡大が続き、FPD業界においても、IT用液晶パネル関係の設備投資が活発化した
半導体・FPDの双方で設備投資が追い風。
FPD製造装置関連製品が減少したものの、半導体製造装置関連製品は、ほぼ順調に推移した
FPD反動減を半導体と再生資源設備が補完。
半導体・FPD製造装置関連が、まだ調整段階から抜け出せない状況が続きました
減収局面で需要回復の遅れが鮮明。
半導体・FPD製造装置関連が、依然として調整段階の状況が続きました
環境関連設備が補ったものの主力装置需要は弱含み。
半導体製造装置関係が増加傾向に転じ始めたものの、自動車関連製品及び環境関連設備向け製品が減少した
半導体には回復兆候がある一方、全体は減収減益。
半導体製造装置には回復兆候があるものの、自動車・環境関連設備向けの減少でQ3累計は減収減益。受注残は前年同期比で増えているため先行き改善余地はあるものの、足元の業績はまだ弱いと判断します。
4.最新予想信頼度
最新会社予想は売上高6,070百万円、営業利益1,280百万円、経常利益1,290百万円、当期純利益903百万円、EPS163.74円。第3四半期累計の単純進捗率は売上74.8%、営業利益88.4%、経常利益88.7%、純利益90.8%、EPS90.8%です。これらは季節性や案件の収益計上時期を調整していない単純進捗率です。
達成できると判断する理由
- 利益4指標はQ3時点で約88~91%まで進捗し、営業利益は残り149百万円、経常利益は146百万円、純利益は83百万円で通期予想に到達します。
- エネルギー関連はQ3累計で売上高29.3%増、セグメント利益30.2%増。核融合研究機関向けと原子力発電所再稼働向けが継続して伸びています。
- Q3時点の受注残高は5,509百万円で前年同期比28.1%増。エネルギーだけでなく産業システムの受注残も増えており、先行売上の可視性を支えます。
- 会社は第2四半期の上振れを受けて5月に通期予想を上方修正し、8月のQ3発表時点でもその予想を据え置いています。
達成できないと判断する理由
- 売上の単純進捗率は74.8%で9カ月経過時点とほぼ同水準。第4四半期だけで1,528百万円の売上が必要で、利益ほど大きな余裕はありません。
- 産業システム関連はQ3累計で売上高16.8%減、セグメント利益23.7%減。半導体の回復兆候が、自動車・環境関連設備の減少をどこまで補えるかが不確定です。
- 受注残高は将来の売上候補であり、すべてが当期第4四半期に計上されるわけではありません。大型装置・研究設備の進捗や納期のずれは売上計上時期を動かします。
- 最新予想はすでに上方修正後の数値であり、期初予想より売上270百万円、営業利益100百万円高い水準までハードルが引き上げられています。
収益計上時期を見る際の注意点
最新決算短信では「下期偏重」「第4四半期偏重」といった明確な説明はありません。一方、同社は受注残高を継続開示し、過年度には進行基準売上に伴う契約資産の増加も説明しているため、装置・研究設備案件の進捗によって四半期ごとの売上計上が振れる可能性があります。上記進捗率はその点を調整していない単純進捗率です。
最終判断
エネルギー関連の高い成長が続き、産業システムの落ち込みが一段と拡大せず、第4四半期に約15.3億円の売上を計上できれば、最新通期予想は達成可能性が高いと判断します。利益はQ3までの進捗が高く、売上達成よりも余裕があります。一方、大型案件の計上遅延や産業システムの回復遅れが重なれば、まず売上高が未達となるリスクがあります。
助川電気工業 最新中長期経営方針・業績計画分析
基準日:2026年9月14日 | 最新決算開示:2026年8月6日 第3四半期決算
① 企業が掲げる目標業績数字
| 業績指標 | FY2025実績 | FY2026期初予想 | FY2026最新予想 | 上方修正率 | 前期比 |
|---|---|---|---|---|---|
| 売上高 | 5,467百万円 | 5,800百万円 | 6,070百万円 | +4.7% | +11.0% |
| 営業利益 | 1,165百万円 | 1,180百万円 | 1,280百万円 | +8.5% | +9.9% |
| 経常利益 | 1,177百万円 | 1,190百万円 | 1,290百万円 | +8.4% | +9.6% |
| 当期純利益 | 794百万円 | 833百万円 | 903百万円 | +8.4% | +13.7% |
| 1株当たり利益 | 144.06円 | 151.05円 | 163.74円 | ― | ― |
| 年間配当 | 40円 | 50円 | 52円 | +2円 | +12円 |
2026年5月7日、研究機関向け原子力関連製品と、 原子力発電所の再稼働に向けた関連製品が想定以上に増加したことを受け、 会社は通期業績予想を上方修正した。 売上高の修正率が4.7%である一方、営業利益は8.5%引き上げられており、 売上以上に利益面で上振れていることが特徴である。
第3四半期時点の通期計画進捗率
2026年9月期第3四半期累計の実績は、売上高45.42億円、 営業利益11.31億円、経常利益11.44億円、純利益8.20億円。 売上高の進捗率が約75%なのに対し営業利益は88%を超えており、 現時点では利益面の進捗が強い。
② 目標達成へのロードマップ・達成計画
原子力・核融合を成長軸へ
原子力発電所の再稼働、次世代革新炉、核融合に関する 試験研究需要を取り込み、エネルギー関連事業を成長ドライバーとする。 将来のエネルギー発電技術に対応するため技術開発投資も継続する。
半導体市場の回復を取り込む
調整局面を脱しつつある半導体製造装置向けに、 コア製品であるシース熱電対やシーズヒーターを拡販。 加熱・温度計測制御技術による差別化で受注を確保する。
多能工化による生産性向上
従業員の技量を可視化し、部門横断で複数作業を担当できる人材を育成。 受注生産特有の仕事量の変動へ柔軟に対応し、 人員配置効率と生産性を高める。
開示内容から整理したロードマップ
原子力再稼働関連需要を業績へ取り込む
研究機関向け原子力製品、核融合関連製品、 原子力発電所の再稼働向け製品の受注・売上を拡大。 この需要増加が2026年5月の業績予想上方修正を直接的に牽引している。
次世代革新炉・核融合関連を重点領域化
第7次エネルギー基本計画などを背景に、 会社は次世代革新炉に関する試験研究と核融合試験研究が 2026年以降もエネルギー関連事業を牽引すると見込む。 技術開発への投資を継続し、研究開発需要を取り込む。
半導体製造装置向け需要の回復を収益化
半導体製造装置関連は調整局面から戻りつつあるとの認識。 シース熱電対、シーズヒーター、温度計測制御技術などを活用し、 産業システム関連事業の受注回復を狙う。
若手社員の多能工化と技術継承
20~30歳代の若手社員を中心に、自部門以外の作業技術を 半年~1年程度かけて習得させる教育を実施。 部門ごとの仕事量変化に応じた柔軟な人員配置を可能にし、 生産性向上へつなげる。
足元の事業別進捗
| セグメント | 3Q累計売上高 | 前年同期比 | セグメント利益 | 前年同期比 | 状況 |
|---|---|---|---|---|---|
| エネルギー関連 | 2,725百万円 | +29.3% | 937百万円 | +30.2% | 核融合関連製品と原子力発電所再稼働関連製品が牽引 |
| 産業システム関連 | 1,817百万円 | ▲16.8% | 469百万円 | ▲23.7% | 半導体製造装置関連は回復方向だが、自動車・環境関連製品が減少 |
2026年6月末の受注残高は全社で約55.09億円、前年同期比28.1%増。 エネルギー関連の受注残高は約36.88億円で6.1%増、 産業システム関連は約18.21億円で121.2%増となっている。 特に産業システム関連の受注残急増は、 足元の売上減少とは逆に将来売上の回復を示す先行指標として注目できる。
達成シナリオを整理すると、 短期的には原子力・核融合関連で利益を確保しながら、 産業システム関連の受注回復を次の売上成長へつなげる構図となる。
また、助川電気工業は受注生産型で、技術難度の高い製品を扱う。 そのため単純な生産量拡大だけではなく、 多能工化、技術開発、高付加価値案件の遂行能力が 中長期的な利益成長の鍵となる。
③ 会社開示に記載された主な達成リスク
| リスク | 会社開示の内容 | 計画への影響 |
|---|---|---|
| 原子力産業分野への依存 | 原子力産業分野が全売上高の約45%を占める。 原子力関連需要が減少した場合には業績・財政状態へ悪影響を及ぼす可能性がある。 | 現在の成長ドライバーそのものが原子力・核融合分野であるため、 政策・研究開発計画・発電所再稼働の進捗への依存度が高い。 |
| 半導体・FPD需要の変動 | 半導体及びFPD製造装置関連分野は全売上高の約25%を占め、 最終製品需要の変動により設備需要が大きく減少する可能性がある。 | 産業システム関連を次の成長ドライバーへ戻せるかは、 半導体設備投資サイクルに左右される。 |
| 技術・コストの不確定性 | 技術的難度が高く、製作経験がない大型受注も存在。 想定外の設計・製作コストが発生する可能性がある。 | 高付加価値案件が増えても、設計・製造コスト超過が発生すると 利益率が低下する可能性がある。 |
| 生産拠点集中 | 全売上高の約9割に相当する生産を高萩工場に集中。 地震・火災・工場事故等で生産能力に重大な支障が生じる可能性がある。 | 受注残が拡大する局面では、 一拠点への生産集中が供給面の重要リスクとなる。 |
| 情報管理・サイバーリスク | 顧客情報、技術情報などを扱うため、 サイバー攻撃、不正アクセス、ウイルス感染、システム障害、 情報流出などをリスクとして挙げている。 | 研究機関や高度技術案件を多く扱う企業であり、 技術情報の流出や業務停止は事業継続へ影響する可能性がある。 |
達成可能性を見るうえでの注目ポイント
| 確認項目 | 現在の状況 | 評価ポイント |
|---|---|---|
| 通期営業利益進捗 | 88.4% | 3Q時点として高い進捗 |
| エネルギー関連売上 | +29.3% | 現在の最大の成長エンジン |
| エネルギー関連利益 | +30.2% | 売上増が利益増へ結び付いている |
| 産業システム関連売上 | ▲16.8% | 現時点では業績の弱点 |
| 産業システム受注残 | +121.2% | 今後の売上回復を示す重要な先行指標 |
| 全社受注残 | +28.1% | 約55.09億円を確保 |
総括
助川電気工業は正式な複数年度数値中計を公表していないものの、 中長期の方向性は明確である。 原子力再稼働・次世代革新炉・核融合分野を成長の中心に置き、 半導体製造装置関連の回復を第2の成長軸として取り込む戦略である。
FY2026ではすでに業績予想を上方修正し、 3Q時点で営業利益計画の88.4%、純利益計画の90.8%まで進捗している。 一方で、産業システム関連の売上・利益は前年同期を下回るため、 現在の好業績はエネルギー関連への依存度が高い。
今後を見るうえで特に重要なのは、 ①原子力・核融合関連受注の継続、 ②急増した産業システム受注残の売上化、 ③半導体製造装置向け需要の本格回復、 ④高難度案件での利益率維持、 ⑤多能工化による生産能力向上の5点となる。
・助川電気工業「2026年9月期 第3四半期決算短信」2026年8月6日
・助川電気工業「通期業績予想の修正及び剰余金の配当(中間配当)並びに期末配当予想の修正に関するお知らせ」2026年5月7日
・助川電気工業「第88期(2025年9月期)有価証券報告書」2025年12月15日
※業績数値・受注残・リスク項目は会社開示値。進捗率および本文中の評価・整理は公開資料を基に算出・分析。

コメント