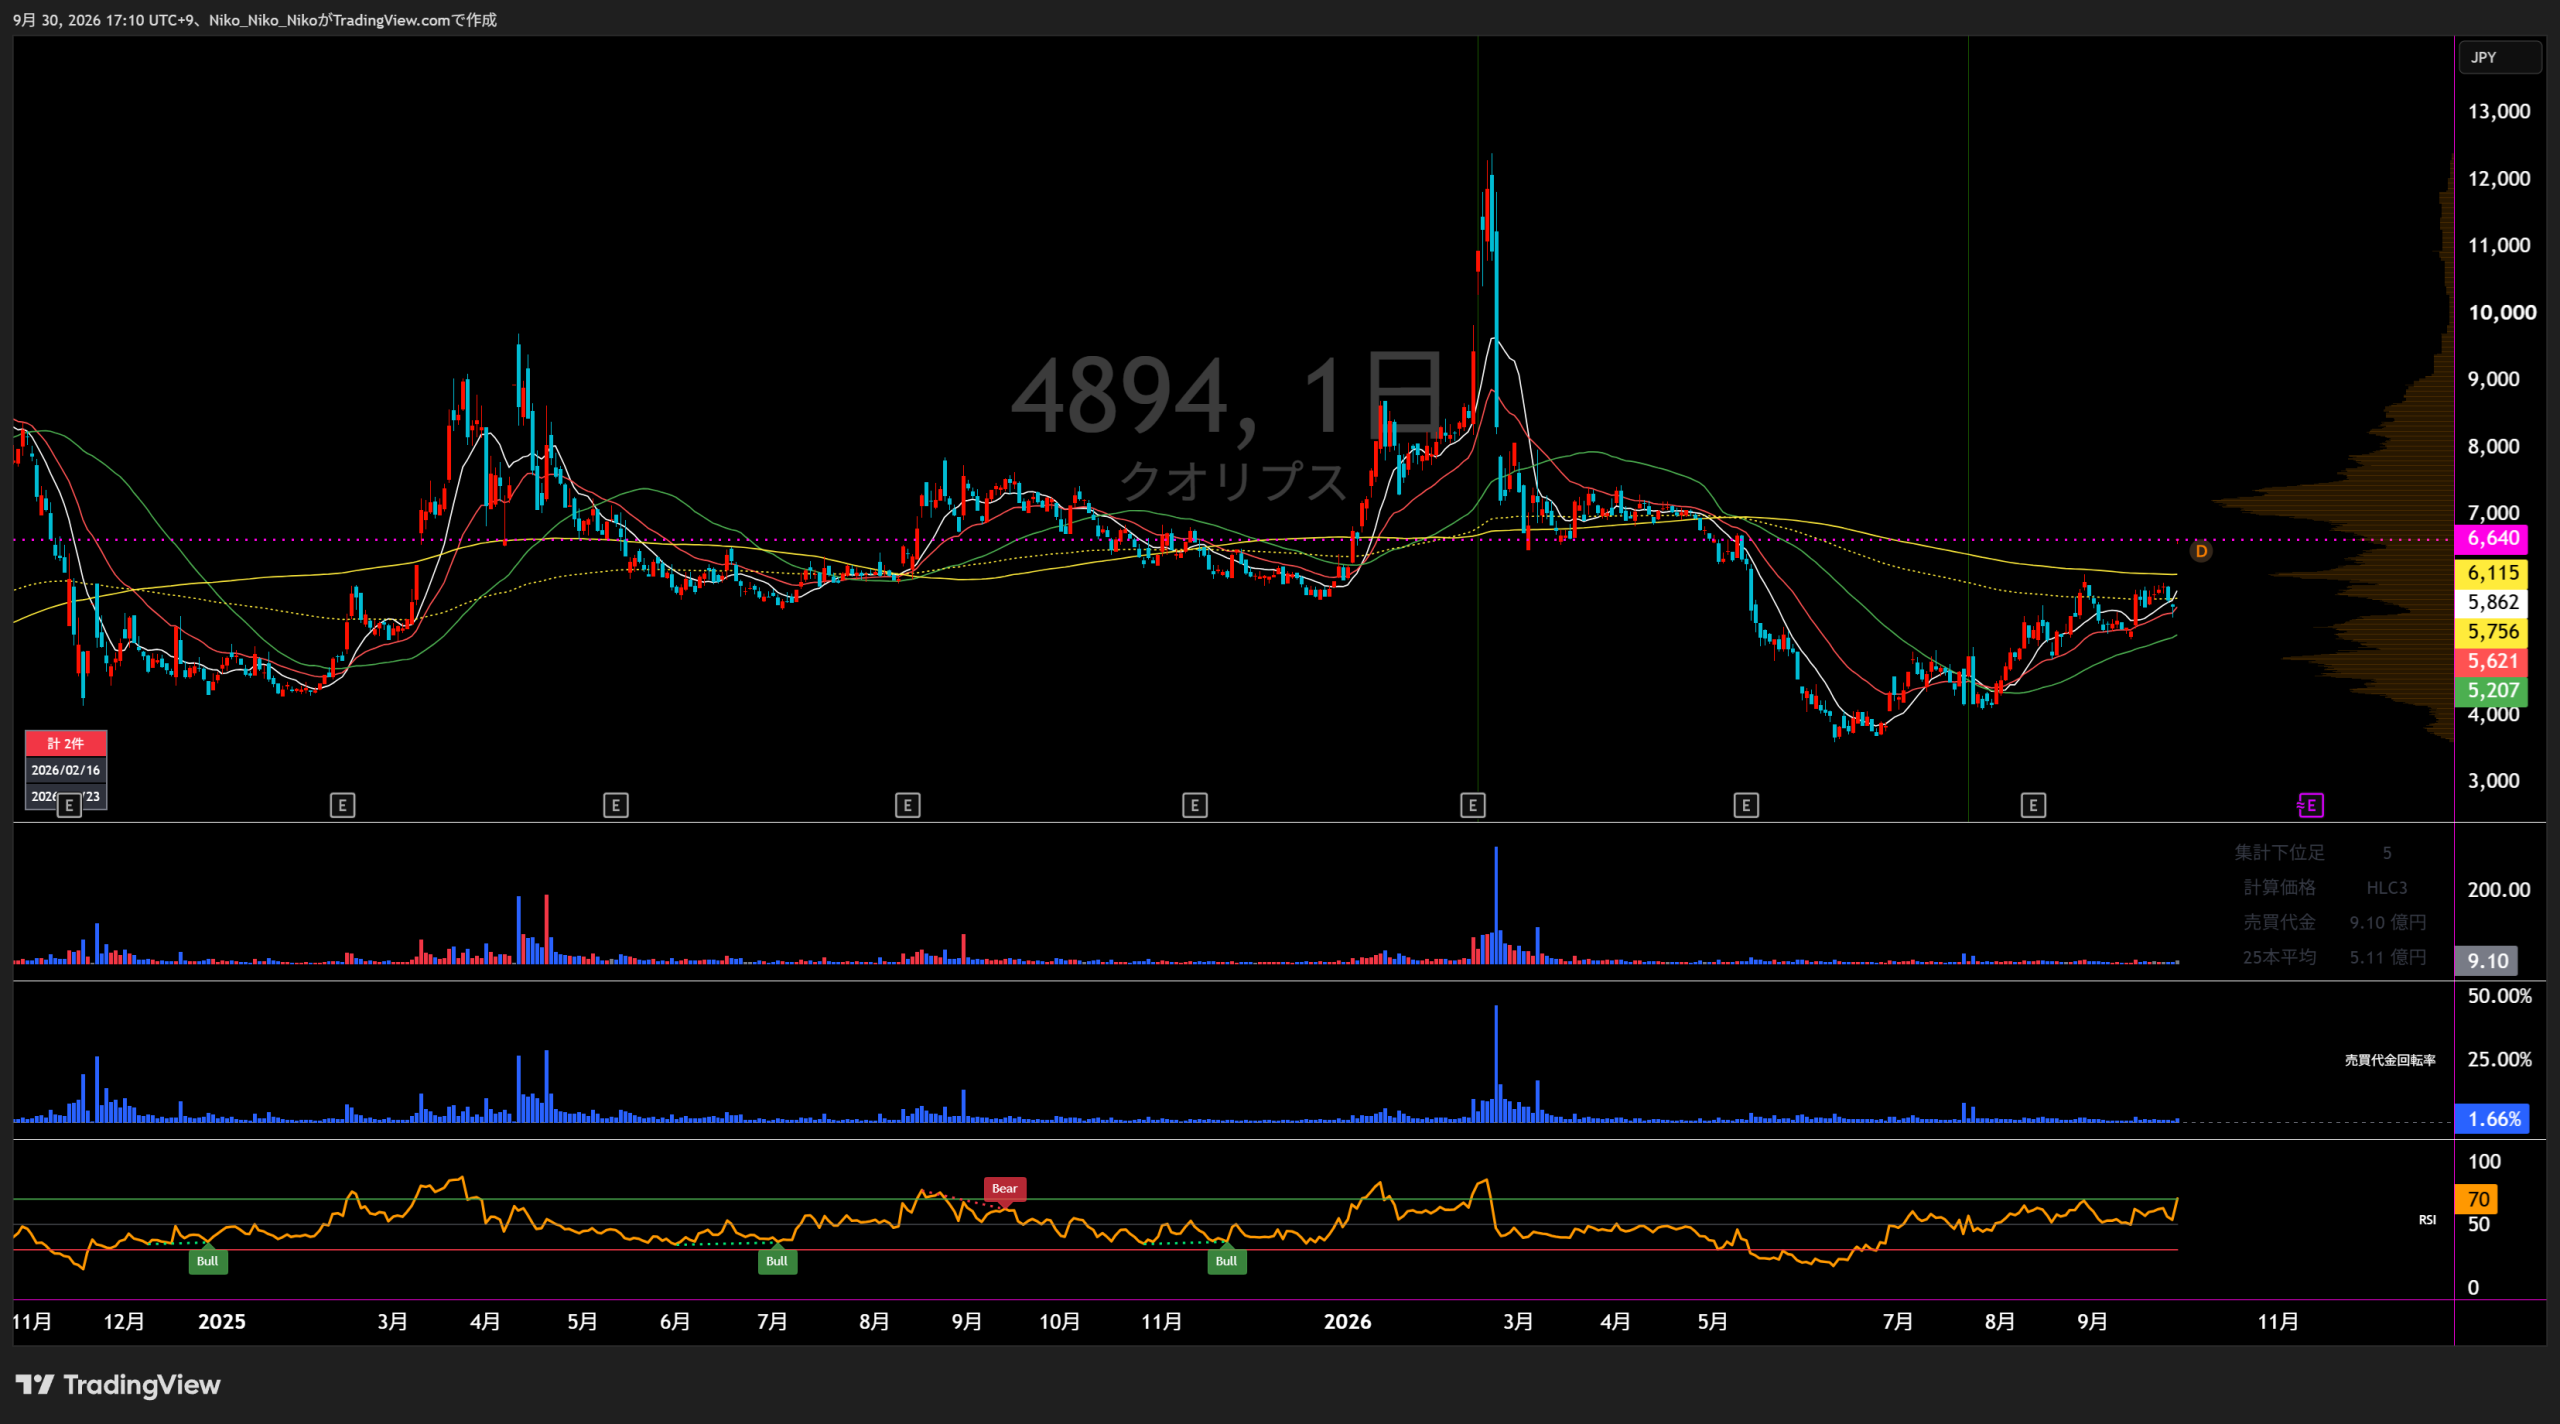
ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
4894 クオリプス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
再生医療等製品事業
上場後業績サマリー
| 業績項目 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|
| 売上高 | 23 | 175 +152.1 / +658.4% | 212 +37.1 / +21.2% | 540 +327.7 / +154.3% |
| 営業損益 | △588 | △590 前年差 △1.8 / 損失0.3%拡大 | △1,081 前年差 △491.0 / 損失83.2%拡大 | △1,030 前年差 +51.3 / 損失4.7%縮小 |
| 経常損益 | △628 | △642 前年差 △14.1 / 損失2.2%拡大 | △1,029 前年差 △386.5 / 損失60.2%拡大 | △580 前年差 +448.5 / 損失43.6%縮小 |
| 当期純利益 | △632 | △644 前年差 △12.2 / 損失1.9%拡大 | △1,023 前年差 △378.3 / 損失58.7%拡大 | △570 前年差 +452.6 / 損失44.3%縮小 |
| EPS | △85.86円 | △80.52円 前年差 +5.3 / 損失6.2%縮小 | △124.54円 前年差 △44.0 / 損失54.7%拡大 | △69.01円 前年差 +55.5 / 損失44.6%縮小 |
| 一株配当金 | 0.00円 | 0.00円 前年差 ±0.0 / ±0.0% | 0.00円 前年差 ±0.0 / ±0.0% | 0.00円 前年差 ±0.0 / ±0.0% |
| 純資産 | 5,984 | 5,530 △454.1 / △7.6% | 4,769 △760.4 / △13.8% | — |
| 営業CF | △451 | △813 前年差 △361.6 / 損失80.2%拡大 | △1,060 前年差 △247.3 / 損失30.4%拡大 | — |
| 投資CF | △35 | △120 前年差 △85.0 / 損失242.9%拡大 | △35 前年差 +85.0 / 損失70.9%縮小 | — |
| 財務CF | 3,125 | 145 △2,980.3 / △95.4% | 204 +59.1 / +40.7% | — |
| フリーCF | △486 | △933 前年差 △446.5 / 損失91.9%拡大 | △1,095 前年差 △162.2 / 損失17.4%拡大 | — |
1.会社予想と実績
2025年3月期・2026年3月期は前期末に公表された通期会社予想と実績を比較し、2027年3月期は2026年8月13日時点の最新会社予想を掲載しています。
2.達成・未達理由
決算短信では、売上高は主にCDMOサービスで計上したと説明されています。また、研究開発費総額は1,029百万円でしたが、共同研究開発パートナーからの受入額を控除した販売費及び一般管理費上の研究開発費は334百万円でした。これらの開示事項と実績値から、売上の上振れと費用負担の抑制が会社予想比の損失縮小につながったことが確認できます。
会社は期初にCDMOサービスを中心とした売上を見込んでいましたが、実績売上高は212百万円にとどまりました。研究開発費総額は970百万円と前年より減少した一方、共同研究開発費受入額控除後の研究開発費は634百万円と89.8%増加しており、販売費及び一般管理費の増加が損失拡大の主要な開示要因です。
3.事業セグメントの自信度
再生医療等製品事業
早期の製造販売承認申請を最優先事項として位置付けた上で経営資源を集中
国内心筋細胞シートは治験後の評価と申請準備段階で、事業化前の研究開発色が強い局面でした。
2025年4月に厚生労働省に対し、再生医療等製品製造販売承認申請を行いました。
申請という重要マイルストーンを達成し、米国ではスタンフォード大学との共同研究も開始しました。
患者様に一日も早くリハートⓇを提供できるよう製造販売後調査に向けた供給体制の整備等を進めてまいります。
2026年3月に国内承認を取得。米国でもFDAとのpre-IND会議を行い、IND申請に向けた準備を進めています。
保険収載後にリハートの販売が開始されます。
保険償還価格53,200,000円が了承され、9月1日の保険収載に向け供給体制・医療機関訪問・患者登録準備を進めました。
国内では承認・保険収載を経て、2026年9月には保険適用後第1例目の移植が実施され、研究開発段階から実販売・実装段階へ移行しています。一方、売上規模の立ち上がり速度は今後の決算で確認が必要です。
4.最新予想信頼度
2027年3月期の最新会社予想は、売上高540百万円、営業損失1,030百万円、経常損失580百万円、親会社株主に帰属する当期純損失570百万円、EPS△69.01円です。第1四半期は売上高1.55百万円、営業損失333百万円、経常損失322百万円、親会社株主に帰属する四半期純損失318百万円でした。
達成できる可能性を支える材料
- リハートは2026年3月に条件及び期限付き製造販売承認を取得し、保険償還価格53,200,000円が決定、9月1日に保険収載されました。
- 9月には保険適用後第1例目の移植が実施されており、販売開始の前提となる実装プロセスは実際に動き始めています。
- 最新会社予想は薬価決定後に売上高540百万円へ具体化され、8月13日の第1四半期決算時点でも据え置かれています。
達成できない可能性を示す材料
- 第1四半期は保険収載前で売上高1.55百万円にとどまり、通期売上高540百万円のほぼ全額を第2四半期後半以降、とくに下期で計上する構造です。
- 保険収載後の症例数・売上計上ペースを示す決算実績はまだなく、540百万円の達成可能性を定量評価する実績データが不足しています。
- 第1四半期の研究開発費は208.7百万円と前年同期比98.9%増加しました。承認取得で共同研究開発契約が終了し、共同研究開発費受入額が減少したことも費用負担を押し上げています。
収益計上時期を見る際の注意点
リハートの保険収載日は2026年9月1日で、会社は保険収載後に販売開始と説明しています。そのため第1四半期の売上単純進捗率0.3%を年間進捗の評価にそのまま用いることはできません。2027年3月期は明確な下期偏重型であり、今後の症例数・出荷・売上計上を確認する必要があります。
最終判断
現時点では、会社予想の達成・未達を確実に判断できるだけの販売実績がありません。 保険収載と第1例目の移植により事業化は開始していますが、通期売上高540百万円の大半を今後の期間で計上する必要があります。予想EPSは△69.01円のため、会社予想が達成された場合でもPERは算定できません。
クオリプス|事業計画・成長可能性分析
最新「事業計画及び成長可能性に関する事項」:2026年6月30日公表 / 2026年9月30日時点の開示情報を反映
クオリプスは、iPS細胞由来心筋細胞シート「リハート®」の国内事業化を第一の収益ドライバーとし、 海外展開、カテーテル治療、再生因子誘導剤、CDMO・大量細胞製造へ事業を拡大する計画です。
業績目標・最新会社予想
2026年6月の事業計画公表時点ではリハートの保険償還価格が未決定だったため、 2027年3月期の売上高予想は未開示でした。その後、保険償還価格決定を受け、 2026年7月28日に売上高5.4億円を含む通期予想が開示されました。
| 項目 | 2026年3月期 実績 | 2027年3月期 会社予想 |
|---|---|---|
| 売上高 | 2.12億円 | 5.40億円 |
| 営業利益 | ▲10.81億円 | ▲10.30億円 |
| 経常利益 | ▲10.29億円 | ▲5.80億円 |
| 親会社株主帰属純利益 | ▲10.23億円 | ▲5.70億円 |
2027年3月期も営業赤字を見込んでおり、会社が掲げる「早期の黒字化」は、 リハート販売拡大と後続事業の成長を経て目指す位置付けです。
リハートの事業化ロードマップ
ヒト(同種)iPS細胞由来心筋細胞シート「リハート」が、 国内で条件及び期限付き製造販売承認を取得。
公的医療保険へ収載。保険償還価格は5,320万円。
承認・保険収載後の第1例目となる移植を実施。
国内の登録医療機関・患者登録を拡大し、国内販売数量の増加を図る。 会社予想では2027年3月期の売上高は第3四半期以降に偏る見込み。
海外病院などとの提携を進め、海外売上の創出を目指す。
黒字化へ向けた3つの柱
| 柱 | 会社が掲げる施策 | 狙い |
|---|---|---|
| ① リハートの販売拡大 | 国内患者のリクルート、登録医療機関の拡大、海外病院等との提携、 生産体制強化、販管費削減 | 早期の黒字化・キャッシュフロー改善 |
| ② 後続製品の開発 | 朝日インテックとのカテーテル治療開発、YSシリーズの肝臓等で医師主導治験準備 | 収益源の多角化 |
| ③ 大量培養・CDMO | 再生CDMO補助金を活用したパイロットスケールプラント、 大量細胞製造自動化技術の開発 | 細胞治療市場拡大への対応とCDMO収益拡大 |
後続パイプラインと資金投入計画
| 対象 | 用途 | 2027年3月期以降の計画額 |
|---|---|---|
| 心筋細胞シート/拡張型心筋症(DCM) | 臨床試験 | 4.3億円 ※一時中断 |
| 心筋細胞シート/海外・虚血性心筋症(ICM) | 臨床試験 | 3.6億円 |
| カテーテル治療 | 急性心筋梗塞・慢性完全閉塞に対する非臨床/臨床試験 | 14.5億円 |
| 設備投資 | 生産能力拡大を目的とした新たな細胞培養加工施設 | 3.0億円 |
| 合計 | 研究開発・生産能力拡大 | 25.4億円 |
大量培養・CDMOのロードマップ
クオリプスは、VMaCSを通じてiPS細胞由来製品の大量製造技術を開発しています。 事業計画では、中之島クロスのパイロットスケールプラントで 2026年7月からプロセス開発事業を開始予定としています。
- 大量培養工程を構成する自動化装置の開発
- パイロットスケールで製造プロセスを検証
- リハートを含む大量製造プロセスの確立
- 将来の大型大量製造施設へ技術を導入
- プロセス開発受託から大量製造CDMOへ展開
心筋細胞シートだけでなく、カテーテル、再生因子誘導剤、 CDMOを追加することで、複数の収益源を持つ事業構造への移行を計画しています。
会社が開示している主な達成リスク
開発・承認の遅延、安全性・有効性の問題、競合技術の進歩などにより、 上市遅延や計画変更が発生する可能性があります。
対応策:研究機関・製薬企業との共同研究、複数パイプラインによる収益源分散。
人材採用・育成の遅れや人材流出によって、研究開発や製造活動に遅延が生じる可能性があります。
対応策:人材確保・育成と、経験・見識・人的ネットワークの承継。
将来的な保険償還価格の引き下げ等により、製品収益性が低下する可能性があります。
対応策:複数パイプラインによる収益多角化と、米国を含む海外市場への展開。
計画達成の確認ポイント
| 確認項目 | 会社計画上の位置付け |
|---|---|
| リハートの症例数・導入医療機関 | 国内売上拡大の中心 |
| 海外売上 | 2027年3月期の重点施策 |
| リハート生産能力 | 販売拡大を支える製造基盤 |
| カテーテル治療 | 後続パイプラインでは最大の資金投入計画 |
| YSシリーズ | 肝臓等で医師主導治験準備 |
| 大量培養・CDMO | 将来の大規模細胞製造事業への基盤 |
| 営業キャッシュフロー | リハート販売拡大等による早期プラス転換を目指す |
・クオリプス株式会社「事業計画及び成長可能性に関する事項」2026年6月30日
・クオリプス株式会社「通期連結業績予想の上方修正に関するお知らせ」2026年7月28日
・クオリプス株式会社「リハートの保険収載に関するお知らせ」2026年9月1日
・クオリプス株式会社「再生医療等製品『リハート』第1例目の移植実施に関するお知らせ」2026年9月29日

コメント