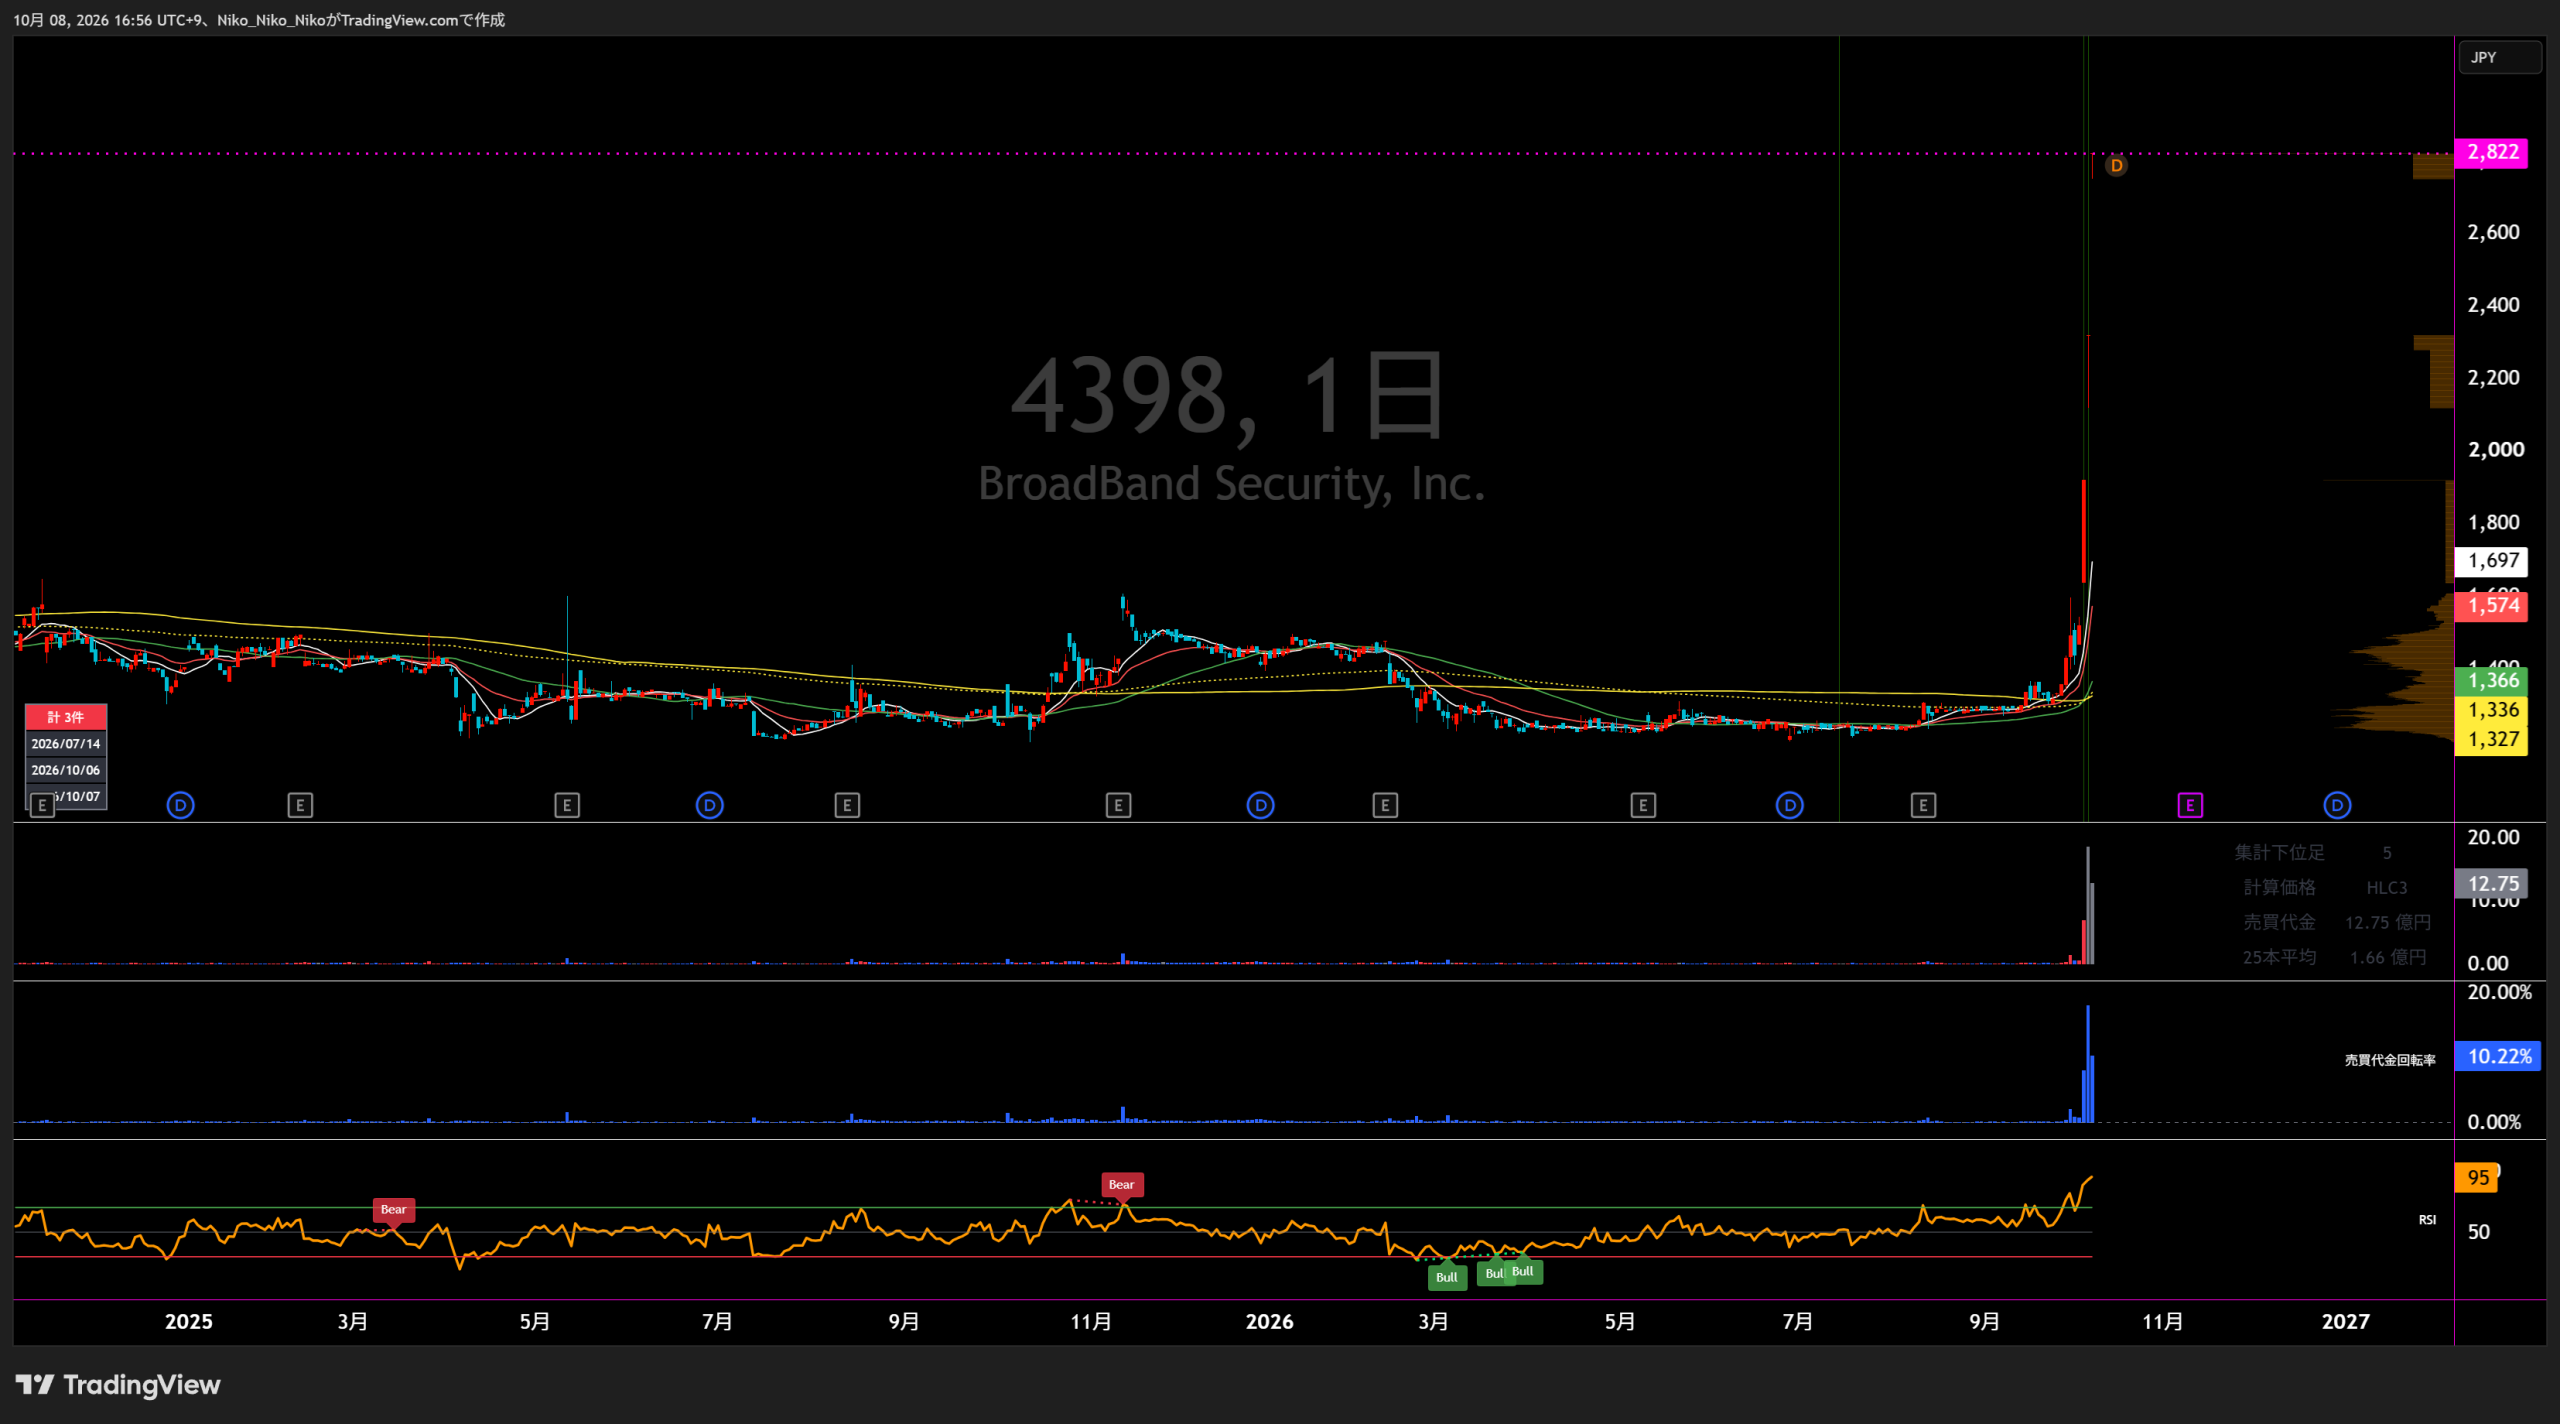
4398 ブロードバンドセキュリティ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
セキュリティサービス事業
直近5年業績サマリー
| 業績項目 | 2022年6月期 | 2023年6月期 | 2024年6月期 | 2025年6月期 | 2026年6月期 | 2027年6月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 5,216 | 5,904 +688 / +13.2% | 6,457 +553 / +9.4% | 6,103 △354 / △5.5% | 6,779 +676 / +11.1% | 7,600 +821 / +12.1% |
| 営業損益 | 509 | 531 +22 / +4.3% | 689 +158 / +29.8% | 257 △432 / △62.7% | 511 +254 / +98.8% | 750 +239 / +46.8% |
| 経常損益 | 497 | 528 +31 / +6.2% | 694 +166 / +31.4% | 251 △443 / △63.8% | 542 +291 / +115.9% | 730 +188 / +34.7% |
| 当期純利益 | 352 | 416 +64 / +18.2% | 455 +39 / +9.4% | 142 △313 / △68.8% | 371 +229 / +161.3% | 470 +99 / +26.7% |
| EPS | 79.90円 | 94.89円 +14.99円 / +18.8% | 103.37円 +8.48円 / +8.9% | 32.42円 △70.95円 / △68.6% | 84.44円 +52.02円 / +160.5% | 106.96円 +22.52円 / +26.7% |
| 一株配当金 | 10.00円 | 10.00円 ±0.00円 / ±0.0% | 10.00円 ±0.00円 / ±0.0% | 15.00円 +5.00円 / +50.0% | 16.00円 +1.00円 / +6.7% | 17.00円 +1.00円 / +6.2% |
| 純資産 | 1,237 | 1,628 +391 / +31.6% | 2,066 +438 / +26.9% | 2,107 +41 / +2.0% | 2,427 +320 / +15.2% | — |
| 営業CF | 752 | 493 △259 / △34.4% | 895 +402 / +81.5% | 102 △793 / △88.6% | 549 +447 / +438.2% | — |
| 投資CF | -101 | -86 +15 / +14.9% | -225 △139 / △161.6% | -298 △73 / △32.4% | -279 +19 / +6.4% | — |
| 財務CF | -327 | -308 +19 / +5.8% | -116 +192 / +62.3% | -275 △159 / △137.1% | -16 +259 / +94.2% | — |
| フリーCF | 651 | 407 △244 / △37.5% | 670 +263 / +64.6% | -196 △866 / △129.3% | 270 +466 / +237.8% | — |
1.会社予想と実績
各年度の期初会社予想と通期実績を比較しています。
2022年6月期
2023年6月期
2024年6月期
2025年6月期
2026年6月期
2.達成・未達理由
ゴメス・コンサルティング事業の承継で金融機関を中心に顧客基盤を拡大し、東北セキュリティ診断センターの開所やEDRの24時間365日監視サービス開始など事業領域を広げました。情報セキュリティ需要の拡大も追い風となり、売上・利益とも予想を超過しました。
ランサムウェアやサプライチェーン攻撃への対策支援を拡大し、売上高は期初予想を上回りました。一方、営業利益と経常利益は予想を下回りました。期末決算短信では、この利益未達について個別要因の明示は確認できません。
サプライチェーン向け対策や地方公共団体向けサービスを拡大し、売上高は期初予想をわずかに下回ったものの、営業利益・経常利益・純利益・EPSは予想を上回りました。期末短信では利益超過の個別要因は明示されていません。
監査・コンサルティングを起点とする総合ソリューション提案へ営業戦略を転換した結果、商談規模は拡大した一方、案件のクロージングや精査に想定以上の時間を要し、売上計上が遅延しました。売上・利益とも期初予想を大きく下回りました。
監査・コンサルティングの伸長やG-MDRの拡大により前期から大幅に回復しましたが、売上高・営業利益・経常利益・純利益・EPSはいずれも期初予想を下回りました。期末資料では回復要因は示されている一方、期初予想未達の個別要因は明確に分解されていません。
3.事業セグメントの自信度
会社コメントのトーンから、単一セグメントであるセキュリティサービス事業への自信度を推定しています。
セキュリティサービス事業
事業をさらに拡大しております。
EDRの24時間365日監視を開始し、金融顧客基盤や地方拠点も拡大。成長投資と事業拡張を明確に進めるトーンでした。
その対策整備の支援事業を拡大しております。
ランサムウェアやサプライチェーン攻撃の増加を需要機会と捉え、対策支援と地方のセキュリティ市場拡大を進めました。
事業を展開しております。
生成AI・クラウド活用とサイバー犯罪高度化を背景に、サプライチェーン対策や地方公共団体向けサービスを拡大しました。
将来的な事業成長に向けた基盤を構築できたものと考えております。
営業戦略転換で短期業績は大きく悪化しましたが、総合提案型への転換自体は将来成長の基盤と評価。慎重さと前向きさが併存しました。
情報セキュリティ市場は今後も着実な成長が見込まれております。
2027年6月期予想では市場拡大に加え、人材育成やガバナンス支援を通じて監査・コンサルティングの生産効率と利益率を高める方針を示しています。
2027年6月期計画では、情報セキュリティ市場の拡大を前提に、専門人材の育成と監査・コンサルティングの生産効率・利益率向上を明確に掲げています。
4.最新予想信頼度
2027年6月期の会社予想は、売上高7,600百万円、営業利益750百万円、経常利益730百万円、当期純利益470百万円、EPS106.96円です。2026年6月期実績に対し、売上高は12.1%増、営業利益は46.6%増を見込んでいます。
達成できると判断する理由
- 2026年6月期は売上高が前期比11.1%増、営業利益が98.4%増まで回復し、監査・コンサルティングとG-MDRの拡大が成長ドライバーとして確認されています。
- 会社は企業のデジタル化、AI普及、能動的サイバー防御、サプライチェーン対策を背景に情報セキュリティ市場の継続成長を見込んでいます。
- 人材育成と新サービス展開により、監査・コンサルティングの生産効率と利益率を高める方針を明示しており、利益成長を売上成長以上に伸ばす計画と整合します。
達成できないと判断する理由
- 営業利益は511百万円から750百万円へ46.6%増が必要で、営業利益率も7.5%から約9.9%へ2ポイント超の改善が必要です。
- 2025年6月期、2026年6月期はいずれも期初会社予想を下回っており、直近2年は計画精度に弱さが残っています。
- 2027年6月期は第1四半期決算発表前であり、現時点では会社計画に対する実績進捗を確認できません。
収益計上時期を見る際の注意点
2025年6月期は案件のクロージングや精査に時間を要し、売上計上が後ろ倒しとなった実績があります。2027年6月期について、会社資料で明確な四半期偏重の説明は確認できません。
最終判断
売上高7,600百万円は2026年6月期の回復トレンドを維持できれば射程圏ですが、営業利益750百万円の達成には監査・コンサルティングの生産性向上と高付加価値サービスの拡大による利益率改善が不可欠です。現時点では「達成可能性は中」と判断します。2026年10月5日終値1,522円を予想EPS106.96円で割ると、会社予想が達成された場合のPERは約14.2倍です。
ブロードバンドセキュリティ
対象:経営ビジョン「Vision 2030」/ 成長戦略「Action 2024」/ 最新業績:2026年6月期実績・2027年6月期会社予想
1. Vision 2030で会社が明示している数値目標
| 指標 | 基準値 | 2030年目標 |
|---|---|---|
| 顧客数 | 1,568社 | 3,000社 |
| 平均報酬 | 785万円以上 | 1,000万円以上 |
| 既存事業の成長率 | 過去5年 CAGR 11% | CAGR 11%を維持 |
会社はVision 2030における2030年の売上高・営業利益・純利益の金額目標を明示していないため、推定値は掲載していない。
2. 直近の会社業績計画
| 指標 | 2025/6 実績 | 2026/6 実績 | 2027/6 会社予想 |
|---|---|---|---|
| 売上高 | 6,103百万円 | 6,779百万円 | 7,600百万円 |
| 営業利益 | 257百万円 | 511百万円 | 750百万円 |
| 経常利益 | 251百万円 | 542百万円 | 730百万円 |
| 当期純利益 | 142百万円 | 371百万円 | 470百万円 |
| EPS | 32.42円 | 84.44円 | 106.34円 |
2027年6月期会社予想は売上高+12.1%、営業利益+46.6%、経常利益+34.7%、純利益+26.7%。売上成長以上の利益成長を計画している。
3. 目標達成へのロードマップ
サプライチェーン攻撃、社会インフラへの攻撃、AI時代の新たな脅威など、2030年に向けて拡大する社会課題に対応する新サービス・新規事業を収益化する。
2026年卒から新卒定期採用を本格化し、5年間で60名の採用を目指す。教育・育成を強化してサービス品質と生産性の向上につなげる。
既存事業で過去5年のCAGR11%を維持しつつ、業種別ソリューションを強化。顧客深耕と高付加価値サービスにより利益率向上を狙う。
4. 現在の事業基盤
重要インフラ14業種、日経225企業の約4割をカバー。診断は延べ6万システム以上への提供実績を持つ。
5. 計画進捗を見るうえで重要な確認点
2026年6月期実績は売上高6,779百万円、営業利益511百万円。期初予想の売上高7,100百万円、営業利益700百万円に対し、それぞれ約4.5%、約27.0%下回った。Vision 2030の成否を見るうえでは、顧客数拡大だけでなく、人員増強を利益成長へつなげられるか、既存事業CAGR11%を継続できるかが重要。
6. 中期計画の要点
最大の定量目標は顧客数3,000社と平均報酬1,000万円以上。成長戦略は、新規セキュリティ領域への参入、5年で60名の新卒採用、既存事業CAGR11%維持の3本柱。直近2027年6月期は売上76億円・営業利益7.5億円を計画しており、利益率改善を伴う成長フェーズへの回帰を目指している。
https://www.bbsec.co.jp/ir/vision/vision2030.html
https://www.bbsec.co.jp/ir/news/index.html
https://www.bbsec.co.jp/ir/index.html

コメント