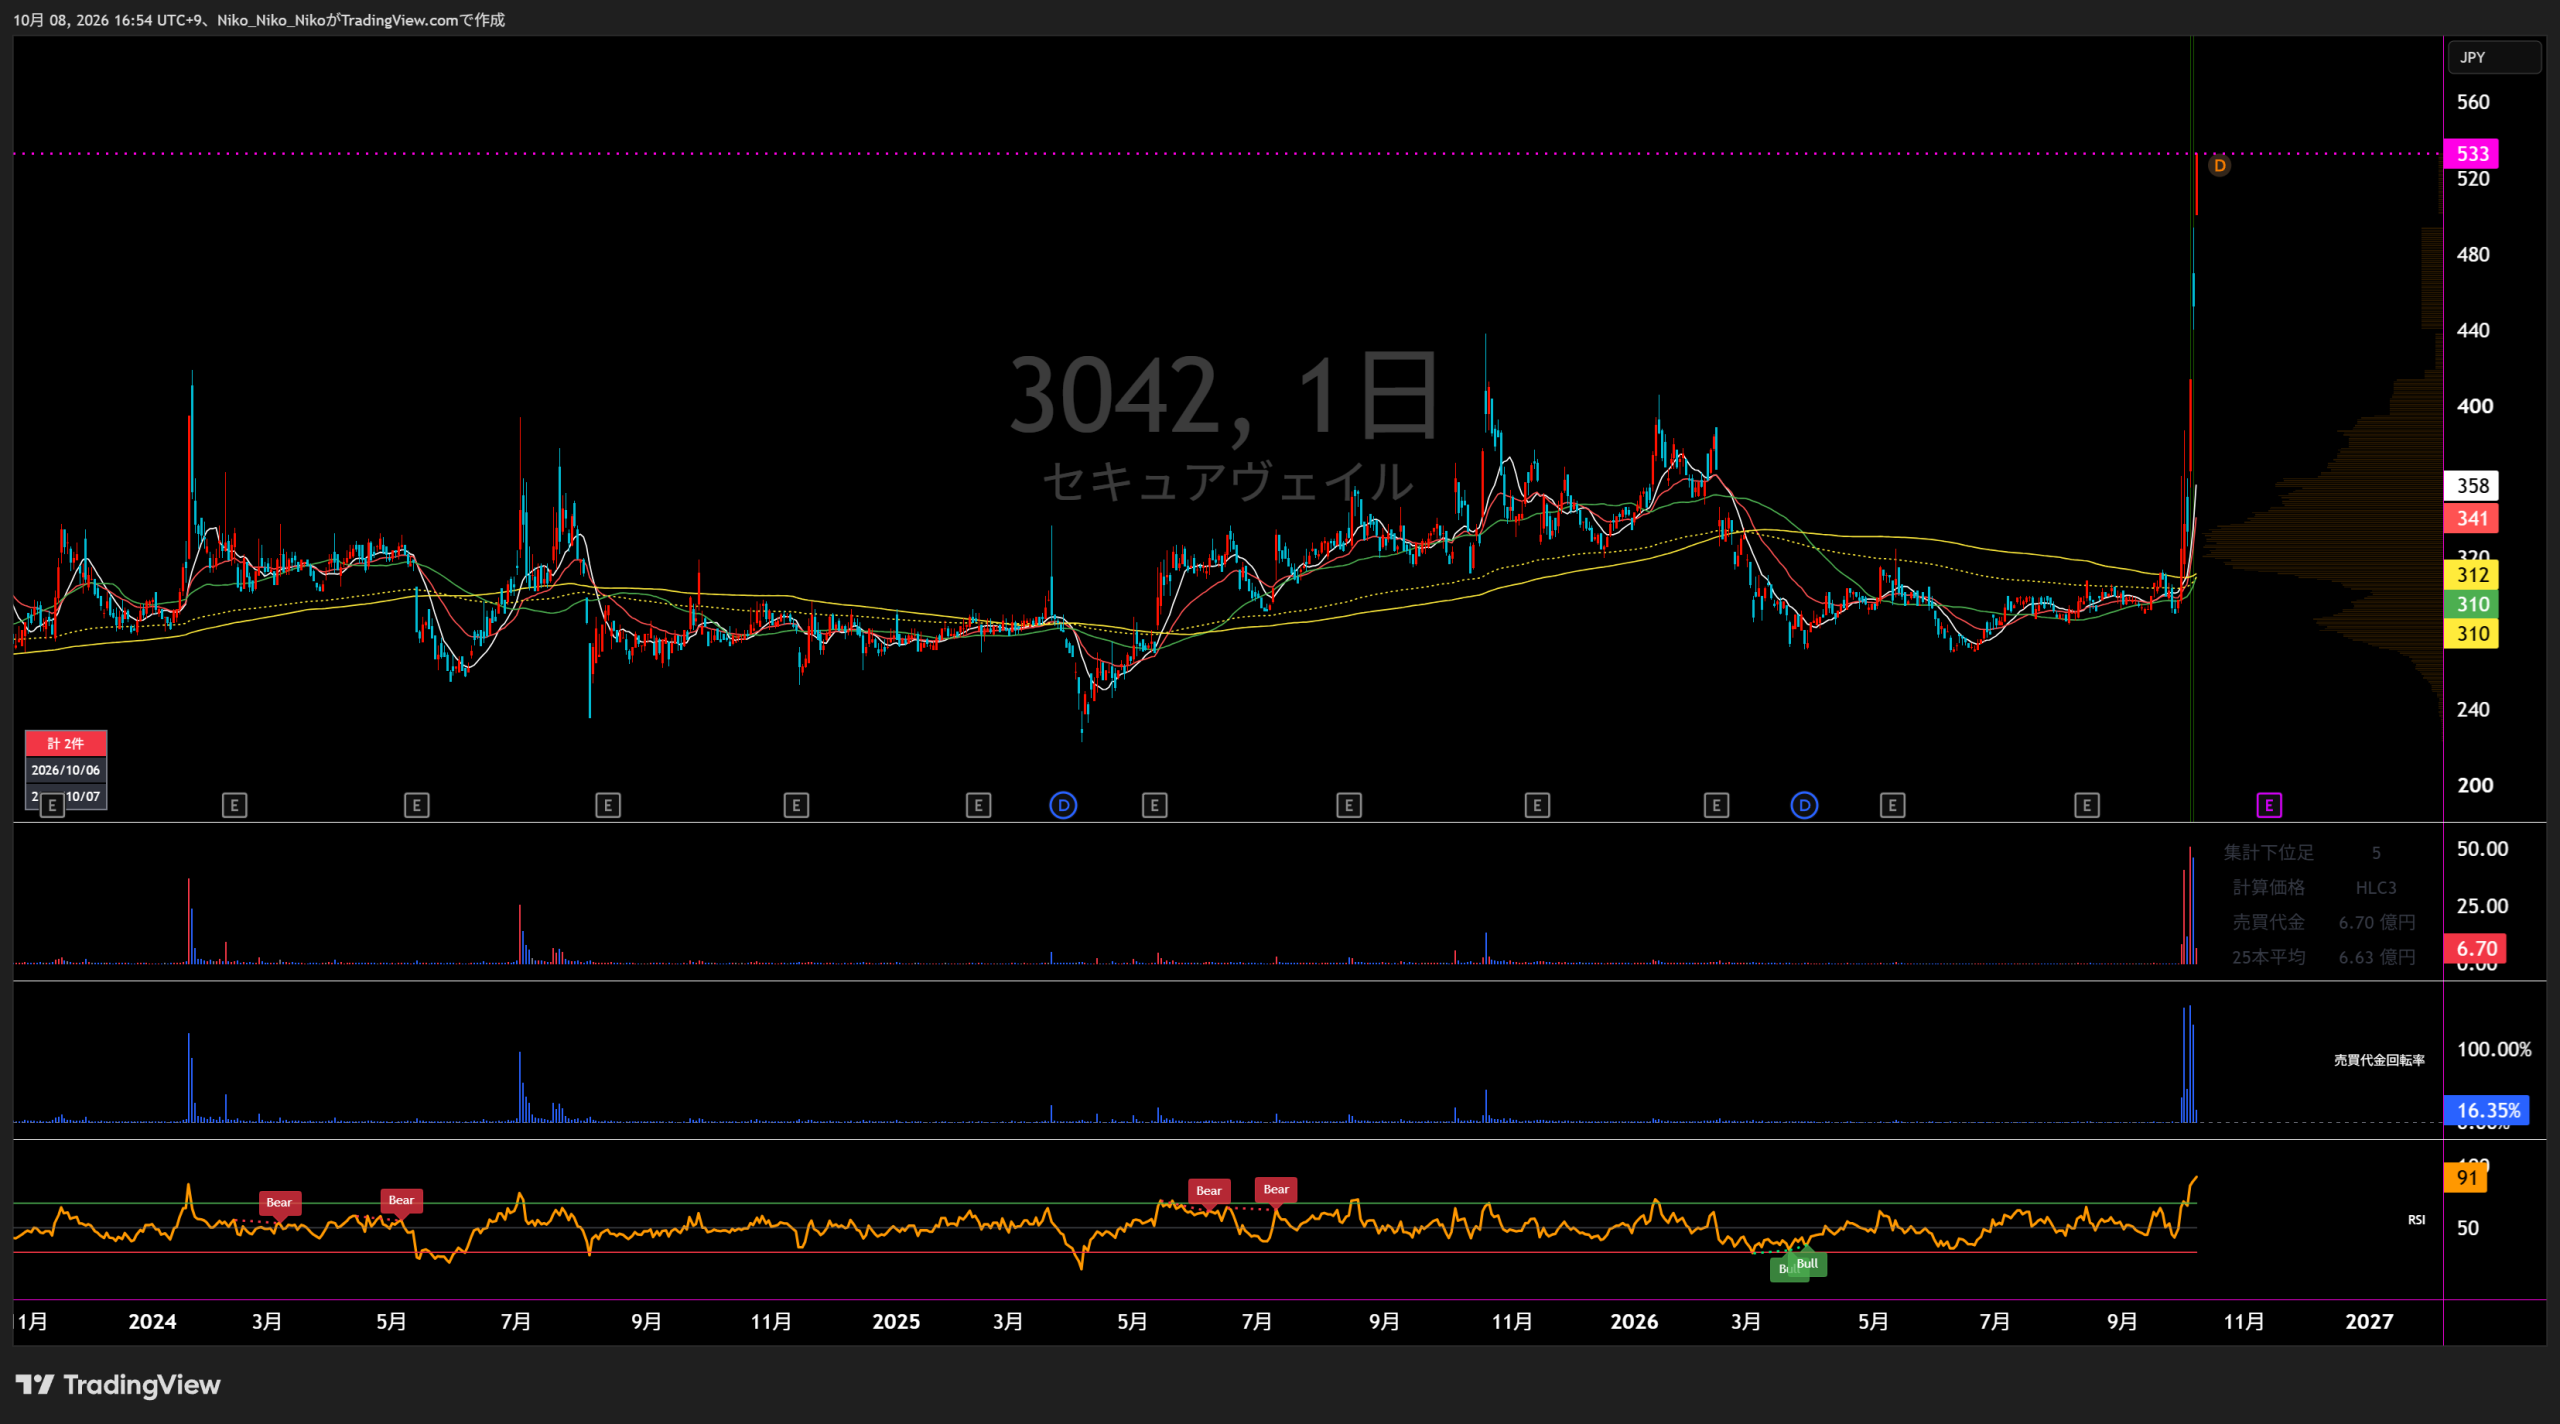
3042 セキュアヴェイル
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
情報セキュリティ事業
人材サービス事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 957 | 1,029 +72 / +7.5% | 1,098 +69 / +6.7% | 1,149 +51 / +4.6% | 1,279 +130 / +11.3% | 1,438 +12.4% |
| 営業損益 | -92 | -34 +58 / +63.0% | -32 +2 / +5.9% | 35 +67 / +209.4% | 112 +77 / +220.0% | 138 +22.4% |
| 経常損益 | -83 | -30 +53 / +63.9% | -38 △8 / △26.7% | 37 +75 / +197.4% | 115 +78 / +210.8% | 138 +19.9% |
| 当期純利益 | -111 | -44 +67 / +60.4% | 228 +272 / +618.2% | 42 △186 / △81.6% | 105 +63 / +150.0% | 95 △9.5% |
| EPS | -14.54円 | -5.73円 +8.81円 / +60.6% | 29.78円 +35.51円 / +619.7% | 5.57円 △24.21円 / △81.3% | 13.75円 +8.18円 / +146.9% | 12.45円 △9.5% |
| 一株配当金 | 0.00円 | 0.00円 ±0 | 0.00円 ±0 | 2.00円 +2.00円 | 5.00円 +3.00円 / +150.0% | 3.00円 △40.0% |
| 純資産 | 1,110 | 1,060 △50 / △4.5% | 1,145 +85 / +8.0% | 1,186 +41 / +3.6% | 1,281 +95 / +8.0% | — |
| 営業CF | -151 | -41 +110 / +72.8% | -25 +16 / +39.0% | -20 +5 / +20.0% | 38 +58 / +290.0% | — |
| 投資CF | 1 | 3 +2 / +200.0% | 459 +456 / +15200.0% | -66 △525 / △114.4% | -2 +64 / +97.0% | — |
| 財務CF | -19 | -4 +15 / +78.9% | -1 +3 / +75.0% | -2 △1 / △100.0% | -17 △15 / △750.0% | — |
| フリーCF | -150 | -38 +112 / +74.7% | 434 +472 / +1242.1% | -86 △520 / △119.8% | 36 +122 / +141.9% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。受注残高は提供資料に記載がないため作成していません。2027年3月期予想で開示のない項目は「—」としています。
1.会社予想と実績
2023年3月期〜2026年3月期は各期首の会社予想と通期実績を比較。2027年3月期は最新会社予想と第1四半期累計を表示しています。
2.達成・未達理由
売上高は増収でしたが、営業・研究開発体制の強化、沖縄カスタマーサポートセンター開設、子会社のセキュリティ運用基盤の研究開発など先行投資負担が重く、利益計画には届きませんでした。
新規サービス案件の商談進捗遅延、導入延期、既存顧客の一部解約で売上計画を下回り、仕入価格上昇、人員拡充、沖縄拠点増床、研究開発費が営業損失要因となりました。一方、投資有価証券売却益の計上により純利益は会社予想を大幅に上回りました。
医療・公共分野へのサービス拡大や新規パートナー開拓は進展しましたが、仕入価格上昇、人員拡充、沖縄拠点増床、研究開発などの費用負担が残り、売上高と営業・経常利益は期首計画に届きませんでした。純利益は会社予想を上回りました。
売上高は期首予想にわずかに届かなかった一方、開発経費等の償却済みソフトウェア「LogStare」製品の売上増加が利益を押し上げ、営業利益・経常利益・純利益はいずれも期首会社予想を上回りました。
前年同期にあった大型ソフトウェア販売案件がなく、情報セキュリティ事業の売上が減少しました。加えて既存ソフトウェアに係る先行費用、広告宣伝費、人件費の増加が重なり赤字となりました。会社はこれらを中長期の事業拡大に向けた先行投資と位置づけ、通期予想を変更していません。
3.事業セグメントの自信度
情報セキュリティ事業
「計画通りに進捗せず」
調達遅れ、顧客投資抑制、受注延期が明示され、売上・利益とも大きく悪化しました。
「新規案件獲得に注力」
売上・セグメント利益は回復した一方、全社では体制整備・研究開発投資が続きました。
「新規サービスの企画開発、新規案件獲得に取り組みました」
セグメント利益は維持したものの、全社では商談遅延・導入延期が残りました。
「新規サービスの企画開発、新規案件獲得に取り組みました」
売上は小幅増、セグメント利益は大幅増。医療・公共分野やパートナー展開が広がりました。
「AI-SOCシリーズなどの新規サービスの企画開発、新規案件獲得に取り組みました」
売上・利益とも拡大し、LogStareの採算改善とAI-SOC拡販が成長軸として明確になりました。
「『AI-SOC』シリーズの広告宣伝に注力しました」
将来投資は継続していますが、大型案件剥落で売上減・セグメント赤字となりました。
AI-SOCへの先行投資は継続している一方、第1四半期は情報セキュリティ事業が前年同期比23.9%減収、22.1百万円のセグメント損失です。通期回復を確認するには第2四半期以降の大型案件・ストック増加が必要です。
人材サービス事業
「採用費用の増加を吸収しきれず」
売上は増えましたが、採用コスト負担でセグメント損失となりました。
「新規案件の受注が伸び」
増収かつ黒字転換し、事業の収益性が改善しました。
「既存顧客との取引拡大や新規案件の受注」
売上・利益とも増加し、顧客基盤の拡大が続きました。
「契約金額の交渉や新規案件の受注」
売上は高成長でしたが、セグメント利益は減少し、コスト面の課題が残りました。
「既存顧客との取引拡大、人件費上昇に伴う契約金額の交渉」
売上19.0%増、セグメント利益153.8%増と、単価交渉と取引拡大が利益に結びつきました。
「派遣先からの案件受注が順調に推移」
売上は10.2%増でしたが、利益は13.3%減で、成長と採算が混在しています。
案件受注は順調で売上は増加しています。一方、最新Q1は利益が前年同期を下回っており、売上成長が利益成長へ戻るかの確認が必要です。
4.最新予想信頼度
2027年3月期の会社予想は、売上高1,438百万円、営業利益138百万円、経常利益138百万円、親会社株主帰属純利益95百万円、EPS12.45円です。第1四半期は売上高260.5百万円、営業損失52.5百万円、経常損失52.0百万円、純損失53.8百万円となりましたが、会社は通期予想を据え置いています。
達成できると判断する理由
- 会社は第1四半期決算発表時点でも通期予想を変更していません。
- Q1で増加した既存ソフトウェア関連費用、広告宣伝費、人件費を「中長期的な事業拡大及び企業価値向上に向けた先行投資」と位置づけ、今後の収益拡大への寄与を見込んでいます。
- AI-SOCシリーズの拡販、パートナー開拓、既存顧客へのアップセル、クラウドサービス化を通期の重点施策として継続しています。
達成できないと判断する理由
- Q1売上の単純進捗率は18.1%で、残り9カ月で1,177.5百万円が必要です。残り3四半期の平均は約392.5百万円で、Q1売上の約50.6%上の四半期ペースが必要です。
- 営業利益138百万円を達成するには、Q1の52.5百万円の損失を埋めたうえで、残り9カ月に約190.5百万円の営業利益が必要です。
- 前年Q1にあった大型ソフトウェア販売案件の反動でQ1売上が17.5%減となっており、案件の計上時期による変動が大きい点は達成確度を下げる要因です。
収益計上時期を見る際の注意点
最新Q1では、前年同期の大型ソフトウェア販売案件がなかったことが減収要因として明示されています。一方、提供された決算短信では「下期偏重」「第4四半期偏重」といった明確な収益計上時期の説明は確認できません。上記の進捗率は季節性や案件計上時期を調整していない単純進捗率です。
最終判断
現時点では「達成可能」と断定できず、会社予想の信頼度はやや低めと判断します。通期予想据え置きと先行投資の回収期待はプラス材料ですが、Q1時点の売上進捗18.1%と営業赤字からは、第2四半期以降に明確な増収・利益回復が必要です。2026年10月6日の終値414円を会社予想EPS12.45円で割ると、会社予想が達成された場合のPERは約33.3倍です。
セキュアヴェイル|中期経営計画分析
確認基準日:2026年10月6日 / 最新確認資料:「事業計画及び成長可能性に関する事項 Ver2.0」(2025年8月18日)+2026年3月期実績+2027年3月期Q1
① 企業が掲げる目標業績
| 年度 | 売上高 | 営業利益 | 営業利益率 | 経常利益 | 純利益 |
|---|---|---|---|---|---|
| 2025年3月期 実績 | 1,149百万円 | 35百万円 | 3.1% | 37百万円 | 42百万円 |
| 2026年3月期 当初計画 | 1,320百万円 | 109百万円 | 8.3% | 109百万円 | 75百万円 |
| 2026年3月期 実績 | 1,279百万円 | 112百万円 | 8.8% | 115百万円 | 105百万円 |
| 2027年3月期 会社予想/中計目標 | 1,438百万円 | 138百万円 | 9.6% | 138百万円 | 95百万円 |
| 2028年3月期 中計目標 | 1,536百万円 | 151百万円 | 約9.8% | 151百万円 | 104百万円 |
2028年3月期は、2026年3月期実績比で売上高+20.1%、営業利益+34.8%。2027年3月期目標からは売上高+6.8%、営業利益+9.4%の上積みが必要。
② 目標達成へのロードマップ
1. パートナー戦略
既存パートナー深耕、新規パートナー開拓。重点分野は医療・製造業(OT/IoT)。ウェビナー、展示会、共同開発を活用。
2. 営業戦略
新規開拓・既存顧客深耕の体制強化。パートナー開拓営業を2〜3名増員し、沖縄カスタマーサービスセンターでインサイドセールスを強化。
3. 製品・サービス戦略
NetStare / LogStareを拡充。医療向け、OT/IoT向け、ランサムウェア検知、クラウドログ分析、生成AIによる分析機能を伸ばす。
4. M&A・投資戦略
セキュリティ、AI、システム開発を重点領域としてシナジー投資を検討。計画資料時点で具体案件はなし。
5. IR戦略
Webコンテンツ、新製品・サービスの情報発信を強化し、事業認知度を高める。
直近の実行テーマ
2026年度はAI-SOCシリーズを軸にパートナー開拓、既存パートナー活性化、既存顧客への関与度向上、LogStare販売、広告マーケティングを継続。
③ 直近進捗
| 指標 | 2027年3月期Q1 | 前年同期比 | 会社説明 |
|---|---|---|---|
| 売上高 | 260.5百万円 | ▲17.5% | 前年同期の大型ソフトウェア販売案件が非発生。ストック型サービスは前年並み。 |
| 営業利益 | ▲52.5百万円 | 前年同期39.7百万円 | 既存ソフトウェア先行費用20百万円、広告宣伝費増、人件費増が重荷。 |
| 情報セキュリティ事業 | 売上194.7百万円 / 損失22.0百万円 | 売上▲23.9% | AI-SOCの広告宣伝と先行費用を投入。 |
| 人材サービス事業 | 売上65.7百万円 / 利益7.6百万円 | 売上+10.2% | 派遣案件が順調。 |
④ 認識するリスク
- 情報管理:可能性「小」、影響度「大」。情報漏洩・セキュリティ事故への備えが必要。
- システム障害:可能性「中」、影響度「大」。耐障害性設備・技術対応で対策。
- 競合:可能性「中」、時期「中長期」。新技術を組み合わせた製品・サービスへの継続投資で対応。
- 過去には商談遅延、導入延期、既存顧客の一部解約によって売上計画未達となり、計画を1年後ろ倒しした実績がある。
⑤ 目標達成時の現在株価の割安度
※単純比較。将来のPER・株式数・利益構成が不変という仮定。市場サイト掲載PERは採用EPSの違いで数値が異なる場合がある。
総合判定
| 計画の進捗 | 2026年3月期は利益面で計画超過。売上は97.0%達成。 |
|---|---|
| 2027年3月期 | Q1は弱いが、会社は通期1,438百万円・営業利益138百万円を維持し、計画通りとの説明。 |
| 最大の確認点 | AI-SOCの商談リードが実際の受注・売上・ストック収益へ変換されるか。 |
| 中計のハードル | 2028年3月期目標は2027年3月期比で売上+6.8%、営業利益+9.4%。まず2027年3月期の着地が重要。 |
| 株価面 | 10/6終値405円は急騰後。中計純利益目標だけを同PERで評価した上値余地は約9.5%にとどまる。 |
主な参照資料
- 事業計画及び成長可能性に関する事項 Ver2.0(2025/8/18)
- 2026年3月期 決算説明資料
- 2027年3月期 第1四半期 決算説明サマリー
- 株価時系列(2026/10/6終値確認)

コメント