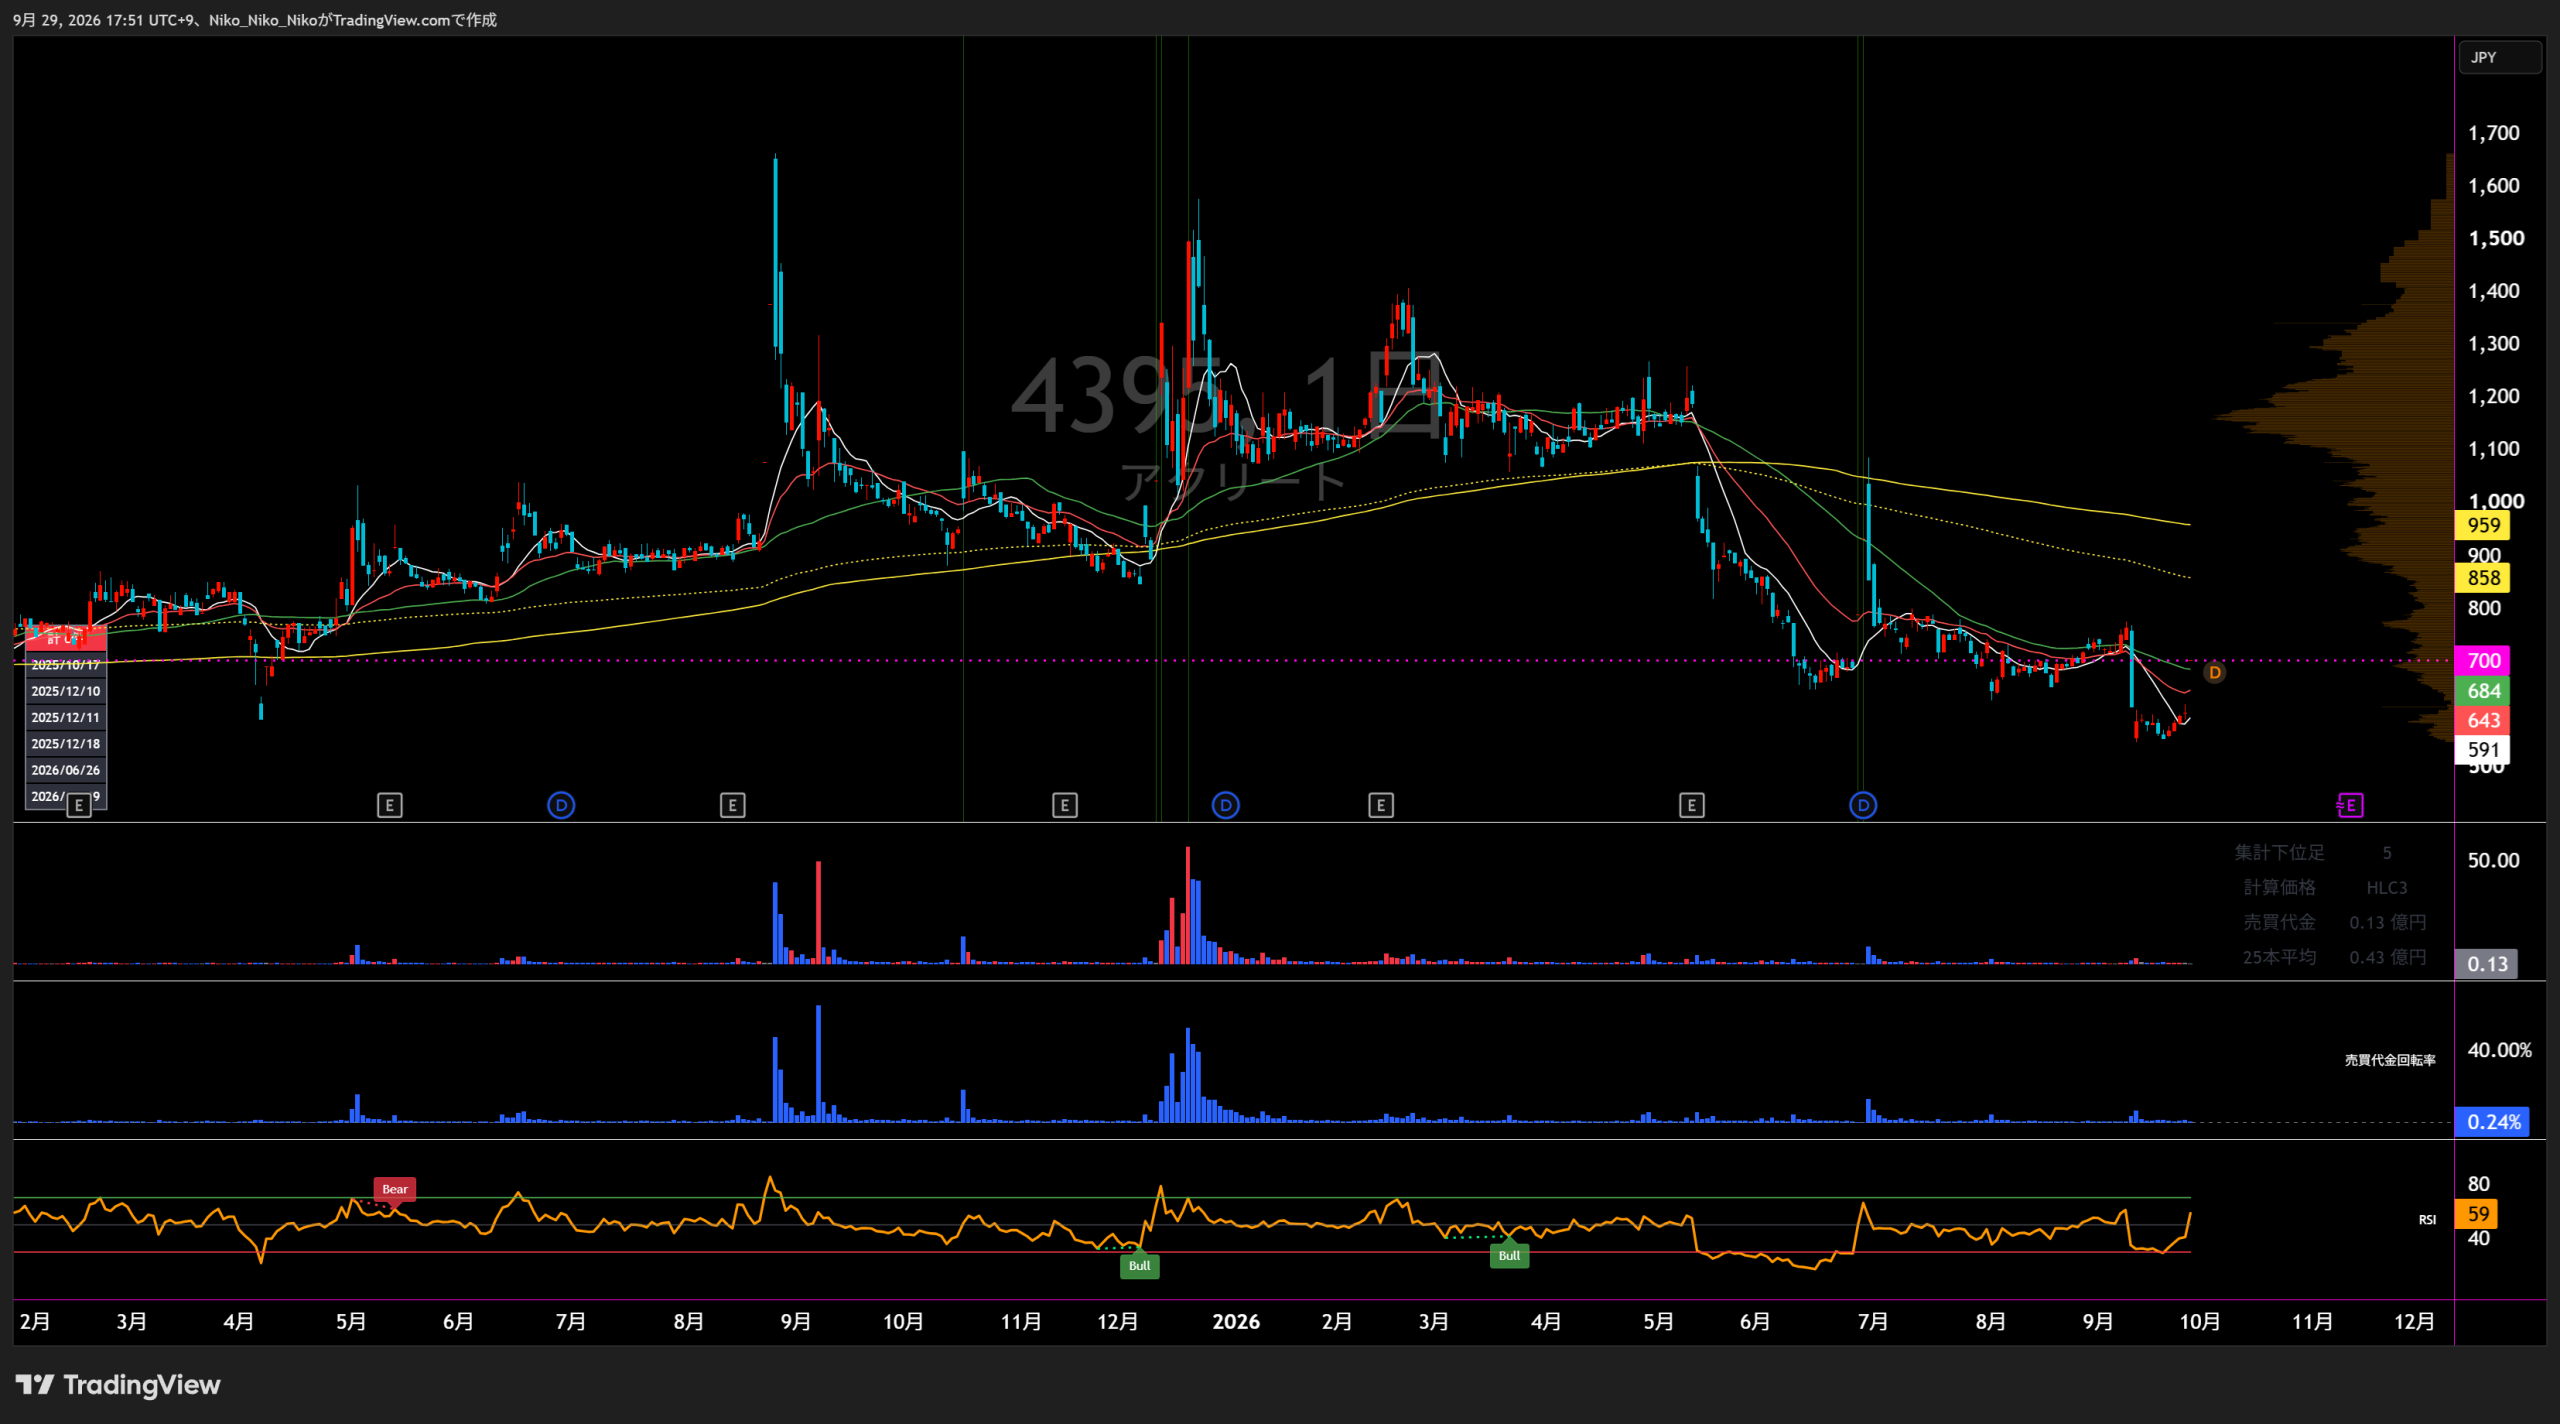
4395 アクリート
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
コミュニケーション事業
SMSを中核に、企業とエンドユーザーをつなぐ信頼性の高いコミュニケーション基盤を提供する事業です。国内A2P-SMS配信、海外アグリゲーター経由のSMS配信、ベトナム子会社VietGuysによるメッセージング・CDP関連サービス、学校・自治体向けメール配信などを展開しています。国内SMSで培った配信基盤を軸に、LINEやRCS等を組み合わせたマルチチャネル型CPaaSへの拡張を進め、配信量だけでなく顧客用途に応じたメッセージチャネルの最適化による付加価値向上を目指しています。
ソリューション事業
AI技術やセキュリティ技術を活用し、顧客課題に合わせたソリューションを提供する事業です。GPUサーバーおよび周辺装置の販売、AIを活用した各種ソリューション、音声・顔分析を利用する「ANOTHER AI」、IoTデバイス型教材「スクーミー」などを展開しています。単純な機器販売にとどまらず、AIインフラやデータ活用、認証・情報漏洩対策などの課題解決を組み合わせ、SMS以外の収益源を育成する役割を担っています。
投資・インキュベーション事業
アクリートとの事業シナジーが見込める企業への投融資、M&A、業務提携・協業を通じ、新規事業を育成する事業です。AI・開発系ベンチャーやマーケティング関連企業などを対象に、資金提供だけでなくグループ各社の技術・顧客基盤・クリエイティブ資産を組み合わせて事業化を支援します。Forward Edge-AIとの連携など、量子耐性暗号(PQC)を含む先端セキュリティ領域への展開も進め、将来の収益源と事業領域拡大を狙っています。
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 2,833 | 6,190 +3,357 / +118.5% | 5,434 △756 / △12.2% | 6,348 +914 / +16.8% | 8,791 +2,443 / +38.5% | 9,590 +799 / +9.1% |
| 営業損益 | 468 | 1,172 +704 / +150.4% | 310 △862 / △73.5% | 332 +22 / +7.1% | 530 +198 / +59.6% | 656 +126 / +23.8% |
| 経常損益 | 463 | 1,176 +713 / +154.0% | 306 △870 / △74.0% | 331 +25 / +8.2% | 526 +195 / +58.9% | 636 +110 / +20.9% |
| 当期純利益 | 307 | 852 +545 / +177.5% | 33 △819 / △96.1% | 73 +40 / +121.2% | 308 +235 / +321.9% | 420 +112 / +36.4% |
| EPS | 54.16円 | 146.54円 +92.38 / +170.6% | 5.87円 △141 / △96.0% | 12.90円 +7.03 / +119.8% | 46.45円 +33.55 / +260.1% | 56.03円 +9.58 / +20.6% |
| 一株配当金 | 10.00円 | 10.00円 ±0 / ±0.0% | 5.00円 △5 / △50.0% | 0.00円 △5 / △100.0% | 10.00円 +10 / — | 10.00円 ±0 / ±0.0% |
| 純資産 | 1,704 | 2,177 +473 / +27.8% | 2,146 △31 / △1.4% | 2,091 △55 / △2.6% | 4,087 +1,996 / +95.5% | — |
| 営業CF | 359 | 976 +617 / +171.9% | 191 △785 / △80.4% | 214 +23 / +12.0% | 499 +285 / +133.2% | — |
| 投資CF | -464 | -471 △7 / △1.5% | -95 +376 / +79.8% | -104 △9 / △9.5% | -579 △475 / △456.7% | — |
| 財務CF | 407 | 161 △246 / △60.4% | -461 △622 / △386.3% | -473 △12 / △2.6% | 925 +1,398 / +295.6% | — |
| フリーCF | -105 | 505 +610 / +581.0% | 96 △409 / △81.0% | 110 +14 / +14.6% | -80 △190 / △172.7% | — |
金額は百万円。2021年12月期は2022年12月期短信で遡及反映された比較数値を優先。2026年12月期は最新会社予想のみ掲載しています。
業績予想達成と実績の比較・分析
1.会社予想と実績
2022~2025年12月期は、前年の期末決算短信で公表された期初通期会社予想と実績を比較。2026年12月期は2026年5月14日時点で据え置かれた最新通期予想を掲載しています。
2.達成・未達理由
国内SMSでは新型コロナ関連のPCR検査結果連絡や自宅療養者の健康状態確認など自治体利用が増え、配信数が順調に推移しました。加えてVietGuysの連結子会社化で海外売上が加わり、国内メッセージングの高収益も寄与して期初予想を大きく上回りました。
自治体のコロナ関連需要が一巡したほか、国内SMS・海外アグリゲーター向けでキャリア系大手などの参入による価格競争が激化し、販売単価と配信数が圧迫されました。さらに投資有価証券評価損やXoxzoにかかる顧客関連資産等の減損損失を計上し、純利益の未達幅が拡大しました。
コミュニケーション事業の配信量は回復した一方、ズノー連結子会社化の時期が想定より遅れ、GPUサーバー売上の一部も2025年以降へ持ち越されました。新セグメントの初期準備・導入コストや仕入原価の増加に加え、減損損失などの特別損失もあり、利益は期初予想を下回りました。
国内SMS配信量の増加を軸にコミュニケーション事業が伸長し、ソリューション事業ではAI・GPU関連の商用化が進展、投資・インキュベーション事業ではM&A・グループ拡大が売上に寄与しました。売上高は上場来で通期過去最高となり、各段階利益も前年を大幅に上回りました。
3.事業セグメントの自信度
コミュニケーション事業
引き続き安定高成長を続けると予想されております。
国内SMS需要の拡大とコロナ関連の連絡需要が追い風となり、配信数は順調に推移しました。
売上高及び営業利益については苦しい状況となっており
競争激化と販売単価下落、海外アグリゲーター向けの競合参入が収益を圧迫しました。
当第3四半期より順調に配信数を伸ばし、回復傾向にあります。
価格競争は継続する一方、国内・海外アグリゲーター経由の配信量は回復し、安定収益を確保しました。
SMSコネクト for LINEの提供を開始いたしました。
国内SMSの配信量増加に加え、マルチチャネル化を進め、セグメント利益が大幅に増加しました。
国内SMSの売上が順調に推移いたしました。
国内は堅調ですが海外SMSが減収となり、セグメント売上・利益は前年同期比で減少しました。
国内SMSは堅調ですが海外SMSの減収が残り、現時点では強弱が混在しています。
ソリューション事業
2025年より実績が計上される見通しです。
GPUサーバーやAI系サービスを立ち上げたものの、利益化前の先行投資段階でした。
商用化に向けた基盤構築を完了いたしました。
売上高は大幅拡大し、GPU・AIソリューションの商用化基盤が整いました。
GPUサーバー関連事業の売上が大きく寄与
Q1は赤字ながら売上は前年同期比で急増し、会社はQ2以降の利益積み上げを明示しています。
GPUサーバー関連の売上急増とQ2以降の利益積み上げ方針から、成長に対する会社コメントは前向きです。
投資・インキュベーション事業
有望な開発系やAIベンチャーへの投資
現行区分への組替後比較では小規模で、投資・育成を始めた段階です。
国内外企業との提携/協業を推進してまいります。
ZMS・ズノーをグループ化し、投資先との事業シナジー創出を進めました。
グループシナジーの創出に注力いたしました。
M&A等で売上規模が大きく拡大し、広告運用やデジタル関連の事業基盤を取り込みました。
各種サービスの引き合いが増加しており、売上高は順調に増加
増収は継続していますが、FG社の体制変更に想定以上の時間を要し、Q1は赤字となりました。
売上は拡大していますが、買収先の立ち上げ遅延による赤字が残っており、収益化の確認が必要です。
4.最新予想信頼度
2026年12月期の会社予想は売上高9,590百万円、営業利益656百万円、経常利益636百万円、親会社株主帰属純利益420百万円、EPS56.03円です。第1四半期実績は売上高2,167百万円、営業利益82百万円、経常利益82百万円、四半期純利益41百万円で、会社は通期予想を据え置いています。
達成できると判断する理由
- 国内SMSはQ1も順調に推移し、主力コミュニケーション事業の基盤は維持されています。
- ソリューション事業ではGPUサーバー関連売上が前年同期比で大きく伸び、会社はQ2以降に利益を積み上げる計画を示しています。
- 投資・インキュベーション事業も引き合い増加により売上は拡大しており、買収先の立ち上げが進めば利益改善余地があります。
- 前年2025年12月期もQ1売上進捗は約22%でしたが、通期では期初売上予想を上回りました。
達成できないと判断する理由
- Q1営業利益の単純進捗率は12.6%、純利益は9.8%で、4分の1経過時点としては低く、下期を含めた利益回復が必要です。
- 海外SMSの売上減少がコミュニケーション事業の減益要因として残っています。
- 投資・インキュベーション事業ではFG社の営業強化に向けた体制変更が想定以上に時間を要し、Q1はセグメント赤字でした。
- ソリューション事業もQ1時点では赤字で、GPU関連の増収を利益へ転換できるかが通期達成の重要条件です。
収益計上時期を見る際の注意点
2026年Q1短信では、ソリューション事業と投資・インキュベーション事業について「第2四半期連結累計期間以降に向けて利益を積み上げていく予定」と説明しています。そのためQ1単純進捗率だけで通期を判断するのは適切ではありません。一方、前年よりQ1の利益進捗が低いため、Q2以降の黒字化・利益率改善を確認する必要があります。
最終判断
国内SMSの堅調推移を維持し、GPUサーバー関連の増収を利益化し、FG社を含む投資・インキュベーション事業の立ち上げ遅延をQ2以降に解消できれば、通期会社予想は達成可能と判断します。 2026年9月29日の株価700円を予想EPS56.03円で割ると、会社予想が達成された場合のPERは約12.5倍です。
株式会社アクリート|中期経営計画[2025–2027]分析
テーマ:SMS単一事業からの脱却/事業多様化と構造改革/企業グループ化
① 企業が掲げる目標業績数字
| 項目 | 2025年度 | 2026年度 | 2027年度 |
|---|---|---|---|
| 売上高 | 8,516百万円 | 9,590百万円 | 11,469百万円 |
| 営業利益 | 504百万円 | 656百万円 | 1,074百万円 |
| 営業利益率 | 5.9% | 6.8% | 9.4% |
| 経常利益 | 488百万円 | 635百万円 | 1,050百万円 |
| 売上総利益率 | 25.3% | 25.4% | 26.1% |
| セグメント売上高 | 2025年度 | 2026年度 | 2027年度 |
|---|---|---|---|
| コミュニケーション事業 | 6,135百万円 | 6,630百万円 | 7,416百万円 |
| ソリューション事業 | 1,036百万円 | 1,264百万円 | 1,744百万円 |
| 投資・インキュベーション事業 | 1,345百万円 | 1,696百万円 | 2,309百万円 |
このほか、自己資本利益率(ROE)15%を経営目標として掲げています。
② 目標達成へのロードマップ・達成計画
SMSの通数拡大に加え、RCS・SNSメッセージング・認証領域へ拡張。AI導入による事業効率化と、外部企業との協業で収益性向上を狙う。
AI、認証、サイバーセキュリティ、デジタルプラットフォーム、メディアミックスなどを展開。プロジェクト単位で立ち上げ、進捗に応じて法人化・グループ化する方針。
M&A、資本業務提携、ベンチャー投融資を通じて外部リソースを取り込み、事業多様化と企業グループ構築を加速する。
既存子会社の統廃合、新たな企業グループの構築・統治を進め、将来的には持株会社化も基本方針として検討する。
収益改善の中心は、SMS販売価格下落への対応、原価・販管費の抑制、事業ミックス改善です。計画では販管費率の低下を通じ、営業利益率を2025年度5.9%から2027年度9.4%へ引き上げる想定です。
③ 計画本文で示された主な達成課題
- SMS事業の販売価格下落・価格競争: 通数拡大だけでなく、コスト削減・販売戦略の見直しが必要と明記。
- SMS単一事業からの脱却: 新規ソリューション事業と投資・インキュベーション事業の立ち上げ・収益化が計画達成の重要条件。
- M&A・外部連携の実行: 企業グループ形成を外部リソース、資本業務提携、M&Aに依存するため、案件の獲得・統合・事業化が重要。
- 海外戦略の再構築: 海外アグリゲーター中心から、現地企業との業務提携・事業ベースの展開へ転換する方針。
分析要約
計画の核は、「SMSの数量成長」だけではなく、「AI・認証・セキュリティ・M&Aを使った事業ポートフォリオ転換」です。2027年度は売上高114.69億円、営業利益10.74億円を目標とし、営業利益率を9.4%まで改善する計画です。既存SMS事業を土台にしつつ、新規2セグメントの成長と企業グループ化によって収益構造を変える設計になっています。
出典
株式会社アクリート「中期経営計画[2025-2027]」(2025年2月10日公表)
JPX適時開示PDF
株式会社アクリート公式資料

コメント