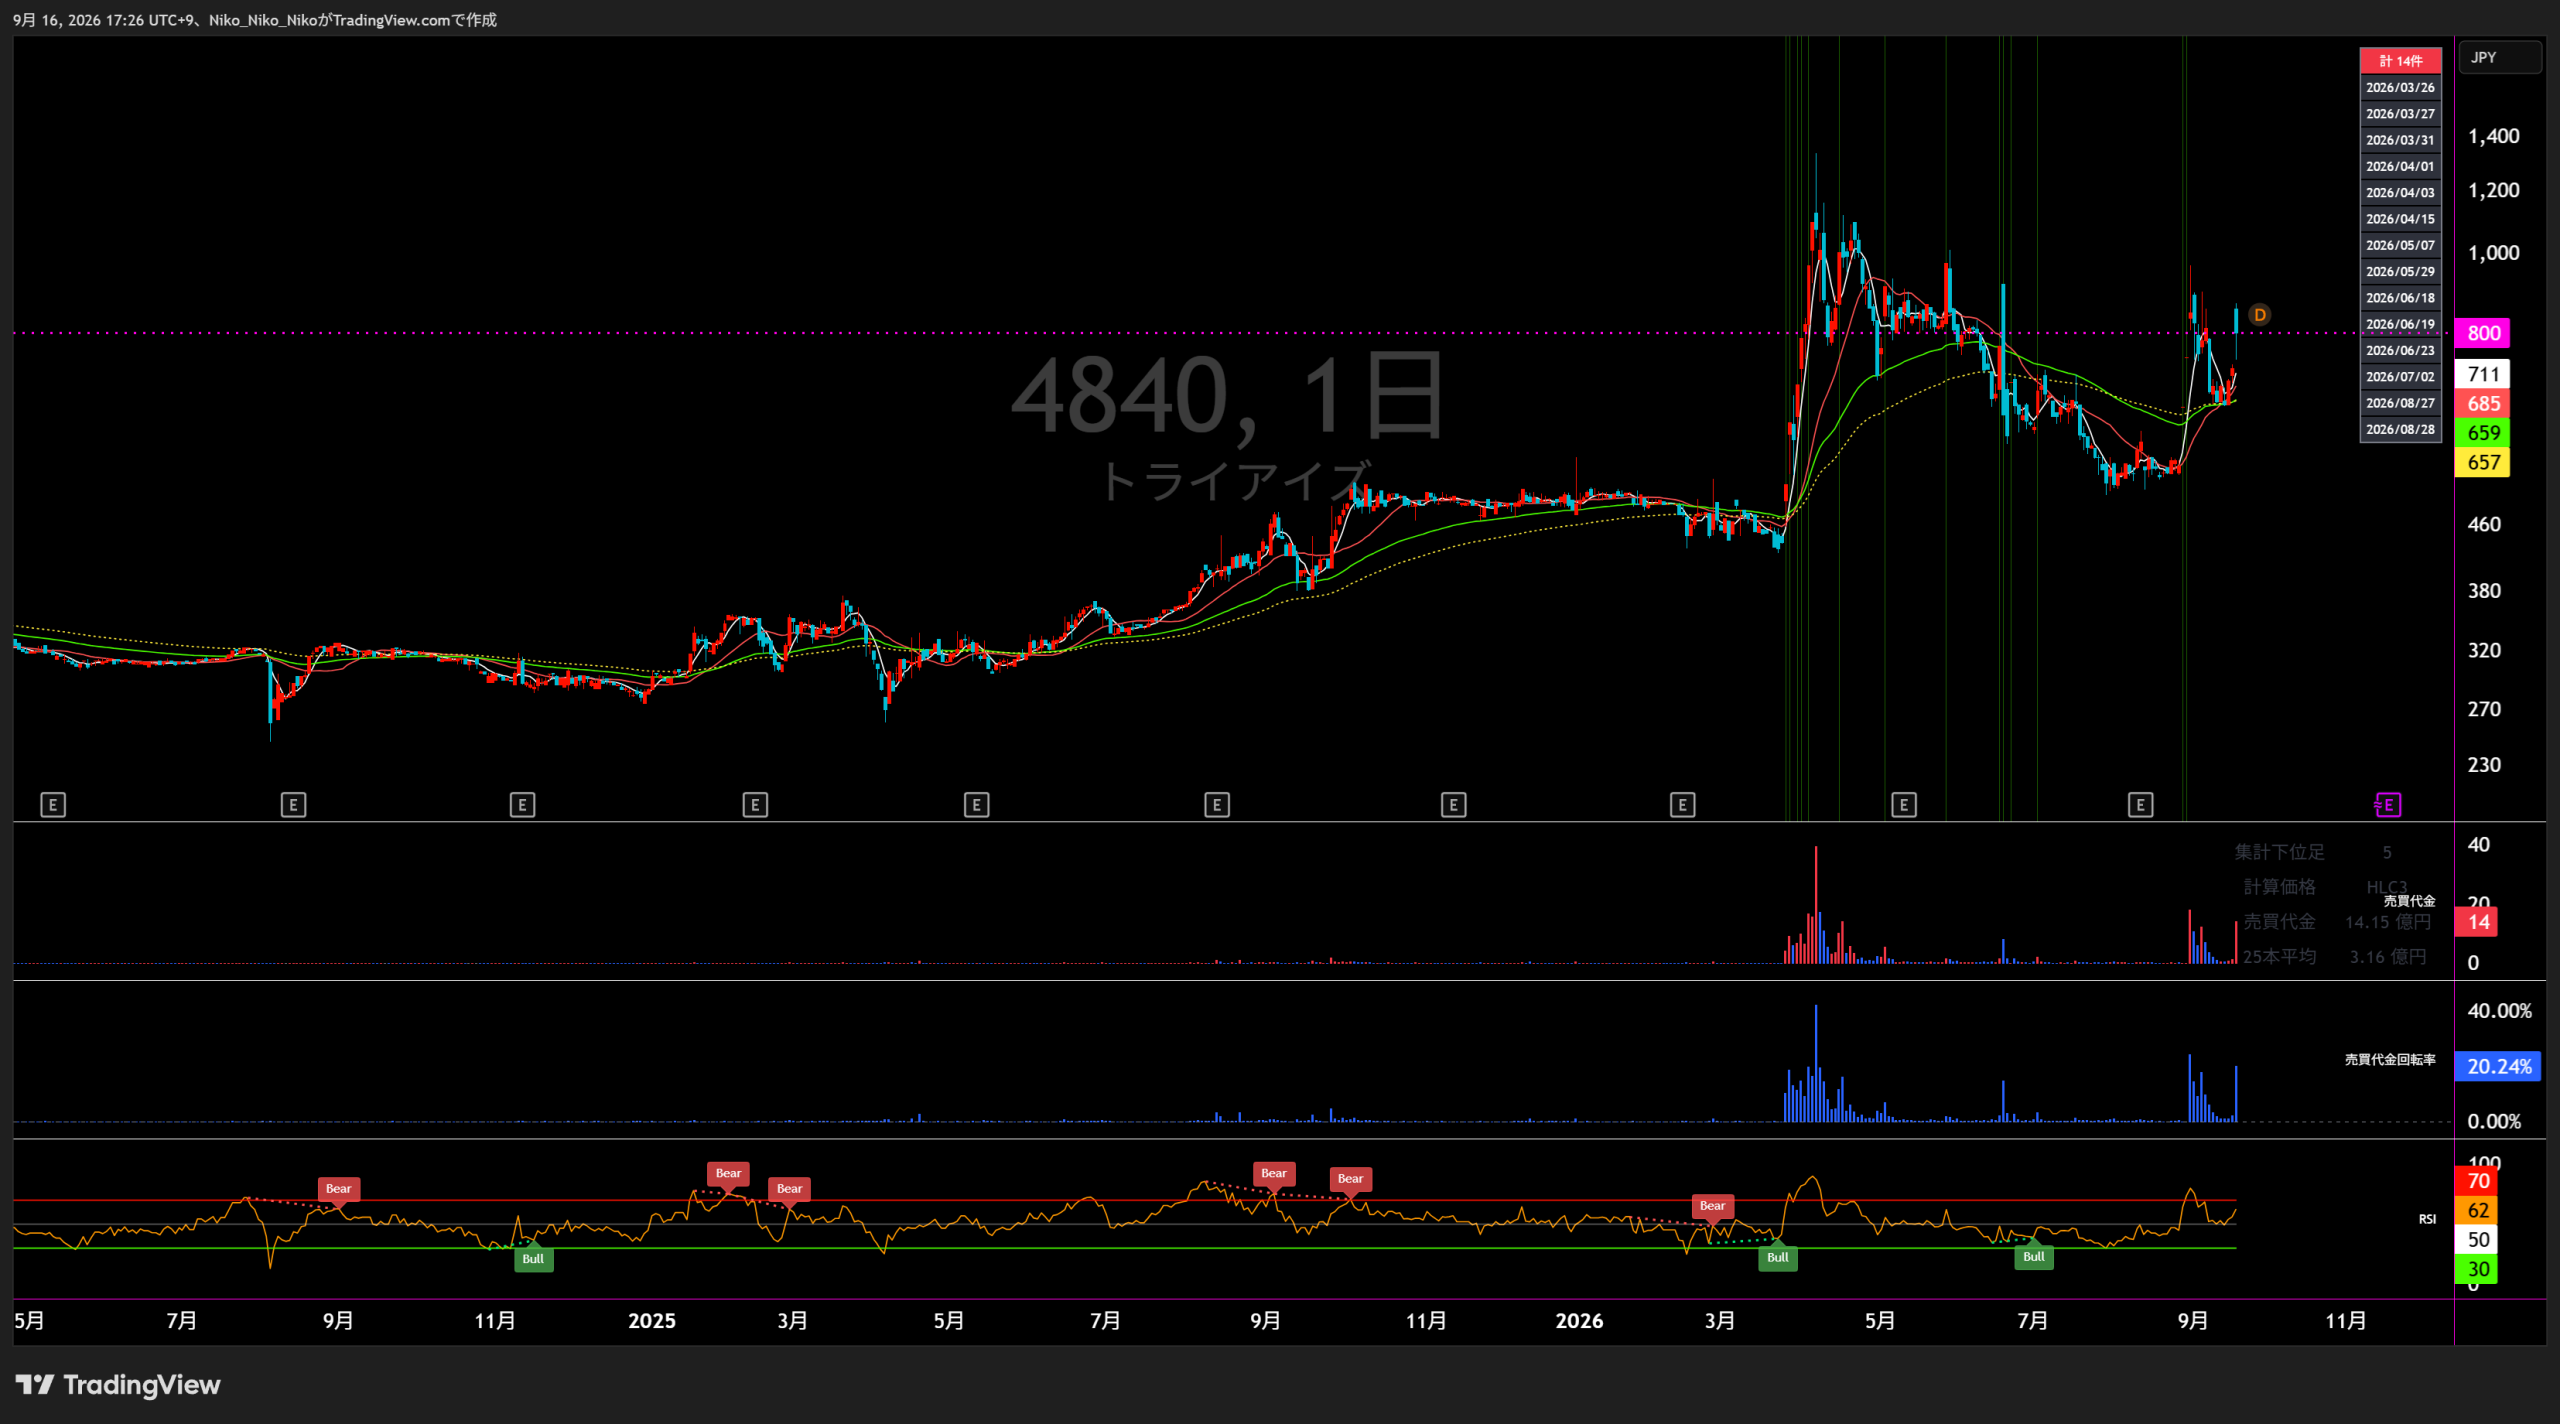
4840 トライアイズ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
建設コンサルタント事業
ファッションブランド事業
不動産投資事業
その他投資事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,004 | 721 △283 / △28.2% | 636 △85 / △11.8% | 961 +325 / +51.1% | 1,424 +463 / +48.2% | 2,458 +1,034 / +72.6% |
| 営業損益 | △150 | △104 +46 / +30.7% | △8 +96 / +92.3% | 2 +10 / +125.0% | △204 △206 / △10300.0% | 52 +256 / +125.5% |
| 経常損益 | △222 | △209 +13 / +5.9% | 227 +436 / +208.6% | 250 +23 / +10.1% | 231 △19 / △7.6% | 46 △185 / △80.1% |
| 当期純利益 | △224 | 468 +692 / +308.9% | 102 △366 / △78.2% | 194 +92 / +90.2% | △423 △617 / △318.0% | 242 +665 / +157.2% |
| EPS | △30.35 | 60.14 +90.49 / +298.2% | 13.10 △47.04 / △78.2% | 24.95 +11.85 / +90.5% | △54.20 △79.15 / △317.2% | 29.37 +83.57 / +154.2% |
| 一株配当金 | 12.00 | 0.00 △12.00 / △100.0% | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 11.00 +11.00 / — |
| 純資産 | 4,153 | 5,328 +1,175 / +28.3% | 5,149 △179 / △3.4% | 5,226 +77 / +1.5% | 4,362 △864 / △16.5% | — |
| 営業CF | △77 | △185 △108 / △140.3% | △557 △372 / △201.1% | △187 +370 / +66.4% | △849 △662 / △354.0% | — |
| 投資CF | △757 | 2,714 +3,471 / +458.5% | 2,936 +222 / +8.2% | 12 △2,924 / △99.6% | 1,049 +1,037 / +8641.7% | — |
| 財務CF | △124 | △2,195 △2,071 / △1670.2% | △310 +1,885 / +85.9% | △10 +300 / +96.8% | 229 +239 / +2390.0% | — |
| フリーCF | △834 | 2,529 +3,363 / +403.2% | 2,379 △150 / △5.9% | △175 △2,554 / △107.4% | 200 +375 / +214.3% | — |
単位:百万円(EPS・一株配当金は円)。2026年12月期は8月31日修正後の最新会社予想、配当は9月15日修正後の予想。フリーCF=営業CF+投資CF。
1.会社予想と実績
2021年12月期から2025年12月期は各期首に公表された通期会社予想と通期実績を比較。2026年12月期は8月31日修正後の最新通期会社予想を掲載しています。
2.達成・未達理由
ファッションでは外出・イベント・セレモニー自粛で需要が想定を下回り、建設では工期長期化で採算性が悪化。投資事業でも主力テナントの賃料延滞と修繕・改良負担が発生し、期首の黒字予想に対して営業・経常・最終損益まで赤字となった。
3事業すべての売上が前期比で減少し、投資事業では未稼働物件の固定費負担が想定を上回ったため営業・経常利益は期首予想を下回った。一方、投資物件売却に伴う固定資産売却益896百万円と金利スワップ解約益77百万円を特別利益に計上し、純利益とEPSは予想を大きく上回った。
売上は建設コンサルタントと投資事業の減収で予想を下回り、営業損益も販売費及び一般管理費が想定を上回って未達となった。一方、海外子会社の高金利預金による受取利息と有償減資に伴う為替差益157百万円が寄与し、経常利益・純利益・EPSは期首予想を大幅に上回った。
収益物件販売で増収となったものの、期首に見込んだ沖縄リゾート開発を含む投資事業の大型成長計画には届かなかった。人材・ITなどインフラ投資で販管費も増加し、営業利益は未達。受取利息・為替差益が下支えし、純利益とEPSは期首予想を上回った。
不動産投資は収益物件販売が伸びた一方、沖縄開発プロジェクトの遅延で棚卸資産評価損159百万円を計上。建設コンサルタントも原価率の高い案件が多く、営業損失へ転落した。さらに沖縄開発プロジェクトへの貸倒引当金674百万円等で特別損失803百万円を計上し、純損失となった。
第3四半期以降に販売予定の不動産売上が従来予想を上回る見込みとなり、8月31日に連結予想を上方修正。建設コンサルタントでは工期延長と原価率上昇(予想61%→73%)を見込むが、不動産投資事業の上振れがこれを上回る前提となっている。
3.事業セグメントの自信度
決算短信の事業コメントに表れた表現と実績・計画の変化から、強気・中立・弱気を推定しています。原文コメントは各年度カード内だけに掲載しています。
建設コンサルタント事業
防災・減災対策関連業務やダム、河川構造物、海岸・港湾分野の維持管理を中心とした継続性の高い業務に注力すると共に、人材の確保と強化に努めてまいります。
需要の継続性は見込む一方、人材確保と採算改善が課題。
現在従事している優秀な社員を軸に新たな人材の増員に努めているものの厳しい状況が続いています。
会社自身が「厳しい状況」と明記し、人材制約を認識。
防災・減災・国土強靭化などクレアリアの強みである既存事業の必要性が益々高まっております。
社会需要の高まりを背景に受注拡大と人員増強を計画。
防災・減災・国土強靭化といった専門分野における社会的需要が一層と高まっている中、従来の活動に加え、2024年元旦に発生した能登半島地震の復興支援に積極的に参画し、港湾・河川・ダムなどの水系インフラを中心とした復興事業に携わってまいります。
復興需要を含む水系インフラ案件の拡大機会を強調。
技術力の向上と事業規模の拡大を図ってまいります。
需要面は前向きだが、2026年度計画では売上・営業利益とも減少予想。
当中間期完成予定案件の完成期が工期変更に伴い翌連結会計年度へ後ろ倒しになった
工期延長に加え原価率が予測を上回り、最新通期修正でも原価率見通しを61%から73%へ引き上げ。
中間期は工期変更で完成案件が後ろ倒しとなり、最新修正でも原価率上昇を見込むため、足元は弱気。
ファッションブランド事業
Eコマースの強化・シェア拡大を図るほか、物流費用の削減、原価低減などの生産性向上のための施策に引続き努めてまいります。
コロナ影響下で守りの効率化とEC拡大を併用。
今後は市場調査を徹底的に行い、攻めのマーケティングを実行します。
受け身から攻めへの転換を明言。
早期にコロナ禍以前の営業実績に戻すべく引き続き攻めのマーケティングを実行します。
商品・販路・知名度の3項目を重点施策として拡大を志向。
商品ポートフォリオの抜本的な入れ替えを行い、さらにSNSを活用した若年層向けのプロモーション強化など、新たな取り組みも進めております。
商品刷新と販促強化を前面に出し、ライセンス基盤拡大も計画。
既存ライセンシーへのサポートの強化と新規ライセンシーの開拓を積極的に推進し、収益基盤の拡大を目指してまいります。
濱野皮革工藝売却後、CLATHAS中心の軽量なライセンスモデルへ移行。
引き続きブランド監修、新規販路の獲得及びライセンシー各社との連携強化を通じて、「CLATHAS」ブランドの中長期的な価値向上を図ってまいります。
商標権譲渡後も共同運営・レベニューシェアで成長余地を取り込む姿勢。
商標権譲渡後もファングリーとの共同運営・レベニューシェアを通じブランド価値向上を掲げており、姿勢は強気。
不動産投資事業
現在の賃貸物件について、高稼働を維持できるよう、現地パートナーと協力して管理を行っていくほか、物件の入替を行い収益性の高い物件の確保に努めてまいります。
高稼働維持と資産入替を重視する慎重な拡大型。
資本コストを再認識し、それ以上の投資利回りが期待できる投資に方向転換いたします。
従来のハワイ不動産中心から投資方針を再設計する局面。
特に投資事業を大きな柱に定めて売上高と利益の増加を目指していきます。
沖縄ヴィラ第1号案件の完売と大型売上計画を背景に明確な強気姿勢。
2025年度は特に高い投資収益率(ROI)が期待できる本事業に注力し、さらなる成長を目指してまいります。
高ROIを掲げ、全社の成長ドライバーとして位置付け。
プロジェクトの延期を繰り返す結果となり、現在進行中のプロジェクトについてもその完成見込みが不透明となっています。
沖縄開発の延期反復を受け進行を一旦保留し、買取再販へ軸足を移した。
物件販売は堅調に推移し、212百万円(前年同期比772.8%)と大幅に増加しました。
売却時期のずれはあるものの、買取再販の実行力を示し、8月末には不動産売上を理由に通期予想も上方修正。
中間期の物件販売は大幅増収・黒字化し、8月31日の連結予想上方修正も第3四半期以降の不動産販売上振れが主因で、足元は強気。
その他投資事業
国内外の証券投資事業を「その他投資事業」セグメントへ帰属させ
不動産投資の本格化に伴い、証券投資等を独立管理する区分へ変更。
その他投資事業 証券投資等
報告セグメントとして存続するが、具体的な成長方針の記載は限定的。
報告セグメントとして存続する一方、最新資料で個別の成長施策・業績寄与の具体的開示が限定的なため、中立。
4.最新予想信頼度
2026年12月期の最新会社予想は、売上高2,458百万円、営業利益52百万円、経常利益46百万円、親会社株主帰属純利益242百万円、EPS29.37円。中間期実績に対する下記進捗率は、季節性や不動産売却時期を調整していない単純進捗率です。
達成できると判断する理由
- 8月31日の上方修正は中間決算後に公表され、第3四半期以降に販売予定の不動産売上が従来予想を上回る見込みになったことを直接反映している。
- 不動産投資事業は中間期売上高212百万円、営業利益40百万円と黒字で、買取再販の物件販売が堅調に推移している。
- 中間期純利益は137百万円で、最新通期予想242百万円に対して単純進捗56.6%。EPSも16.69円で予想29.37円に対して56.8%まで進んでいる。
達成できないと判断する理由
- 最新予想達成には下期に売上高1,992百万円、営業利益118百万円、経常利益92百万円、純利益105百万円が必要で、収益の大部分を下期に確保する計画となる。
- 不動産売却は引渡し・決済時期で計上が大きく動くため、販売時期の再延期や条件変更が生じると通期売上・利益への影響が大きい。
- 建設コンサルタント事業は工期延長で売上が下振れし、会社は原価率見通しを61%から73%へ引き上げているため、採算悪化が継続するリスクがある。
収益計上時期を見る際の注意点
不動産投資事業は物件の引渡し時点に売上が集中しやすく、中間期の進捗率を12か月へ単純延長することは適切ではありません。最新上方修正は第3四半期以降の物件販売を前提としているため、下期偏重を織り込んで確認する必要があります。
最終判断
最新会社予想は、中間期後に判明した不動産売却の上振れを織り込んだ修正値である点から、条件付きで達成可能と判断します。ただし、達成の鍵は第3四半期以降の不動産販売の計上完了です。2026年9月16日14:52時点の株価800円を会社予想EPS29.37円で割ると、予想達成時PERは約27.2倍です。
トライアイズ
中期経営計画分析
分析基準日:2026年8月27日 / 対象戦略:「TRIiS2.0」+「100億宣言」
1 企業が掲げる目標業績数字
| 指標 | 2025年実績 | 2026年会社予想 | 中長期目標・条件 |
|---|---|---|---|
| 売上高 | 14.24億円 | 14.16億円 | 2027年 100億円 連結売上高100億円以上 |
| 営業損益 | △2.04億円 | △0.22億円 | 過去5事業年度の最高営業利益を超過 かつ2期以上で営業黒字 |
| 経常損益 | 2.31億円 | △0.05億円 | 具体的数値目標の開示なし |
| 親会社株主帰属利益 | △4.23億円 | 1.55億円 前回予想1.04億円から上方修正 | 具体的数値目標の開示なし |
| 株主還元 | 年間配当 0円 | 期末配当 5円 復配予定 | 年間配当総額1億円以上 2期以上で達成するSO条件 |
| 時価総額 | - | - | 250億円以上 6カ月以上継続するSO条件 |
| PBR | - | - | 2031年 3.6~6.1倍 会社予測の中核レンジ/7.5倍は上限参考帯 |
最大の特徴は、2027年売上高100億円という非常に急激な規模拡大目標。 2026年会社予想14.16億円との比較では約7.1倍となるため、 既存3事業の自然成長だけで達成する計画ではない。
会社は、売上100億円に加えて 「過去5年間の最高営業利益更新」「複数年度で営業黒字」 「年間配当総額1億円以上を複数年度」 「時価総額250億円以上を6カ月継続」 を経営陣向けストックオプションの達成条件として設定している。
2 目標達成へのロードマップ
老舗企業のロールアップM&A
後継者不足に直面する老舗企業を長期保有前提で承継。 短期的には、設備償却が進み、 オペレーションが一定程度確立された企業を中心に買収する。 非上場企業では売上10億円以上、 社長交代を2回以上経験した継続黒字企業などを候補とする。
スマートインベストメント
ファンドマネージャーや戦略コンサルタントの投資判断ノウハウを 自社開発AIへ実装。 M&Aのソーシング、企業分析、バリュエーション、 デューデリジェンス等を標準化・高速化し、 連続買収を実行可能な仕組みに変える。
スマートカンパニー化
買収後は経営計画、管理会計、予算管理、 業務プロセス、AI・データ活用を導入。 非付加価値業務をAIで自動化し、 生まれた人的余力を顧客接点や高付加価値業務へ再配置する。
PMIを再現可能な「型」にする
一流の専門家だけに依存する従来型M&Aではなく、 AIと経営科学を使い、 買収後の経営改善・タスク分解・進捗管理までを仕組み化。 M&A件数の増加と企業価値向上を同時に狙う。
強固な財務基盤をM&A原資へ
現金・換金可能資産などの財務余力を活用し、 上場企業・未上場企業双方への投資を実行。 「財務基盤を持つスタートアップ型上場企業」 という立ち位置を競争優位にする。
PBR再評価を企業価値向上へつなげる
連続M&AとPMIの再現性が市場から評価されることで、 従来の低PBR企業から脱却。 会社は2031年のPBRについて 3.6~6.1倍を中核レンジ、 7.5倍を上限参考帯として予測している。
3 最新の進捗状況
2026年6月までに、 M&A案件の初期分析や財務・事業情報整理を行う M&AソーシングAIの社内運用を開始。 スマートカンパニー化も自社内で実装している。
フィジカルAI、ドローン、ブランドマーケティング分野で 複数企業との業務提携を開始し、 将来的な資本提携も視野に入れている。
2026年12月期第2四半期は売上高4.66億円。 営業損失は第1四半期の△0.64億円から 第2四半期単独で△0.02億円まで改善している。
2026年8月26日、トライアイズは電子機器メーカー 株式会社LIMNOの全株式取得に向けた基本合意を発表した。 会社自身が「TRIiS2.0の具体化」と位置付けている。
LIMNOの2025年9月期売上高は 168.04億円、 営業利益は4.35億円。 直近売上規模だけを比較すると、 トライアイズが掲げる2027年売上高100億円を上回る。
取得予定価額は6億円。 株式譲渡実行日は2026年10月1日を予定しており、 成立すればトライアイズの連結売上規模は大きく変化する可能性がある。
ただし現時点では基本合意段階であり、 デューデリジェンス、株式価値算定、最終契約締結が前提となる。
100億円目標の実現可能性を評価するうえで、 LIMNO案件は決定的に重要。 従来は14億円規模から100億円へ拡大する非常に高いハードルだったが、 売上168億円規模のLIMNOが実際に連結対象となれば、 「連続M&Aによって売上規模を非連続に拡大する」という TRIiS2.0の戦略が一気に具体化する。
今後の焦点は、買収成立そのものから、 LIMNOをどのタイミングで連結し、 その売上・利益を維持しながら スマートカンパニー化によって収益性を向上できるかへ移る。
4 会社開示に基づく達成リスク
会社は将来業績について、 投資案件の進捗などによって実際の事業展開が 大きく異なる可能性があると明記している。
特にLIMNO案件は基本合意であり、 最終契約または株式取得自体が実行されない可能性も明記されている。
100億宣言では、 高度専門人材に依存しない自社開発AIによる M&Aプロセスの標準化・自動化を 達成上の課題として挙げている。
連続M&Aを短期間で実行できるかが 成長速度を左右する。
グループ入りした老舗企業に対し、 AIを活用した管理業務の省力化と バリューアップ体制を構築することも会社が課題として明記。
買収件数を増やすだけではなく、 PMI後に利益と企業価値を伸ばせるかが重要となる。
最新決算資料では、 経済環境、市場環境、金利・為替動向、不動産市況、 法令・規制変更などによって 将来業績が予想と大きく異なる可能性を明記している。
投資会社型の成長モデルであるため、 M&A価格や資本市場環境の影響も受けやすい。
5 中期計画の要点
トライアイズの中長期戦略は、 「既存事業を少しずつ伸ばして100億円を目指す計画」ではない。
老舗企業を次々に買収する ロールアップM&Aと、 AI・経営科学を用いた スマートカンパニー化を組み合わせ、 売上・利益・企業価値を非連続に拡大する戦略である。
2027年売上高100億円という目標は、 2026年会社予想14.16億円に対して約7.1倍であり、 発表当初は極めて高い成長率を必要とする計画だった。
しかし、2026年8月26日に 売上高168億円規模のLIMNO買収へ基本合意したことで、 100億円達成の方法論が具体的なM&A案件として見え始めた。
今後の評価ポイントは、 「100億円を超えるか」だけではなく、 LIMNO買収の完了、連結時期、買収後の営業利益、 PMIによる収益性改善、次のM&Aを再現できるか へ移っていくと考えられる。
トライアイズ ― 最新中長期成長戦略「TRIiS2.0」分析
2026年4月15日公表 | 2026年9月16日時点の最新IRを反映
結論:何を目指している会社か
従来の不動産・建設コンサルタント・ファッションブランドを中心とした事業構成から、 M&Aによって事業会社を傘下に収め、投資後のPMI・経営改革まで自社で行う 「ロールアップ型」の経営モデルへ軸足を移そうとしています。
① 会社が掲げる目標数字
| 会社が示す評価レンジ | PBR | 会社資料上の位置づけ |
|---|---|---|
| 下限参考帯 | 2.0~3.6倍 | 資産保有型+投資会社としての再評価 |
| 中核参考帯 | 3.6~6.1倍 | スマートインベストメント/スマートカンパニー化が実証され、黒字成長企業として認知 |
| 上限参考帯 | 6.1~7.5倍 | テック企業としての高い成長性を市場が織り込むケース |
直近の業績予想 ― 2026年12月期
| 項目 | 2025年実績 | 2026年8月31日修正予想 | 前年差・方向性 |
|---|---|---|---|
| 売上高 | 14.24億円 | 24.58億円 | 大幅増収予想 |
| 営業利益 | ▲2.04億円 | 0.52億円 | 黒字転換予想 |
| 経常利益 | 2.31億円 | 0.46億円 | 減益予想 |
| 親会社株主帰属純利益 | ▲4.23億円 | 2.42億円 | 黒字転換予想 |
| EPS | ▲54.20円 | 29.37円 | プラス転換 |
※上記は中長期目標ではなく、2026年12月期の最新会社業績予想。
② 目標達成へのロードマップ
AI前提の投資基盤を作る
ファンドマネージャー・戦略コンサルタント等の投資判断ノウハウをAIへ実装。 M&Aのソーシング、分析、バリュエーション、DDなどを標準化・高速化します。
老舗・安定企業を承継
初期段階では設備償却が概ね完了し、現場オペレーションが確立した企業を中心に取得。 上場・未上場双方を対象とします。
スマートカンパニー化
経営計画、管理会計、AI・データ活用、IT、内部統制、人員配置等を導入。 非付加価値業務を自動化し、人材をより高付加価値な業務へ再配置します。
再現可能な成長モデルへ
M&AとPMIを繰り返し、より規模が大きく複雑な企業まで対象を拡大。 市場から黒字成長企業として評価される状態を目指します。
M&A対象企業の選定方針
上場企業
- 低PBR
- 安定した業績
- 低時価総額
- まず発行株式総数の1~10%程度の取得を想定
- 企業価値改善への経営支援を進める方針
未上場企業
- 売上高10億円以上
- 属人的でない事業システムを保有
- 社長交代を2回以上経験
- 継続黒字企業
- オーナー経営者との長期的な事業承継を想定
戦略公表後の進捗
| 時期 | 実行内容 | TRIiS2.0との関係 |
|---|---|---|
| 2026年3月 | 新経営体制へ移行 | 第二創業期の経営基盤を構築 |
| 2026年4月 | TRIiS2.0公表 | 100年企業継承カンパニーへの転換を明示 |
| 2026年6月 | M&AソーシングAIの社内運用開始 | スマートインベストメントを実装 |
| 2026年6月 | スマートカンパニー化を社内導入 | AIによる業務改革を自社で先行実証 |
| 2026年8月 | LIMNO買収に基本合意 | 老舗企業承継M&Aの具体化 |
| 2026年9月15日 | LIMNO全株式取得契約を締結 | 取得価額6億円、2026年10月1日取得予定 |
LIMNO買収が持つ意味
買収後は、トライアイズから役員・人材を派遣し、予算管理、管理会計、 資本配分、内部統制、IT、情報セキュリティなどを統合する方針です。 LIMNO東京本社の重複管理機能をトライアイズ本社へ集約する一方、 鳥取の開発・製造・品質管理機能は維持・強化する計画です。
現在の株価指標
※TRIiS2.0には2031年EPS・純利益目標がないため、「現在と将来のPERが同じ」と仮定したPERベースの割安度計算は行っていません。
③ 開示資料上の主な達成リスク・変動要因
連続M&A後に経営改革・AI導入・管理体制統合を成功させることが戦略の前提。 特にLIMNOは取得原価配分、のれん、追加資本支援、PMIの内容などが精査中です。
2026年は建設コンサルタント事業で案件の工期延長が発生し、 原価率予想も61%から73%へ悪化。 不動産投資事業の好調がこれを補う構図となっています。
会社は将来業績の変動要因として、不動産市況や投資案件の進捗を明示しています。 不動産売却の時期・価格によって四半期業績が大きく振れる可能性があります。
経済環境、市場環境、金利・為替動向、法令・規制変更等により、 実際の業績や事業展開が会社想定と大きく異なる可能性があると記載されています。
分析ポイント
PBR3.6~6.1倍は会社が想定する市場評価であり、利益目標のように会社自身だけで直接達成できる数字ではありません。 したがって、今後は①LIMNOのPMI、②営業利益・ROEの改善、 ③追加M&Aの取得価格、④買収後のキャッシュ創出力を確認することが、 戦略進捗を見るうえで重要になります。
特にLIMNOはトライアイズ本体を大きく上回る事業規模を持つため、 今後のトライアイズの財務数値・事業構成は従来から大きく変化する可能性があります。 次回以降の業績予想修正や取得後の連結数値が、TRIiS2.0を評価する最初の重要な確認材料になります。
出典
- 株式会社トライアイズ「中長期成長戦略『TRIiS2.0』発表のお知らせ」2026年4月15日
- 株式会社トライアイズ「2026年12月期 第2四半期決算補足説明資料」2026年8月12日
- 株式会社トライアイズ「2026年12月期通期業績予想の修正に関するお知らせ」2026年8月31日
- 株式会社トライアイズ「株式会社LIMNOの株式取得に向けた基本合意書締結に関するお知らせ」2026年8月26日
- 株式会社トライアイズ「株式会社LIMNOの株式取得及び株式譲渡契約締結に関するお知らせ」2026年9月15日
- 株式会社トライアイズ公式サイト「TRIiS2.0」成長戦略
- Yahoo!ファイナンス 4840 トライアイズ株価指標(2026年9月16日終値時点)

コメント