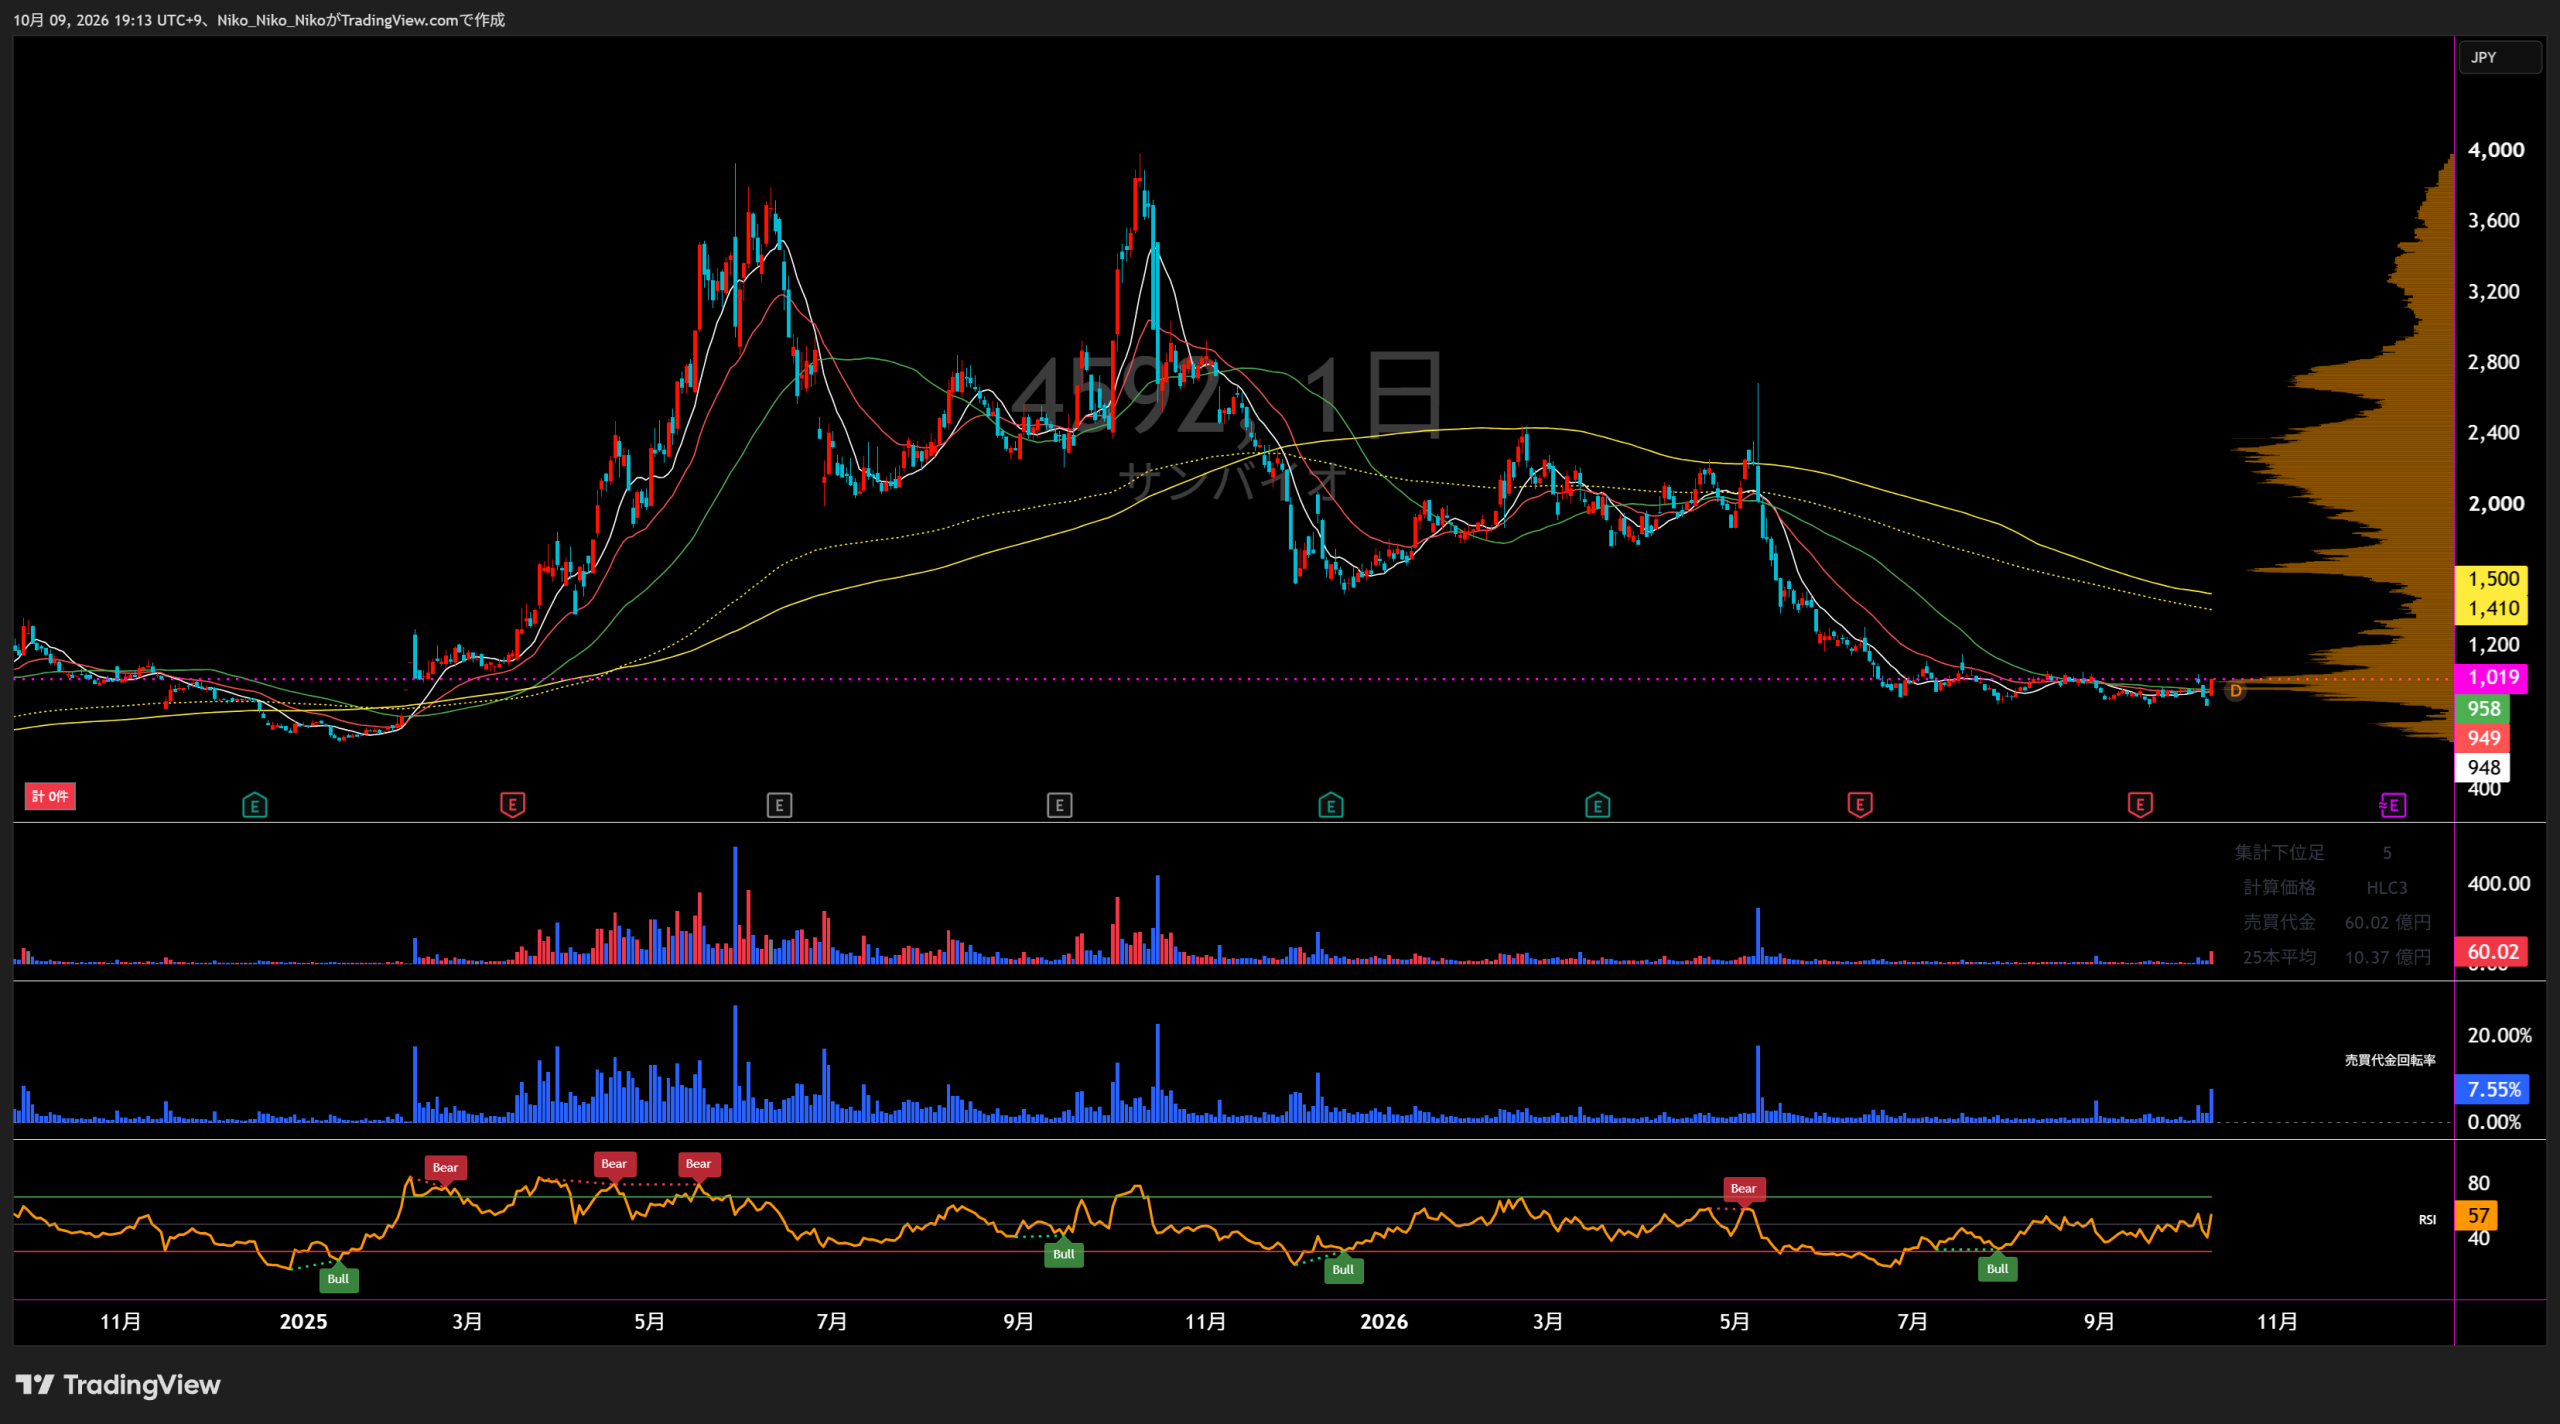
4592 サンバイオ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
他家幹細胞を用いた細胞治療薬事業(単一セグメント)
事業収益は2022~2026年通期および2027年1月期中間期とも未計上。セグメント別売上・利益は非開示のため、連結値で費用と損失を表示。
単位:百万円。2027年1月期は中間期(6か月)の実績であり、通期の棒とは期間が異なる。
連結決算業績
| 業績項目 | 2022年1月期 | 2023年1月期 | 2024年1月期 | 2025年1月期 | 2026年1月期 | 2027年1月期 中間期 | 2027年1月期 会社予想 |
|---|---|---|---|---|---|---|---|
| 事業収益百万円 | — 比較データなし | — 比較データなし | — 比較データなし | — 比較データなし | — 比較データなし | — 前年同期比較なし | 396 通期会社予想 |
| 営業損益百万円 | -6,620 赤字・流出増 14.1% | -7,899 赤字・流出増 19.3% | -4,539 赤字・流出減 42.5% | -3,516 赤字・流出減 22.5% | -3,794 赤字・流出増 7.9% | -1,909 赤字・流出増 1.1% | -5,229 通期会社予想 |
| 経常損益百万円 | -4,579 赤字・流出減 29.9% | -4,698 赤字・流出増 2.6% | -2,824 赤字・流出減 39.9% | -3,022 赤字・流出増 7.0% | -4,291 赤字・流出増 42.0% | -1,730 赤字・流出減 30.3% | -5,074 通期会社予想 |
| 親会社株主に帰属する純利益百万円 | -4,677 赤字・流出増 38.2% | -5,559 赤字・流出増 18.9% | -2,644 赤字・流出減 52.4% | -2,882 赤字・流出増 9.0% | -3,842 赤字・流出増 33.3% | -1,791 赤字・流出減 10.3% | -5,133 通期会社予想 |
| EPS円 | -90.33 赤字・流出増 38.2% | -95.99 赤字・流出増 6.3% | -40.48 赤字・流出減 57.8% | -41.86 赤字・流出増 3.4% | -52.55 赤字・流出増 25.5% | -22.95 赤字・流出減 17.4% | -65.77 通期会社予想 |
| 1株配当金円 | 0.00 前年 0 | 0.00 前年 0 | 0.00 前年 0 | 0.00 前年 0 | 0.00 前年 0 | 0.00 前年同期比較なし | 0.00 通期会社予想 |
| 純資産百万円 | 2,035 減少 75.6% | 4,428 増加 117.6% | 2,792 減少 36.9% | 1,762 減少 36.9% | 13,604 増加 672.1% | 11,724 前年同期比較なし | — 通期会社予想 |
| 営業CF百万円 | -6,546 赤字・流出増 25.5% | -7,434 赤字・流出増 13.6% | -4,765 赤字・流出減 35.9% | -3,603 赤字・流出減 24.4% | -3,760 赤字・流出増 4.4% | -2,136 赤字・流出増 4.1% | — 通期会社予想 |
| 投資CF百万円 | -66 赤字・流出転換 | -10 赤字・流出減 84.8% | -19 赤字・流出増 90.0% | -4 赤字・流出減 78.9% | -231 赤字・流出増 5675.0% | 78 黒字・流入転換 | — 通期会社予想 |
| 財務CF百万円 | -1,495 赤字・流出増 2569.6% | 9,445 黒字・流入転換 | 2,370 減少 74.9% | 2,091 減少 11.8% | 15,962 増加 663.4% | -111 赤字・流出転換 | — 通期会社予想 |
| フリーCF百万円 | -6,612 赤字・流出増 538.8% | -7,444 赤字・流出増 12.6% | -4,784 赤字・流出減 35.7% | -3,607 赤字・流出減 24.6% | -3,991 赤字・流出増 10.6% | -2,058 赤字・流出減 12.5% | — 通期会社予想 |
2022~2026年1月期は通期実績、2027年1月期は中間期実績と最新通期会社予想。単位は各行に表示。事業収益「—」は決算短信の開示「-」に対応し、ゼロとみなしていない。前年差は前年通期、最新中間期の損益・CFは前年中間期との比較。純資産は期末時点のため最新中間期に前年比は表示しない。フリーCF=営業CF+投資CF。
1.会社予想と実績
2023年1月期(期初予想/通期実績)
損失拡大/損失額比 134.8%
損失縮小/損失額比 78.4%
損失縮小/損失額比 92.7%
損失縮小/損失額比 82.9%
2024年1月期(期初予想/通期実績)
損失縮小/損失額比 97.8%
損失縮小/損失額比 61.4%
損失縮小/損失額比 57.5%
損失縮小/損失額比 56.0%
2025年1月期(期初予想/通期実績)
損失拡大/損失額比 105.3%
損失縮小/損失額比 90.0%
損失縮小/損失額比 85.8%
損失縮小/損失額比 84.7%
2026年1月期(期初予想/通期実績)
損失拡大/損失額比 108.1%
損失拡大/損失額比 120.8%
損失拡大/損失額比 108.1%
損失拡大/損失額比 106.4%
2027年1月期(最新通期予想/中間期累計)
中間期の収益計上なし/下半期に396百万円の計上が必要
中間累計/通期損失予想の単純割合 36.5%
中間累計/通期損失予想の単純割合 34.1%
中間累計/通期損失予想の単純割合 34.9%
中間累計/通期損失予想の単純割合 34.9%
事業収益の「—」は未計上を表す。2027年1月期通期予想は2026年9月14日公表の決算短信値。営業損失の中間進捗率は年間赤字予想に対する単純比率であり、着地見込みではない。
2.達成・未達理由
営業損失は予想5,858百万円に対し7,899百万円となり、計画より2,041百万円悪化。一方、経常損失と最終損失は予想より縮小。
円安による費用増、SB623の製造関連費用増、貯蔵品だった商業生産用部材の研究開発転用が研究開発費6,118百万円に影響。為替差益3,326百万円が経常損失を緩和した。
営業損失4,539百万円は予想4,642百万円より103百万円縮小。経常損失2,824百万円も予想4,597百万円を大きく下回った。
SB623製造関連支出を中心とした研究開発費が2,849百万円へ縮小(前年6,118百万円)。為替差益1,746百万円の計上も経常赤字縮小に寄与した。
営業損失は予想3,339百万円に対し3,516百万円で177百万円悪化。一方、経常損失・最終損失は予想より小さかった。
研究開発費2,357百万円など製造準備費用が継続。為替差益622百万円により経常赤字幅は抑えられた。アクーゴは条件付き承認を得たが、当年度の事業収益は未計上。
営業損失は予想3,509百万円に対し3,794百万円で285百万円悪化。経常損失4,291百万円は予想3,551百万円より740百万円悪化。
アクーゴの一部変更承認を進める費用を計上し、研究開発費は2,678百万円。為替差損326百万円や金融費用が経常損益に影響し、営業・経常・最終損失は期初計画を上回った。
中間期実績は営業損失1,909百万円、経常損失1,730百万円、最終損失1,791百万円。最新通期予想は事業収益396百万円、営業損失5,229百万円、経常損失5,074百万円、最終損失5,133百万円。
中間期はアクーゴ関連の研究開発費1,226百万円等を計上。為替差益185百万円で経常損失は前年同期より縮小。2026年5月に薬価収載・販売開始となったが、中間期の事業収益は未計上。販売施設の導入手続きと投与時期により、売上計上は下半期に集中する計画であり、通期達成は未確定。
3.事業セグメントの自信度
決算短信の原文コメントに基づく分析上の評価(会社による自信度表明ではない)。同社は全期間単一セグメントであるため、当該事業の年度別推移として掲載。
他家幹細胞を用いた細胞治療薬事業
2022年3月に当社初となる国内での再生医療等製品製造販売承認申請
申請を完了し実用化が前進。ただし収益化は承認と販売開始が前提。
承認時期は当社で決められるものではありませんが、今期中の承認取得を目指します。
承認目標は維持した一方、審査の不確実性と大幅赤字が残る。
十分に慎重な取り扱いをお願いいたします。
薬事審議会の議題解釈への警戒を促し、承認判断前の確実性を低く評価。
日本における条件及び期限付き製造販売承認を取得しました。
重要な承認前進。一方、出荷制限と追加製造適合が残り、実際の収益化には時間差。
2025年12月にその承認がされました。
出荷制限解除に関連する承認が進み、薬価・製品発売・初出荷の実現性が高まった。
2026年5月に薬価基準収載され、薬価は72百万円に決定されるとともに、販売開始に至っています。
製品商業化を確認。ただし中間期の事業収益は未計上で、導入施設・投与件数の立ち上がりを確認する必要がある。
会社公式の2026年9月17日決算説明会Q&Aでは、アクーゴの初回投与を2026年10月、当期投与数を6例と見込み、8施設中心に導入準備、うち4施設が投与対応可能と説明。会社公式IR Q&A
4.最新予想信頼度
2027年1月期の営業・経常・最終損失は計画の範囲内を維持できる余地があるが、396百万円の事業収益は中間期時点で未計上。販売開始後の投与実績、出荷・収益認識時期の確認が必要で、通期予想の確度を高いと断定できない。
達成可能性を支える材料
- 2026年5月にアクーゴの薬価収載と販売開始が実現。製品薬価は7,200万円。
- 会社公式Q&Aでは、2026年10月の初回投与と当期6例を想定。導入準備の進む施設がある。
- 中間期営業損失1,909百万円に対し通期予想損失5,229百万円。単純差額では下半期に3,320百万円の追加損失が予想範囲となる。
- 中間期末の現金同等物12,677百万円、自己資本比率84.0%。
達成を妨げる材料
- 中間期事業収益は未計上。通期事業収益396百万円の全額を下半期に計上する必要がある。
- 患者ごとの採用・施設内手続き、投与開始、供給体制の整備などにより売上計上が遅れる可能性がある。
- 中間期営業CFは−2,136百万円。継続的な研究開発支出と商業化に伴う費用負担がある。
- 米国フェーズ3や国内脳梗塞の臨床試験準備など、中長期開発に追加資金が必要となり得る。
通期予想達成に必要な下半期
中間期累計と通期会社予想の単純差額は、事業収益 396百万円、営業損益 −3,320百万円、経常損益 −3,344百万円、親会社帰属損益 −3,342百万円。下半期単独の会社予想として発表されたものではない。事業収益は上半期未計上のため、下半期に収益のすべてを計上する必要がある。
営業損失の中間期単純進捗は 36.5%(1,909÷5,229)、経常損失は 34.1%、最終損失は 34.9%。これらは赤字予想に対する単純な費用・損失の割合であり、通常の増益企業の達成率とは異なる。収益計上時期の偏りは補正していない。
株価と予想達成後PER
2026年10月8日東証終値:869円。最新の2027年1月期会社予想EPSは −65.77円(赤字)なので、会社予想が達成されても 予想PERは算定対象外。株価データ
判定:事業化は進展しているが、通期売上は下期集中で確認待ち。 中間期の収益計上なしという事実と、企業が見込む下期投与・初出荷の計画を分けて評価する。
4592 サンバイオ|事業計画・成長戦略分析
国内でのアクーゴ®普及を起点に、米国の慢性期外傷性脳損傷(TBI)開発、慢性期脳梗塞への適応拡大を進める。2026年10月に市販後初投与が実現し、「承認・発売」から「実際の医療提供」へ進んだ。
01|会社が示す業績数値と現在地
| 項目 | 2026年1月期 実績 | 2027年1月期 会社予想 | 2027年1月期 中間期実績 |
|---|---|---|---|
| 事業収益 | 計上なし | 396百万円 | 計上なし |
| 事業費用 | 3,794百万円 | 5,625百万円 | 1,909百万円 |
| うち研究開発費 | 2,678百万円 | 4,110百万円 | 1,226百万円 |
| 営業利益 | ▲3,794百万円 | ▲5,229百万円 | ▲1,909百万円 |
| 経常利益 | ▲4,291百万円 | ▲5,074百万円 | ▲1,730百万円 |
| 親会社株主に帰属する純利益 | ▲3,842百万円 | ▲5,133百万円 | ▲1,791百万円 |
出典:2026年1月期決算説明資料、2027年1月期第2四半期決算説明資料。単位は百万円。中間期実績(2026年2月~7月)と通期予想(2026年2月~2027年1月)は期間が異なる。
02|アクーゴ® 国内事業化の進捗
アクーゴ®脳内移植用注(一般名:バンデフィテムセル)は「外傷性脳損傷に伴う慢性期の運動麻痺の改善」を効能・効果とする再生医療等製品。2024年7月31日に国内で条件及び期限付き承認を取得し、2026年5月20日に薬価収載、翌5月21日に発売された。2026年10月2日に北海道大学病院で市販後1例目の投与が実施され、10月5日に公表された。
03|目標達成のロードマップ
実施済み
外傷性脳損傷に伴う慢性期の運動麻痺を対象に製造販売承認を取得。
実施済み
初期の出荷可能な状態へ進むための薬事対応を完了。
実施済み
5月20日薬価基準収載、5月21日発売。製品供給と施設への導入準備を進める。
実施済み
北海道大学病院で初回投与が実施された。会社が2026年9月に示した「10月に初投与」の目標を達成。
会社計画
今期の投与6例を見込み、8施設を中心に準備。物流・製造・医療連携を安定稼働させる。
目標・未着手工程あり
FDAと試験デザインは合意済み。2026年9月時点でプロトコル全体を最終化中。開始時期は確定していない。
目標・協議段階
PMDAと協議して臨床試験準備を進める。試験開始日や承認時期は未確定。
構想・数値目標未開示
米国での開発・事業化、慢性期脳梗塞などへの適応拡大を成長の柱とする。4年後以降の成長イメージは提示しているが、複数年の定量業績目標はない。
04|成長戦略の3本柱
① 日本のマザー拠点化
- 全国の投与施設と地域医療機関を結ぶ「スマート地域医療連携」を整備。
- 製造・医薬品卸・配送・投与後フォローまで一貫した運用モデルを確立。
- 市販後臨床試験を通じ、有効性・安全性のデータを蓄積。
② 米国事業の実現
- 慢性期TBIを対象とするSB623のPhase 3試験を準備。
- FDAとは試験デザインに合意済み。プロトコルの最終化が次の段階。
- 自社開発と企業提携の両方を検討し、助成金の活用も目指す。
③ 脳梗塞の成功
- 慢性期脳梗塞への適応拡大を中長期の成長領域に位置付け。
- 過去のPhase 2b試験は主要評価項目未達。次試験の設計を再構築。
- PMDAとの試験デザイン合意に向け協議を進める。
05|製造・供給と財務基盤
米国ミナリスのマウンテンビュー工場の閉鎖に対応し、上流工程を日本ミナリス社の横浜工場へ移管。JCRファーマとは商用製造を見据えた試製造契約を締結している。会社は2026年9月の説明会で、在庫は確保しており現時点の供給に支障はないと説明した一方、複数拠点での商用製造立ち上げを引き続き進めている。
| 指標 | 会社開示値 | 確認時点/内容 |
|---|---|---|
| 現金及び預金 | 127.48億円 | 2026年7月末 |
| 前期末の現預金 | 150.83億円 | 2026年1月末 |
| 純資産合計 | 117.24億円 | 2026年7月末 |
| 海外募集による資金調達 | 約142.02億円 | 2025年11月・差引手取概算額 |
資金調達額は2026年4月の事業計画資料の記載。現預金は2026年9月17日公表の決算説明資料に掲載された中間期末数値。
06|会社が明示した主なリスク
開発・製造の不確実性
創薬には長期の研究開発と多額の投資を要し、計画遅延・中止の可能性がある。細胞治療薬特有の製造・安定供給上の課題を伴う。会社開示の影響度は「大」。
外部委託先への依存
臨床試験や製造を外部企業に委託しているため、委託先の環境変化や事故・災害が供給・開発の障害となる。会社開示の影響度は「大」。
法規制・コンプライアンス
法規制の変更、法令違反または想定外の適用により、行政処分や事業停止などに至る可能性がある。会社開示の影響度は「大」。
出典:2026年4月23日「事業計画及び成長可能性に関する事項」のリスク情報(42頁)。
07|今後の確認項目
| 確認対象 | 会社が示す現在地 | 今後確認すべき実績 |
|---|---|---|
| 国内患者投与 | 市販後初投与が完了/当期6例見込み | 投与症例数の継続的な積み上がり |
| 投与施設 | 8施設を中心に準備 | 実稼働施設数と治療導線の拡充 |
| 国内売上 | 2027年1月期収益396百万円予想 | 売上計上の開始時期と通期予想の達成状況 |
| 製造供給 | 国内移管中/JCRで試製造に取り組む | 技術移管完了、供給の安定性 |
| 米国TBI | FDAとPhase 3試験デザイン合意 | プロトコル確定、試験開始 |
| 国内脳梗塞 | 試験デザインについてPMDAと協議 | 当局との合意と試験開始 |
コメント