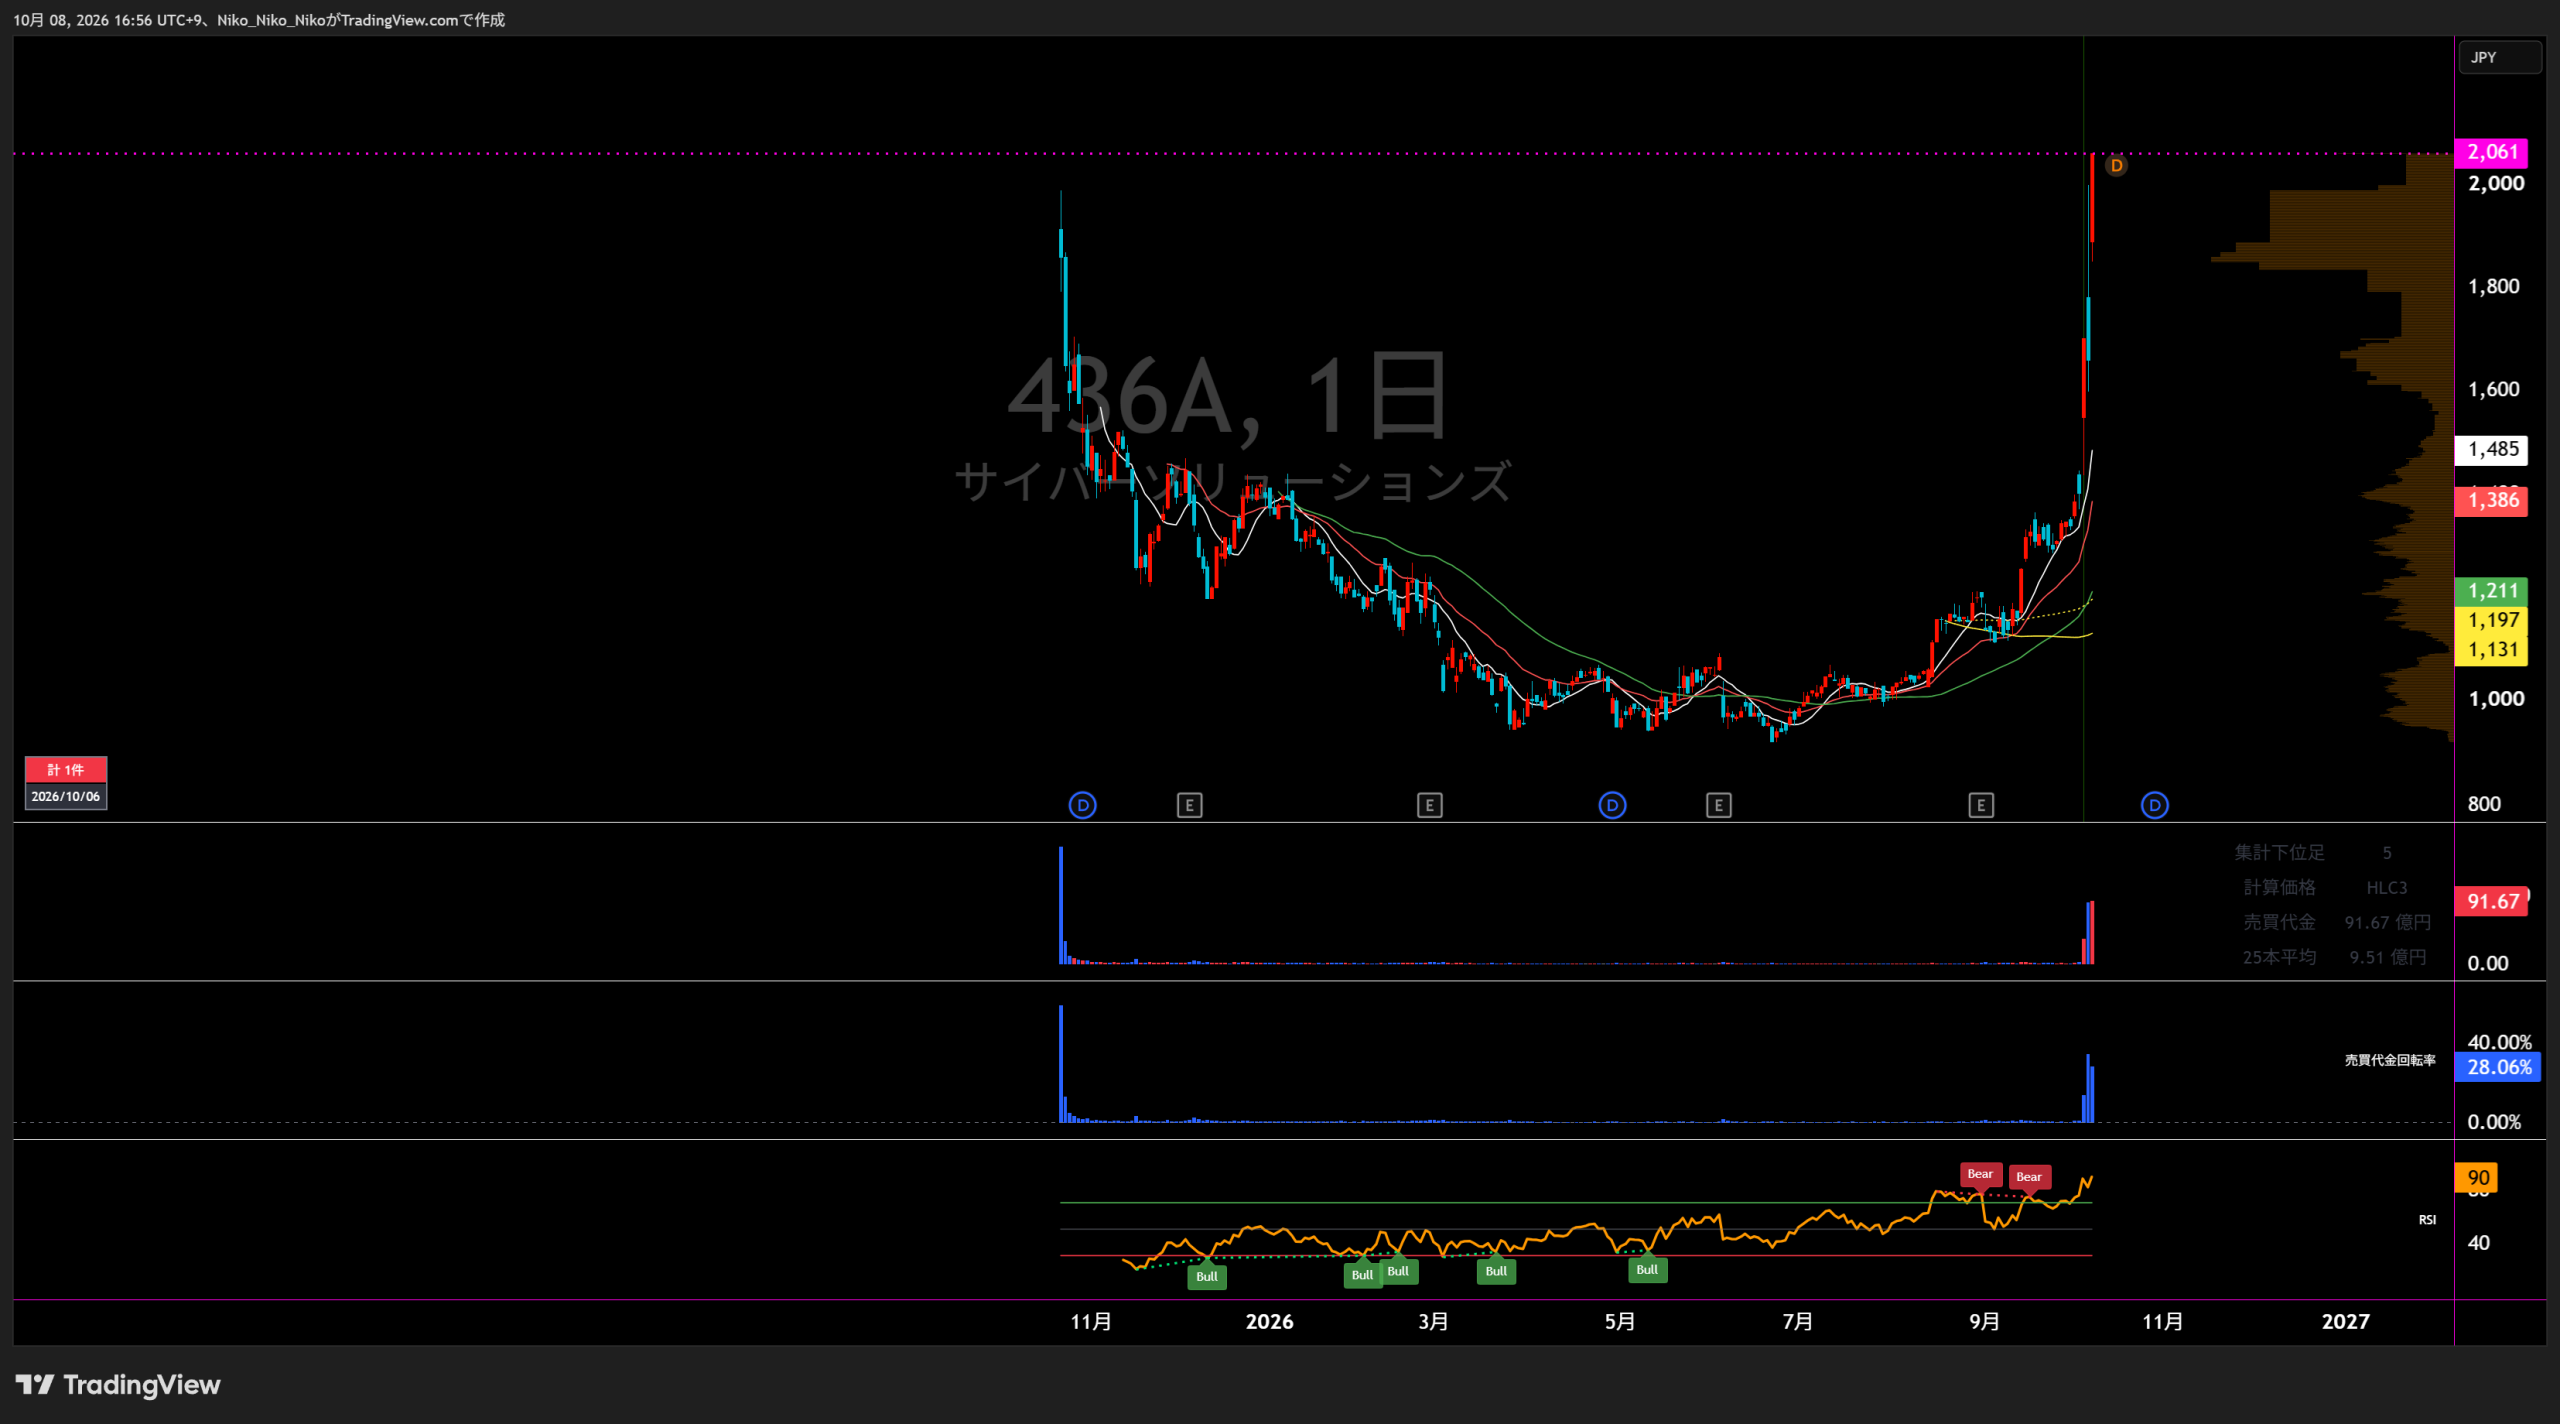
436A サイバーソリューションズ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
デジタルコミュニケーション&サイバーセキュリティ事業
直近業績サマリー
| 業績項目 | 2025年4月期 | 2026年4月期 | 2027年4月期 Q1 | 2027年4月期 予想 |
|---|---|---|---|---|
| 売上高 | 3,126 | 3,525 +399 / +12.8% | 913 +37 / +4.3%(前年Q1比) | 4,000 +475 / +13.5% |
| 営業損益 | 1,232 | 1,500 +268 / +21.7% | 407 +43 / +11.8%(前年Q1比) | 1,800 +300 / +20.0% |
| 税引前利益(IFRS) | 1,216 | 1,498 +282 / +23.1% | 406 +44 / +12.0%(前年Q1比) | 1,800 +302 / +20.1% |
| 当期純利益 | 902 | 1,083 +181 / +20.0% | 277 +19 / +7.2%(前年Q1比) | 1,200 +117 / +10.8% |
| EPS | 60.18円 | 70.32円 +10.14 / +16.8% | 17.52円 +0.28 / +1.6%(前年Q1比) | 76.04円 +5.72 / +8.1% |
| 一株配当金 | 0.00円 | 32.00円 +32.00円 | — | 38.00円 +6.00 / +18.8% |
| 純資産(資本合計) | 2,419 | 4,244 +1,825 / +75.4% | 4,844 +600 / +14.1%(前期末比) | — |
| 営業CF | 1,129 | 1,718 +589 / +52.1% | — | — |
| 投資CF | △74 | △1,665 △1,591 / △2,150.0% | — | — |
| 財務CF | △449 | 380 +829 / +184.6% | — | — |
| フリーCF | 1,055 | 53 △1,002 / △95.0% | — | — |
単位:百万円(EPS・一株配当金は円)。IFRSのため「経常損益」は税引前利益を表示。フリーCF=営業CF+投資CF。2027年4月期Q1は四半期キャッシュ・フロー計算書を作成していないためCF項目は「—」。受注残高は決算短信に開示がないため作成していません。
1.会社予想と実績
2026年4月期は上場時公表の通期会社予想と通期実績を比較。2027年4月期は最新会社予想を掲載しています。
2.達成・未達理由
売上高は会社予想3,566百万円に対して3,525百万円で小幅未達でした。営業利益・税引前利益・当期利益・EPSは会社予想を上回りました。決算短信では、会社予想との差異について項目別の具体的な要因説明は確認できません。実績ベースでは売上高営業利益率が42.5%となり、上場時予想の約41.8%を上回っています。
第1四半期決算発表時点で会社は通期予想を据え置いています。通期実績は未発表のため、達成・未達の判定はできません。
3.事業セグメントの自信度
デジタルコミュニケーション&サイバーセキュリティ事業
安定的な収益基盤と「残存者利益」を享受できる独自のポジションを確立
競合撤退・縮小を追い風とし、2030年4月期に売上高60億円超、営業利益30億円超、営業利益率50%超を掲げています。ストック型収益95%と低い変動費率も明示しており、収益性への自信が強い内容です。
メールセキュリティ及びビジネスメール等のクラウドサービスに対する需要は堅調に拡大
公共分野の「第3期都道府県情報セキュリティクラウド」「第3期自治体ネットワーク強靭化」による事業機会の拡大を示し、主力クラウドサービスの拡販を継続しています。
Q1時点でも需要拡大と公共分野の特需を明示し、通期業績予想も据え置いています。
4.最新予想信頼度
2027年4月期の会社予想は売上高4,000百万円、営業利益1,800百万円、税引前利益1,800百万円、当期利益1,200百万円、EPS76.04円です。第1四半期実績は売上高913百万円、営業利益407百万円、税引前利益406百万円、四半期利益277百万円でした。
達成できると判断する理由
- 会社は売上高の95%をストック型収益と説明しており、収益基盤の継続性が高い事業構造です。
- 第1四半期は売上高が前年同期比4.3%増、営業利益が11.8%増で増収増益を維持し、通期予想も据え置かれています。
- 会社は公共分野の情報セキュリティクラウド・自治体ネットワーク強靭化需要を今後の事業機会として明示しています。
達成できないと判断する理由
- 通期目標は売上高13.5%増、営業利益20.0%増に対し、第1四半期の伸びはそれぞれ4.3%増、11.8%増で、現時点の成長率は通期計画を下回っています。
- 残り9カ月で必要な売上高は3,086.8百万円、営業利益は1,392.6百万円です。前年の残り9カ月実績との比較では、売上高約16.5%増、営業利益約22.6%増が必要です。
- 決算短信には利益の明確な四半期偏重についての説明は確認できないため、Q1の進捗率が25%未満でも季節性だけで補完できるとは判断できません。
収益計上時期を見る際の注意点
第1四半期の単純進捗率は売上高22.8%、営業利益22.6%、税引前利益22.6%、当期利益23.1%です。これは季節性や案件の検収時期を調整していない単純進捗率です。会社は公共分野の特需を事業機会として示していますが、決算短信上で明確な四半期偏重の説明は確認できません。
最終判断
最新会社予想は達成可能と判断しますが、Q1時点では安全圏ではありません。 ストック型収益比率95%と公共分野の需要拡大は支えになります。一方、通期目標に対してQ1の増収・増益率は不足しており、Q2以降に売上・利益の成長加速が必要です。2026年10月6日終値1,703円を予想EPS76.04円で割ると、会社予想が達成された場合のPERは約22.4倍です。
サイバーソリューションズ|中期経営計画分析
確認基準日:2026年10月6日 / 最新の「事業計画及び成長可能性に関する事項」:2026年6月5日公表。2030年4月期目標は2026年8月31日の1Q決算説明資料でも継続確認。
① 企業が掲げる目標業績数字
| 年度 | 売上高 | 営業利益 | 営業利益率 | 最終利益 |
|---|---|---|---|---|
| 2025年4月期 実績 | 3,126百万円 | 1,233百万円 | 39.4% | 902百万円 |
| 2026年4月期 実績 | 3,526百万円 | 1,500百万円 | 42.5% | 1,083百万円 |
| 2027年4月期 会社予想 | 4,000百万円 | 1,800百万円 | 45.0% | 1,200百万円 |
| 2030年4月期 中期目標 | 6,000百万円超 | 3,000百万円超 | 50%超 | 2,000百万円超 |
既存事業の売上高CAGR目標は14%超。会社資料では、設備投資・人員投資などのコスト増加率を売上成長率以下に抑え、利益率50%超を目指す方針。
② 目標達成へのロードマップ
1. セキュリティ事業の成長
メールセキュリティ、情報漏洩対策、監査・アーカイブを成長ドライバーとし、既存顧客へのクロスセル・アップセルを拡大。
2. 公共分野の大型更新需要
今後3年程度、「第3期都道府県情報セキュリティクラウド」「第3期自治体ネットワーク強靭化」に伴う47都道府県・約1,800市区町村の更新需要を取り込む。
3. Microsoft 365 / Google顧客開拓
日本独自の情報漏洩・PPAP・誤送信対策を武器に、大手グローバルサービス利用企業へ追加セキュリティを提供。
4. 残存者利益
競合のメール事業撤退・縮小に伴う顧客移管を取り込み、成熟市場でも継続的にストック収益を積み上げる。
5. AIセキュリティ「AiSE」
メールやチャットの文脈をAIで判断する新ブランドを展開。AiSE Guard、AiSE Auditorなど新製品で既存メール顧客への単価上昇を狙う。
6. M&A・資本提携
既存事業のオーガニック成長とは別にM&Aで非連続成長を追加。日立システムズ、TKC、網屋との販売・技術連携も成長加速策。
③ 2027年4月期 1Q進捗
| 指標 | 1Q実績 | 前年同期比 | 通期進捗率 |
|---|---|---|---|
| 売上高 | 913百万円 | +4.3% | 22.8% |
| 営業利益 | 407百万円 | +11.8% | 22.6% |
| 営業利益率 | 44.6% | +3.0pt | 通期目標45.0% |
| 税引前利益 | 406百万円 | +12.0% | 22.6% |
| 当期利益 | 277百万円 | +7.2% | 23.1% |
| ARR | 3,538百万円 | +9.4% | ― |
④ 中期目標を支えるKPI・収益構造
| ストック売上比率 | 2027年4月期1Q:96%。売上の大部分が継続課金型。 |
|---|---|
| ARR | 35.38億円、前年同期比+9.4%。 |
| クラウド契約アカウント | 139万アカウント。コミュニケーション52.4万、セキュリティ86.6万。 |
| Netチャーン | ネガティブチャーンを継続。解約分をアップセル・クロスセル等が上回る構造。 |
| コスト構造 | 変動費率を約12%に維持し、固定費増加率を売上成長率以下に抑えることで利益率上昇を狙う。 |
⑤ 達成リスク
- 売上成長率:2030年目標には既存事業CAGR14%超が前提。1Qの売上成長率は4.3%で、下期以降の加速が必要。
- 公共案件:1Q時点では公共案件のARR・売上への影響は限定的で、引き合いが実売上へ転換するかが重要。
- 設備投資:データセンター刷新に伴い短期的には減価償却費が増加する見込み。
- 情報セキュリティ・システム障害:情報漏洩、不具合、サービス停止は会社が高影響度リスクとして認識。
- 特定取引先依存:台湾Openfindとの契約は重要であり、契約終了時の影響度は会社資料で「高」。
⑥ 目標達成時の現在株価の割安度
※M&A、新株発行、ストックオプション等による株式数変化を考慮しない単純試算。2030年目標は「20億円超」のため、20億円ちょうどとして計算。
総合判定
| 中計の進捗 | 利益率改善は計画線上。2026年4月期42.5%→2027年4月期1Q44.6%で、2030年50%超へ近づいている。 |
|---|---|
| 売上面 | 2027年4月期1Qは+4.3%。中期CAGR14%超に対しては、公共案件・AiSE・顧客移管による今後の加速確認が必要。 |
| 最大の強み | ストック売上比率96%、ネガティブチャーン、高粗利・高営業利益率という収益構造。 |
| 最大の注目点 | 公共セキュリティ更新需要とAI新製品「AiSE」がARR成長率を再加速させられるか。 |
| 株価面 | 2030年最終利益20億円を同PERで評価した単純上値余地は約65.9%。 |
コメント