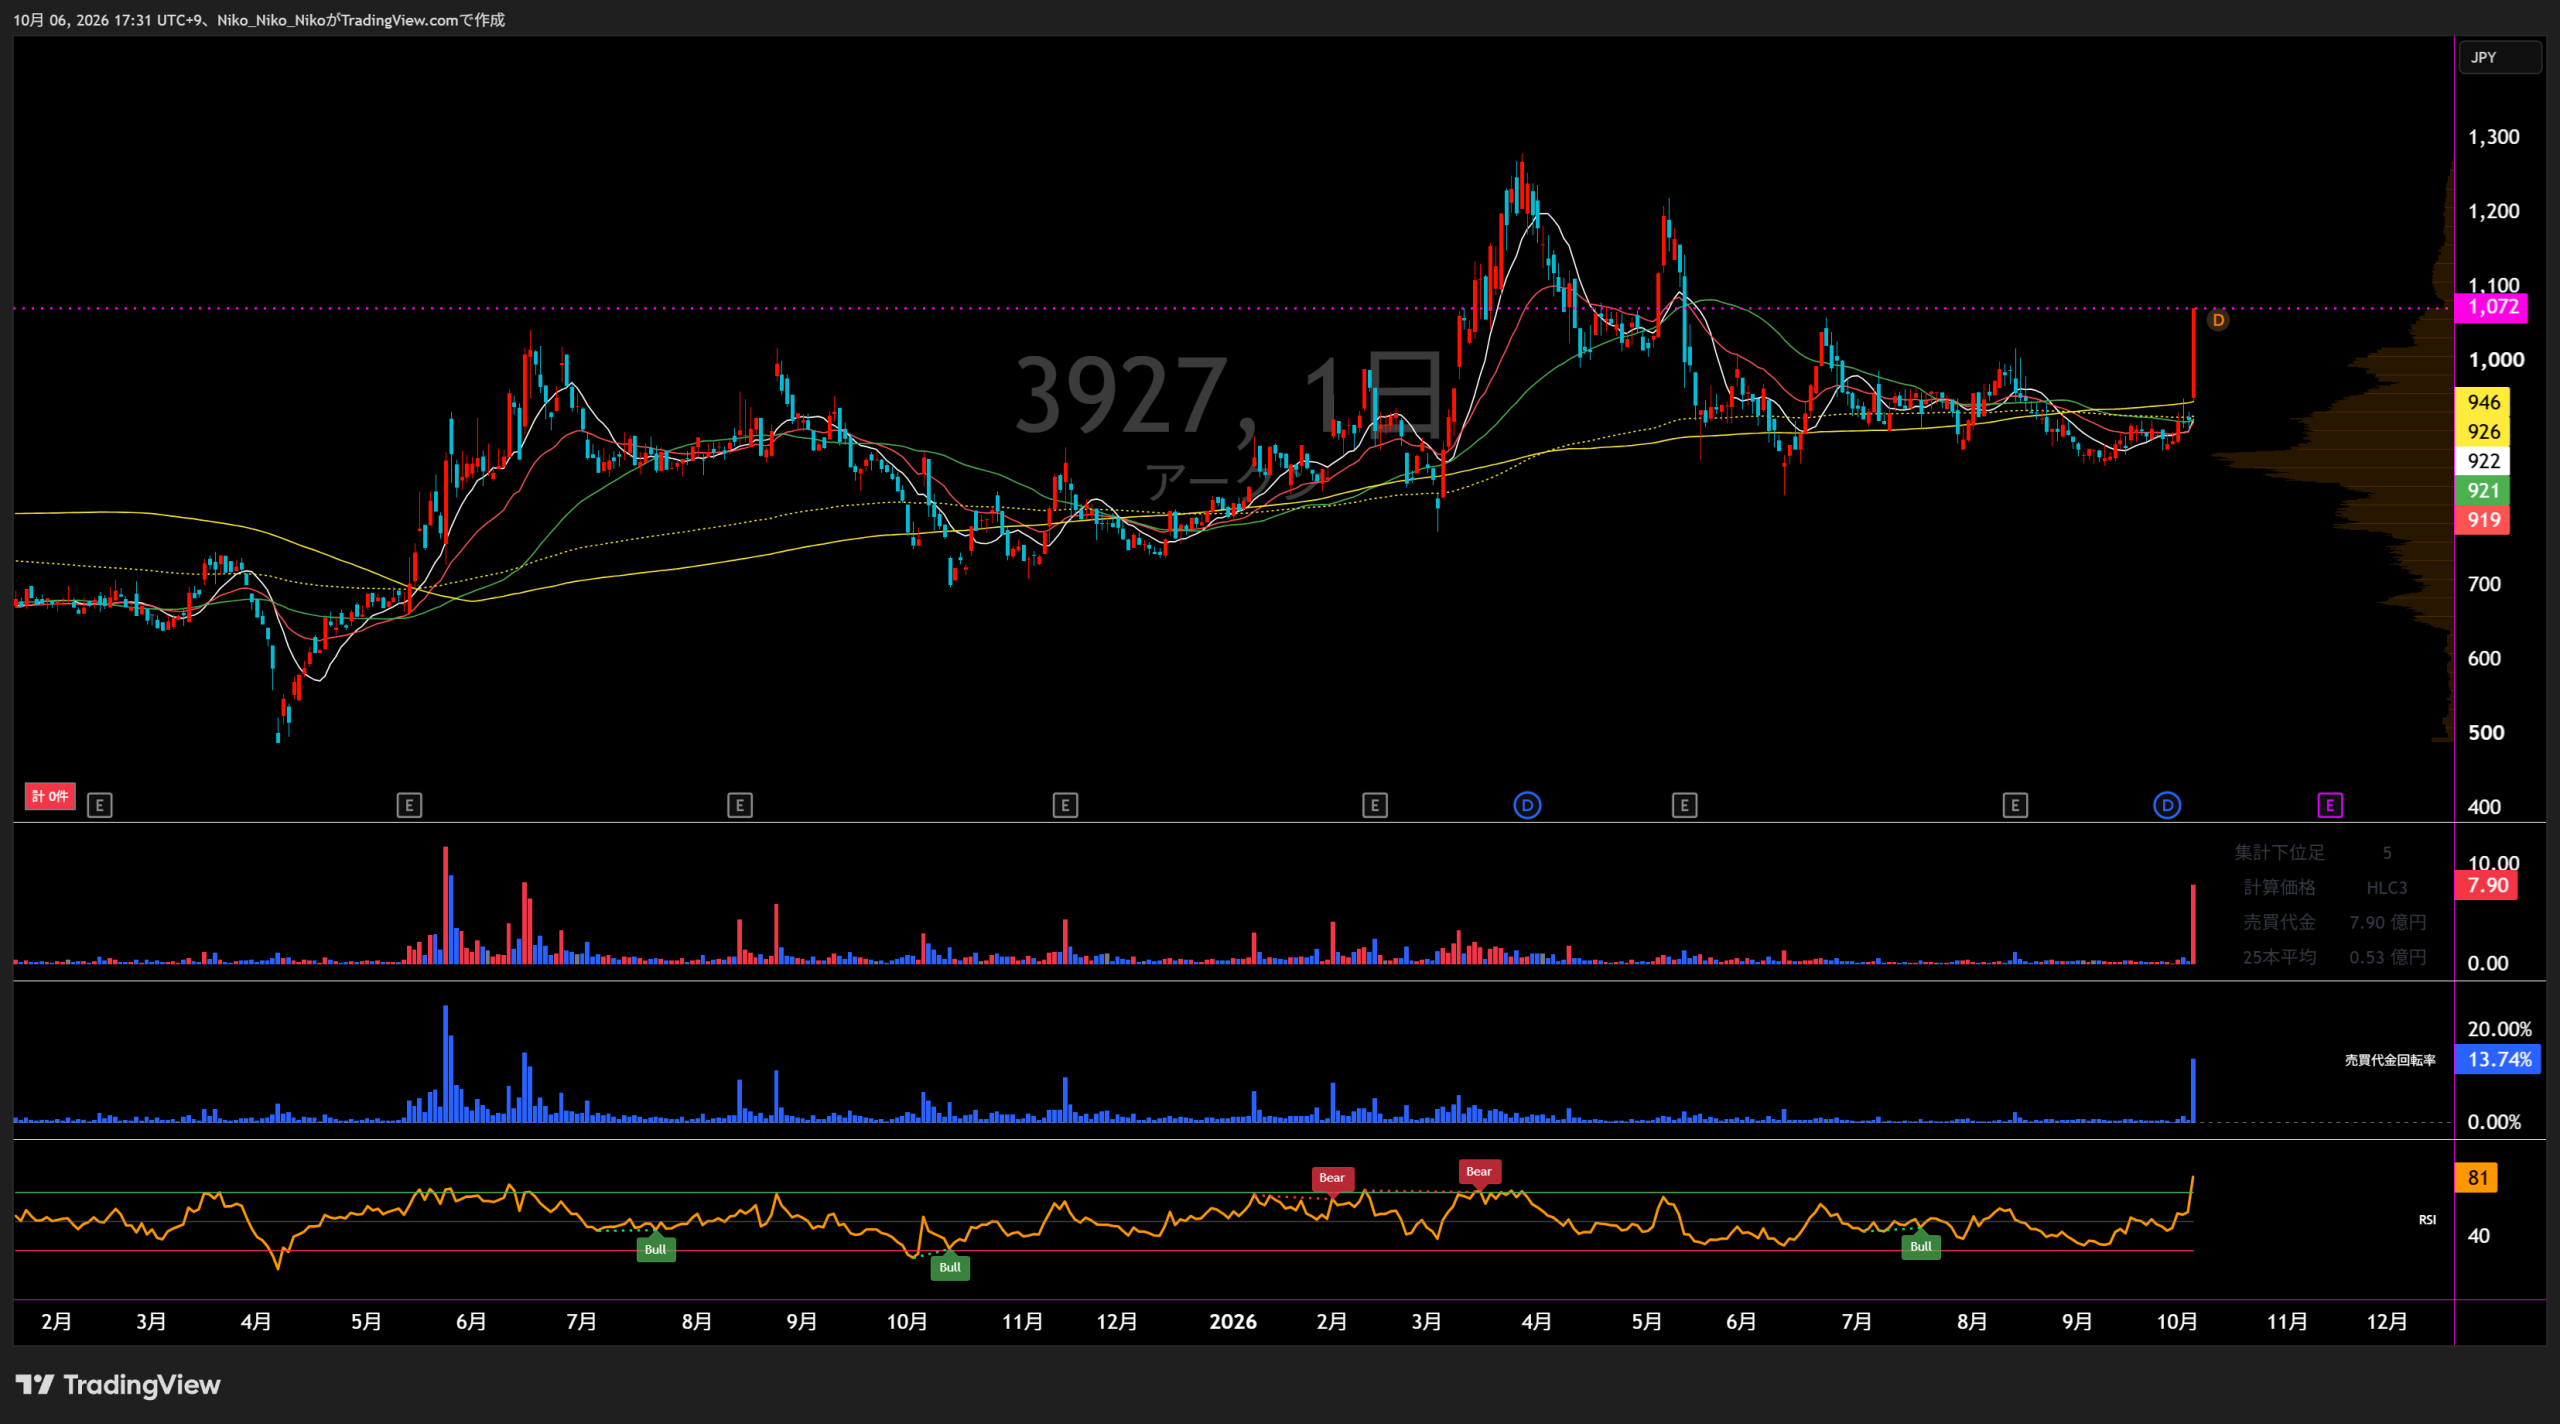
3927 フーバーブレイン
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ITツール事業
ITサービス事業
投資事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,682 | 2,338 +656 / +39.0% | 3,075 +737 / +31.5% | 4,373 +1,298 / +42.2% | 5,641 +1,268 / +29.0% | 7,915 +2,274 / +40.3% |
| 営業損益 | △57 | 58 +115 / +201.8% | 22 △36 / △62.1% | 187 +165 / +750.0% | 203 +16 / +8.6% | 449 +246 / +121.2% |
| 経常損益 | △59 | 53 +112 / +189.8% | 35 △18 / △34.0% | 165 +130 / +371.4% | 205 +40 / +24.2% | 420 +215 / +104.9% |
| 当期純利益 | △29 | 26 +55 / +189.7% | 27 +1 / +3.8% | 109 +82 / +303.7% | 308 +199 / +182.6% | 330 +22 / +7.1% |
| EPS | △5.51 | 5.01 +10.52 / +190.9% | 5.16 +0.15 / +3.0% | 20.74 +15.58 / +301.9% | 57.73 +36.99 / +178.4% | 58.00 +0.27 / +0.5% |
| 一株配当金 | 0.00 | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 15.00 +15.00 / — | 16.00 +1.00 / +6.7% |
| 純資産 | 1,393 | 1,430 +37 / +2.7% | 1,375 △55 / △3.8% | 1,729 +354 / +25.7% | 2,317 +588 / +34.0% | — |
| 営業CF | △92 | 36 +128 / +139.1% | 208 +172 / +477.8% | △14 △222 / △106.7% | 351 +365 / +2607.1% | — |
| 投資CF | △123 | 37 +160 / +130.1% | △112 △149 / △402.7% | △147 △35 / △31.2% | 8 +155 / +105.4% | — |
| 財務CF | 29 | △8 △37 / △127.6% | △118 △110 / △1375.0% | 281 +399 / +338.1% | 27 △254 / △90.4% | — |
| フリーCF | △215 | 73 +288 / +134.0% | 96 +23 / +31.5% | △161 △257 / △267.7% | 359 +520 / +323.0% | — |
単位:売上高・各利益・純資産・CFは百万円、EPS・一株配当金は円。2027年3月期は最新会社予想。受注残高は決算短信に開示がないため掲載していません。
1.会社予想と実績
各期に公表された通期会社予想と通期実績を比較。レンジ予想は中央値を使用しています。2025年3月期の利益予想は会社が「調整後営業利益」で開示したため、同指標で比較しています。
2.達成・未達理由
セキュリティ製品の需要増、Cato SASE Cloudの販売拡大、IT人材需要の取り込みに加え、販管費の適正化が計画どおり進み、4期ぶりの営業黒字化を実現しました。
Cato SASE Cloudなどの成長で売上高は過去最高を更新した一方、売上構成変化による粗利率低下、グループ拡大に伴う販管費増加、GHIの待機人員増加や退職による売上停滞が利益面を圧迫しました。
セキュリティ&ネットワークaaS、SaaS型働き方改革製品が拡大し、複数のITサービス子会社もM&Aグロースに貢献。粗利率低下や取得費用を吸収し、売上高と調整後営業利益が計画を上回りました。
ITツールのオーガニック成長とM&A寄与で調整後売上高6,057百万円・調整後営業利益734百万円・調整後経常利益736百万円と調整後計画を上回りました。一方、法定利益は売上構成変化による粗利率低下、子会社取得の一時費用、市場変更関連費用などが重く、期首予想を下回りました。
3.事業セグメントの自信度
ITツール事業
当社のセキュリティツール製商品群の需要は高まっており、販売が継続して伸びております。
サイバー攻撃増加を背景にセキュリティ需要とCato販売の伸長を明示。
販売が継続して伸びております。
Catoの大手企業案件とWork Smart Cloud導入企業の増加を評価。
当社売上高の約37%を占める規模に拡大しております。
Catoが主力級まで拡大し、Network Blackboxなど新商材も投入。
前連結会計年度比68.8%増、32.5%増
セキュリティ&ネットワークaaSとSaaS型働き方改革製品が高成長。
前期比約53%増、20%増とそれぞれ拡大
成長製品と基盤セキュリティ製品がそろって拡大。
「セキュリティ&ネットワークaaS製品」が、前年同期比約41%増
基盤セキュリティ製品も前年同期比44%増で、Q1も高成長を維持。
2027年3月期Q1もITツール売上高は前年同期比41.5%増、セグメント利益は68.4%増。成長製品と基盤製品の双方が伸びています。
ITサービス事業
ITエンジニア人材需要は益々高まっており、今後のさらなる事業成長が期待されます。
人材需要の拡大と供給強化を前提に成長期待を明示。
IT人材需要は益々高まっており、着実に売上高を拡大しております。
アド・トップも加わりサービス領域を拡張。
一部エンジニア派遣先プロジェクトの終了による待機人員の増加
GHIの待機増・退職で売上停滞が発生し、セグメント利益率も低下。
新たに事業成長に貢献し、M&Aグロースを拡大しました。
複数のSES子会社の寄与で売上・利益が大幅増。
Asemble及びイチアール株式会社が事業成長に貢献し、M&Aグロースを拡大しております。
AIのProofX、人材のYouth Planetも加わり成長領域が拡大。
株式会社Youth Planet、株式会社ProofXが業績貢献しております。
M&A先の寄与がQ1から明示され、AI・RPOへの展開も進行。
Youth PlanetとProofXの寄与が始まり、IT人材・採用支援・AIコンサルの複数成長ドライバーを持つ状態です。
投資事業
今後のキャピタルゲインが見込める企業への純投資を行っております。
投資子会社設立直後で、回収実績より投資フェーズが中心。
売却額415百万円、投資利益385百万円を実現しました。
デジタルグリッド上場に伴う回収が具体化。
投資グロースによるグループ成長を実現しました。
売却益385.8百万円を特別利益に計上し、投資成果が純利益を押し上げ。
株式売却を計画的に実行しております。
Q1でも売却益84.4百万円を計上。ただし投資回収は案件・時期依存。
デジタルグリッド株売却は計画的に進む一方、キャピタルゲインは案件と売却時期による変動が大きく、継続性はITツール・サービスより低いと判断します。
4.最新予想信頼度
2027年3月期会社予想は売上高7,915百万円、営業利益449百万円、経常利益420百万円、親会社株主帰属純利益330百万円、EPS58.00円。第1四半期決算時点で会社は通期予想を据え置いています。
達成できると判断する理由
- Q1は売上高が前年同期比29.6%増、営業利益が129.7%増。ITツールは売上41.5%増・利益68.4%増、ITサービスも売上15.3%増・利益44.6%増と主要2事業が増収増益です。
- セキュリティ&ネットワークaaSは前年同期比約41%増、基盤セキュリティ製品は44%増。成長製品だけでなく既存基盤も伸びています。
- Youth PlanetとProofXがQ1から業績貢献し、FieldTechも連結範囲に加わりました。会社が想定するM&Aグロースの寄与が進行しています。
達成できないと判断する理由
- 売上高の単純進捗は21.3%。残り3四半期で6,226百万円、1四半期平均約2,075百万円が必要で、Q1売上の約22.8%上のペースが必要です。
- 営業利益の単純進捗は18.5%、調整後営業利益でも22.6%。通期で大幅増益を達成するにはQ2以降の利益加速が必要です。
- 売上構成変化による粗利率低下がQ1でも続き、M&A関連費用、支払利息、税負担、非支配株主利益などが法定利益を押し下げる可能性があります。
収益計上時期を見る際の注意点
アップロードされた2026年3月期決算短信と2027年3月期第1四半期決算短信では、「4Q偏重」など明確な季節性説明は確認できません。したがって21.3%・18.5%などの数値は、季節性やM&Aの連結開始時期を調整していない単純進捗率です。
最終判断
ITツールの高成長とM&A子会社の寄与がQ2以降に一段拡大すれば達成可能ですが、現時点の単純進捗だけでは余裕はありません。 特に売上高はQ1より高いランレート、営業利益はさらに強い加速が必要です。2026年10月6日終値1,072円を予想EPS58.00円で割ると、会社予想が達成された場合のPERは約18.5倍です。
フーバーブレイン|中期経営計画分析
確認基準日:2026年10月6日 / 最新中期経営計画:2025年11月14日公表「2026/3期~2030/3期」
① 企業が掲げる目標業績数字
| 年度 | 調整後売上高 | 調整後営業利益 | 営業利益率 | 配当計画 |
|---|---|---|---|---|
| 2026年3月期 中計計画 | 6,000百万円 | 700百万円 | 11.7% | 15円 |
| 2026年3月期 実績 | 6,057百万円 | 735百万円 | 約12.1% | 15円 |
| 2027年3月期 中計計画 | 7,700百万円 | 830百万円 | 10.8% | 16円 |
| 2027年3月期 最新会社予想 | 8,277百万円 | 977百万円 | 11.8% | 16円 |
| 2028年3月期 中計計画 | 9,900百万円 | 930百万円 | 9.4% | 17円 |
| 2029年3月期 中計計画 | 12,300百万円 | 1,200百万円 | 9.8% | 21円 |
| 2030年3月期 中計計画 | 15,000百万円 | 1,500百万円 | 10.0% | 30円 |
2027年3月期の最新会社予想は、当初中計比で調整後売上高+7.5%、調整後営業利益+17.7%。中計数値そのものは未改定で、会社予想が先行している状態。
② 目標達成へのロードマップ
ITツール事業
Cato SASE Cloud、Network Blackbox、自社エンドポイント製品を軸にセキュリティ商材を拡販。Protection → Detection → Responseを一気通貫で提供し、クロスセル・アップセルを狙う。
AIエージェント化
自社開発エンドポイント製品へAI分析機能を付加し、2030年に向けて自律的な防御・最適化・意思決定を行う「AIガーディアン」化を進める。
ITサービス事業
既存M&A先のITエンジニア事業を拡大。IT人材育成による単価向上、グループシナジーを追求しながら追加M&Aで事業規模を拡大。
M&A
中計期間の成長投資35億円のうちM&Aへ25億円を配分。2027年3月期以降は年2社程度の子会社化を計画していたが、2026年3月期に2社、2026年5月に1社を子会社化し前倒し進捗。
投資事業
投資先デジタルグリッド株式の含み資産を活用し、中期的な安定収益化を目指す。新規VC投資も行い、投資回収→再投資の循環を構築。
研究開発・戦略投資
AIエージェント化に向け、中計期間で戦略投資・研究開発に総額5億円規模を想定。資本業務提携も活用する。
③ 2027年3月期 1Q進捗
| 指標 | 1Q実績 | 前年同期比 | 通期進捗率 |
|---|---|---|---|
| 調整後売上高 | 1,778百万円 | +3.5% | 21.5% |
| 調整後営業利益 | 221百万円 | ▲51.3% | 22.6% |
| 調整後経常利益 | 220百万円 | ▲51.7% | 23.3% |
| 親会社株主帰属純利益 | 69百万円 | ▲71.5% | 21.2% |
④ 中期計画の重要ポイント
| 2030年目標 | 調整後売上高150億円、調整後営業利益15億円、営業利益率10%以上、ROE15%以上。 |
|---|---|
| 成長投資 | 中計期間合計35億円。M&A 25億円、純投資5億円、戦略投資・研究開発5億円。 |
| 株主還元 | 累進配当を基本とし、配当性向30%以上を目標。株価・市場環境に応じた自己株式取得も検討。 |
| 2027年3月期 | 最新会社予想は調整後売上高82.77億円、調整後営業利益9.77億円で、当初中計をすでに上回る。 |
| 最大の進捗確認点 | 高成長のCato/NBB、自社製品のAIエージェント化、買収企業の利益寄与が2030年まで継続的に積み上がるか。 |
総合判定
目標達成時の割安度
2030年3月期について会社が当期純利益目標を開示していないため、PERを用いた現在株価との割安度計算は行わない。

コメント