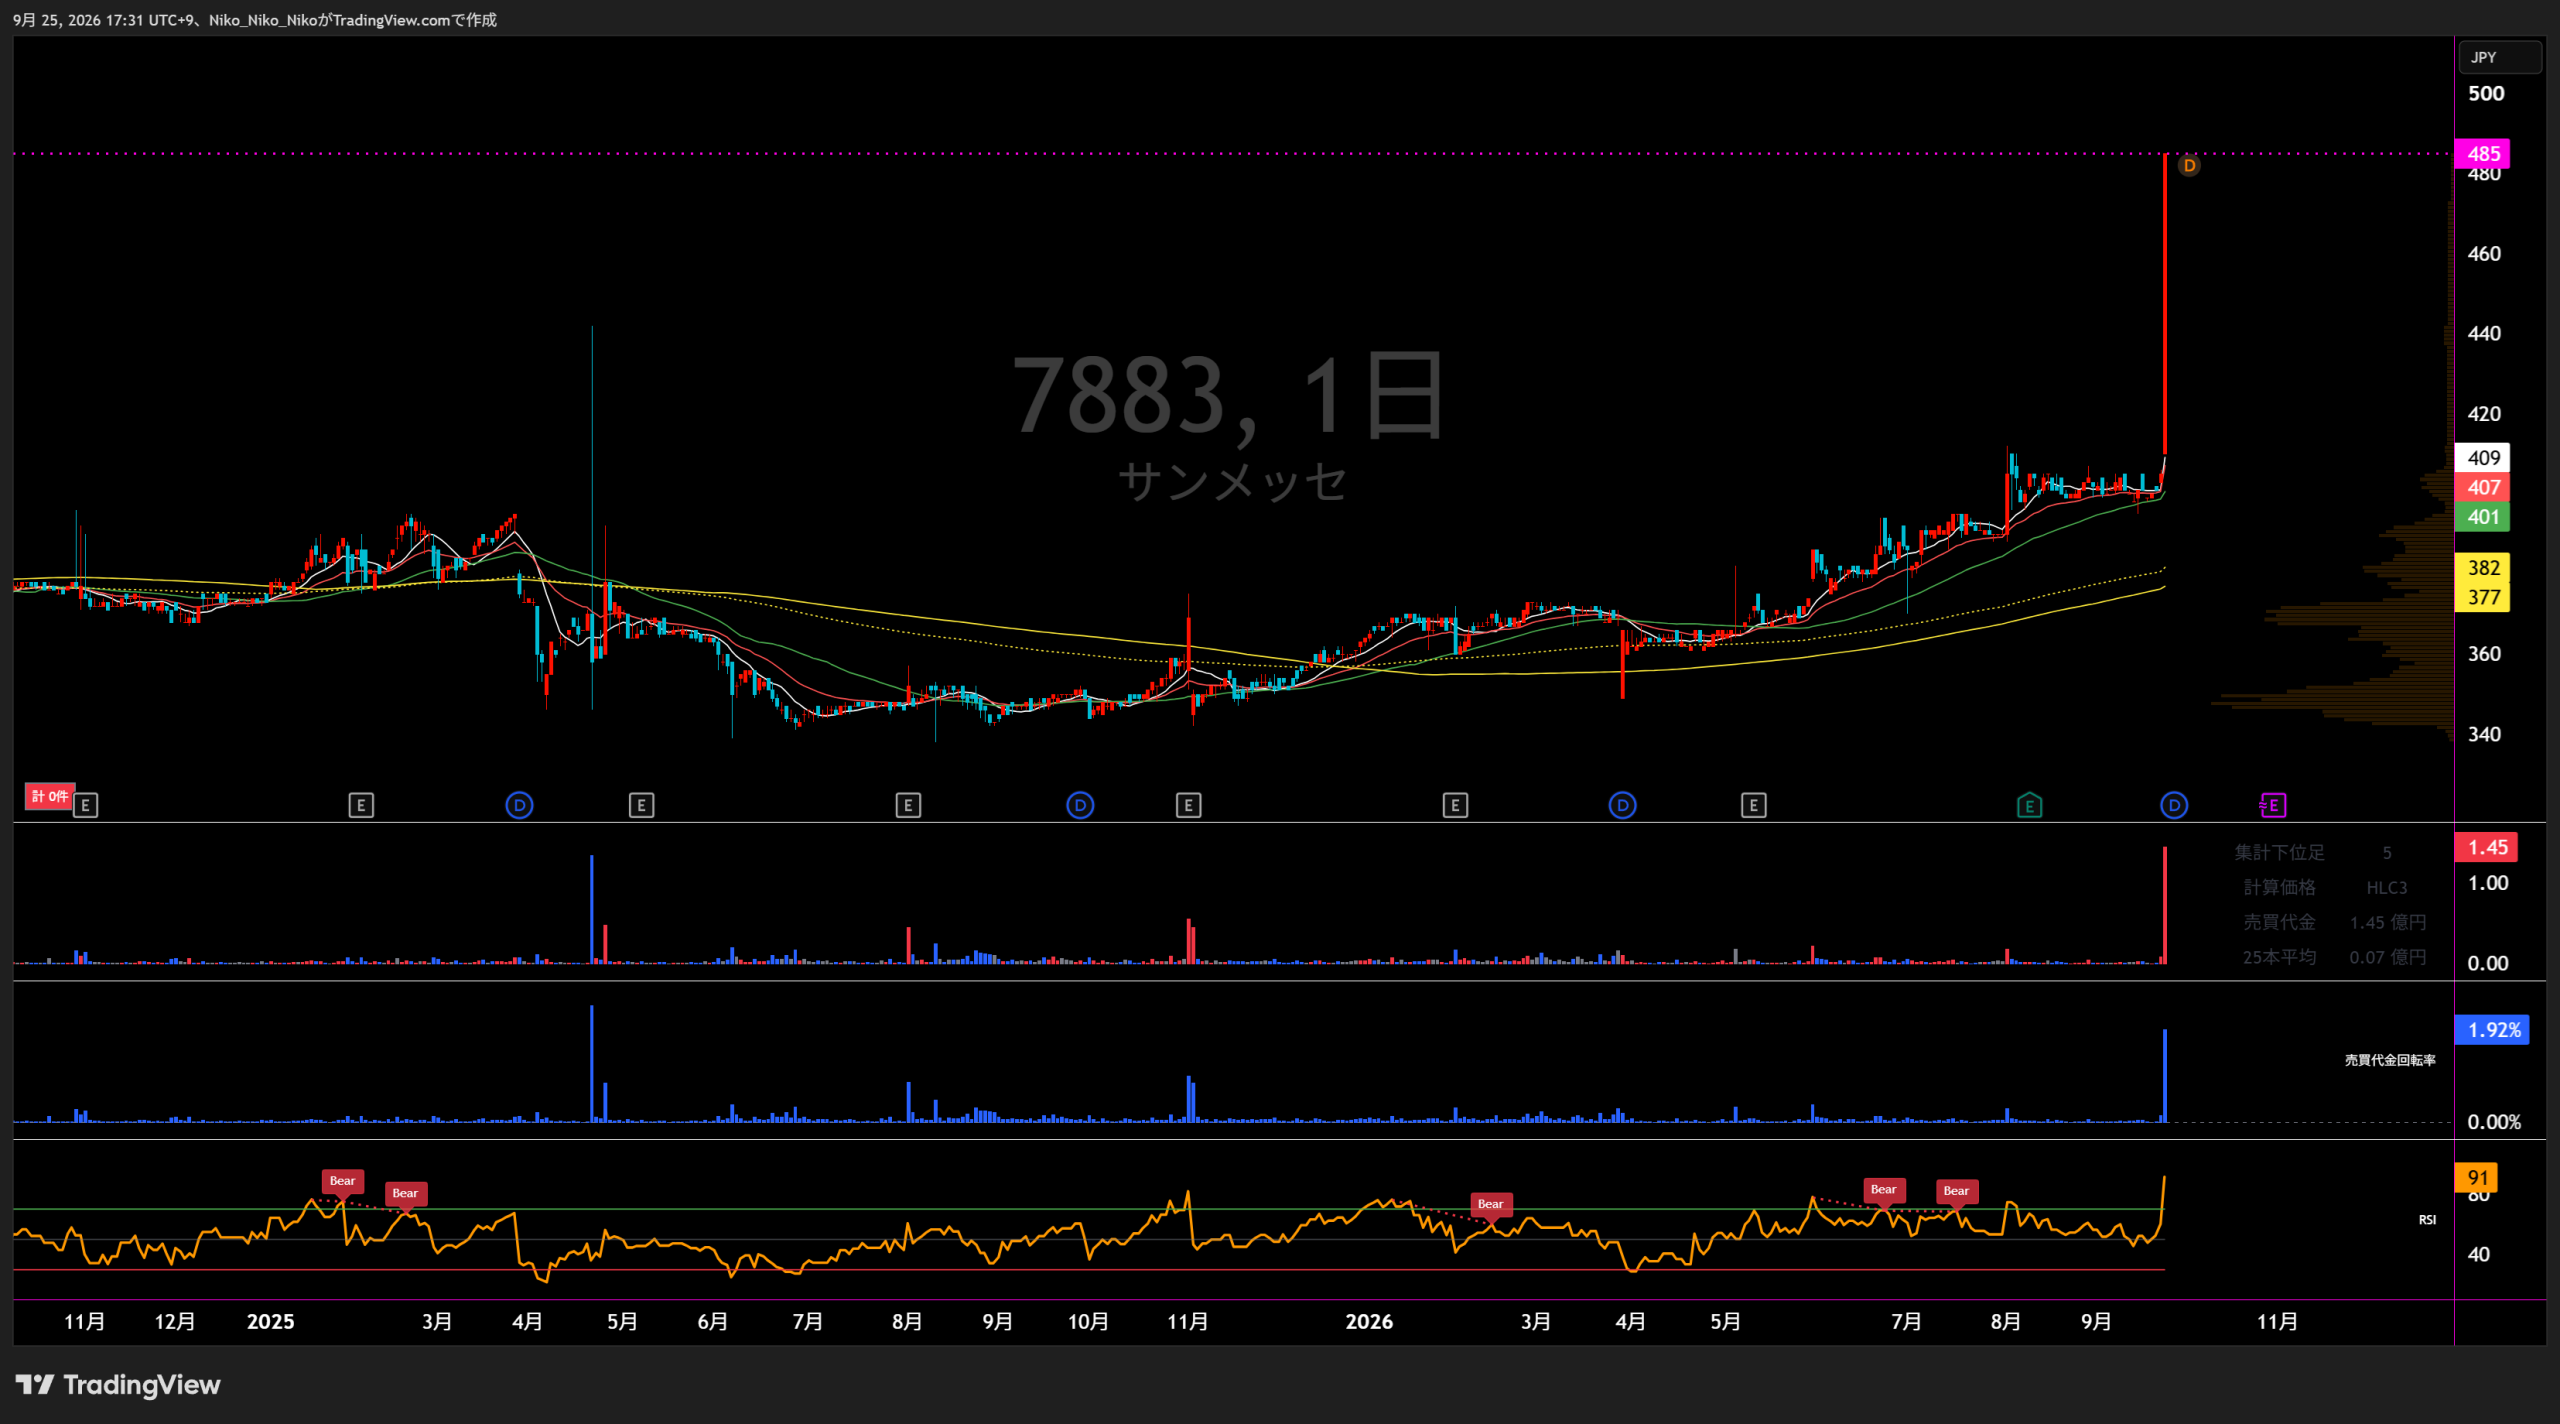
7883 サンメッセ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
印刷事業
イベント事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 16,603 | 17,148 +545 / +3.3% | 16,633 △515 / △3.0% | 16,436 △197 / △1.2% | 17,130 +694 / +4.2% | 17,236 +106 / +0.6% |
| 営業損益 | 463 | 240 △223 / △48.2% | 257 +17 / +7.1% | 135 △122 / △47.5% | 324 +189 / +140.0% | 197 △127 / △39.2% |
| 経常損益 | 606 | 397 △209 / △34.5% | 414 +17 / +4.3% | 350 △64 / △15.5% | 543 +193 / +55.1% | 378 △165 / △30.4% |
| 当期純利益 | 264 | 327 +63 / +23.9% | 257 △70 / △21.4% | 332 +75 / +29.2% | 460 +128 / +38.6% | 241 △219 / △47.6% |
| EPS | 17.08円 | 21.16円 +4.08 / +23.9% | 16.60円 △4.56 / △21.6% | 21.44円 +4.84 / +29.2% | 29.74円 +8.30 / +38.7% | 15.55円 △14.19 / △47.7% |
| 一株配当金 | 7.00円 | 7.00円 ±0 / ±0.0% | 8.00円 +1 / +14.3% | 9.00円 +1 / +12.5% | 9.00円 ±0 / ±0.0% | 9.00円 ±0 / ±0.0% |
| 純資産 | 10,727 | 11,002 +275 / +2.6% | 12,139 +1,137 / +10.3% | 11,938 △201 / △1.7% | 14,188 +2,250 / +18.8% | — |
| 営業CF | 944 | 1,166 +222 / +23.5% | 1,044 △122 / △10.5% | 1,008 △36 / △3.4% | 939 △69 / △6.8% | — |
| 投資CF | △1,594 | △465 +1,129 / +70.8% | △200 +265 / +57.0% | △913 △713 / △356.5% | △37 +876 / +95.9% | — |
| 財務CF | △292 | △132 +160 / +54.8% | △202 △70 / △53.0% | △226 △24 / △11.9% | △366 △140 / △61.9% | — |
| フリーCF | △650 | 701 +1,351 / +207.8% | 844 +143 / +20.4% | 95 △749 / △88.7% | 902 +807 / +849.5% | — |
単位:百万円(EPS・一株配当金を除く)。2027年3月期は会社予想が公表されている項目のみ表示。
1.会社予想と実績
2022年3月期から2026年3月期は期首に公表された通期会社予想と通期実績を比較。2027年3月期は最新通期会社予想を掲載しています。
2.達成・未達理由
商業印刷でカタログ・個人情報関連が増え、イベントではコロナ関連受注が拡大。減価償却方法変更と経費抑制も利益を押し上げ、売上・各利益とも期首予想を上回りました。
イベント需要回復とコロナ関連の継続受注で売上は予想を上回りました。一方、印刷事業では原材料費・水道光熱費の上昇が重く、営業利益・経常利益は未達。固定資産売却益などの特別利益もあり、純利益は予想を上回りました。
コロナ関連イベントの反動減でイベント売上が大きく減り、全社売上は期首予想を下回りました。一方、印刷事業の営業利益が前年から大幅に回復し、営業利益・経常利益・純利益・EPSはいずれも予想を上回りました。
一部大型継続イベントの剥落に加え、印刷事業でも商業印刷の弱含みとコスト負担が重なり、売上・営業利益・経常利益は未達。固定資産売却益や税効果もあり、純利益・EPSは期首予想をわずかに上回りました。
売上高は期首予想を0.3%下回る一方、収益性の高いIPS関連の大型特需と大型イベント受注で営業利益が大幅超過。純利益は投資有価証券売却益3.64億円の計上も寄与し、減損損失を吸収して大きく上振れました。
第1四半期時点で営業利益は通期予想を上回っていますが、同社は前年も第1四半期の営業利益268百万円から中間期85百万円へ低下しており、第2四半期に利益が落ち込みやすい季節性があります。通期予想は据え置かれています。
3.事業セグメントの自信度
決算短信の会社コメントのトーンと業績変化から、各セグメントへの自信度を推定しています。原文コメントは各年度カード内にのみ掲載しています。
印刷事業
営業利益は…3億63百万円(前年同期比102.6%増)
商業印刷の増収に加え、経費抑制と減価償却方法変更も寄与。売上・利益とも強い改善。
営業利益は原材料費や水道光熱費等の増加の影響が大きく
売上は微増でもコスト上昇で印刷事業利益が大幅減。
合計売上高は160億18百万円(前年同期比0.6%減)となり、営業利益は2億8百万円
売上は横ばい圏だが、利益は前年の低水準から回復。
営業利益は1億23百万円(前年同期比40.9%減)
商業印刷の弱含みとコスト負担で利益が再び低下。
収益性の高いIPS関連の大型特需があった
IPS大型特需で売上・利益が大幅改善。
合計売上高は43億15百万円(前年同期比1.9%増)となり、営業利益は2億26百万円
IPS・パッケージが伸長する一方、商業印刷は減少。利益は前年並みを維持。
2027年3月期Q1はIPS・包装パッケージが伸び、印刷事業全体は増収増益。ただし商業印刷は減少しており、通期では前年の高収益IPS大型特需を見込まない前提のため、強気一辺倒ではありません。
イベント事業
イベント需要の減少を上回るコロナ関連事業の受注増加
特殊需要で売上・利益が大きく伸長。
イベント需要の回復とコロナ関連事業の継続受注
需要回復と継続受注で増収増益。
コロナ関連事業が当期には大幅に減少
反動減で売上・利益が大幅減。
一部の大型継続受注が当連結会計年度はなかった
大型案件の剥落で利益が大幅に縮小。
大型受注があったこと等の影響
大型案件で売上・利益が急回復。
前期にあった大型受注が当期にはなかった
売上83.7%減、17百万円の営業損失へ転落。
2027年3月期Q1は前年の大型受注剥落で売上高41百万円、営業損失17百万円。会社の通期予想も大型イベントを見込まない前提であり、現時点では慎重なトーンです。
4.最新予想信頼度
2027年3月期の会社予想は売上高17,236百万円、営業利益197百万円、経常利益378百万円、親会社株主帰属純利益241百万円、EPS15.55円です。第1四半期は売上高4,356百万円、営業利益210百万円、経常利益297百万円、純利益173百万円となり、利益指標は高い進捗ですが、前年も第1四半期から第2四半期に利益が大きく低下しました。
達成できると判断する理由
- 前年2026年3月期はQ1営業利益268百万円から中間期85百万円へ低下しており、Q2単独では約183百万円の営業赤字でした。2027年3月期の中間予想が示すQ2単独約195百万円の営業赤字は、前年の季節性と近い水準です。
- 中間期予想達成後に通期営業利益197百万円へ到達するために必要な下期営業利益は182百万円。前年下期の営業利益は約239百万円であり、前年並みを下回る水準でも到達可能です。
- 通期売上高17,236百万円に対し、Q1実績4,356百万円。中間期予想から逆算するQ2売上高は約3,900百万円、下期必要売上高は約8,980百万円で、前年実績の季節パターンから大きく乖離していません。
- 2026年3月期にあったIPS大型特需・大型イベントを2027年3月期は見込まない前提で、会社はすでに減益予想を置いています。特需剥落を一定程度織り込んだ計画です。
達成できないと判断する理由
- 印刷業界ではペーパーメディア需要減少に加え、原材料・エネルギー・物流・人件費の上昇と価格転嫁の難しさが続いています。
- イベント事業はQ1で17百万円の営業損失。大型案件の有無で年度間の振れが大きく、案件獲得が弱いままだと利益下振れ要因になります。
- 印刷事業では商業印刷関連がQ1に前年同期比6.8%減。IPS・包装パッケージの成長で補えているものの、主力商業印刷の構造的縮小は継続しています。
- 2026年3月期の純利益には投資有価証券売却益が寄与しましたが、2027年3月期予想では同規模の特別利益を前提にできません。
収益計上時期を見る際の注意点
サンメッセは第1四半期の利益比率が高く、その後の第2四半期単独で利益が落ち込む年度があります。実際、2026年3月期はQ1営業利益268百万円に対して中間期累計は85百万円でした。したがって、2027年3月期Q1の営業利益進捗106.8%をそのまま通期上振れとみなすのは適切ではありません。上記進捗率は季節性を調整していない単純進捗率です。
最終判断
前年と同様の季節性を前提にすると、2027年3月期会社予想は達成可能性が高いと判断します。 Q2に前年並みの営業赤字が発生しても中間予想と整合し、下期に必要な営業利益182百万円は前年下期実績約239百万円を下回ります。主なリスクは商業印刷の縮小、コスト上昇、イベント案件の不足です。2026年9月25日13:46時点で確認できた株価449円を予想EPS15.55円で割ると、会社予想達成時のPERは約28.9倍です。
中期経営計画分析
最新確認日:2026年9月25日
① 企業が掲げる目標業績数字
| 指標 | 2026/3実績 | 2027/3目標 | 2028/3目標 | 2029/3目標 | 2035/3長期目標 |
|---|---|---|---|---|---|
| 売上高 | 171.3億円 | 172.3億円 | 178.0億円 | 183.3億円 | 200億円以上 |
| 営業利益 | 3.2億円 | 1.9億円 | 2.9億円 | 4.7億円 | 10億円以上 |
| 営業利益率 | 1.9% | 1.1% | 1.6% | 2.6% | 5.0%以上 |
| 経常利益 | 5.4億円 | 3.7億円 | 5.6億円 | 9.1億円 | 19億円以上 |
| 当期純利益 | 4.6億円 | 2.4億円 | 3.6億円 | 5.9億円 | 12億円以上 |
| ROE | 3.6% | 3.7% | 3.9% | 4.0%以上 | 7.0%以上 |
| DOE | 1.1% | 1.2% | 1.3% | 1.6% | 2.8%以上 |
| 配当性向 | 30.3% | 33% | 35% | 40% | 40%以上 |
| 戦略投資 | 3.0億円 | 5.0億円 | 10.0億円 | 10.0億円 | ― |
2026年3月期実績から2029年3月期目標までに必要な増加率は、売上高約+7.0%、営業利益約+45.1%、 経常利益約+67.6%、純利益約+28.3%。利益成長を売上成長より大きくする収益構造改革が計画の中心です。
② 目標達成へのロードマップ
- 各生産工程を数値化・可視化し、段取り時間・稼働時間を削減。
- 2028年度KPIとして、生産リードタイムを2025年度比10%削減。
- 東海圏の製造業顧客を中心にカタログ領域を強化し、社内一貫生産の稼働率を高める。
- 制作工程への先端技術導入、商品DB管理、BPOなど周辺業務まで受託し付加価値を高める。
- 東京・名古屋・大阪の大都市圏に営業リソースを集中。
- 大都市圏売上構成比を2025年度64.4%から2028年度70%以上へ引き上げる。
- 印刷ワークフローの自動化を進め、原価低減と生産性向上を狙う。
- 単なる印刷物の受託から、顧客業務の上流・下流を含む高付加価値サービスへ移行する。
- 商業印刷を維持しつつ、IPS・パッケージ・情報コミュニケーション・関連会社へ投資配分をシフト。
- 2029年3月期売上目標:商業印刷114億円、IPS24億円、パッケージ21億円、情報コミュニケーション6.5億円、関連会社17.8億円。
- 情報コミュニケーションでは外部提携を強化し、Web・動画・広告・マーケティング・ブランド支援まで領域を拡大。
- 日本イベント企画、サンメッセタイランド、Sincなど関連会社の事業拡大を進める。
- 人的資本経営を「全方位型」から、データドリブンな選択と集中へ転換。
- 成果主義・目標達成度重視の評価、能力と成果に応じた処遇、次世代リーダー登用を進める。
- 3年間で戦略投資25億円を計画。
- 資本効率改善と安定配当を両立し、ROE・DOE・配当性向を段階的に引き上げる。
中計初年度の進捗
| 項目 | 2027/3 中計目標 | 2027/3 会社予想 | 2027/3 1Q実績 | 進捗 |
|---|---|---|---|---|
| 売上高 | 172.3億円 | 172.36億円 | 43.56億円 | 通期会社予想比 25.3% |
| 営業利益 | 1.9億円 | 1.97億円 | 2.10億円 | 会社予想の106.6% |
| 経常利益 | 3.7億円 | 3.78億円 | 2.97億円 | 会社予想の78.6% |
| 純利益 | 2.4億円 | 2.41億円 | 1.73億円 | 会社予想の71.8% |
1Q営業利益はすでに通期会社予想1.97億円を上回っています。ただし会社は2026年8月3日時点で通期予想を据え置いています。 1Qだけで通期達成を判断することはできません。
③ 計画に記載された主な達成リスク
| リスク要因 | 計画上の背景 |
|---|---|
| デジタルシフト・ペーパーレス | 情報伝達手段の多様化とペーパーレス化により、従来型印刷需要の縮小が続く。 |
| 原材料・エネルギー価格 | 原材料費・エネルギー価格高騰が製造原価と収益性を圧迫する可能性がある。 |
| 人手不足 | 人材確保と生産性向上が経営課題となっており、人的資本改革の実行力が重要。 |
| 脱炭素対応 | 環境負荷低減への対応が求められ、設備・業務プロセス両面で変革が必要。 |
| 事業転換の実行 | 商業印刷依存からIPS・パッケージ・情報コミュニケーション等へ事業ポートフォリオを変えること自体が計画の主要課題。 |
⑤ 目標達成時の株価水準を現在PER一定で試算
2027年3月期会社予想EPS 15.56円を使用すると、現在PERは約31.2倍。
| 項目 | 計算値 |
|---|---|
| 2029年3月期 中計純利益目標 | 5.9億円 |
| 現在の予想発行株式数ベースの目標EPS | 約38.1円 |
| 現在PERを維持した場合の理論株価 | 約1,187円 |
| 485円からの上昇余地 | 約+145% |
| 理論株価に対する現在株価の位置 | 約59%低い水準 |
仮定:発行株式数が大きく変わらず、2029年3月期に純利益5.9億円を達成し、その時点でも現在と同じPER約31.2倍で評価される場合。 PER低下・増資・自己株処分・業績未達などは反映していません。
分析要点
- 売上成長は緩やか 2026年3月期171.3億円 → 2029年3月期183.3億円で、3年間の増収率は約7%。
- 利益率改善が主戦場 営業利益は3.2億円 → 4.7億円を目指し、売上以上に利益を伸ばす計画。
- 初年度1Qは高進捗 1Q営業利益2.10億円で通期会社予想1.97億円をすでに上回る。
- 構造改革型の中計 成長率よりも、商業印刷依存の低下・生産性向上・高付加価値事業へのシフトが成否を左右する。
- 2035年目標は営業利益10億円以上・営業利益率5%以上・ROE7%以上であり、第一次中計はその基盤構築期間という位置づけ。

コメント