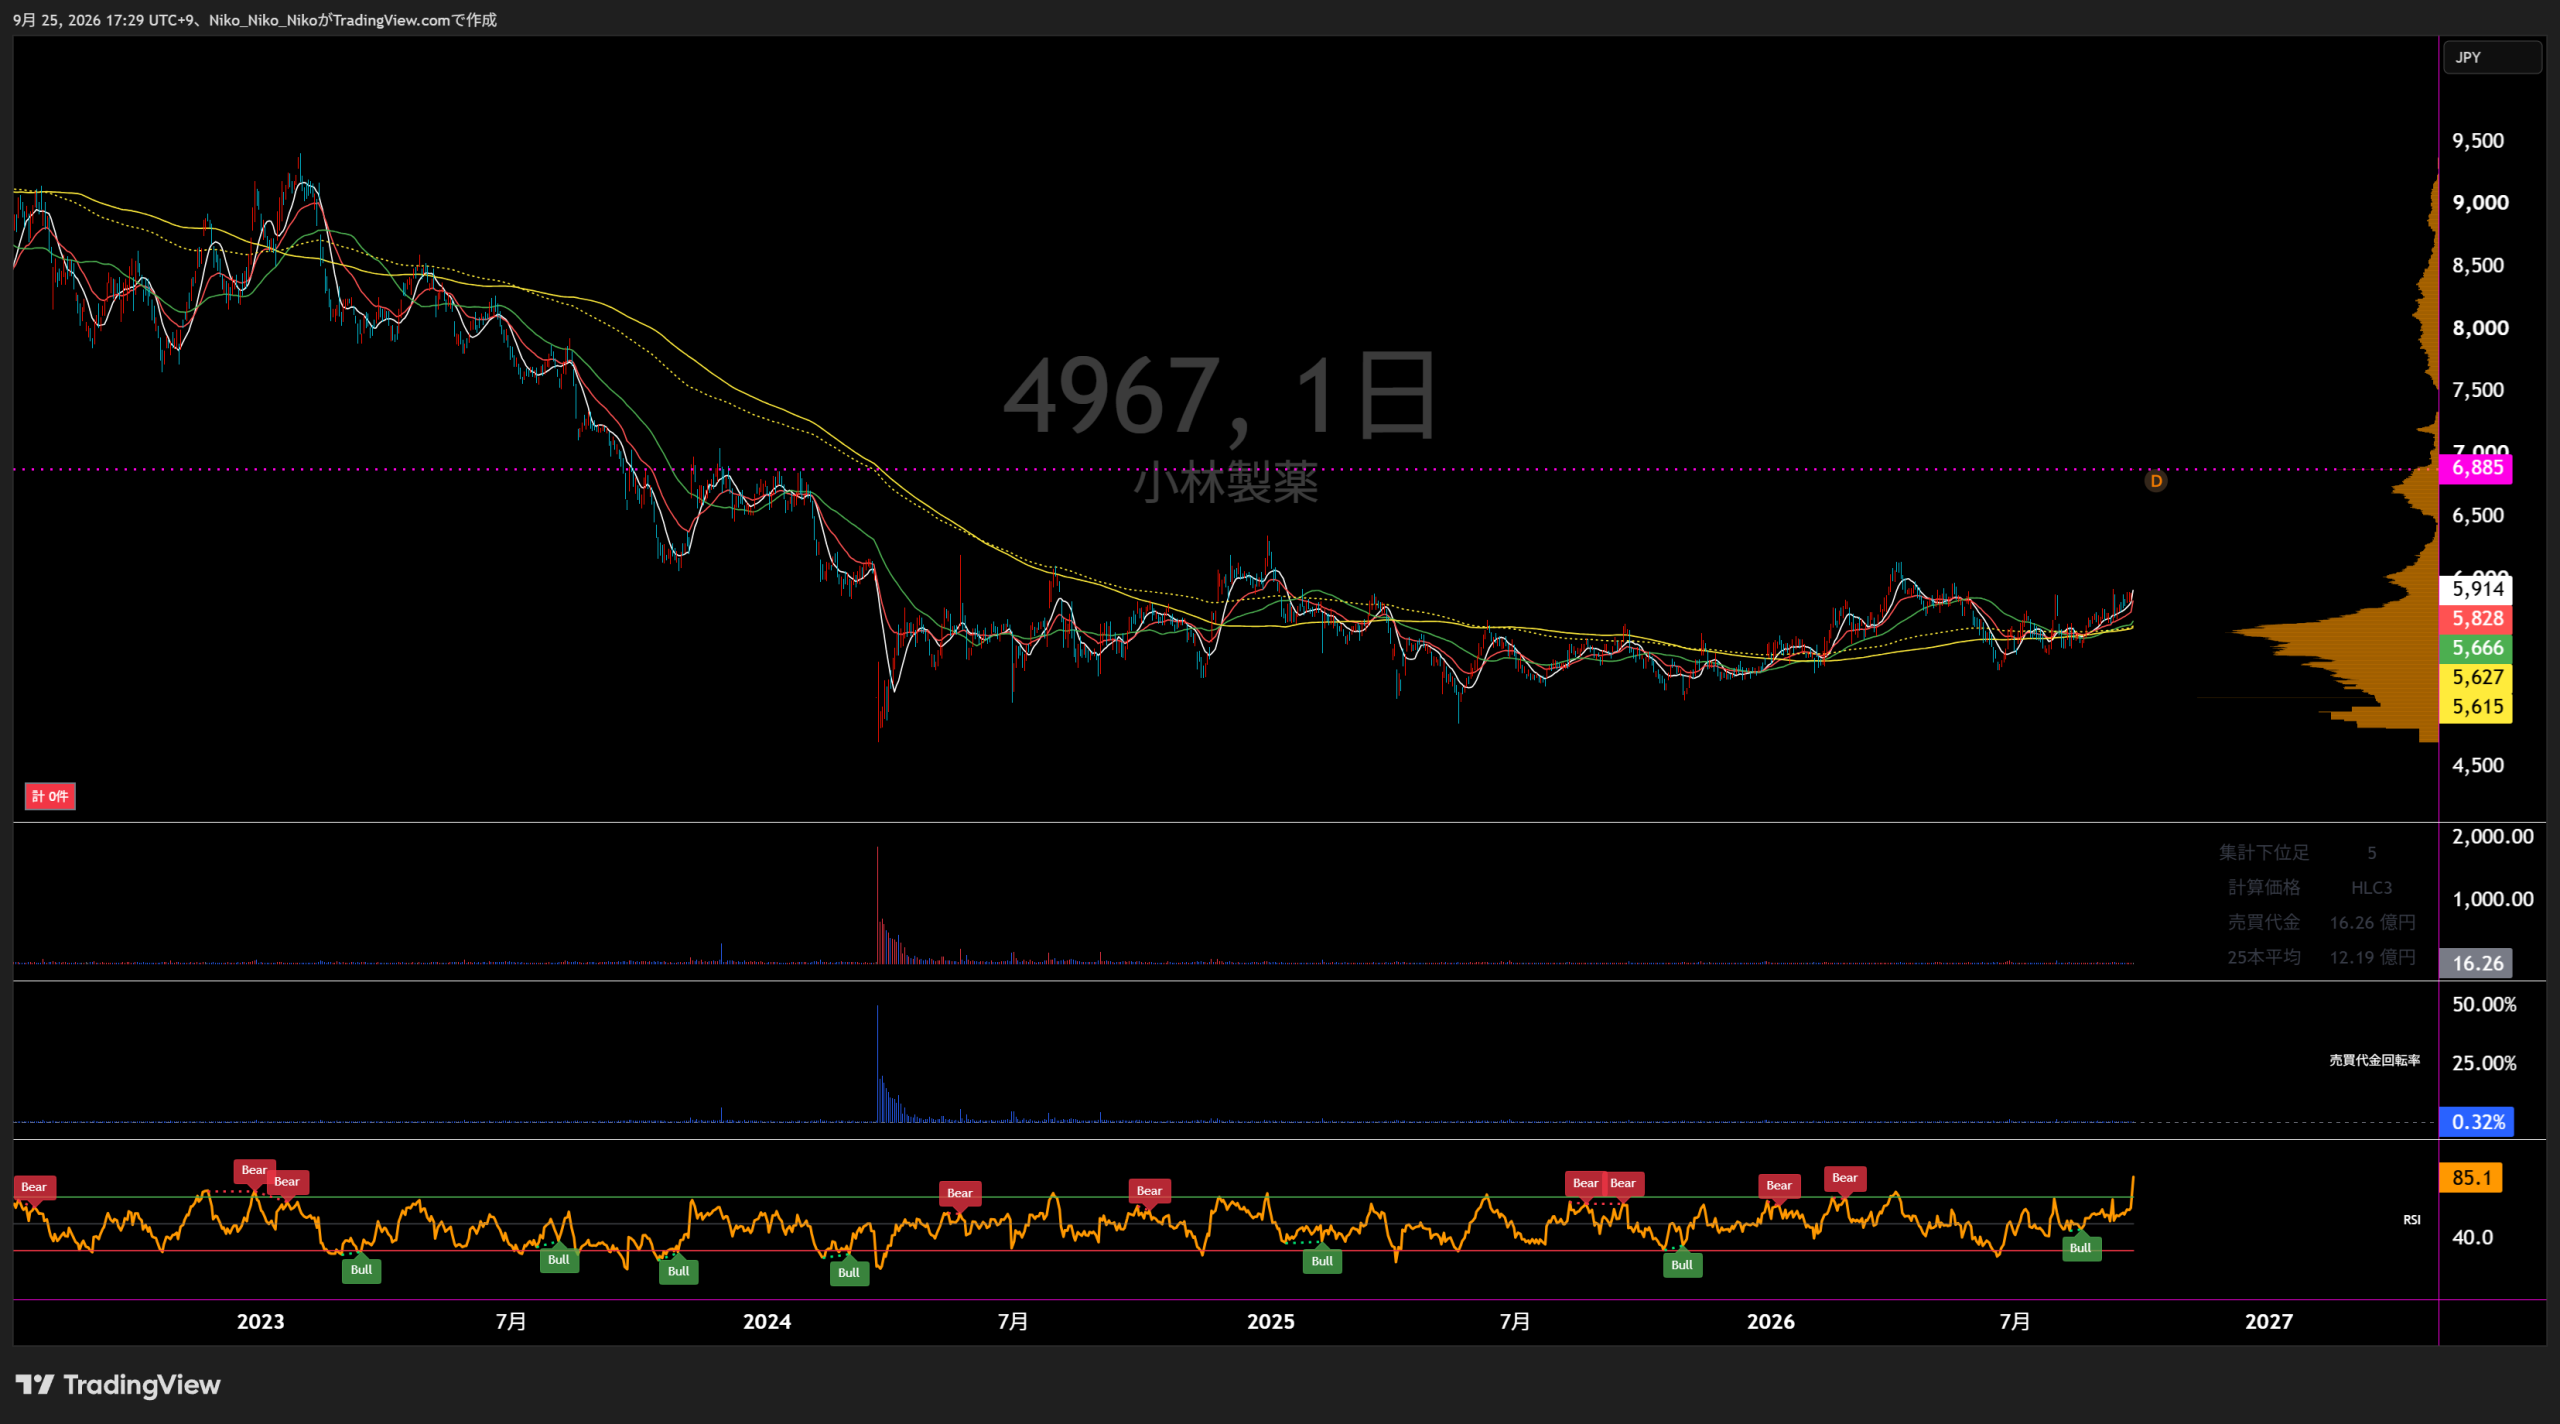
4967 小林製薬
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
国内事業
国際事業
その他
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 155,252 | 166,258 +11,006 / +7.1% | 173,455 +7,197 / +4.3% | 165,600 △7,855 / △4.5% | 165,742 +142 / +0.1% | 173,000 +7,258 / +4.4% |
| 営業損益 | 26,065 | 26,669 +604 / +2.3% | 25,780 △889 / △3.3% | 24,860 △920 / △3.6% | 14,923 △9,937 / △40.0% | 12,500 △2,423 / △16.2% |
| 経常損益 | 28,015 | 28,281 +266 / +0.9% | 27,330 △951 / △3.4% | 26,861 △469 / △1.7% | 16,995 △9,866 / △36.7% | 13,000 △3,995 / △23.5% |
| 当期純利益 | 19,715 | 20,022 +307 / +1.6% | 20,338 +316 / +1.6% | 10,067 △10,271 / △50.5% | 3,656 △6,411 / △63.7% | 10,000 +6,344 / +173.5% |
| EPS | 252.36円 | 259.63円 +7.27 / +2.9% | 268.16円 +8.53 / +3.3% | 135.42円 △132.74 / △49.5% | 49.19円 △86.23 / △63.7% | 134.52円 +85.33 / +173.5% |
| 一株配当金 | 83.00円 | 90.00円 +7.00 / +8.4% | 101.00円 +11.00 / +12.2% | 102.00円 +1.00 / +1.0% | 104.00円 +2.00 / +2.0% | 106.00円 +2.00 / +1.9% |
| 純資産 | 195,600 | 197,900 +2,300 / +1.2% | 204,816 +6,916 / +3.5% | 213,471 +8,655 / +4.2% | 211,008 △2,463 / △1.2% | — |
| 営業CF | 22,419 | 31,914 +9,495 / +42.4% | 18,360 △13,554 / △42.5% | 11,246 △7,114 / △38.7% | 25,590 +14,344 / +127.5% | — |
| 投資CF | 7,991 | -14,312 △22,303 / △279.1% | -19,576 △5,264 / △36.8% | -18,415 +1,161 / +5.9% | -154 +18,261 / +99.2% | — |
| 財務CF | -10,377 | -20,759 △10,382 / △100.0% | -19,463 +1,296 / +6.2% | -7,768 +11,695 / +60.1% | -7,921 △153 / △2.0% | — |
| フリーCF | 30,410 | 17,601 △12,809 / △42.1% | -1,216 △18,817 / △106.9% | -7,168 △5,952 / △489.5% | 25,435 +32,603 / +454.8% | — |
単位:百万円(EPS・一株配当金を除く)。2026年は会社通期予想。フリーCFは会社開示値。受注残高は決算短信に記載がないため未掲載。
1.会社予想と実績
2022~2025年は各期首の通期会社予想と通期実績を比較。2026年は最新の通期会社予想と中間実績を参考比較しています。
2.達成・未達理由
売上は会社予想を上回りましたが、国内事業のセグメント利益が6.3%減となり、営業利益は予想を約1.2%下回りました。国際事業の大幅増収増益が下支えし、経常利益はわずかに予想を上回った一方、純利益・EPSはほぼ計画線ながら小幅未達でした。
国内でインバウンド需要、新製品、下期の広告強化が売上回復に寄与し、国際でもFocus社買収や米国・中国・東南アジアの増収が寄与しました。積極投資で営業利益は前年比減益でしたが、期首予想比では売上・営業利益・経常利益・純利益・EPSの全指標を達成しました。
紅麹関連製品の自主回収により国内ヘルスケア・通販が落ち込み、国内では3月22日以降に全製品の広告を停止。中国でも8月まで広告を停止しました。加えて製品回収関連損失12,524百万円を特別損失に計上し、売上・営業利益・経常利益は未達、純利益・EPSは会社予想の約49%にとどまりました。
売上は期首予想を約3.1%下回りましたが、広告再開後の国内回復、米国・東南アジアの増収等もあり、営業利益・経常利益は期首予想を上回りました。一方、仙台新工場・タイ工場等の減損損失14,775百万円と製品回収関連損失3,690百万円を計上したため、純利益・EPSは大幅未達となりました。
中間期は売上高70,749百万円、営業利益2,162百万円で、通期予想に対する単純進捗率は売上40.9%、営業利益17.3%です。会社は8月6日時点で通期予想を据え置いています。中東情勢の影響は中間期では軽微と説明していますが、広告・販促、工場・研究所の稼働コスト、国際事業の赤字が利益面の焦点です。
3.事業セグメントの自信度
現行区分の国内事業・国際事業と「その他」を対象に、会社の原文コメントと数値推移からトーンを整理しています。
国内事業
当社のインバウンド需要も増加し、売上に貢献しました。
増収でしたがセグメント利益は減少し、売上回復と採算悪化が併存。
下期に広告費を増やしたことや、新製品が貢献したことで売上は回復傾向にあります。
売上は回復した一方、人材・研究開発・広告投資で利益は減少。
紅麹関連製品の自主回収の影響で、特にサプリメントを含む食品カテゴリーが苦戦
広告全面停止と回収影響で国内売上が大きく落ち込みました。
ヘルスケア・日用品ともに売上は回復基調となりました。
テレビ広告再開で回復基調。ただしセグメント利益は大幅減。
広告・販促活動を一部抑制した中でも、売上高は堅調に推移しております。
売上は増加したものの、セグメント利益は前年同期比47.6%減。
売上は堅調ですが、利益低下が大きく、回復の持続性と費用負担を見極める局面です。
国際事業
売上高は41,554百万円、セグメント利益は3,234百万円
円安や熱さまシート需要などで大幅増収増益。
Focus社を2023年10月に買収し、それによる売上貢献がありました。
買収効果と地域回復で増収。利益はほぼ横ばい。
中国では、2024年3月22日から8月まで広告を停止していたことによる売上不振
米国は伸びた一方、中国の減収と投資負担で利益が大幅減。
アンメルツのマーケティング施策が功を奏したことにより増収となりました。
米国・東南アジアは伸長したものの、中国減収と利益低下が継続。
米国では、ヘルスケア関連製品の供給問題等により、減収となりました。
中国・東南アジアは伸長した一方、国際事業は損失が拡大。
中国・東南アジアの伸長に対し、米国供給問題とセグメント赤字拡大が重く、利益回復の確認が必要です。
その他
セグメント利益は528百万円(同35.6%減)
売上は微増でも利益は大幅減。
売上高7,060百万円、セグメント利益は493百万円
売上微増、利益小幅減で概ね横ばい。
売上高6,511百万円、セグメント利益は264百万円
売上・利益とも減少。
セグメント利益は215百万円(同18.5%減)
売上は微増したが利益低下が継続。
セグメント利益は133百万円(前年同期比92.2%増)
規模は小さいものの中間期は増収・大幅増益。
中間期は増収・大幅増益ですが、全社に占める規模は小さく、補完事業としての安定性を確認する局面です。
4.最新予想信頼度
会社予想は売上高173,000百万円、営業利益12,500百万円、経常利益13,000百万円、親会社株主に帰属する当期純利益10,000百万円、EPS134.52円です。2026年中間期は売上高70,749百万円、営業利益2,162百万円、経常利益3,006百万円、中間純利益1,136百万円で、会社は8月6日時点で通期予想を据え置いています。
達成できると判断する理由
- 中間売上は前年同期比2.5%増。通期売上達成に必要な下期売上は102,251百万円で、前年下期96,724百万円比では約5.7%増が必要な水準です。
- 国内事業は中東情勢に伴い広告・販促を一部抑制した中でも売上が堅調と会社が説明し、国際事業も中国・東南アジアを中心に売上高が前年同期比8.1%増となりました。
- 2025年の純利益を押し下げた大規模な減損損失14,775百万円の反動があり、2026年の純利益予想は前年から大幅増益を前提としています。
- 会社は中間決算時点でも通期予想を変更しておらず、下期回復を計画に織り込んだまま維持しています。
達成できないと判断する理由
- 営業利益の単純進捗率は17.3%。通期達成には下期営業利益10,338百万円が必要で、前年下期8,275百万円比で約24.9%増が必要です。
- 国内事業の中間セグメント利益は前年同期比47.6%減、国際事業は2,175百万円の赤字で前年同期の1,496百万円赤字から損失が拡大しています。
- 会社は2026年通期について広告宣伝費増加、仙台新工場と彩都モノづくりラボの稼働に伴う減価償却費・ランニングコスト増を減益要因として見込んでいます。
- 米国ではヘルスケア関連製品の供給問題が継続し、中東情勢・国際物流・エネルギー価格・資材確保など外部環境の不確実性も残ります。
収益計上時期を見る際の注意点
2025年は中間売上69,018百万円に対し通期165,742百万円で、中間時点の売上比率は約41.6%でした。2026年の売上単純進捗率40.9%は前年の季節パターンと近い一方、営業利益は前年中間6,648百万円から2,162百万円へ大きく低下しています。したがって、売上の季節性だけで営業利益の遅れを説明することはできません。掲載進捗率は季節性を調整しない単純進捗率です。
最終判断
売上高は前年の上期・下期構成を踏まえると達成圏を維持していますが、営業利益12,500百万円の達成には下期で前年同期比約24.9%の増益が必要です。国内利益の回復、国際事業の赤字縮小、広告・新工場・研究所関連コストの吸収が確認できるまでは、利益予想の信頼度は「やや低い」と判断します。2026年9月25日東証終値6,885円を会社予想EPS134.52円で割ると、予想達成時PERは約51.2倍です。なお、同日の株価は非公開化に係る初期的な共同提案の受領を巡る材料の影響を受けており、通常時の業績評価としてPERを単独で用いる際には注意が必要です。
4967 小林製薬
中期経営計画分析
調査基準日:2026年9月25日 | 対象計画:2026–2028年 中期経営計画 | 最新進捗:2026年12月期 第2四半期
2028年の目標業績
| 指標 | 2025年実績 | 2028年目標 | 3年間の変化 |
|---|---|---|---|
| 売上高 | 1,657億円 | 1,880億円 | +13.5% CAGR+4.3% |
| 営業利益 | 149億円 | 220億円 | +47.7% CAGR+13.8% |
| 営業利益率 | 9.0% | 11.7% | +2.7pt |
| EBITDA | 236億円 | 315億円 | +33.5% CAGR+10.1% |
| ROE | 1.7% | 10.0% | +8.3pt |
| 国内売上高 | 1,180億円 | 1,315億円 | +11.4% CAGR+3.7% |
| 国際売上高 | 469億円 | 560億円 | +19.4% CAGR+6.0% |
| 連続増配 | 27期 | 30期 | 連続増配を継続 |
初年度予想と目標への距離
進捗率は2026年会社予想÷2028年目標の単純計算です。3年間の達成確率を示すものではありません。
目標達成へのロードマップ
信頼を再構築する品質基盤
ISO9001に準拠したQMSを再構築し、全39業務プロセスを標準化。「製剤技術部」を新設し、設計品質と量産化技術を高め、重大な品質事故ゼロをKGIに設定。
SKU削減と事業ポートフォリオ改革
国内291SKU、国際292SKUを削減する計画で、いずれも全SKUの26%相当。2026年末には戦略的に延期する品目を除き、ほぼ達成見込み。低収益品の整理で人材・設備・管理工数を成長領域へ振り向ける。
国内事業の質的成長
成長領域は3年CAGR5%以上、安定領域は営業利益率を2025年比2%以上改善、変革領域は3年以内の脱却を目指す。新製品初年度売上目標達成率50%、既存ブランドCAGR3%をKGIに設定。
グローバルブランド展開
カイロと熱さまシートを重点ブランド化。2028年売上高は米国265億円、中国大陸85億円、東南アジア120億円を目標とし、国際売上高560億円を目指す。
2027~2028年の利益回復
2026年は広告再開、彩都ものづくりラボ、仙台新工場などの先行投資で営業利益125億円へ一時低下。売上伸長、費用一巡、米国Alva社ののれん償却費減少などにより、2年間で95億円の営業利益創出を計画。
資本効率経営
3年間で営業CF1,400億円、政策保有株式等150億円、現預金適正化250億円を原資化。広告500億円、研究開発300億円、設備投資300億円、M&A最大1,000億円、株主還元300億円以上へ配分。
2026年上期の進捗
| 確認項目 | 2026年上期実績・進捗 | 評価 |
|---|---|---|
| 連結売上高 | 707億円。前年同期比2.5%増だが、計画比15億円未達。 | やや遅れ |
| 連結営業利益 | 21億円。前年同期比67.5%減だが、計画比5億円上振れ。 | 計画超過 |
| 2026年通期予想 | 売上高1,730億円、営業利益125億円、純利益100億円、EPS134.52円を据え置き。 | 据え置き |
| 品質・ガバナンス | QMS全39プロセスの文書整備と教育を実施。監査等委員会設置会社へ移行。 | 進展 |
| SKU削減 | 国内291、国際292SKUの削減計画は2026年末にほぼ達成見込み。 | 順調 |
| 国内成長領域 | 「命の母」はWeb動画公開後4週の店頭消化が前年同期比12%増。 | 進展 |
| 国際事業 | 売上高184億円で8.2%増。営業損失21億円で赤字継続。 | 利益課題 |
達成リスク
紅麹関連事案と信頼回復
補償対応は継続中です。品質事故ゼロとQMS定着が中計の最優先基盤であり、再発や対応長期化はブランド・費用双方に影響します。
利益回復の後半偏重
2026年営業利益125億円から2028年220億円へ、2年間で95億円の増益が必要です。費用一巡と売上伸長が計画どおり進む必要があります。
国内売上の未達
上期国内売上は計画比15億円未達。暖冬・感染症流行の弱さ・冷夏など季節品の未達は、同じ製品で下期に直接挽回する難度が高いと会社は説明しています。
原材料・供給網
中東情勢により売上高10億円、営業利益20億円の悪化影響を見込みます。追加値上げ5億円と経費削減15億円で吸収する前提です。
国際事業の赤字
上期の国際事業は営業損失21億円。米国の生産遅延、各地域の固定費負担があり、会社は国際全体の黒字化に今後2~3年を見込みます。
広告・価格改定の実効性
広告再開による販売増と値上げによる利益改善が前提です。ブランドによっては値上げ後に数量減も確認されています。
為替変動
計画レートは1米ドル148円、1中国元21.0円。2026年上期実績は158.1円、23.0円で、円換算業績に為替差が生じています。
M&Aと資本配分
M&A枠は最大1,000億円。大型案件は借入も併用するため、案件選定・買収後統合・資本効率の管理が必要です。
株価と割安度
総合評価
売上達成より利益率回復の確認が重要です。
2026年売上予想は2028年目標の92%まで到達する一方、営業利益は57%、ROEは48%にとどまります。SKU削減、QMS整備、ガバナンス改革は進んでいますが、投資判断上の核心は、国内ブランドの伸長、国際事業の黒字化、2027年以降の費用一巡が実際に営業利益率11.7%へつながるかです。
一次資料
- 2026–2028年 中期経営計画(2026年2月10日)
- 2026年12月期 第2四半期決算説明会資料(2026年8月6日)
- 2026年12月期 第2四半期決算説明会 Q&A(2026年8月6日)
- 2026年12月期 第2四半期決算短信(2026年8月6日)
- 統合報告書2026 公開資料
本データは公開資料の要約であり、投資勧誘を目的とするものではありません。

コメント