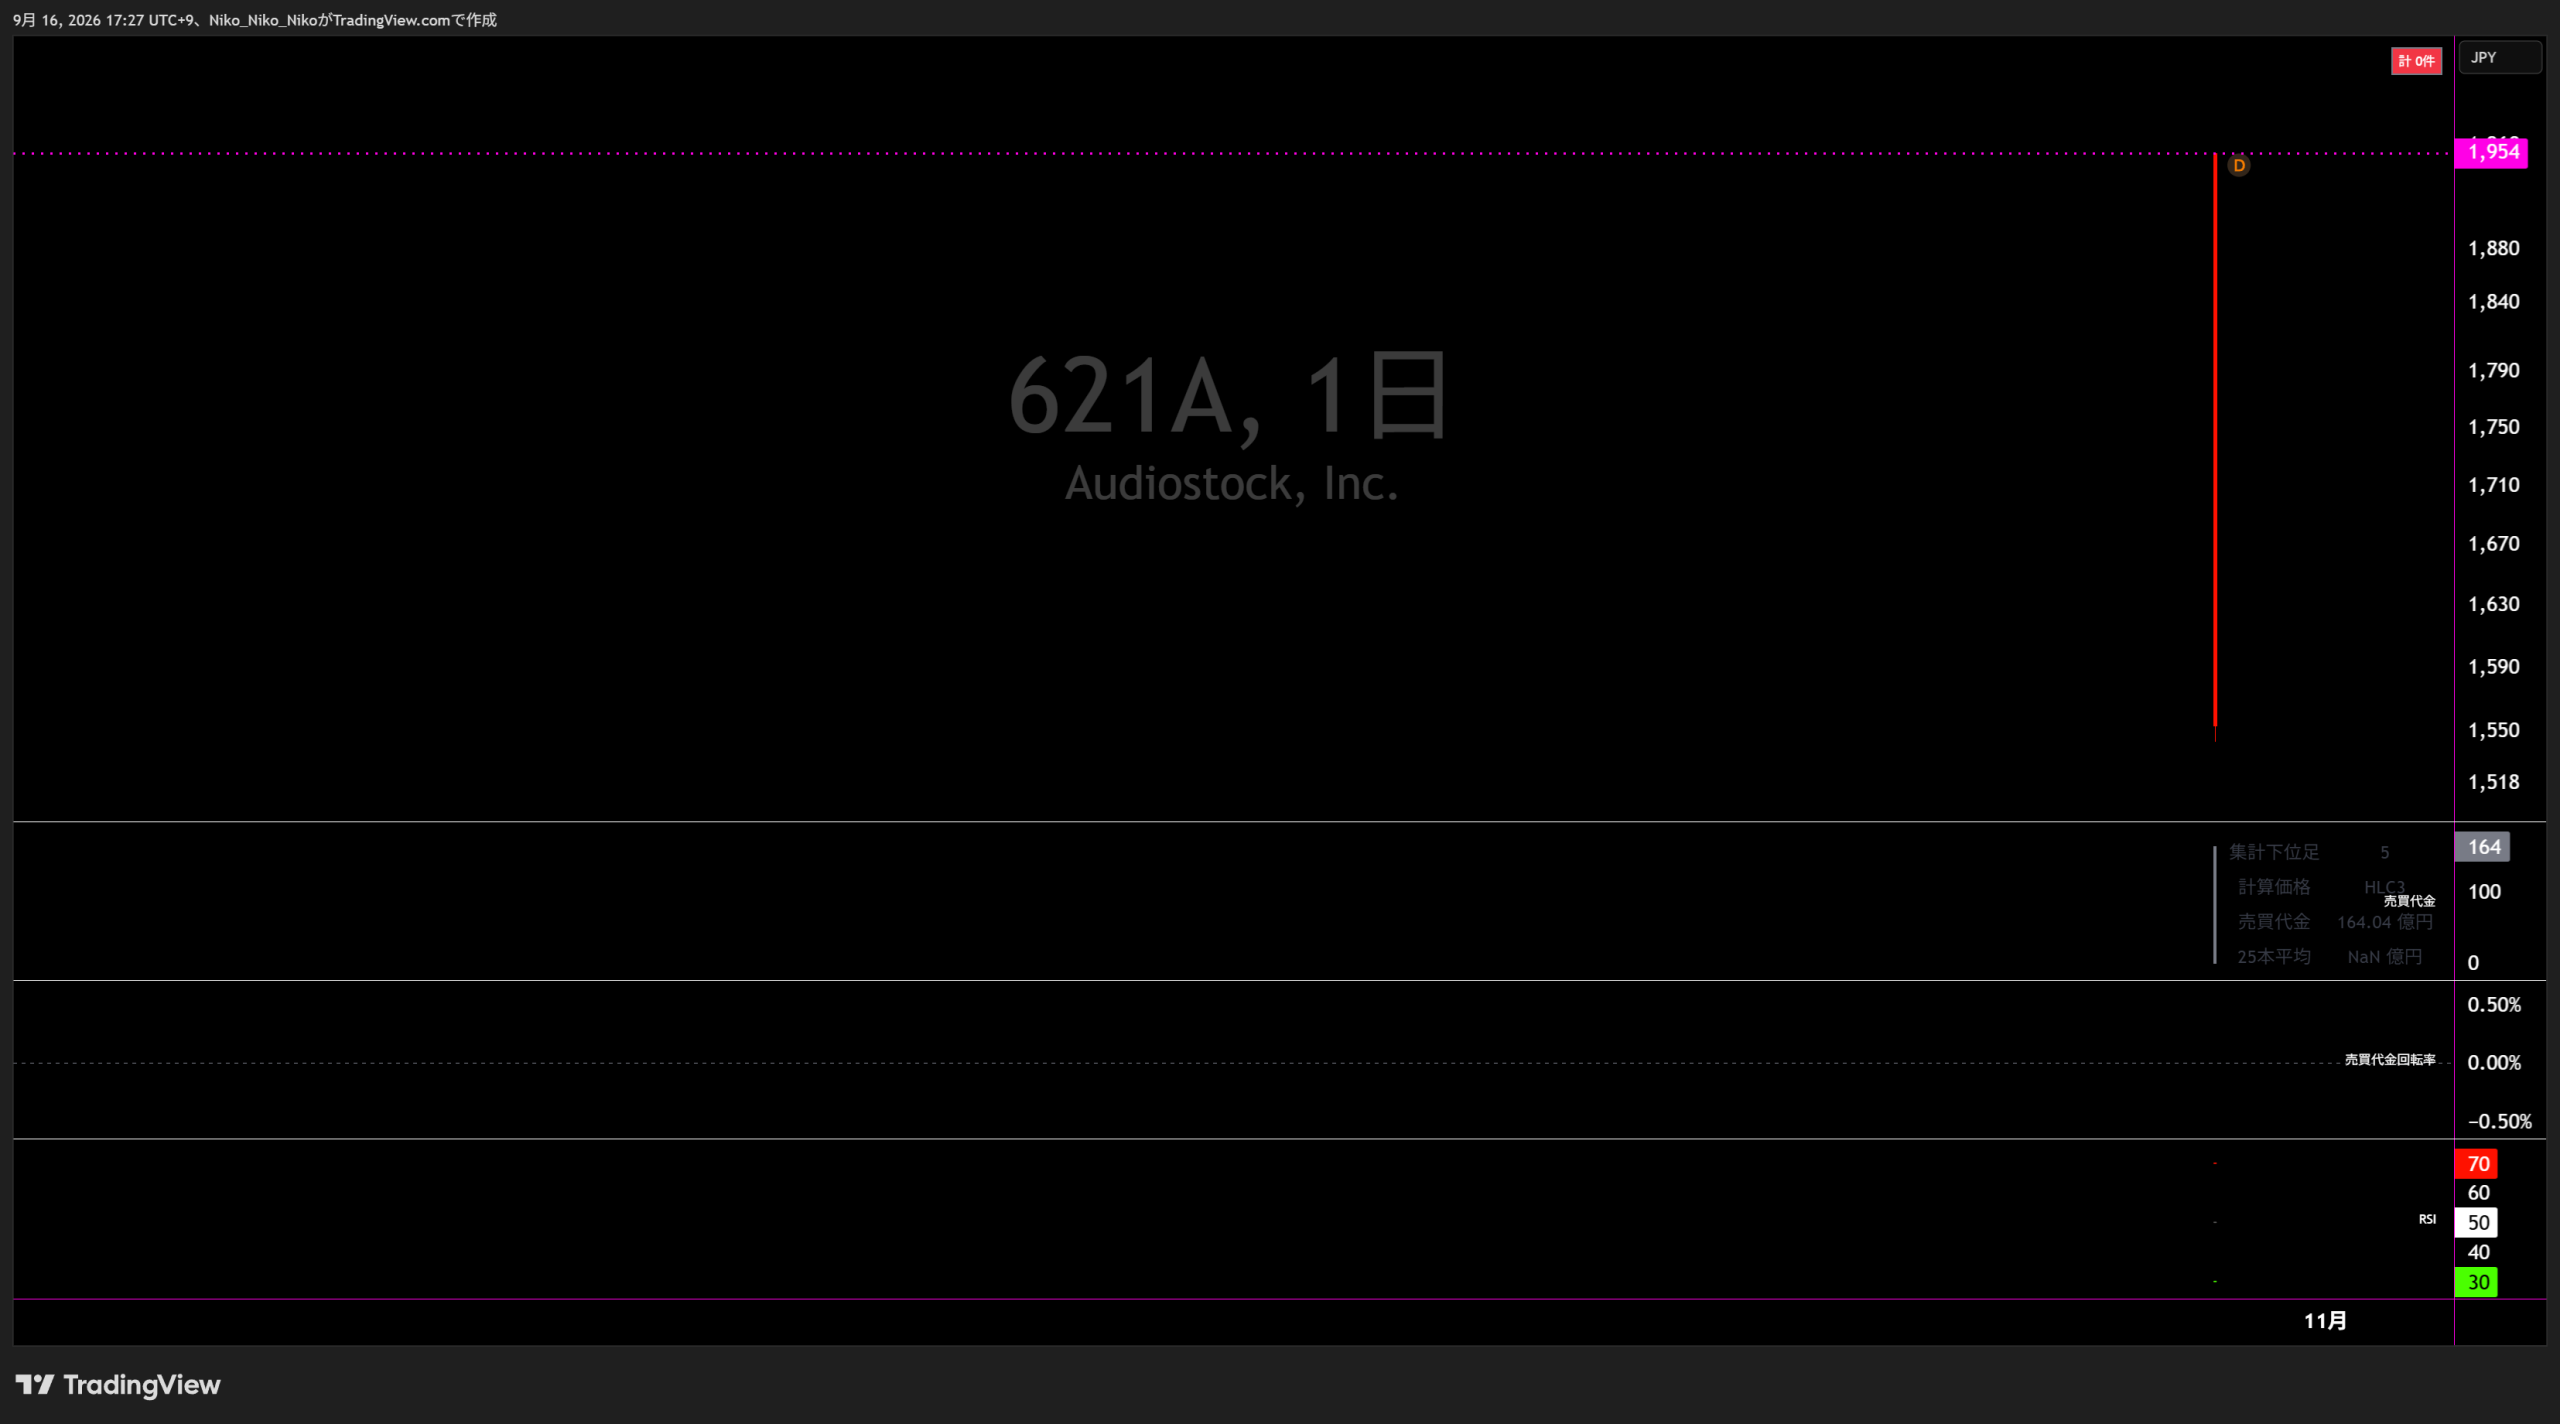
621A オーディオストック
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
Audiostock事業
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期予 |
|---|---|---|---|---|---|---|
| 売上高 | 353.9 | 419.5 +65.6 / +18.5% | 576.4 +156.9 / +37.4% | 887.6 +311.2 / +54.0% | 1,507 +619.4 / +69.8% | 1,753 +246 / +16.3% |
| 営業損益 | — | — | — | 37.9 | 380.8 +342.9 / +905.7% | 444 +63.2 / +16.6% |
| 経常損益 | △82.7 | △241.3 △158.6 / △191.9% | △88.4 +152.8 / +63.4% | 39.8 +128.3 / +145.1% | 377.5 +337.6 / +847.3% | 434 +56.5 / +15.0% |
| 当期純利益 | △84.4 | △243.8 △159.5 / △189.0% | △94 +149.8 / +61.5% | 39.2 +133.2 / +141.8% | 439.8 +400.6 / +1020.5% | 327 △112.8 / △25.6% |
| EPS | △27.26 | △62.52 △35.26 / △129.3% | △23.16 +39.36 / +63.0% | 9.67 +32.83 / +141.8% | 108.35 +98.68 / +1020.5% | 80.47 △27.88 / △25.7% |
| 一株配当金 | 0 | 0 0 / — | 0 0 / — | 0 0 / — | 0 0 / — | 0 0 / — |
| 純資産 | △26.1 | 404.9 +431 / +1653.3% | 310.9 △94 / △23.2% | 350.1 +39.2 / +12.6% | 789.9 +439.8 / +125.6% | — |
| 営業CF | △15.4 | △180.2 △164.7 / △1066.1% | 24.3 +204.4 / +113.5% | 116.8 +92.5 / +381.0% | 590.3 +473.4 / +405.2% | — |
| 投資CF | △4.5 | △4.2 +0.3 / +6.7% | △2.2 +2 / +48.0% | 0 +2.2 / +100.0% | △21 △21 / — | — |
| 財務CF | △9.1 | 680.3 +689.4 / +7578.7% | △8.9 △689.2 / △101.3% | △8.9 0 / 0.0% | △16.1 △7.2 / △80.1% | — |
| フリーCF | △20 | △184.4 △164.4 / △822.3% | 22.1 +206.5 / +112.0% | 116.8 +94.7 / +429.0% | 569.3 +452.4 / +387.2% | — |
単位:百万円(EPS・一株配当金は円)。EPSは2025年6月の1株→200株の株式分割を過年度にも遡及した参考値。前年差は当期-前期、前年比は前年差÷|前期|で計算し、前年0または比較不能は「—」としています。受注残高はサービスの性質上、開示対象外です。
1.会社予想と実績
上場前の過年度について公表会社予想を確認できないため、比較可能な2026年9月期のみ掲載しています。通期実績は未発表のため、赤棒は第3四半期累計実績です。
2.達成・未達理由
上場前のため、今回確認した公開資料では年度初の通期会社予想を確認できません。実績は売上高887.6百万円、営業利益37.9百万円で黒字化しましたが、予想に対する達成・未達判定は行っていません。
今回確認した公開資料では年度初の通期会社予想を確認できません。実績は売上高1,507.0百万円、営業利益380.8百万円、経常利益377.5百万円、当期純利益439.8百万円となりました。
いずれも通期会社予想に対する第3四半期累計の単純進捗率です。売上高は通期予想1,753百万円に対し1,310.6百万円、営業利益は444百万円に対し344.1百万円。第4四半期に必要な売上高は約442.4百万円、営業利益は約99.9百万円です。当期純利益は第3四半期累計344.8百万円と通期予想327百万円を上回っていますが、会社は第4四半期を含む税金費用増を織り込んでおり、現時点で通期超過確定とはみなしません。
3.事業セグメントの自信度
単一セグメント「Audiostock事業」について、公開資料の表現と事業KPI・進捗から会社側のトーンを整理しています。
Audiostock事業
今後も市場の拡大余地があると考えております。
動画広告・動画配信市場の拡大を背景に、単品販売施策、国内定額制、海外版の販売促進、著作権管理楽曲の登録拡大を継続。売上高は前期比69.8%増、営業利益は同905.7%増となり、事業拡大に対する前向きな姿勢が確認できます。
当初計画比4.9%増で推移しております。
国内定額制売上が計画を上回り、著作権管理楽曲数も2025年9月期3.4万曲から2026年6月末4.4万曲へ増加。会社は6月以降の実績も予想値と大きな差異がないと説明しており、計画達成に対するトーンは強めです。
課金収入は第3四半期累計486百万円、著作権等収入は807百万円まで積み上がり、通期計画はそれぞれ650百万円、1,084百万円。主要収益源がともに計画線上で推移しているため、会社コメントは強気寄りと判断します。
4.最新予想信頼度
第3四半期累計で売上高74.8%、営業利益77.5%、経常利益79.8%まで進捗し、純利益は通期予想を上回っています。会社予想は2026年5月までの実績と6月以降の予想を合算して策定され、上場日開示では6月以降の実績に大きな差異はないと説明されています。
達成できると判断する理由
- 第4四半期に必要な売上高は約442.4百万円で、前年第4四半期の売上高460.9百万円を下回る水準です。
- 第4四半期に必要な営業利益は約99.9百万円で、前年第4四半期の営業利益127.1百万円を下回ります。
- 国内定額制売上は当初計画比4.9%増で推移し、課金収入の主要な定額制契約件数も10.1千件まで増加しています。
- 著作権等収入は第3四半期累計807百万円。著作権管理楽曲数の増加を背景に、会社は通期1,084百万円を計画しています。
- 上場日開示時点で、会社は6月以降の予想数値と実績数値に大きな差異は生じていないと説明しています。
達成できないと判断する理由
- 著作権等収入は管理事業者からの利用実績報告を受けた時点で収益認識するため、放送使用状況や報告タイミングに左右され、将来予測に一定の不確実性があります。
- 2025年9月期の著作隣接権収入には過年度放送使用分91百万円が含まれ、2026年9月期はその一時要因の反動を受けます。
- 営業外費用には新規上場関連の一時費用を含む15百万円を計画しており、想定を超える費用が発生すれば経常利益の余裕が縮小します。
- 当期純利益は第3四半期で通期予想を超過していますが、会社は税金費用の増加を見込み、通期純利益を327百万円としています。
収益計上時期を見る際の注意点
2025年9月期は第4四半期だけで売上高460.9百万円、営業利益127.1百万円を計上しました。一方、著作権・著作隣接権収入は利用実績報告の時期に影響されるため、単純な四半期均等進捗にはなりません。上記の進捗率はあくまで通期予想に対する単純進捗率です。
最終判断
売上高・営業利益・経常利益はいずれも、第4四半期に必要な水準が前年第4四半期実績を下回っており、最新の会社説明でも計画から大きな乖離は確認されていません。そのため、現時点では通期会社予想の達成可能性は高いと判断します。ただし、著作権等収入の計上タイミングと税金費用には変動余地があります。2026年9月期予想EPS80.47円が達成された場合、2026年9月16日終値1,954円を用いたPERは約24.3倍です。
オーディオストック ― 最新成長戦略分析
2026年9月16日公表「事業計画及び成長可能性に関する事項」を分析 | 2026年9月16日終値反映
最新計画の位置づけ
一般的な3カ年中期経営計画のような「20XX年度 売上高○億円・営業利益○億円」 という中長期数値目標は公表していません。 一方で資料内では明確に「短期戦略」「中長期戦略」を設定し、 課金収入から著作権等収入、YouTubeなどのインタラクティブ領域、 海外市場へ収益源を重層化する方針を示しています。
① 会社が掲げる目標業績数字
現時点で会社が明示している最新の業績数値目標は、 2026年9月期の通期会社予想です。
| 項目 | 2025/9期 実績 | 2026/9期 会社予想 | 前期比 |
|---|---|---|---|
| 売上高 | 15.07億円 | 17.53億円 | +16.3% |
| 営業利益 | 3.80億円 | 4.44億円 | +16.6% |
| 営業利益率 | 25.3% | 25.3% | 高水準維持 |
| 経常利益 | 3.77億円 | 4.34億円 | +15.0% |
| 当期純利益 | 4.39億円 | 3.27億円 | ▲25.6% |
| EPS | 108.35円 | 80.47円 | ― |
2026年9月期 ― 現在の進捗
※進捗率は3Q累計実績÷通期会社予想による単純計算。季節性は考慮していません。
数字を見る際の重要ポイント
会社は、過年度分という一時要因を除けば、 売上・営業利益とも20%を超える成長軌道にあると説明しています。
② 目標達成へのロードマップ
課金収入を拡大
100万点超の音源ラインアップを強化し、 Web・SNS広告、パッケージ販売、無料トライアルなどで新規ユーザーを獲得。 検索精度・パーソナライズ改善によって解約率低下とLTV向上を狙います。
著作権等収入を拡大
著作権管理楽曲を増加させ、テレビ・ラジオでの利用を促進。 モニタリングサービスを利用して未管理楽曲を効率的に発見・登録し、 著作権・著作隣接権収入を積み上げます。
YouTube・他社IPへ展開
放送中心だった著作権収入をYouTubeなどのインタラクティブ領域へ拡張。 他社IP・配信アプリ・芸能事務所等とのコラボレーションも増やします。
海外売上を拡大
Audiostock海外版を軸に現地企業・アプリケーションとの連携を強化。 和風・アニメ・ゲーム系など日本発コンテンツを武器にグローバル展開を進めます。
短期戦略 ― 課金収入
新規ユーザー獲得
- Web広告・SNS広告
- 無料トライアル
- パッケージ商品の販売
- 代理販売による新規ユーザー層への接触
- 法人向け営業活動の強化
既存ユーザー維持
- 検索精度の改善
- パーソナライズ強化
- オンボーディング・活用支援
- 解約率改善
- LTV最大化
短期戦略 ― 著作権等収入
著作権管理楽曲を増やす
著作権管理楽曲数は2025年9月末の約3.4万曲から、 2026年6月末には約4.4万曲まで増加。 管理対象そのものを増やすことが収益拡大の基礎になります。
放送利用を増やす
テレビ番組等で利用しやすい音源を増やし、 放送関係者へのヒアリングによって需要に合う楽曲を供給。 楽曲利用回数の増加から著作権使用料の増加につなげます。
中長期戦略 ― 新しい収益の柱
YouTube・インタラクティブ領域
テレビ・ラジオ中心だった著作権収入を、 YouTubeなど動画投稿・動画配信領域まで拡大。 ベータ版サービス「ビートリ」も利用し、 多くのYouTubeチャンネルとの連携を強化します。
他社IPとのコラボレーション
配信アプリ、芸能事務所、各種企業などと連携し、 Audiostockの楽曲が使われる場面そのものを増やすことで、 新たな著作権収入・ライセンス収入を獲得します。
グローバル展開
2023年に英語対応のAudiostock海外版をリリース。 2026年6月時点で海外版ユーザーは累計1.8万人超。 各地域の企業との提携によって販路を拡大します。
日本発コンテンツ
和風、アニメ、ゲーム系など日本独自の音源を競争力として活用。 海外市場とのプロダクトフィットを進め、世界市場での売上拡大を目指します。
上場で調達した資金の使い道
新規ユーザーを獲得する広告投資と、 営業・カスタマーサクセス・自社開発・内部管理の人材拡充が、 上場後の成長投資の中心になります。
収益モデルの強みとして会社が示す構造
会社は、売上拡大に伴って収益性を高めやすい費用構造であると説明しています。
③ 会社が開示する主な達成リスク
音源には言語の壁が小さく、海外大手の日本進出や新規参入によって 競争が激化し、業績へ影響する可能性を会社は挙げています。
可能性:中 影響度:中生成AIの普及によって低価格・大量の音源供給が可能となり、 音源需要減少、ユーザー離脱、価格競争につながるリスクがあります。
可能性:低 影響度:大良質なクリエイターを継続確保できなければ、 音源品質が低下し、ユーザーニーズに対応できなくなる可能性があります。
可能性:低 影響度:中登録された音源が第三者の権利を侵害していた場合、 訴訟やレピュテーション悪化が発生する可能性があります。
可能性:低 影響度:中システム不具合、アクセス集中、外部からの不正等で サービスが停止した場合、事業・業績に影響する可能性があります。
可能性:低 影響度:大不正アクセス等によってユーザー情報が外部流出した場合、 信用・業績へ影響するリスクがあります。
可能性:低 影響度:中現在の株価指標
今後確認したい戦略KPI
著作権管理楽曲数
2025年9月末約3.4万曲から2026年6月末約4.4万曲へ増加。 著作権収入の先行指標として確認したい項目です。
定額制契約数・解約率
課金収入の安定性を左右するKPI。 新規契約増加だけでなく、法人向けを中心とした低解約率維持が重要です。
YouTube関連収益
会社が「数年内に新たな事業の柱」と位置付ける領域。 ビートリやYouTube連携が実際の売上規模へつながるかが中長期戦略の確認材料です。
海外売上の拡大
海外版ユーザー増加だけでなく、 海外市場における売上・課金率・現地企業との提携数の進捗が重要になります。
分析まとめ
課金収入は定額制中心の安定収益として維持しつつ、 著作権管理楽曲を増やすことで放送利用から得る著作権・著作隣接権収入を拡大。 その次の成長源としてYouTube、他社IP、海外市場を開拓するロードマップになっています。
一方、中長期の売上高・営業利益・EPSといった数値目標はまだ開示されていません。 したがって今後の決算では、売上高だけでなく 「著作権等収入」「管理楽曲数」「定額制契約数」「YouTube等の新領域」の伸びが、 中長期戦略の実行度を判断する材料になります。
出典
- 株式会社オーディオストック「事業計画及び成長可能性に関する事項」2026年9月16日
- 株式会社オーディオストック「東京証券取引所グロース市場への上場に伴う当社決算情報等のお知らせ」2026年9月16日
- 株式会社オーディオストック「2026年9月期 第3四半期決算短信」2026年9月16日
- 東京証券取引所 新規上場会社情報
- Yahoo!ファイナンス 621A オーディオストック株価情報(2026年9月16日終値)

コメント