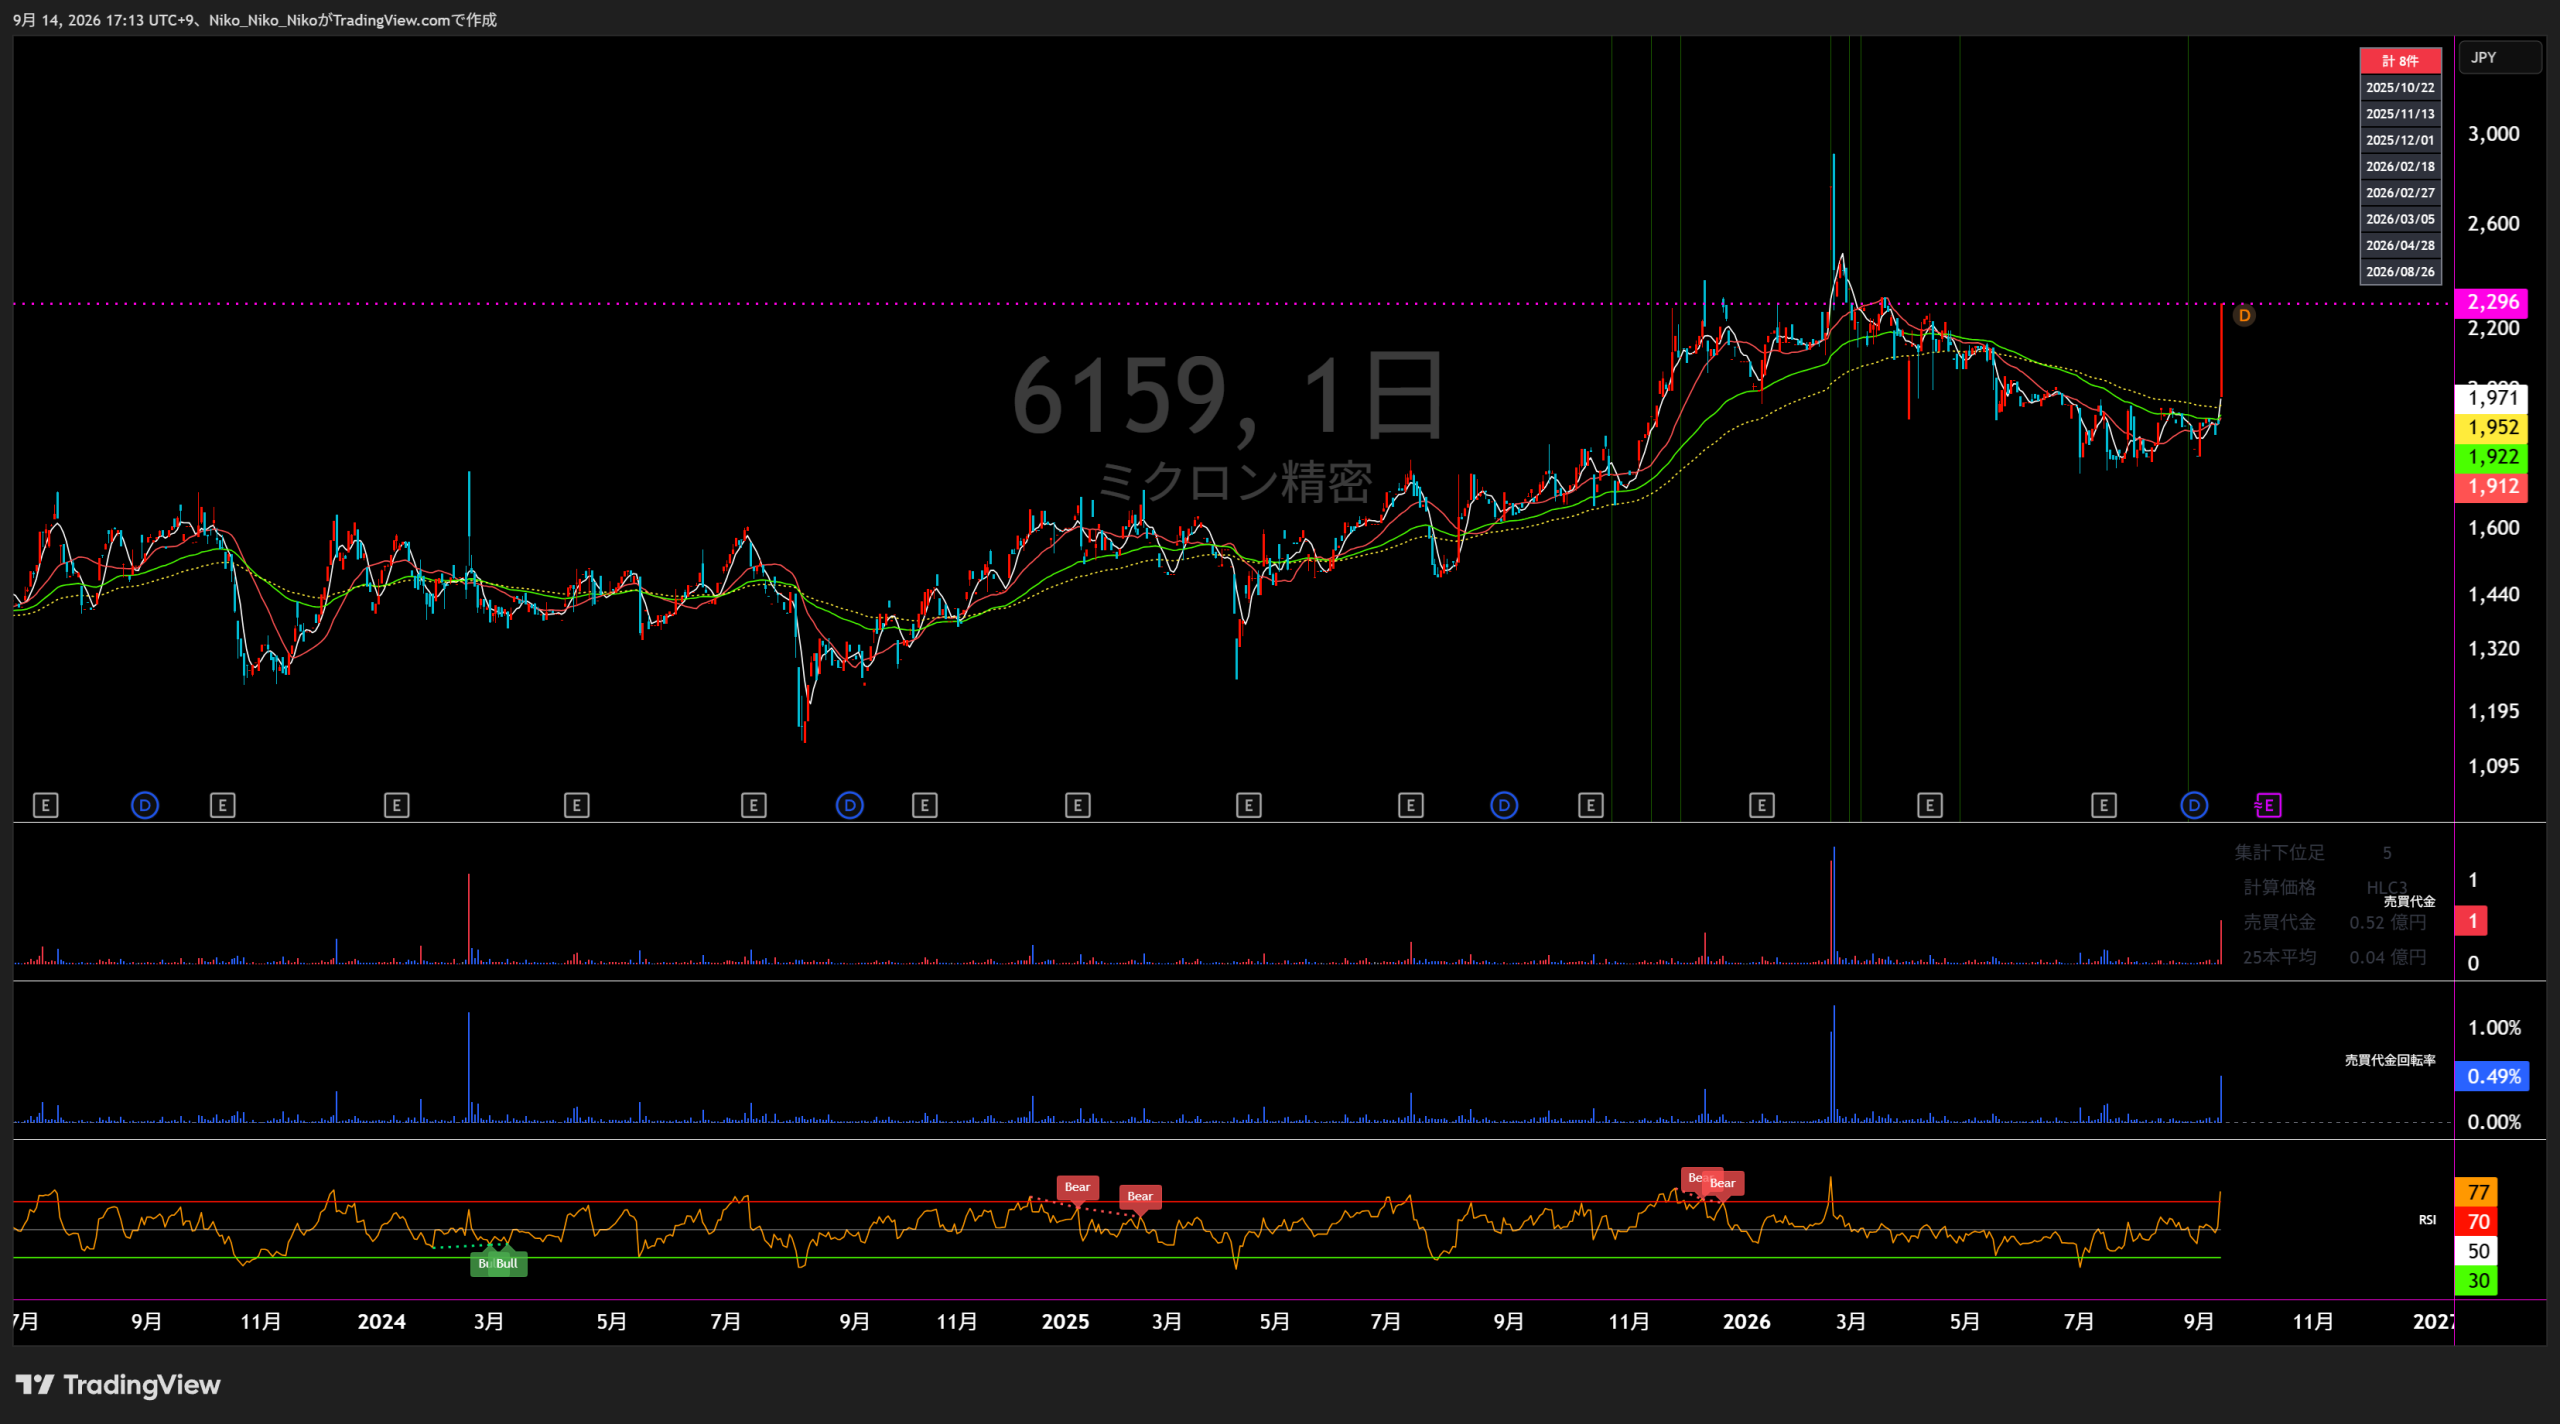
6159 ミクロン精密
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
研削盤事業(単一セグメント)
直近5年業績サマリー
| 業績項目 | 2021年8月期 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 4,010 | 5,201 +1,191 / +29.7% | 5,181 △20 / △0.4% | 4,699 △482 / △9.3% | 5,782 +1,083 / +23.0% | 5,467 △315 / △5.4% |
| 営業損益 | 289 | 377 +88 / +30.4% | 445 +68 / +18.0% | 382 △63 / △14.2% | 612 +230 / +60.2% | 381 △231 / △37.7% |
| 経常損益 | 634 | 1,818 +1,184 / +186.8% | 1,160 △658 / △36.2% | 763 △397 / △34.2% | 1,119 +356 / +46.7% | 668 △451 / △40.3% |
| 当期純利益 | 461 | 1,226 +765 / +165.9% | 868 △358 / △29.2% | 484 △384 / △44.2% | 782 +298 / +61.6% | 452 △330 / △42.2% |
| EPS | 76.19 | 204.09 +127.90 / +167.9% | 145.28 △58.81 / △28.8% | 87.41 △57.87 / △39.8% | 162.52 +75.11 / +85.9% | 97.20 △65.32 / △40.2% |
| 一株配当金 | 8.00 | 8.00 0.00 / 0.0% | 7.50 △0.50 / △6.2% | 8.80 +1.30 / +17.3% | 20.00 +11.20 / +127.3% | 12.00 △8.00 / △40.0% |
| 純資産 | 11,927 | 13,260 +1,333 / +11.2% | 14,016 +756 / +5.7% | 13,185 △831 / △5.9% | 13,633 +448 / +3.4% | — |
| 営業CF | 1,500 | 387 △1,113 / △74.2% | 929 +542 / +140.1% | 47 △882 / △94.9% | 1,742 +1,695 / +3606.4% | — |
| 投資CF | 96 | 191 +95 / +99.0% | △259 △450 / △235.6% | 585 +844 / △325.9% | △143 △728 / △124.4% | — |
| 財務CF | △487 | △99 +388 / △79.7% | 128 +227 / △229.3% | △1,524 △1,652 / △1290.6% | △386 +1,138 / △74.7% | — |
| フリーCF | 1,596 | 578 △1,018 / △63.8% | 670 +92 / +15.9% | 632 △38 / △5.7% | 1,599 +967 / +153.0% | — |
1.会社予想と実績
2021~2025年8月期は期首会社予想と通期実績を比較し、2026年8月期は最新会社予想と第3四半期累計実績を比較しています。
| 指標 | 2021年8月期 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 4,639 | 4,010 | 86.4% | 5,064 | 5,201 | 102.7% | 5,642 | 5,181 | 91.8% | 5,398 | 4,699 | 87.1% | 6,440 | 5,782 | 89.8% | 5,467 | 2,749 | 単純進捗 50.3% |
| 営業利益 (百万円) | 227 | 289 | 127.3% | 376 | 377 | 100.3% | 487 | 445 | 91.4% | 400 | 382 | 95.5% | 581 | 612 | 105.3% | 381 | 30 | 単純進捗 7.9% |
| 経常利益 (百万円) | 314 | 634 | 201.9% | 445 | 1,818 | 408.5% | 626 | 1,160 | 185.3% | 808 | 763 | 94.4% | 931 | 1,119 | 120.2% | 668 | 919 | 単純進捗 137.6% |
| 親会社株主帰属純利益 (百万円) | 202 | 461 | 228.2% | 299 | 1,226 | 410.0% | 429 | 868 | 202.3% | 559 | 484 | 86.6% | 620 | 782 | 126.1% | 452 | 609 | 単純進捗 134.7% |
| EPS (円) | 33.47 | 76.19 | 227.6% | 49.66 | 204.09 | 411.0% | 71.72 | 145.28 | 202.6% | 95.61 | 87.41 | 91.4% | 126.33 | 162.52 | 128.6% | 97.20 | 130.64 | 単純進捗 134.4% |
2021~2025年8月期の達成率=通期実績÷期首会社予想。2026年8月期はQ3累計実績÷最新通期予想の単純進捗率です。
2.達成・未達理由
海外を中心に納入試運転が制限され、売上の翌期繰越案件が生じたため売上高は未達。一方、経費節減で営業利益は予想を上回り、為替差益186百万円や補助金収入59百万円も寄与して経常利益・純利益・EPSは大幅超過しました。
工作機械の内外需が高水準で推移し、売上高と営業利益は期首計画を小幅に上回りました。さらに外貨建資産の評価に伴う為替差益1,278百万円を計上し、経常利益・純利益・EPSは期首予想を大幅に上回りました。
需要は底堅いものの弱含みで、原材料費高騰や供給制約など不透明感が残り、売上高と営業利益は期首計画に届きませんでした。一方、為替差益400百万円の計上により、経常利益・純利益・EPSは大幅に超過しました。
製品は検収基準で売上計上しており、お客様の検収条件の一部が未達成となった案件が翌期以降へ繰り越され、売上高が計画を下回りました。営業利益も小幅未達となり、為替差損52百万円も重なって経常利益・純利益・EPSまで未達となりました。
一部案件で検収条件が未達成となり翌期以降へ繰り越されたため、売上高は期首計画を下回りました。一方、海外向けの高付加価値案件が寄与して営業利益は上振れし、為替差益も加わって経常利益・純利益・EPSは予想を上回りました。
通期予想は据え置きです。Q3累計は売上高2,749百万円、営業利益30百万円にとどまる一方、為替差益580百万円の計上により経常利益919百万円、純利益609百万円となり、経常利益・純利益は通期予想を既に上回っています。
3.事業セグメントの自信度
報告セグメントは研削盤の単一セグメントです。会社の需要環境・先行きコメントの表現から自信度を推定しています。
研削盤事業
当面は当該感染症の影響が継続するものと見込んでおります。
海外訪問や納入試運転に制約が残り、売上の翌期繰越も発生。事業環境への警戒が強い。
内需、外需ともに高水準の需要が継続する状況となりました。
コロナ影響を残しながらも需要水準を明確に高いと評価しており、事業トーンは強め。
弱含みで推移しながら底堅い動きが続いております。
需要は底堅い一方、原材料高や供給制約を警戒しており、強弱が混在。
力強さに欠ける状況で足踏みが続いております。
外需の底堅さはあるものの、需要の勢い不足を会社自身が明確に認識。
内需は依然として勢いを欠いており、横這い基調が続いております。
内需は弱い一方、外需は総じて堅調。全体では慎重姿勢を残す中立判断。
内需は引き続き低調ながらも上向きの兆しが見られました。
内需改善の兆しと高水準の外需を評価できる一方、資材調達や国際情勢のリスクも大きい。
外需は高水準で内需にも上向きの兆しがありますが、中東情勢・資材調達・米国通商政策などのリスクが残ります。さらにQ3累計の売上高と営業利益は通期計画に対して低進捗で、最終四半期の検収・売上計上に大きく依存する状態です。
4.最新予想信頼度
2026年8月期Q3累計では、経常利益と親会社株主帰属純利益が通期予想を既に上回る一方、売上高は50.3%、営業利益は7.9%の単純進捗です。会社はQ3時点で通期予想を据え置いています。
達成できると判断する理由
- 会社は第3四半期時点でも通期予想を修正しておらず、最終四半期の案件計上を織り込んでいるとみられます。
- Q3末では仕掛品が前期末比707百万円増、契約負債が同735百万円増えており、検収前・履行途中案件の積み上がりを示唆します。
- 経常利益919百万円、親会社株主帰属純利益609百万円は既に通期予想668百万円、452百万円を上回っています。
達成できないと判断する理由
- 売上高はQ3までで50.3%の進捗にとどまり、Q4だけで2,718百万円と、Q3累計に匹敵する売上計上が必要です。
- 営業利益はQ3累計30百万円に対し、通期381百万円達成にはQ4だけで351百万円が必要で、営業面のハードルは高いです。
- 過年度にも顧客の検収条件未達による売上繰越が発生しており、案件の検収時期がずれると売上・営業利益が未達となる可能性があります。
収益計上時期を見る際の注意点
製品は検収基準で売上計上しており、過年度には顧客の検収条件未達によって案件が翌期や後続四半期へ繰り越された実績があります。Q3末では仕掛品と契約負債が増えているためQ4に売上が集中する余地はありますが、上記進捗率は季節性や検収時期を調整していない単純進捗率です。
最終判断
経常利益・純利益の通期予想は達成可能性が高い一方、売上高・営業利益は達成ハードルが高く、全体として予想信頼度は「中程度」と判断します。 Q4で大型案件の検収が予定通り進み、2,718百万円の売上と351百万円の営業利益を確保できれば通期計画に届きます。反対に検収延期が続けば、売上高と営業利益の未達リスクが大きい状態です。
ミクロン精密|最新「中期経営計画」分析
世界最高峰の研削技術を軸に、成長市場開拓・高付加価値化・生産性改善・人財育成を推進
研削技術・技能
成長市場
売上54.67億円
① 企業が掲げる目標業績数字
ミクロン精密は、市場・顧客の設備投資動向の影響が大きいことから、 固定的な複数年数値目標ではなく年度ごとに目標を設定しています。 最新の会社目標は2026年8月期の以下の数値です。
| 指標 | 2025年8月期実績 | 2026年8月期目標 | 前期比 | 2026年3Q累計 | 目標進捗率 |
|---|---|---|---|---|---|
| 売上高 | 5,782百万円 | 5,467百万円 | ▲5.4% | 2,749百万円 | 50.3% |
| 営業利益 | 612百万円 | 381百万円 | ▲37.8% | 30百万円 | 7.9% |
| 経常利益 | 1,119百万円 | 668百万円 | ▲40.3% | 919百万円 | 137.6% |
| 親会社株主帰属純利益 | 782百万円 | 452百万円 | ▲42.2% | 609百万円 | 134.7% |
| 営業利益率 | 10.6% | 7.0% | ▲3.6pt | 約1.1% | ― |
最新3Q時点の読み方
売上高と営業利益の進捗はそれぞれ50.3%、7.9%にとどまる一方、 経常利益・純利益はすでに通期目標を超えています。 ただし、3Q累計では為替差益580百万円が営業外収益として計上されているため、 経常利益の好進捗と本業の営業利益の進捗は分けて見る必要があります。
※進捗率は3Q累計実績÷会社通期目標で算出。会社が公表したKPIではありません。
人的資本関連の数値目標
| 項目 | 2026年8月末目標 | 2025年8月期実績 |
|---|---|---|
| 男性社員の育児休業取得率 | 50%以上 | 125% |
| 年次有給休暇取得率 | 70%以上 | 80.5% |
② 目標達成へのロードマップ・達成計画
会社は年度別の詳細な中期マイルストーンを開示していません。 一方、最新説明資料と有価証券報告書からは、以下の4本柱で成長を目指す構造が確認できます。
強みを極める研究開発
- 内径・外径の同時研削による高能率化・品質向上
- 航空宇宙向けファスナーの高能率研削など新用途を開拓
- 医療機器・航空機など自動車以外への研究開発を強化
- 独自技術・知財による高付加価値化と競合との差別化
成長市場への集中
- 中国・インド・東南アジア:通信コネクター、医療、ベアリング、自動車
- 北米:航空機部品、医療機器、建設機械
- 国内:老朽更新、半導体製造装置、医療、自動化・省人化
- EV・HV向けモータ/ジェネレータシャフト需要を獲得
生産性・収益力の改善
- 実作業率向上・原価低減プロジェクト
- ムダ部品対策
- 部品売上拡大
- 生成AIを含むデジタライズ推進
- 機械1台ごとの原価管理と継続的なコスト削減
人財育成・組織力強化
- 新卒・中途・多様な人材の採用
- メンター制度、OJT、四半期ごとの面談
- 熟練技能の若手への伝承
- フレックスタイム・育児休業・有休取得を促進
- 複数担当制・多能工化で業務体制を強化
ロードマップの構造
研究開発で技術優位を維持 → 自動車以外を含む成長市場へ展開 → 原価低減・デジタル化で利益率を確保 → 人財育成で持続可能な生産体制を作る という流れです。
特に現在は、自動車への依存を低下させながら、 航空宇宙・医療・建設機械・半導体関連などへ用途を広げることが中長期成長の重要ポイントです。
③ 目標達成リスク
受注生産で顧客の仕様変更や調整試運転に時間を要するため、 検収時期がずれると売上計上時期も変動します。 また、会社自身が「期末月に製品売上高の計上が集中する傾向」をリスクとして開示しています。
2025年8月期の製品・部品の74.2%が国外向け。 輸出規制、政治・経済情勢、戦争・社会混乱等の影響を受けやすく、 2026年3Qでも中東情勢、米国の通商政策、金融資本市場の変動をリスク要因として挙げています。
2025年8月期売上高の46.9%が外貨建取引です。 為替変動が業績・財政状態に影響する可能性があります。 実際、2026年3Qでは為替差益が経常利益を大きく押し上げています。
自動車業界向けの販売割合が大きく、心なし研削盤への依存度も高いことを会社はリスクとして認識。 医療・航空宇宙・新興国などの新市場、内面研削盤、部品・周辺工程の拡大で分散を進めています。
鋳物・スピンドル等の一部部品を特定仕入先に依存しており、 原材料価格上昇や調達停滞が収益・納期に影響する可能性があります。 2026年3Qでは中東情勢に伴う一部資材の調達困難も言及されています。
高精度研削盤の製造には熟練技能者が不可欠であり、 人材確保・後継者育成が遅れれば納期や業績に影響する可能性があります。
進捗から見る達成可能性
3Q累計営業利益は30百万円で通期381百万円に対して7.9%。 単純差額では4Qに351百万円の営業利益が必要です。
3Q時点で経常利益919百万円、純利益609百万円。 ただし大幅な為替差益の寄与があり、本業の進捗とは性質が異なります。
売上目標達成に必要な4Q
3Q累計売上高2,749百万円に対し、通期目標は5,467百万円。 単純計算では4Qだけで2,718百万円の売上計上が必要です。 これは通期目標の約49.7%に相当するため、かなり期末偏重の計画となっています。
一方で、会社はもともと期末月に売上計上が集中する業績特性を開示しており、 3Q時点の低い売上進捗だけで未達と断定することはできません。 2026年7月13日時点でも会社は通期予想を変更していません。
総括
ミクロン精密の最新戦略は、単純な設備拡大型ではなく、 研削技術の深化、 自動車以外を含む成長市場への分散、 生産効率・原価改善、 人財育成 の組み合わせです。
2026年3Q時点では経常利益・純利益は目標を超えていますが、 為替差益の影響が大きく、営業利益は低進捗です。 したがって計画評価では「最終利益」よりも、4Qの売上計上と営業利益回復を最重要確認ポイントと見るべきです。
コメント