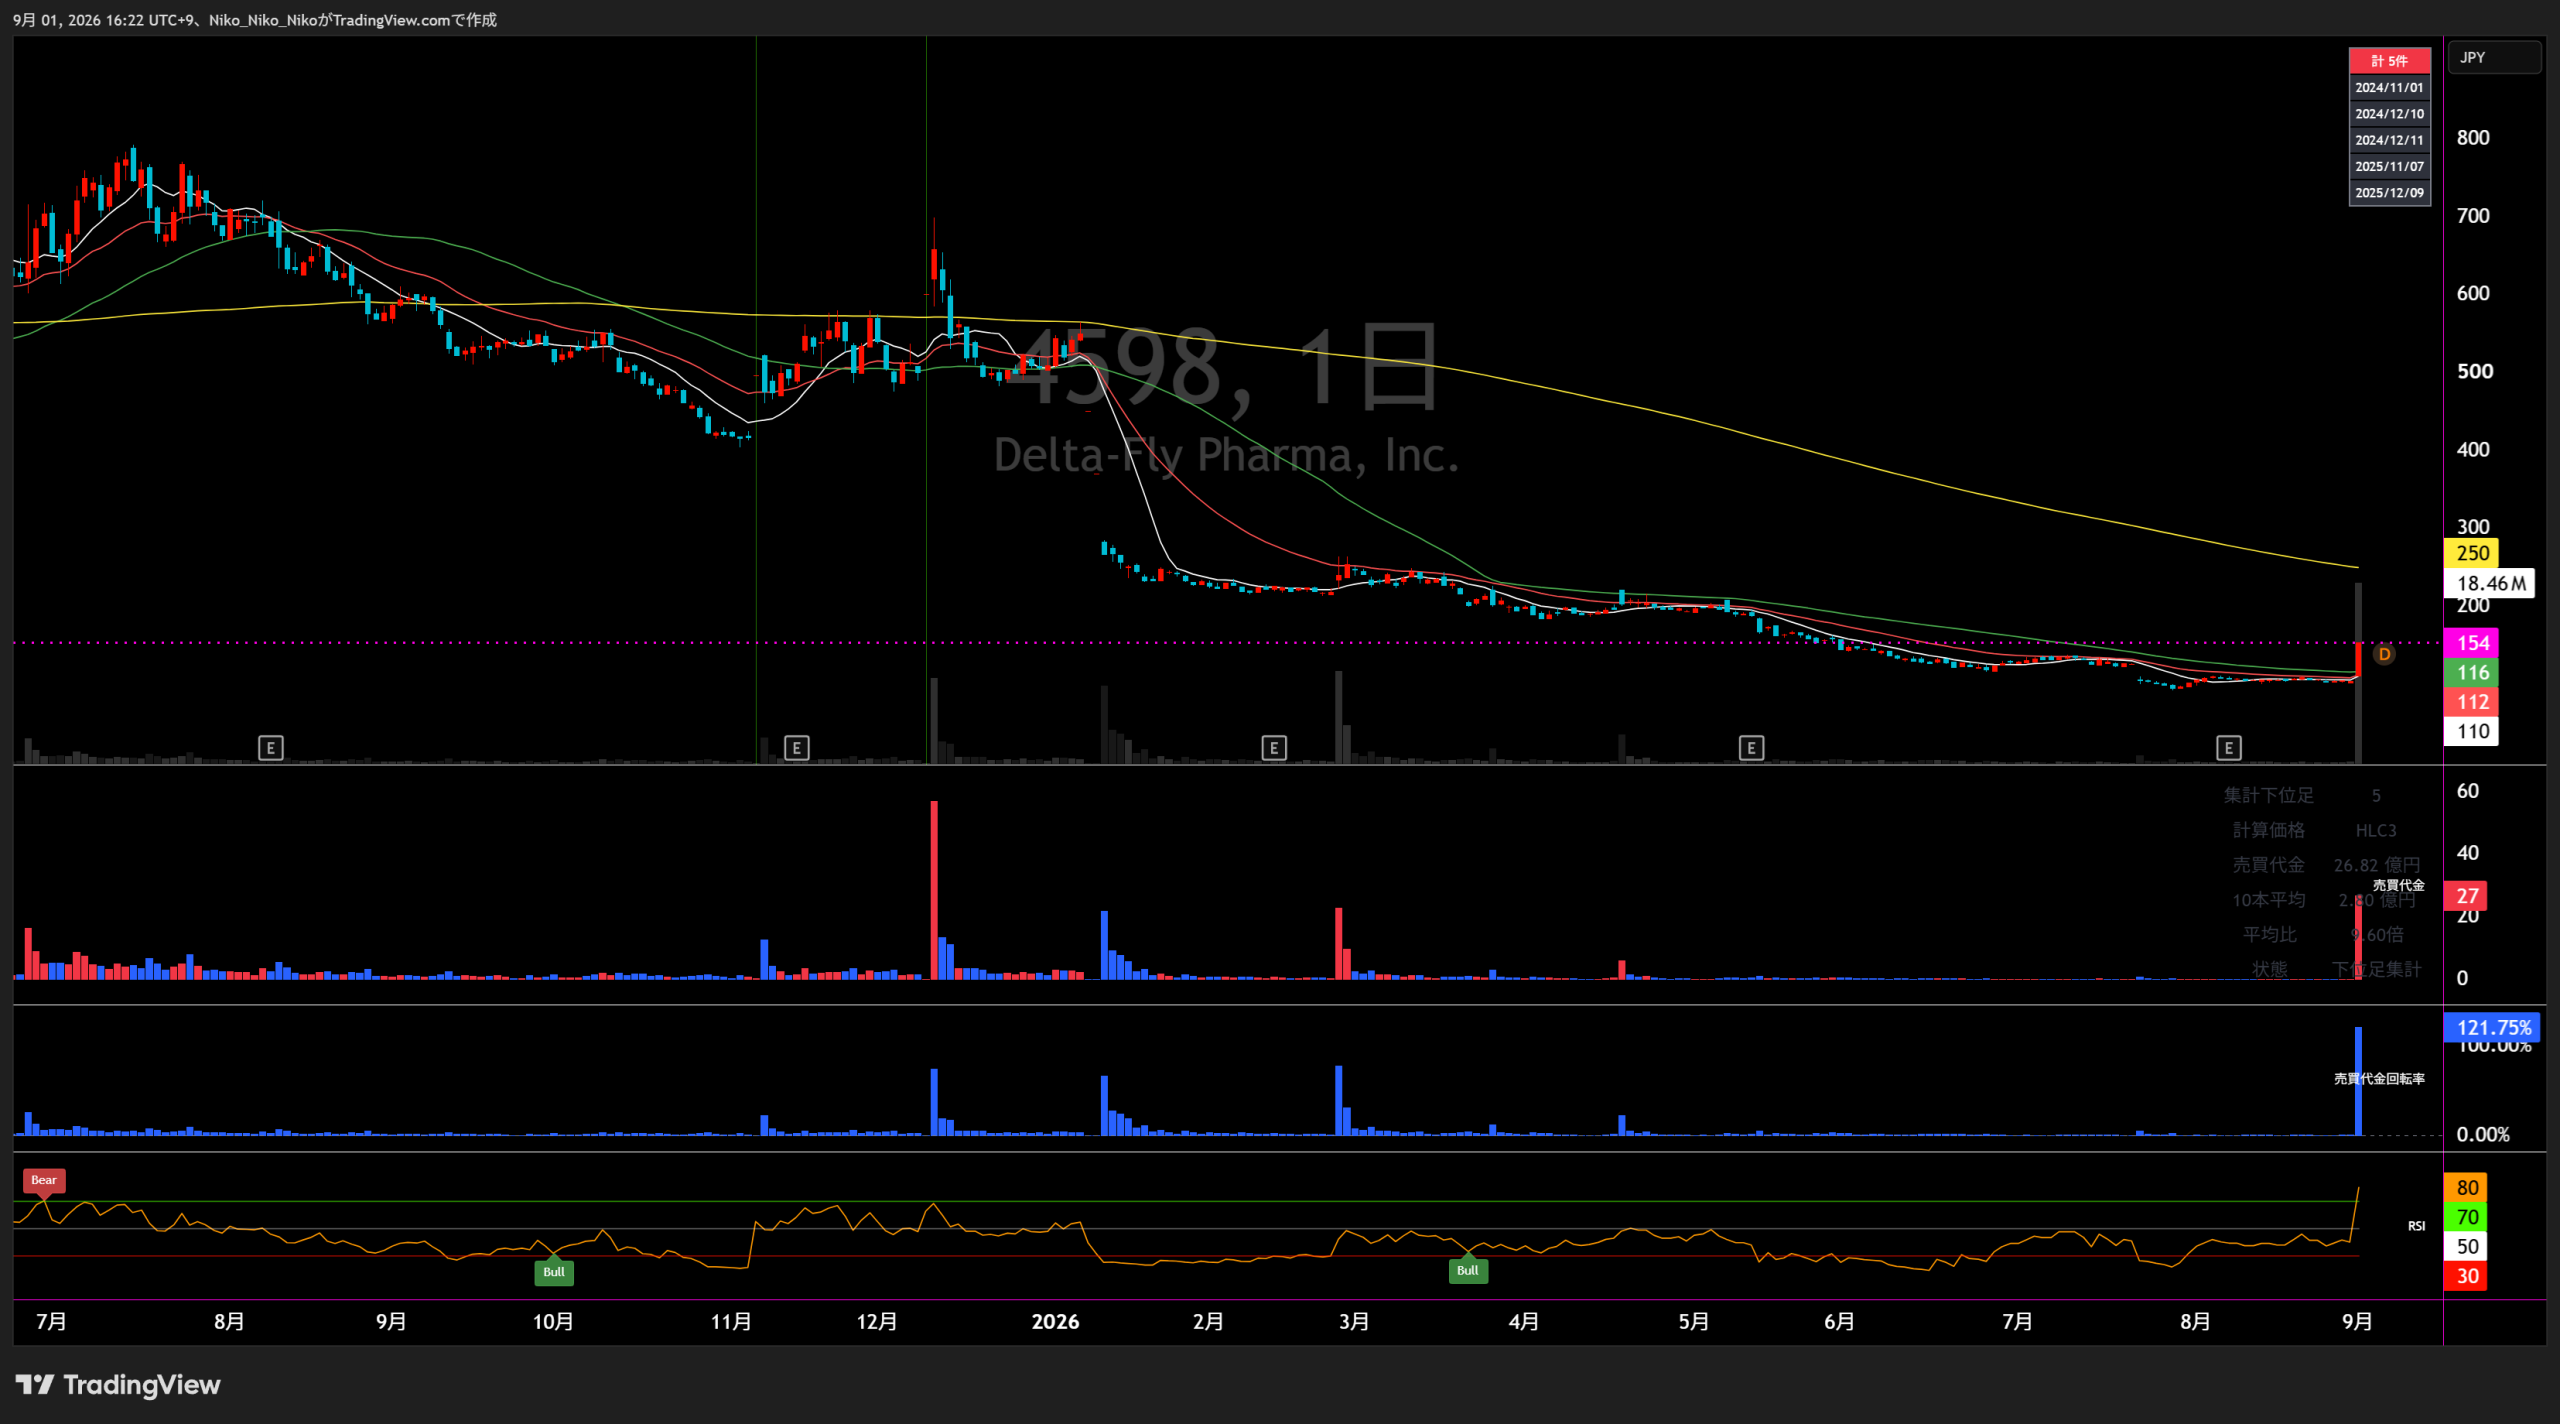
4598 Delta-Fly Pharma
事業内容と業績
医薬品事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 300 | — △300 / △100.0% | — 0 / — | — 0 / — | — 0 / — | — 0 / — |
| 営業損益 | △961 | △1,315 △354 / △36.8% | △1,403 △88 / △6.7% | △1,708 △305 / △21.7% | △1,605 +103 / +6.0% | △1,330 +275 / +17.1% |
| 経常損益 | △964 | △1,325 △361 / △37.4% | △1,426 △101 / △7.6% | △1,718 △292 / △20.5% | △1,623 +95 / +5.5% | △1,340 +283 / +17.4% |
| 当期純利益 | △967 | △1,328 △361 / △37.3% | △1,429 △101 / △7.6% | △1,721 △292 / △20.4% | △1,625 +96 / +5.6% | △1,350 +275 / +16.9% |
| EPS | △178.58円 | △234.51円 △55.93 / △31.3% | △198.78円 +35.73 / +15.2% | △195.58円 +3.20 / +1.6% | △140.45円 +55.13 / +28.2% | △102.47円 +37.98 / +27.0% |
| 一株配当金 | 0.00円 | 0.00円 0.00 / — | 0.00円 0.00 / — | 0.00円 0.00 / — | 0.00円 0.00 / — | 0.00円 0.00 / — |
| 純資産 | 1,233 | 791 △442 / △35.8% | 1,232 +441 / +55.8% | 277 △955 / △77.5% | 33 △244 / △88.1% | — |
| 営業CF | △940 | △1,303 △363 / △38.6% | △1,279 +24 / +1.8% | △1,834 △555 / △43.4% | △1,557 +277 / +15.1% | — |
| 投資CF | 0 | 0 0 / — | 0 0 / — | 0 0 / — | 0 0 / — | — |
| 財務CF | 119 | 882 +763 / +641.2% | 1,853 +971 / +110.1% | 756 △1,097 / △59.2% | 1,363 +607 / +80.3% | — |
| フリーCF | △940 | △1,303 △363 / △38.6% | △1,279 +24 / +1.8% | △1,834 △555 / △43.4% | △1,557 +277 / +15.1% | — |
単位:百万円(EPS・一株配当金は円)。「—」は事業収益なし、または会社予想の開示なし。フリーCF=営業CF+投資CF。
1.会社予想と実績
2023年3月期から2026年3月期は期初会社予想と通期実績、2027年3月期は最新会社予想を比較しています。レンジ予想はありません。
2.達成・未達理由
期初はライセンス契約に伴うマイルストーン等300百万円を見込んだものの、実績は事業収益なし。事業費用は1,315百万円と期初計画1,450百万円を下回りましたが、収益未計上の影響が大きく、各損失は期初予想を上回りました。
事業収益を見込まない計画どおり収益計上はありませんでした。一方、事業費用は1,403百万円と期初予想1,312百万円を上回り、研究開発費も想定を超過。臨床試験の医療機関・症例増加や次試験向け原薬・製剤製造が費用を押し上げました。
事業収益を見込まない前提は計画どおり。事業費用は1,708百万円と期初予想1,817百万円を下回り、研究開発費も計画を下回ったため、営業・経常・純損失はいずれも予想より小さく着地しました。
事業収益は計画どおり未計上。DFP-10917のサブグループ解析・試験整理等の追加費用とDFP-10917+VEN併用療法の臨床開発費により研究開発費が計画を上回り、営業・経常・純損失は予想より拡大しました。EPSは期中平均株式数の増加もあり予想より損失額が小さくなりました。
事業収益は見込まず、研究開発費の減額を前提に損失縮小を計画。第1四半期は営業損失420百万円で、通期営業損失予想△1,330百万円に対する単純進捗は約32%です。
3.事業セグメントの自信度
当社は医薬品事業のみの単一セグメントです。各年度の会社コメントの表現変化から、開発進捗に対する自信度を推定しています。
医薬品事業
抗がん剤候補化合物DFP-10917は、米国における臨床第3相試験の症例登録を進めました。
主要パイプラインは前進した一方、マイルストーン収入はなく、成果の収益化はまだ不確実。
新しいパートナーとの提携による契約一時金等の収益も期待されます。
複数の臨床試験進展に加え、新規提携による収益機会への期待を明示。
これらの開発パイプラインを着実に進め、経費の圧縮や臨床試験の完了を見込み研究開発費は減額の見込みです。
開発継続と同時に、費用圧縮・試験完了を前提とする慎重な運営姿勢。
特定のサブグループにおける有効性を示唆する結果を確認し、米国食品医薬品局(FDA)と条件付き承認申請の可能性も含めた協議準備を進めております。
DFP-10917単剤第3相の中止という後退がある一方、サブグループ解析とFDA協議で開発継続余地を追求。
全体としては概ね予想どおりに着地しました。
費用は計画ペースをやや上回るものの、主要パイプラインの臨床開発とFDA協議準備を継続。
DFP-10917+VEN、DFP-14323、DFP-17729など複数試験が進む一方、DFP-10917単剤第3相の中止、事業収益の未計上、研究開発費の先行が続くため、開発前進と不確実性が拮抗していると判断します。
4.最新予想信頼度
2027年3月期の営業損失予想は△1,330百万円。第1四半期の営業損失は△420百万円で、季節性や研究開発費の計上時期を調整していない単純進捗率は約32%です。通期達成には残り9か月の営業損失を約△910百万円以内に抑える必要があります。
達成できると判断する理由
- 会社は一部臨床試験の完了や経費圧縮を見込み、通期研究開発費を前期実績より減らす計画です。第1四半期の費用先行が移行期要因であれば、後半の支出ペース鈍化で挽回できます。
- 通期予想にはマイルストーン対価や契約一時金などの事業収益を織り込んでいません。収益が確実になった場合は上振れ要因になり得ます。
- DFP-17729は第2相部分の症例登録を完了し、DFP-10917+VENはFDA相談に向けた準備段階にあり、試験の節目通過が費用コントロールにつながる余地があります。
達成できないと判断する理由
- 第1四半期営業損失は通期予想の約32%に達しており、残り3四半期は平均約303百万円まで損失を抑える必要があります。第1四半期420百万円から約28%の低下が必要です。
- 研究開発費も第1四半期365百万円で通期計画1,070百万円の約34%。残り3四半期平均は約235百万円で、第1四半期から約36%の低下が必要です。
- DFP-10917関連のFDA協議、DFP-14323第3相、DFP-17729の後続開発などで追加費用が発生すれば、費用減額計画が崩れる可能性があります。
- 第1四半期末は現金及び預金83百万円、純資産△196百万円。社債・新株予約権による資金調達を進めていますが、新株予約権の資金流入は行使状況に左右されます。
収益計上時期を見る際の注意点
継続的な製品売上の季節偏重ではなく、契約一時金・マイルストーンは臨床試験やライセンス交渉の進捗に左右されます。会社は収益が確実になった段階で見通しへ反映する方針のため、現在の通期予想は事業収益を見込んでいません。第1四半期の単純進捗率は研究開発費の試験ステージ別の支出時期を調整していません。
最終判断
達成可能性は「中程度」と判断します。通期営業損失△1,330百万円を守るには、残り9か月の営業損失を約△910百万円以内、研究開発費を残り約705百万円以内に抑えることが条件です。会社が見込む試験完了・費用圧縮が進めば達成余地がありますが、臨床開発の追加費用や資金調達の遅れが生じる場合は未達リスクが高まります。
Delta-Fly Pharma
最新事業計画・成長戦略分析
基準資料:2026年6月22日「事業計画及び成長可能性に関する事項」/最新進捗:2026年8月7日 2027年3月期1Q
① 企業が掲げる目標業績数字
2027年3月期 業績予想
| 項目 | 2026年3月期 実績 | 2027年3月期 予想 | 前年差・方向性 |
|---|---|---|---|
| 事業収益 | - | - | 収益を計画に織り込まず |
| 事業費用 | 16.05億円 | 13.30億円 | 約17%減 |
| 研究開発費 | 13.30億円 | 10.70億円 | 約20%減 |
| 一般管理費 | 2.75億円 | 2.60億円 | 約5%減 |
| 営業利益 | ▲16.05億円 | ▲13.30億円 | 赤字幅縮小 |
| 経常利益 | ▲16.23億円 | ▲13.40億円 | 赤字幅縮小 |
| 当期純利益 | ▲16.25億円 | ▲13.50億円 | 赤字幅縮小 |
上市後の最大年間製品販売予測
| 開発品 | 対象地域 | 最大年間製品販売予測 | 開発段階 |
|---|---|---|---|
| DFP-10917 | Global | 1,200億円 | 米国単剤P3終了/VEN併用P1/2 |
| DFP-10917 | 日本 | 100億円 | P1 |
| DFP-14323 | 日本 | 100億円 | P3 |
| DFP-17729 | 日本 | 50億円 × n | P2/3 |
| DFP-14927 | Global | 300億円 | P1拡大 |
| DFP-11207 / DFP-10825 | - | NA | P1/2/P1準備 |
② 目標達成へのロードマップ
成長戦略の軸は、DFP-10917・DFP-14323・DFP-17729の3品を重点開発品とし、後期臨床試験から承認申請・上市へ進めることです。 同時に海外製薬会社への導出、共同開発、資金調達を組み合わせ、研究開発資金を確保する構造となっています。
経営資源をDFP-10917、DFP-14323、DFP-17729へ集中。後期臨床試験と承認申請準備を優先します。
DFP-10917はFDA協議、DFP-14323は国内P3、DFP-17729はP2結果解析からP3移行という重要イベントを進めます。
DFP-10917関連を中心に海外製薬会社との提携交渉を推進。その他のパイプラインについても海外導出や共同開発を模索します。
ライセンス収入とエクイティ・ファイナンスを活用し、臨床開発・知財・開発体制へ資金を循環させます。
開発品が承認・上市されれば、契約一時金、マイルストーン、開発協力金、ロイヤリティを収益源として事業収益の拡大を狙います。
最新のパイプライン進捗
| パイプライン | 2026年8月時点の状況 | 次の重要マイルストーン |
|---|---|---|
| DFP-10917 単剤 | 米国P3終了 | 条件付きNDAの可能性も含めFDA協議に向けた資料準備 |
| DFP-10917+VEN | 米国P1/2 | FDAとのEnd of Phase 2 Meeting → P3開始準備 |
| DFP-14323 | 国内約30施設でP3症例登録継続 | P3完了 → フォローアップ・解析 → 承認申請準備 |
| DFP-17729 | 2026年5月にP2部分の症例登録完了 | フォローアップ・解析 → 速やかにP3へ移行 |
| DFP-11207 | 2026年6月に国内医師主導P1/2を本格開始 | 安全性・有効性データ蓄積 |
| DFP-14927 | 米国P1拡大試験 | 試験継続・次相へのデータ形成 |
| DFP-10825 | P1準備 | 臨床試験開始に向けた準備 |
2027年3月期の具体的な資金配分
2026年7月に新たなファイナンスを決議し、約12.7億円規模の資金調達を計画。研究開発費の中心は以下の通りです。
| 資金使途 | 予定額 | 位置付け |
|---|---|---|
| DFP-10917+VEN P1/2・P3 | 7.50億円 | 最重点 |
| DFP-14323 P3 | 3.26億円 | 重点 |
| DFP-11207 医師主導治験 | 0.50億円 | 次世代パイプライン |
| その他研究開発・体制・特許費用 | 1.20億円 | 基盤強化 |
最新1Qでの進捗確認
③ 目標達成上の主なリスク
有効性・安全性・品質について規制当局が求めるデータを得られなければ、追加試験、開発期間延長、承認延期、さらには上市断念に至る可能性があります。 対応策として国内外のCRO・CMO・医療機関を活用し、適切な臨床開発体制を構築するとしています。
開発遅延や追加試験が発生すると計画外の資金需要が生じ、新たな資金調達が必要となる可能性があります。 対策はライセンス先の多様化、研究開発費のコントロール、国内外での導出活動、株式市場等を利用した資金調達です。
特許期間内にマイルストーンを達成できない場合、想定した投資回収ができない可能性があります。 各パイプラインの開発進捗に合わせ、対象国、費用対効果、特許更新を管理する方針です。
分析|中期計画をどう見るか
会社資料上の最大年間製品販売予測はGlobalで1,200億円と、他パイプラインより突出しています。 単剤のFDA協議とVEN併用療法のP3移行が、中期的な企業価値を大きく左右するポイントです。
いずれも国内で後期臨床段階にあり、早期開発品よりも承認・上市に近い位置にあります。 特にDFP-17729はP2部分の症例登録が完了しており、解析からP3へ移行できるかが次の重要イベントです。
2027年3月期はライセンス収益を業績予想に織り込んでいないため、売上面のハードルは低く設定されています。 一方で、本質的な成長目標は臨床試験、FDA協議、承認申請、導出契約であり、これらは成功時期・成否の不確実性が大きいバイオ企業特有の計画です。
継続的な赤字と研究開発費負担を前提とするため、開発成果が出るまでの資金確保が重要です。 2026年7月の新たなファイナンスではDFP-10917+VENへ7.5億円、DFP-14323へ3.26億円を配分しており、会社の優先順位も明確です。
投資家が追うべき重要チェックポイント
- DFP-10917単剤: FDAとの協議結果と条件付きNDAへの進展
- DFP-10917+VEN: End of Phase 2 MeetingとP3試験開始
- DFP-14323: 国内P3の症例登録ペースと試験完了時期
- DFP-17729: P2データ解析結果とP3部分への移行
- 導出: 海外製薬会社との新規ライセンス契約・共同開発契約
- 財務: 第12回新株予約権の行使進捗と研究開発資金の確保
- 希薄化: 新株予約権による資金調達と株式希薄化のバランス
まとめ
Delta-Fly Pharmaの中期戦略は、一般企業のような「3年後に売上○億円・営業利益○億円」という計画ではなく、 後期臨床パイプラインを承認・上市へ進め、その過程でライセンス収入を獲得するイベントドリブン型です。
最大の焦点はDFP-10917で、DFP-14323、DFP-17729が続きます。 2027年3月期の損益計画そのものより、FDA協議、P3移行、症例登録、導出契約といった開発マイルストーンの達成状況を確認することが、中期計画の進捗を判断するうえで重要です。
また、研究開発企業であるため資金繰りの重要度が高く、臨床試験の成否と同時に、新株予約権等による資金調達の進捗も継続的に確認する必要があります。
※承認・上市時期は規制当局の判断や臨床試験結果等により変更される可能性があります。
※金額は読みやすさのため百万円表記を億円に換算しています。
参照した主な公式資料
- Delta-Fly Pharma「事業計画及び成長可能性に関する事項の開示」2026年6月22日
- Delta-Fly Pharma「2027年3月期 第1四半期 決算補足説明資料」2026年8月7日
- Delta-Fly Pharma IRニュース/IR資料一覧

コメント