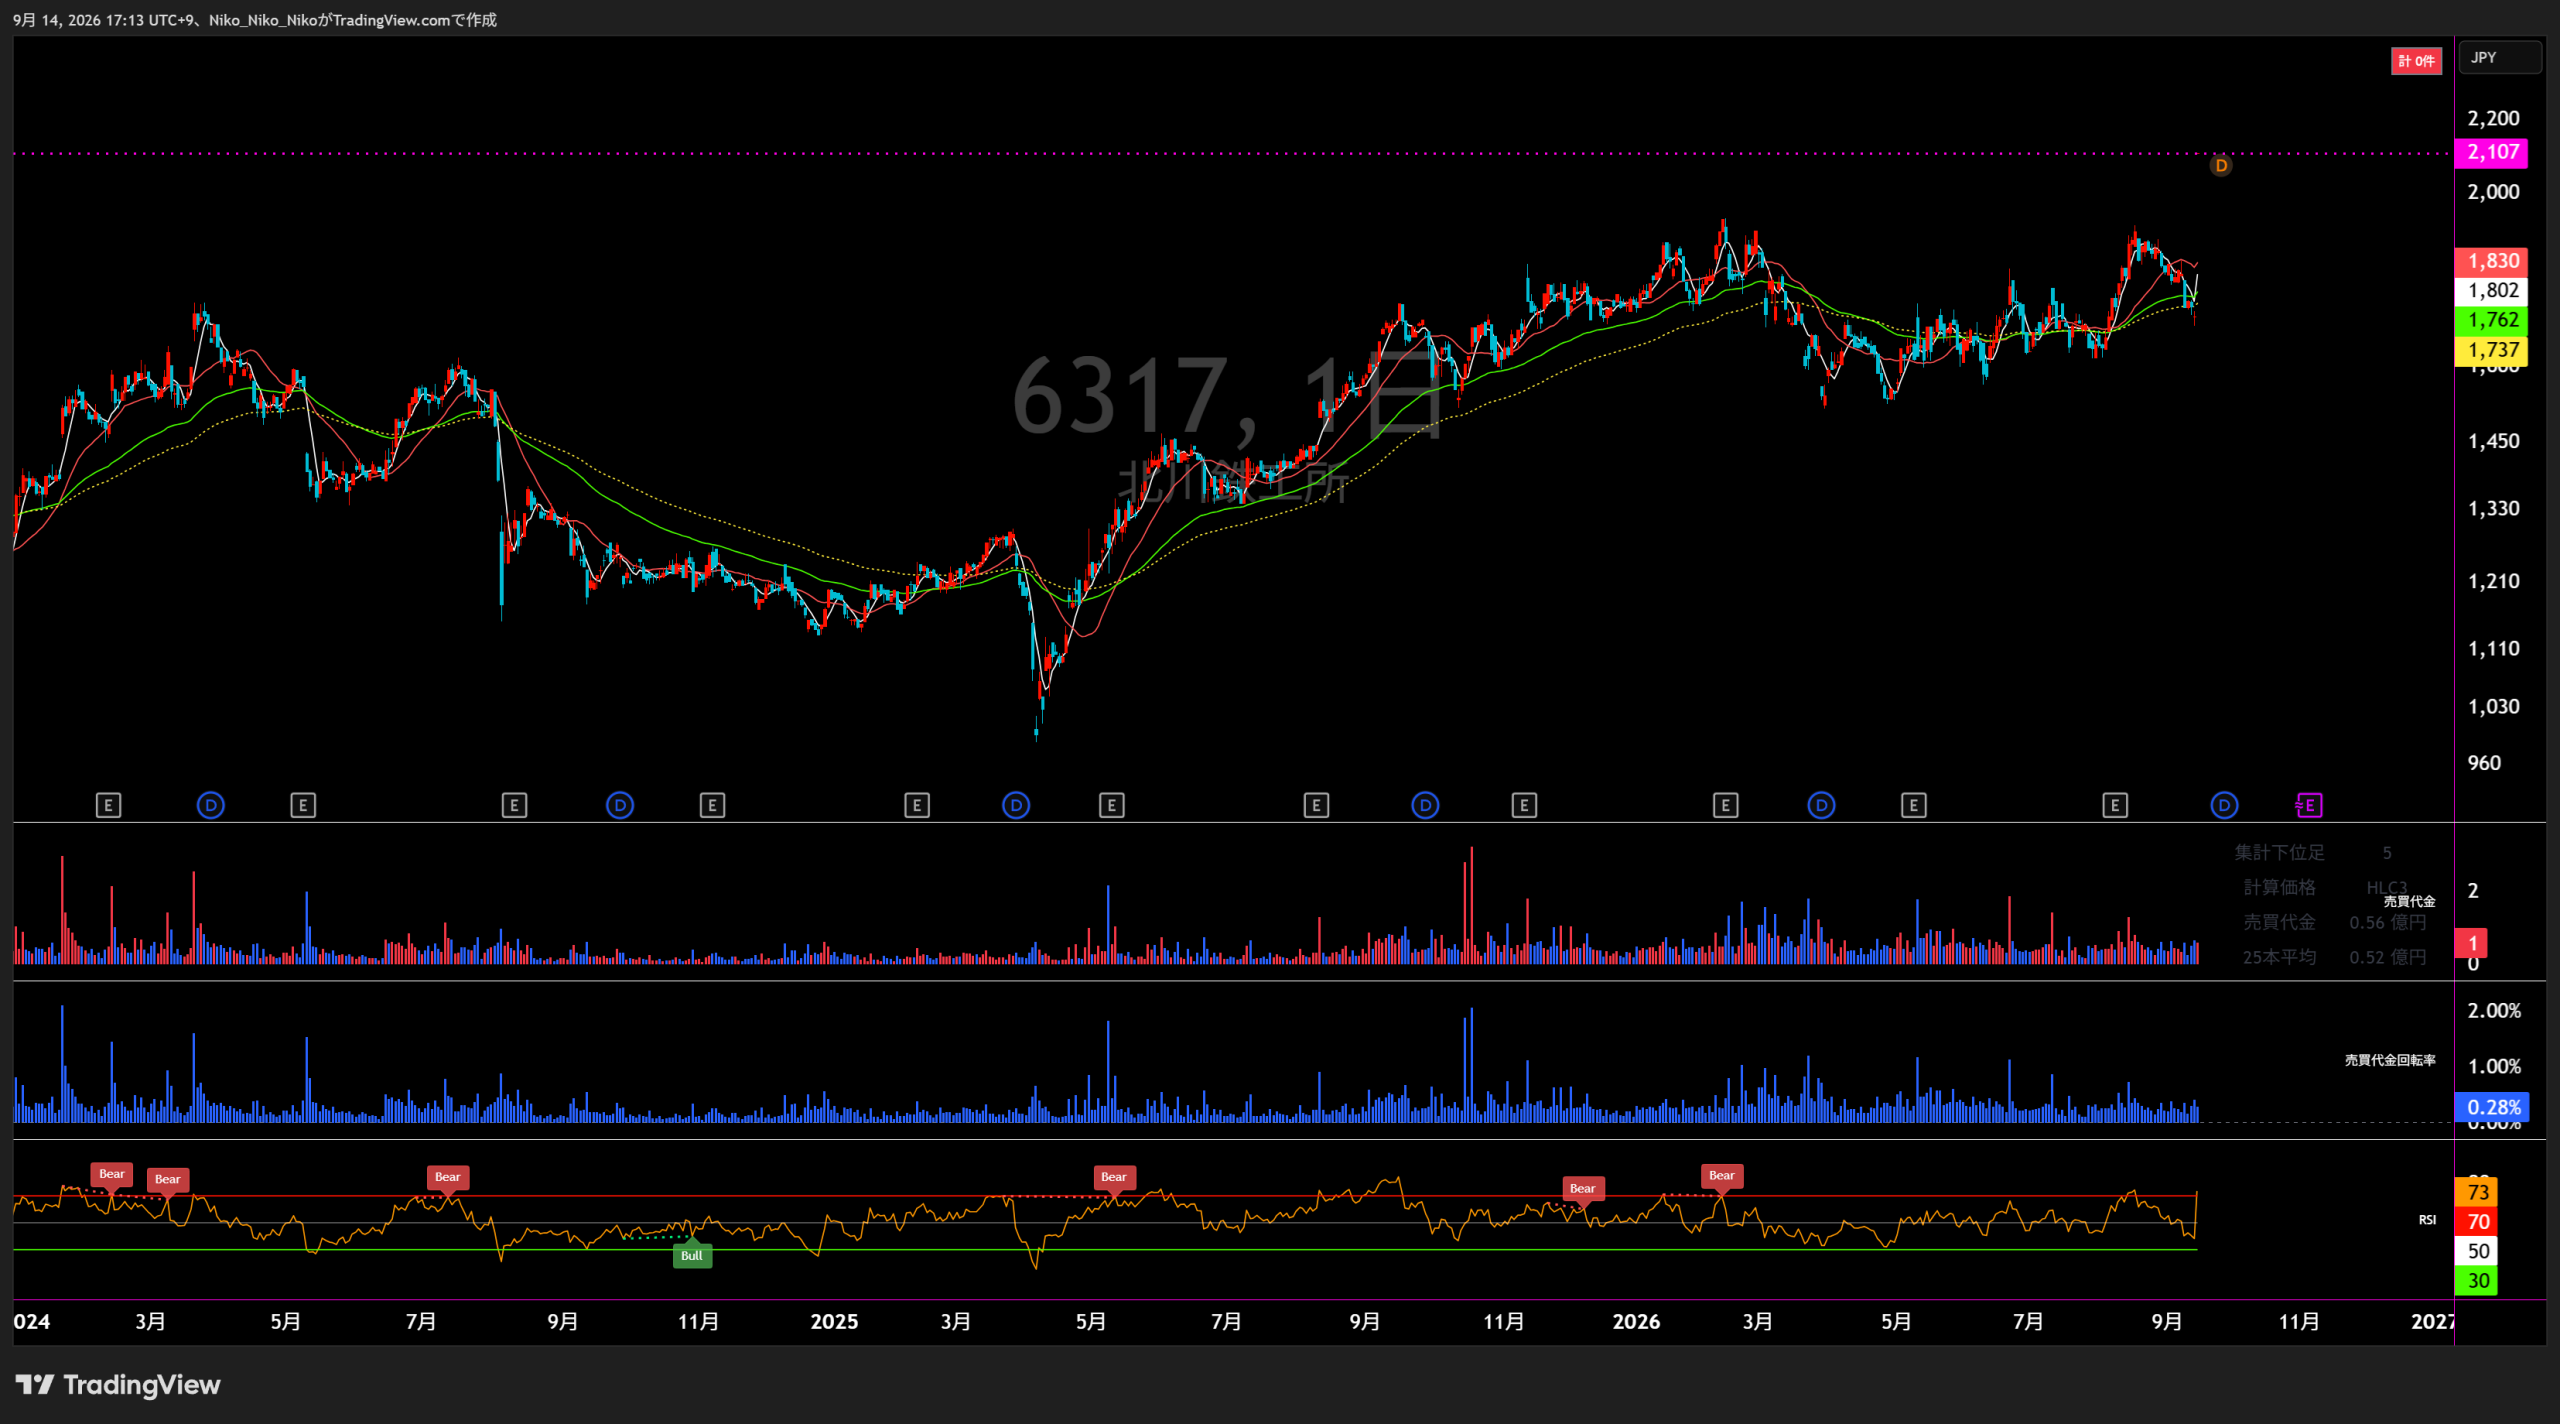
6317 北川鉄工所
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
キタガワ グローバル ハンド カンパニー
キタガワ サン テック カンパニー
キタガワ マテリアル テクノロジー カンパニー
キタガワ グレステック
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 58,676 | 59,700 +1,024 / +1.7% | 61,567 +1,867 / +3.1% | 57,280 △4,287 / △7.0% | 58,415 +1,135 / +2.0% | 62,500 +4,085 / +7.0% |
| 営業損益 | 2,101 | 194 △1,907 / △90.8% | 1,680 +1,486 / +766.0% | 1,872 +192 / +11.4% | 2,688 +816 / +43.6% | 3,000 +312 / +11.6% |
| 経常損益 | 3,062 | 1,034 △2,028 / △66.2% | 2,409 +1,375 / +133.0% | 2,315 △94 / △3.9% | 2,545 +230 / +9.9% | 3,000 +455 / +17.9% |
| 当期純利益 | △951 | △418 +533 / +56.0% | 1,267 +1,685 / +403.1% | 1,246 △21 / △1.7% | 3,128 +1,882 / +151.0% | 2,000 △1,128 / △36.1% |
| EPS | △101.59 | △45.15 +56.44 / +55.6% | 137.27 +182.42 / +404.0% | 135.00 △2.27 / △1.7% | 338.25 +203.25 / +150.6% | 214.37 △123.88 / △36.6% |
| 一株配当金 | 50 | 30 △20 / △40.0% | 40 +10 / +33.3% | 50 +10 / +25.0% | 102 +52 / +104.0% | 64 △38 / △37.3% |
| 純資産 | 36,735 | 37,066 +331 / +0.9% | 40,031 +2,965 / +8.0% | 41,739 +1,708 / +4.3% | 45,962 +4,223 / +10.1% | — |
| 営業CF | 3,499 | 2,807 △692 / △19.8% | 4,880 +2,073 / +73.9% | 6,152 +1,272 / +26.1% | 2,049 △4,103 / △66.7% | — |
| 投資CF | △4,702 | △2,802 +1,900 / +40.4% | △3,080 △278 / △9.9% | △2,728 +352 / +11.4% | △3,223 △495 / △18.1% | — |
| 財務CF | △675 | △686 △11 / △1.6% | 292 +978 / +142.6% | △2,835 △3,127 / △1070.9% | 1,319 +4,154 / +146.5% | — |
| フリーCF | △1,203 | 5 +1,208 / +100.4% | 1,800 +1,795 / +35900.0% | 3,424 +1,624 / +90.2% | △1,174 △4,598 / △134.3% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。前年比は前年差÷前年実績の絶対値×100で算出し、前年実績が0の場合は「—」としています。2027年3月期は最新会社予想です。
1.会社予想と実績
各年度の期初会社予想と実績を比較しています。2027年3月期は第1四半期時点の最新会社予想を表示しています。
2.達成・未達理由
産業機械や工作機器の需要回復で売上高は期初予想を上回りました。一方、金属素形材で原材料価格の急騰に販売価格改定が追いつかず、営業利益は未達。経常利益はスクラップ売却益、為替差益などが下支えしましたが、メキシコ・タイ拠点等の固定資産に係る減損損失3,705百万円を計上し、親会社株主帰属純利益とEPSは赤字となりました。
原材料・エネルギー価格上昇に対する価格転嫁の遅れに加え、自動車関連の生産調整などで金属素形材の採算が悪化し、同セグメントは1,873百万円の損失となりました。売上高も計画に届かず、営業・経常利益は大幅未達。事業構造改善費用などの特別損失も重なり、親会社株主帰属純利益は418百万円の損失となりました。
金属素形材が前期の大幅赤字から黒字へ回復し、工作機器・産業機械を含む採算改善が進展しました。営業利益と経常利益は期初計画を大幅に上回り、売上高も計画超過。投資有価証券売却益なども寄与し、親会社株主帰属純利益とEPSも期初予想の2倍超となりました。
タイ工場の操業停止や自動車・農業機械向け需要の弱さから金属素形材の売上が減少し、連結売上高は期初予想を下回りました。一方、産業機械の採算改善と半導体関連の大型案件・消耗品・受託加工が寄与し、営業利益・経常利益は計画超過。親会社株主帰属純利益とEPSは期初予想には届きませんでした。
産業機械のメンテナンス・クレーン分野が伸長し、金属素形材でも価格改定や原価低減が進み、売上高は計画をわずかに上回りました。営業・経常利益は採算改善で大幅超過。さらに固定資産売却益2,369百万円を計上したことで、親会社株主帰属純利益とEPSも期初予想を大きく上回りました。
第1四半期は売上高14,263百万円、営業利益745百万円、経常利益881百万円。通期予想62,500百万円、3,000百万円、3,000百万円に対する単純進捗率はそれぞれ22.8%、24.8%、29.4%です。純利益は935百万円で46.8%まで進んでいますが、投資有価証券売却益448百万円を含みます。通期会社予想は第1四半期時点で変更されていません。
3.事業セグメントの自信度
キタガワ グローバル ハンド カンパニー
市場の回復スピードは加速しており、電気自動車関連及び半導体関連の設備投資が増加し、市場は好調に推移していくものと見込まれます。
需要回復を前提に成長市場の設備投資を明確に期待。
工作機械業界は、ピークアウトを迎え、今後は国内、海外ともに緩やかに後退するものと予想されます。
市場後退を明示し、防御的な見方へ変化。
新商品の市場投入による効果的な製品ラインアップの拡充、海外拠点の強化や現地販売代理店との連携による海外展開の推進
市場逆風下でも商品・販路施策で補う姿勢。
海外での生産能力の増強や国内外の営業連携強化により海外市場への展開を強化し、新たな事業領域へ進出いたします。
海外拡大と新領域進出を同時に打ち出す。
新たな成長に向けて変革の取り組みをスピード感もって実践する
ワークホールディングソリューション転換を加速。
ターゲット顧客での採用が進展したことから、売上高は2,490百万円
売上は伸長した一方、利益は在庫未実現利益や価格競争の影響が残る。
売上高の通期予想進捗は約23.1%ですが、セクター利益は約6.7%にとどまります。採用拡大による売上成長は確認できる一方、価格競争や在庫未実現利益の影響から、利益回復が今後の焦点です。
キタガワ サン テック カンパニー
公共工事については、一定規模の投資が引き続き期待され、民間工事についても設備投資は堅調
基盤需要の安定を見込む。
原材料価格の高騰および慢性的な人材不足等の懸念はあるものの堅調に推移し、安定的に推移する見込みです。
リスクを認識しつつ安定推移を想定。
施工対応力を高め、安定した収益確保に取り組んでまいります。
採算と施工能力の両面から収益安定化を狙う。
徹底した収益管理により、安定した収益確保に取り組んでまいります。
収益管理の徹底を前面に出す。
収益力の飛躍的な向上と強固な事業基盤を確立する年度
過去より一段強い収益力向上目標。
コンクリートプラント事業および荷役機械事業で大型物件の売上計上がずれ込んだ
売上弱含みの主因を案件計上時期と説明する一方、一部駐車場案件では採算悪化。
売上高進捗は約20.9%、セクター利益は約25.0%。大型物件の売上計上ずれは後続四半期への繰越余地がある一方、一部立体駐車場案件の採算悪化がリスクです。
キタガワ マテリアル テクノロジー カンパニー
自動車関連業界は緩やかに回復することが見込まれておりますが、下振れリスクは残る
回復期待と供給制約リスクを併記。
今後も市場の下振れリスクに注視する必要があります。
赤字継続局面で慎重姿勢。
タイ工場を操業停止し、国内の自動車部品の受注が減少
構造改革を伴う厳しい事業環境を反映。
既存事業の最適化と並行し、新規市場・製品の開発をより強化し、新たな事業領域への参入を目指して参ります。
守りの採算改善と攻めの新市場開拓を並行。
既存事業の抜本的な収益性改善と新領域への進出に向けた基盤構築の年度
収益改善施策の実行段階へ移行。
販売価格の改定や不良率の改善、コスト構造改革の推進およびメキシコ子会社の収益改善
改善要因が複数顕在化し、利益が大幅増。
売上高進捗は約23.3%、セクター利益は約21.4%。販売価格改定、不良率改善、コスト構造改革、メキシコ子会社の改善が同時に進み、前年同期から利益が大幅に伸びています。
キタガワ グレステック
半導体関連子会社が業績に寄与いたしました。
買収後6か月ながら新規事業として利益貢献。
前期でハードディスク関連の大型案件が完了したことにより売上が大幅に減少するため
大型案件反動を見込み、翌期計画は慎重。
販売を強化してきた半導体関連装置の受注が堅調に推移しており、次期の売上に貢献する見込みです。
HDD依存から半導体装置へ成長ドライバーが拡大。
世界的なAI半導体需要の増加を背景に、半導体関連装置の売上が増加し、消耗品も堅調
AI需要を背景に装置・消耗品の双方が伸長。
売上高進捗は約28.6%、セクター利益は約50.7%。AI半導体需要を背景に装置売上と消耗品が伸び、第1四半期から通期計画に対して高い進捗です。
4.最新予想信頼度
2027年3月期第1四半期では、売上高は前年同期比5.8%増、営業利益は44.4%増、経常利益は59.9%増。利益面は通期計画に対して概ね25%前後まで進み、半導体関連と金属素形材の改善が牽引しています。売上高は後半の大型案件計上と工作機器の利益回復が条件です。
上記進捗率は第1四半期実績÷通期会社予想の単純計算で、季節性や案件計上時期を調整していません。
達成できるとみる理由
- 営業利益は第1四半期745百万円で通期3,000百万円に対し24.8%。残る3四半期に必要な営業利益は2,255百万円、1四半期平均約752百万円で、第1四半期とほぼ同水準です。
- キタガワ グレステックはAI半導体需要を背景に第1四半期売上高743百万円、セクター利益152百万円となり、利益は通期予想300百万円の約50.7%まで進んでいます。
- 金属素形材は価格改定、不良率改善、コスト構造改革、メキシコ子会社の改善により第1四半期セクター利益235百万円。前年同期から収益性の改善が明確です。
- 産業機械の売上弱含みは大型物件の計上ずれが主因と説明されており、案件が後続四半期に計上されれば挽回余地があります。
達成できない可能性がある理由
- 売上高の単純進捗は22.8%で、通期達成には残り9か月で48,237百万円が必要です。残る四半期平均は約16,079百万円と、第1四半期の14,263百万円を約12.7%上回ります。
- 工作機器は第1四半期のセクター利益が36百万円で、通期予想540百万円に対する進捗が約6.7%。価格競争や在庫未実現利益の影響が長引くと計画達成を押し下げます。
- 産業機械では大型案件の計上ずれに加え、一部立体駐車場案件の採算悪化が発生しており、工期・原価の変動が利益リスクになります。
- 親会社株主帰属純利益の高い進捗には投資有価証券売却益448百万円が含まれます。第1四半期の純利益進捗をそのまま通期収益力とみなすことはできません。
株式会社北川鉄工所
中期経営計画2027 分析
「世界基準の成長」に向け、収益構造の転換と新領域への投資を進める3カ年計画
中期経営計画の位置付け
チャレンジする人財の育成
能力開発、成長支援、評価・報酬制度の見直し、女性・シニア活躍、働きやすい環境整備を進める。
低採算からの脱却
生産拠点・オペレーションの合理化、固定費最適化、価格適正化、高付加価値製品の拡大で収益性を改善する。
新領域への挑戦
半導体、自動化、省エネ・環境、再生可能エネルギー、社会インフラなど成長市場への展開を加速する。
① 2027年度の目標業績数字
| 指標 | 2023年度実績 | 2027年度計画 | 変化 |
|---|---|---|---|
| 売上高 | 615.7億円 | 675億円 | +約9.6% |
| 営業利益 | 16.8億円 | 43.5億円 | 約2.6倍 |
| 営業利益率 | 2.7% | 6.4% | +3.7pt |
| 当期純利益 | 12.7億円 | 33億円 | 約2.6倍 |
| ROE | 3.3% | 6.5% | +3.2pt |
| ROIC | 2.7% | 6.0% | +3.3pt |
最新の進捗状況
2026年度(2027年3月期)予想は、 売上高657億円・営業利益45億円・当期純利益34億円へ引き上げられた。 中期計画の最終年度である2027年度目標と比較すると、 営業利益は既に目標43.5億円を上回る予想となっている。
| 指標 | 2025年度実績 | 2026年度 最新予想 | 2027年度 中計目標 | 目標比 |
|---|---|---|---|---|
| 売上高 | 584.2億円 | 657億円 | 675億円 | 約97.3% |
| 営業利益 | 26.9億円 | 45億円 | 43.5億円 | 約103.4% |
| 当期純利益 | 31.3億円 | 34億円 | 33億円 | 約103% |
| ROE | 7.1% | 9月修正後は未開示 | 6.5% | 要確認 |
| ROIC | 4.3% | 9月修正後は未開示 | 6.0% | 改善余地あり |
※2025年度ROE 7.1%には固定資産売却益の影響が含まれる。会社資料では固定資産売却益を除いた参考ROEを3.0%としており、 2025年度の中計KPIは「やや下振れで進捗」と評価している。2026年9月の業績上方修正後のROE・ROICは現時点で更新値が示されていない。
② 目標達成へのロードマップ
改革の着手
- 評価・報酬制度の見直しを開始
- ビジネスプロセス再点検とオペレーション再構築
- 販売価格の適正化交渉
- 不良率・稼働率改善
- インド工場で生産開始
- 半導体関連の研究開発施設を新設
改革成果の拡大
- 全社改善活動と表彰制度を推進
- 品質管理体制を強化
- 工事案件の原価管理を高度化
- 調達ルート・コストダウン活動を見直し
- メンテナンス・パーツ販売を強化
- 海外生産とアフターサービスを拡充
- 半導体事業と各カンパニーの協働開発
収益力・資本効率を仕上げ
- 売上高675億円
- 営業利益43.5億円
- 営業利益率6.4%
- ROE 6.5%
- ROIC 6.0%
- 成長投資を長期計画「Plus Decade 2031」へ接続
事業別の達成計画
| 事業 | 2027年度目標 | 主要KPI | 達成施策 |
|---|---|---|---|
| 工作機器 KGh |
売上高 120億円 営業利益 15億円 |
海外売上高比率 60% | 成長産業への製品展開、ユーザー営業強化、海外サービス・販売網拡大、 パーツビジネス強化、インド生産拠点稼働 |
| 産業機械 KST |
売上高 245億円 営業利益 26億円 |
新製品売上高 40億円 | 生コンプラントのリードタイム短縮、特殊クレーン拡大、 高速道路リニューアル市場開拓、SLS立駐の競争力強化、新工場建設 |
| 金属素形材 KMT |
売上高 265億円 営業利益 7.5億円 |
損益分岐点生産重量 6.1万トン | 固定費最適化、オペレーション改善、海外顧客開拓、 高付加価値素材・製法・新ビジネスへの展開 |
| 半導体関連・その他 |
売上高 45億円 営業利益 5億円 |
半導体事業売上高 25億円 | ウエハ研磨向け新型装置開発、研究開発・製造拠点投資、 受託加工・装置・消耗品の事業サイクル構築、自動化ソリューション展開 |
成長投資・キャッシュアロケーション
計数計画とは別枠で、海外販路拡大や半導体関連事業などを対象に最大60億円のM&A余力も設定。 当初中計では配当性向30%を目標としていたが、その後2025年4月に株主還元方針を変更している。
人財・DX・サステナビリティ
人財戦略
「働きやすさ×働きがい」を軸にリーダー育成、目標管理制度、自己学習支援、多様な働き方を推進。 中計公表時点では平均年収100万円UPも施策として掲げる。
DX戦略
ITインフラ、生成AI、3Dモデル、デジタルツイン、業務システム刷新により、 リードタイム短縮と業務効率化を進める。
サステナビリティ
2027年度にScope1+2排出量を2013年度比33%削減、 太陽光設備2,284kW、脱炭素貢献製品売上34億円などを目指す。
③ 目標達成リスク
工作機器事業
- 自動車メーカーの設備投資意欲低下による国内需要縮小
- 海外企業の技術的キャッチアップによる中位機種の競争激化
- 海外市場拡大を前提とするため、海外需要・競争環境の影響を受けやすい
産業機械事業
- 労働力不足による納期長期化
- 現場管理人材の獲得競争激化
- 賃金・物価上昇に伴う製造コスト増加
金属素形材事業
- EV化に伴う自動車向け鉄鋳物需要の減少
- 顧客系列企業による内製化の進行
- 原材料費・労務費上昇
- 2026年度最新予想ではメキシコ子会社の自動車向け部品が計画未達
全社・財務面
- 会社は将来予想に潜在的リスク・不確実性が含まれると明記
- 2025年度の中計KPIは会社評価で「やや下振れ」
- 利益額が改善しても、ROIC・ROEを継続的に高められるかが最終的な達成ポイント
分析まとめ
足元では利益目標の達成確度が大きく改善している。 2026年9月に上方修正された2026年度営業利益予想45億円は、 中計最終年度の目標43.5億円を1年前の段階で上回る水準となった。 産業機械の大型案件、工作機器の市況回復、半導体・HDD関連の販売増が追い風となっている。
一方、計画の本質は単なる利益額の拡大ではなく、 「低採算からの脱却」と「資本効率改善」にある。 特に金属素形材事業の安定収益化と、ROICを2025年度4.3%から最終目標6.0%へ引き上げられるかが重要。 2025年度ROEは固定資産売却益によって押し上げられているため、通常収益ベースでのROE改善も確認する必要がある。
現時点では、 営業利益目標は前倒し圏、売上高は最終目標に接近、資本効率KPIは改善途上 という構図である。2027年度までに現在の利益改善を一過性の大型案件だけに依存せず、 工作機器・金属素形材・半導体などへ横展開できるかが中計達成の焦点となる。
コメント