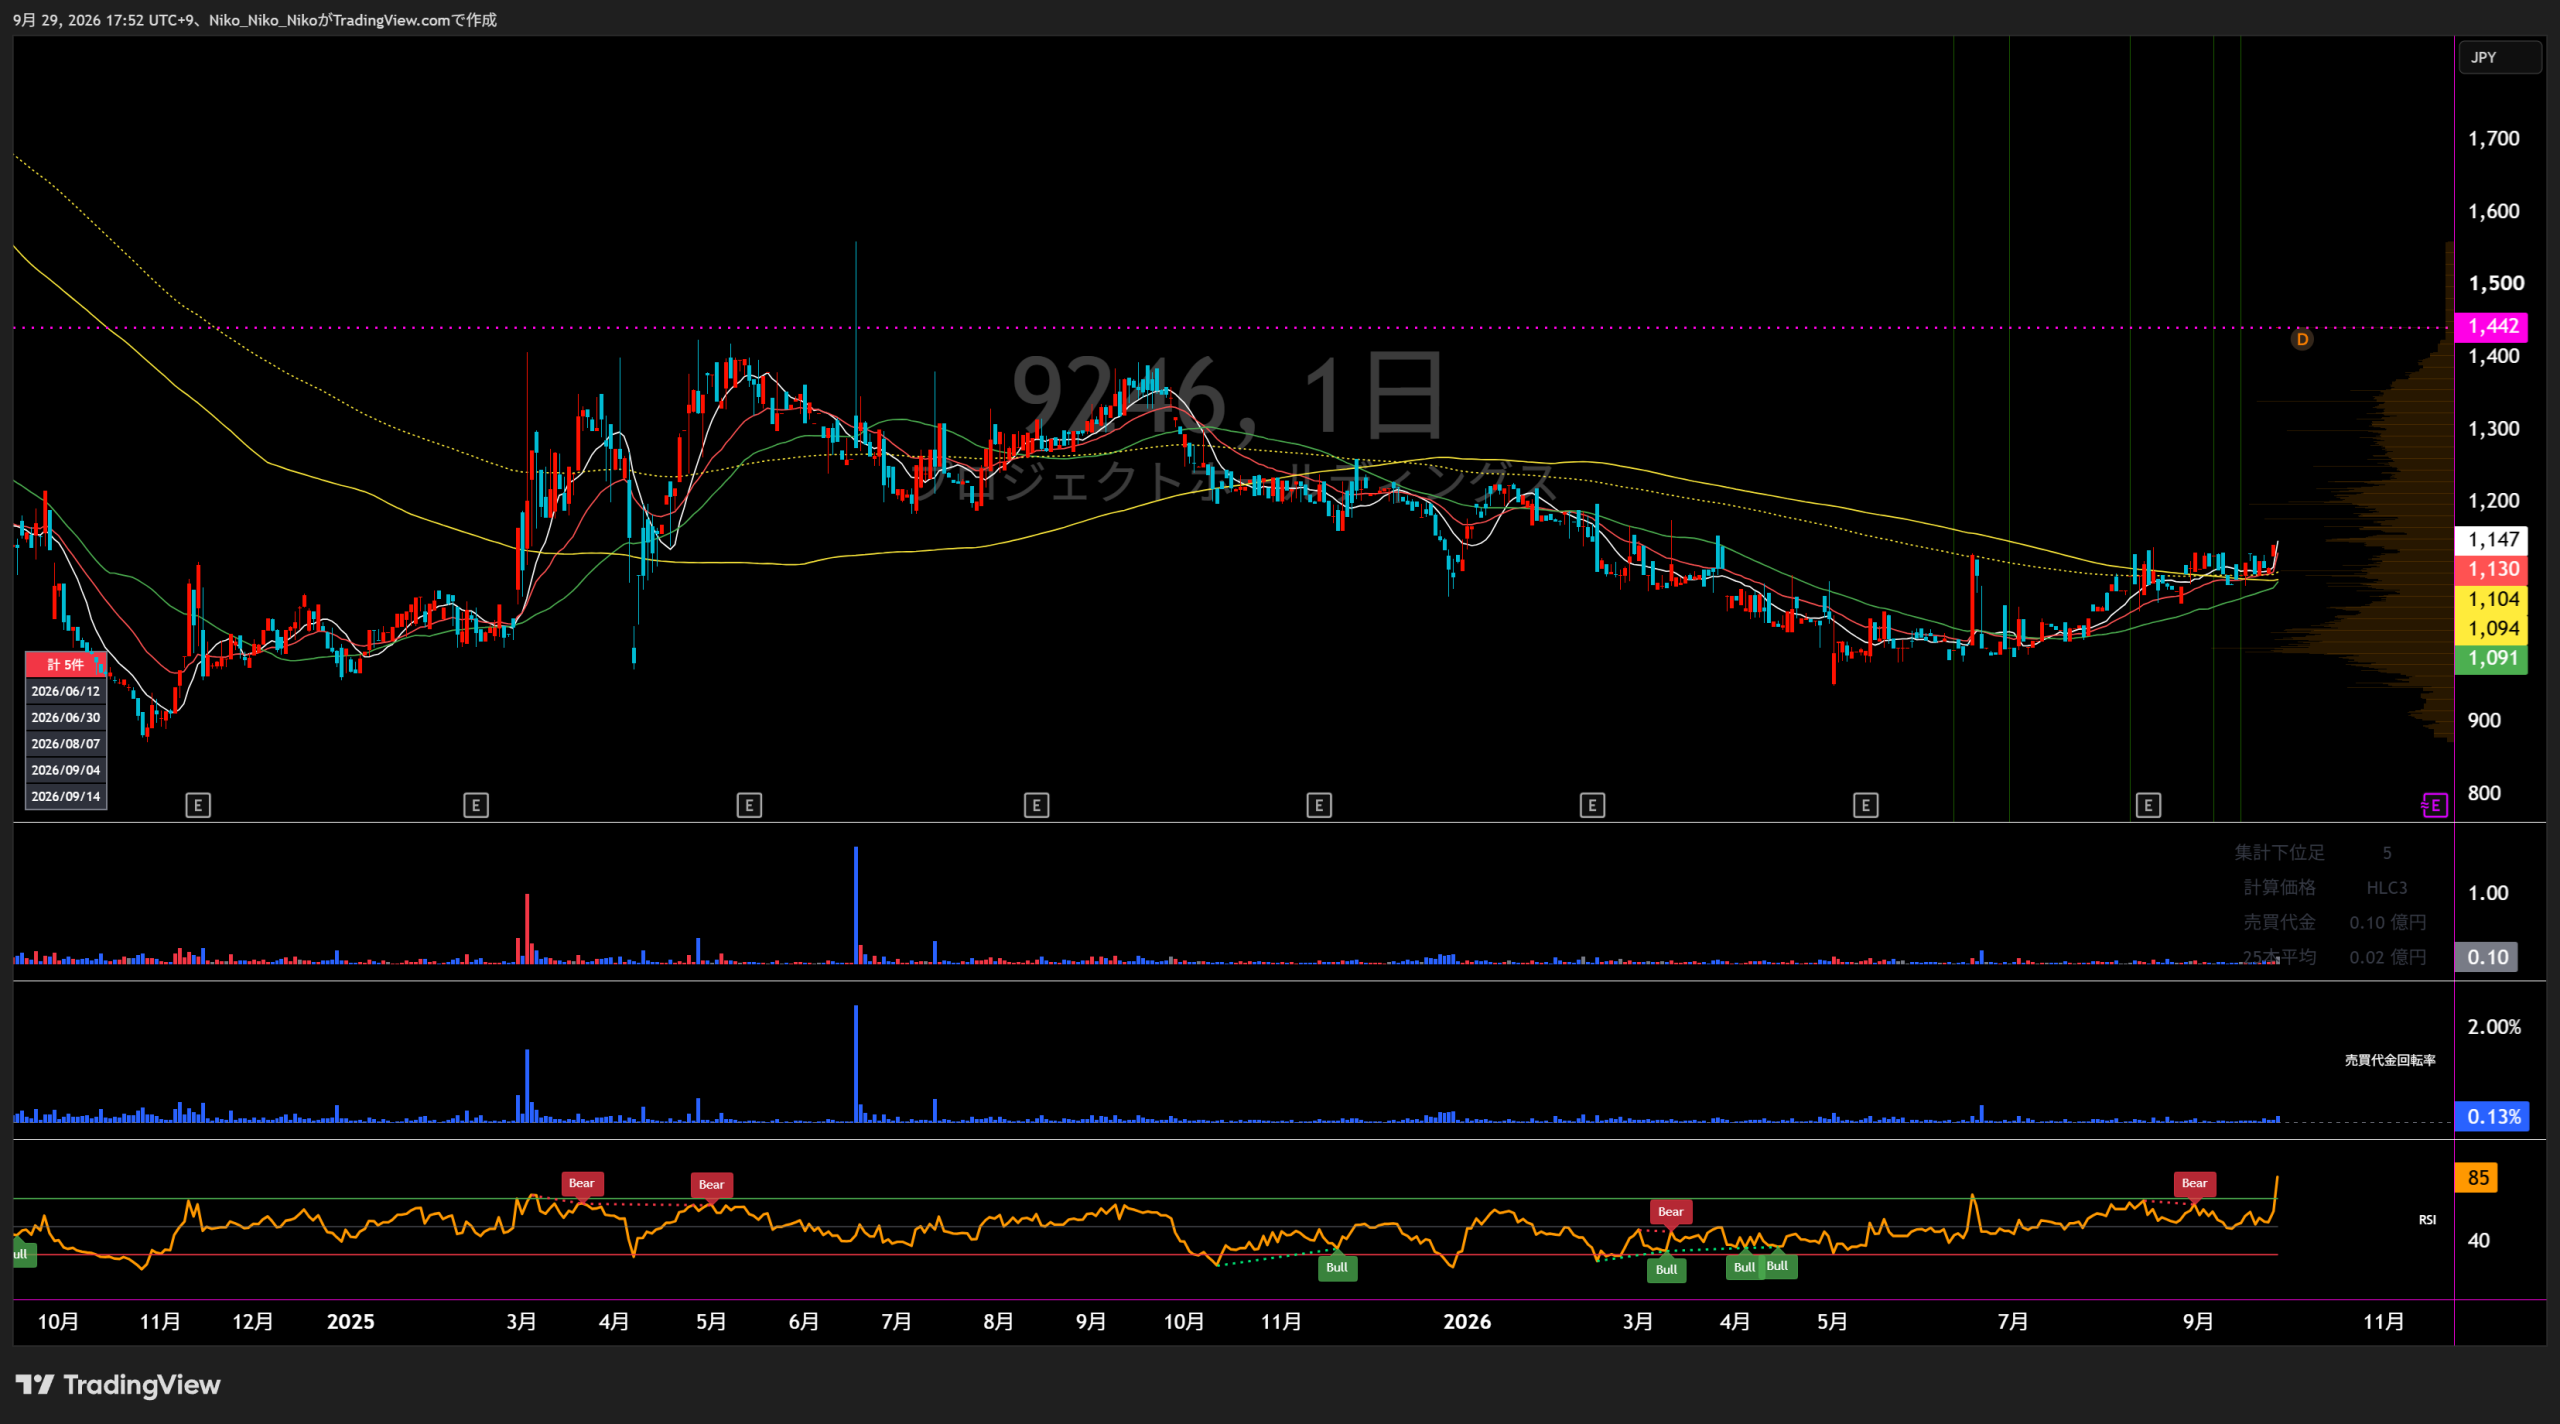
9246 プロジェクトホールディングス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
デジタルトランスフォーメーション事業
DX×テクノロジー事業
DX×HR事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 2,139 | 4,352 +2,213.0 / +103.5% | 6,284 +1,932.0 / +44.4% | 5,280 △1,004.0 / △16.0% | 5,486 +206.0 / +3.9% | 6,600 +1,114.0 / +20.3% |
| 営業損益 | 510 | 958 +448.0 / +87.8% | 853 △105.0 / △11.0% | -188 △1,041.0 / 赤字転落 | 156 +344.0 / 黒字転換 | 500 +344.0 / +220.5% |
| 経常損益 | 502 | 949 +447.0 / +89.0% | 833 △116.0 / △12.2% | -229 △1,062.0 / 赤字転落 | 145 +374.0 / 黒字転換 | 490 +345.0 / +237.9% |
| 当期純利益 | 359 | 677 +318.0 / +88.6% | 589 △88.0 / △13.0% | -394 △983.0 / 赤字転落 | 127 +521.0 / 黒字転換 | 150 +23.0 / +18.1% |
| EPS | 69.58円 | 119.17円 +49.6 / +71.3% | 102.32円 △16.9 / △14.1% | -72.59円 △174.9 / 赤字転落 | 23.73円 +96.3 / 黒字転換 | 28.18円 +4.4 / +18.8% |
| 一株配当金 | 0.00円 | 0.00円 ±0.0 | 0.00円 ±0.0 | 0.00円 ±0.0 | 0.00円 ±0.0 | 0.00円 ±0.0 |
| 純資産 | 2,088 | 2,806 +718.0 / +34.4% | 2,654 △152.0 / △5.4% | 2,242 △412.0 / △15.5% | 2,260 +18.0 / +0.8% | — |
| 営業CF | 428 | 783 +355.0 / +82.9% | 453 △330.0 / △42.1% | -132 △585.0 / 赤字転落 | 570 +702.0 / 黒字転換 | — |
| 投資CF | -26 | -1,218 △1,192.0 / +4584.6% | -707 +511.0 / △42.0% | 6 +713.0 / 黒字転換 | 36 +30.0 / +500.0% | — |
| 財務CF | 1,135 | 408 △727.0 / △64.1% | 731 +323.0 / +79.2% | -22 △753.0 / 赤字転落 | -1,134 △1,112.0 / +5054.5% | — |
| フリーCF | 402 | -435 △837.0 / 赤字転落 | -254 +181.0 / △41.6% | -126 +128.0 / △50.4% | 606 +732.0 / 黒字転換 | — |
単位:百万円(EPS・一株配当金は円)。2021年12月期は単体、2022年12月期以降は連結。2023年12月期は2024年12月期決算で遡及反映された比較数値を使用。2026年12月期予想は2026年9月28日の業績修正後で、親会社株主帰属純利益150百万円・EPS28.18円。フリーCF=営業CF+投資CF。
1.会社予想と実績
2022~2025年は各前年の期末決算短信で示された通期会社予想と実績を比較。2026年は9月28日修正後の最新通期予想と中間期実績を比較しています。2022年は予想公表後に連結化・M&Aが進んだため単純比較には注意が必要です。
2.達成・未達理由
既存顧客からの追加発注と新規顧客獲得が進み、DX案件を多数受注しました。さらにHRソリューション、テクノロジーサービスを新たに加え、M&Aにより連結範囲も拡大したため、期初予想を上回りました。
新卒コンサルタントの立ち上がりが第2四半期時点で想定を下回り、会社は期中に業績予想を下方修正しました。加えて、不祥事を契機とした組織への不信感から従業員離職が発生し、短期的な業績押し下げ要因となりました。
不祥事後の離職でDX支援リソースが不足し、受注機会の逸失が発生しました。新卒・中途採用による人件費も増加し、テクノロジー事業では統合前の営業担当離職に伴う案件終了が残存。さらに減損損失423百万円を計上し、最終損益も赤字となりました。
社内コンサルタントの稼働適正化、プロジェクトマネジメント標準化、品質管理強化、外注比率低減によって収益性が改善。テクノロジー事業もエンジニア採用増と高収益案件獲得で黒字転換し、期初の低い利益計画を大きく上回りました。
中間期は売上高が前年同期比20.0%増となった一方、通期営業利益500百万円に対する単純進捗は15.6%です。9月28日の修正では売上高・営業利益・経常利益は据え置かれ、TOB関連のアドバイザリー費用等約270百万円の特別損失を見込み、純利益予想のみ340百万円から150百万円へ引き下げられました。
3.事業セグメントの自信度
デジタルトランスフォーメーション事業
既存クライアントからの追加発注と同時に、新規クライアントの獲得にも成功
ストック売上比率90.2%で、顧客単価拡大余地も明示していました。
当連結会計年度末においては概ね想定通りの育成状況
新卒立ち上がり遅延で下方修正した一方、年末には育成改善を確認しています。
支援リソースに制約された受注機会の逸失が発生
離職増で案件を取り切れず、売上・利益とも大幅減となりました。
外注比率の低減を進めたことが、売上総利益率の改善に寄与
売上は横ばいでもセグメント利益は75.3%増え、利益体質への転換が進みました。
稼働率及び単価の改善が売上総利益率の改善に寄与
売上18.8%増、セグメント利益52.7%増で、収益性改善が継続しています。
中間期では既存顧客の事業変革テーマ拡大、稼働率・単価改善が同時に進み、主力事業の回復基調が継続しています。
DX×テクノロジー事業
顧客企業のエンジニア人材に対するニーズは引き続き強い
連結初年度から需要の強さと堅調な業績を明示していました。
売上高は減少傾向にて推移しました
PMI過程の離職と短期案件終了が重石でしたが、高収益案件増加で利益率は改善しました。
統合後は組織状況が改善
採用・離職は改善した一方、旧案件終了の影響が残りセグメント損失となりました。
採用活動が好調に進捗したことでエンジニア数が大きく増加
高収益案件も獲得し、売上27.5%増・黒字転換となりました。
採用活動が順調に進捗したことでエンジニア数が大きく増加
売上19.4%増、利益10.5%増で拡大基調が続いています。
エンジニア採用、低離職率、商流上位化という成長要因が継続し、中間期も増収増益です。
DX×HR事業
HRソリューションサービスに対するニーズは強い
採用市場の活発さを背景に成長継続を説明していました。
当事業の売上高は成長を維持している状況
HRとヘルスケアの双方で需要が強く、売上・利益とも拡大しました。
HRソリューションサービスを手掛ける会社の全株式を譲渡
事業再編により売上高は32.3%減、利益も80.0%減となりました。
保健師コンサルティングサービスも伸長
ヘルスケアの成長要素はある一方、子会社売却の反動で売上規模は縮小しました。
既存顧客に対するサービス提供の継続と新規顧客の拡大
売上44.5%増、セグメント利益は15.8百万円まで伸び、再成長が確認できます。
事業再編後の比較可能性には注意が必要ですが、現在のヘルスケア事業は中間期で増収増益となっています。
4.最新予想信頼度
最新会社予想は、売上高6,600百万円、営業利益500百万円、経常利益490百万円、親会社株主に帰属する当期純利益150百万円、EPS28.18円です。9月28日の修正はTOB関連費用約270百万円を特別損失に計上する見込みによるもので、売上高・営業利益・経常利益予想は据え置かれました。
達成できると判断する理由
- 中間期売上高は前年同期比20.0%増で、通期売上成長率20.3%とほぼ同水準の伸びを確保しています。
- 主力DX事業は売上18.8%増・セグメント利益52.7%増、テクノロジー事業とHR事業も増収増益です。
- 9月28日の業績修正でも営業利益・経常利益の計画は据え置かれており、会社は営業段階の計画を変更していません。
達成できないと判断する理由
- 営業利益500百万円に対して中間実績は77.9百万円で、下期に約422.1百万円が必要です。上期の約5.4倍の利益を下期で稼ぐ必要があります。
- 下期必要売上高は約3,419.9百万円で上期比約7.5%増ですが、必要営業利益率は約12.3%となり、上期約2.5%から大幅な改善が必要です。
- 会社資料では明確な「下期偏重」の収益計上説明を確認できず、単純進捗率だけでは営業利益計画の達成確度を高く評価しにくい状況です。
収益計上時期を見る際の注意点
中間期時点の進捗率は季節性を調整していない単純進捗率です。会社の中間決算短信には通期予想を変更しない旨は記載されていますが、営業利益が下期に大きく偏るとの具体的説明は確認できません。したがって、下期の稼働率・単価改善と人員拡大が利益へどこまで転換するかが確認ポイントです。
最終判断
売上計画は中間進捗48.2%で射程内ですが、営業利益500百万円の達成には下期で約422百万円の利益計上が必要であり、現時点では利益計画の達成には大幅な収益性改善が必要です。一方、9月28日に純利益予想はTOB関連の特別損失を反映して150百万円へ引き下げられました。9月29日に確認されたストップ高水準1,442円を修正後予想EPS28.18円で割ると、会社予想達成時PERは約51.2倍です。なお、TOB価格2,200円が提示されているため、現在の株価形成には通常の業績評価とは異なる特殊要因が含まれています。
株式会社プロジェクトホールディングス|中期成長戦略分析
2026年3月公表の中長期業績見通し+2026年8月公表「AI共創時代の成長戦略」を反映
① 会社が掲げる中長期目標
| 年度 | 売上高 | 営業利益 | EBITDA |
|---|---|---|---|
| FY2025 実績 | 54.85億円 | 1.55億円 | 3.24億円 |
| FY2026 計画 | 66億円 | 5億円 | 6.5億円 |
| FY2027 計画 | 75~85億円 | 8~12億円 | 9.5~13.5億円 |
| FY2028 計画 | 90~105億円 | 10.5~16.5億円 | 12~18億円 |
| FY2030 長期目標 | 数値目標なし | 数値目標なし | 15~30億円 |
② 超長期で目指す姿
超長期では「人材育成」と「事業開発」を2本柱とし、 プロジェクト型人材を育成して新規事業・M&Aを通じて事業数を増やすモデルを描いている。 FY2026時点のプロジェクト型人材は14名で、FY2030に100名を目指す。
③ 目標達成へのロードマップ
- 大企業向けDX・AIコンサルティングを継続拡大
- 顧客組織の内部に入り込む現場伴走型支援を強化
- AI変革、業務改革、新規事業開発など高付加価値案件を拡大
- 単価上昇と内製比率向上によって収益性を改善
- 中堅企業のAI実装・DX需要を開拓
- 2026年7月に東海支社を開設
- 地域金融機関等とのアライアンスで顧客接点を拡大
- Enterpriseより意思決定の速い企業層への展開を加速
- コンサルティング現場から実践知・意思決定データを蓄積
- 知見を「知能資産」として構造化・再利用
- AIによってコンサルティングの生産性と再現性を改善
- 成果報酬型など人月以外の収益モデルも拡大
- AI専門組織「インテリジェンスセンター」を設立
- AI/Data専門企業との資本業務提携を推進
- AIプロダクトを起点に新規顧客接点を創出
- プロダクト・SaaS型の継続収益を積み上げる
④ AI戦略の具体化 ― MOMOXI
2026年9月、企業固有の意思決定・業務ルール・成功失敗事例などを蓄積し、 経営判断と実行を支援するAI経営OS 「MOMOXI(モモシィ)」を発表。 正式提供開始に先立って先行導入企業の募集を開始している。
⑤ 2026年12月期の進捗
| 項目 | 2026年上期実績 | 2026年通期予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 31.80億円 | 66億円 | 48.2% |
| 営業利益 | 0.77億円 | 5億円 | 15.4% |
| 経常利益 | 0.78億円 | 4.9億円 | 約15.9% |
| 純利益 | 0.22億円 | 1.5億円 | 約14.7% |
上期売上高は前年同期比20%増。 一方、営業利益は通期5億円に対して上期0.77億円にとどまっている。 会社は業績構造が下期偏重であり、稼働率回復によって通期予想の達成を目指すとしている。
2026年9月28日の業績修正では、 売上高66億円・営業利益5億円・経常利益4.9億円は据え置き。 TOB関連のアドバイザリー費用等約2.7億円を特別損失として計上するため、 純利益予想のみ3.4億円から1.5億円へ下方修正された。
⑥ 目標達成上の主なリスク
コンサルティング事業は人員数が売上成長に直結する。 優秀な人材の獲得競争や離職率上昇により、 従業員数・マネージャー数などのKPIが未達となる可能性がある。 会社は影響度を「大」、可能性を「中」としている。
DX市場への新規参入増加によって競争が激しくなった場合、 コンサルティング単価や利益率が低下する可能性がある。
AI等によって顧客ニーズやコンサルティングの提供形態が急速に変化し、 対応が遅れた場合はビジネス機会を逸する可能性がある。
M&Aした事業の将来収益性が計画を下回った場合、 のれんの減損損失が発生し業績へ影響する可能性がある。
⑦ 最新の重要状況 ― TOB・非公開化予定
公開買付価格は1株2,200円、 公開買付期間は2026年9月29日~11月11日。 プロジェクトホールディングス取締役会はTOBに賛同し、 株主に応募を推奨している。
公開買付者はテクノプロ・ホールディングスの100%子会社であり、 TOB成立後はプロジェクトホールディングスを完全子会社化し、 株式を上場廃止とすることを予定している。
このため、上記のFY2028・FY2030等の中長期目標は 現時点で公表されている事業計画としては有効な参考値だが、 TOB成立後はテクノプログループ傘下で経営計画や資本政策が変更される可能性がある。 また、上場廃止が予定されているため、通常のPERを用いた長期的な株価割安度計算は記載していない。
中期成長戦略のポイント
中期計画の中心は、従来のDXコンサルティングの人員拡大だけではなく、 ①コンサル単価向上、②Middle市場への顧客層拡大、 ③AIによる生産性向上、④AIプロダクトによる非人月収益 を組み合わせることで、売上成長以上の利益成長を狙う構造となっている。
定量面では、FY2025の営業利益1.55億円からFY2028には10.5~16.5億円を目指しており、 売上高以上に利益率改善を大きく織り込んだ計画。 その実現には、採用増だけでなく、単価上昇・稼働率・離職率・内製比率・AIプロダクトの収益化が重要となる。
ただし2026年9月28日に完全子会社化を目的とするTOBが発表されているため、 今後は現在の上場会社としての中長期計画よりも、 TOB成立後にテクノプログループ内でどのような成長戦略へ再編されるか が事業計画上の大きな変化点となる。
株式会社プロジェクトホールディングス「事業計画及び成長可能性に関する事項」(2026年3月27日)
https://ssl4.eir-parts.net/doc/9246/tdnet/2782281/00.pdf
株式会社プロジェクトホールディングス「2026年12月期 第2四半期 決算説明資料」(2026年8月14日)
株式会社プロジェクトホールディングス「AI共創時代の成長戦略」(2026年8月)
https://phd.co.jp/ir/
株式会社プロジェクトホールディングス「MOMOXI」発表(2026年9月15日)
https://phd.co.jp/20260915_momoxi/
株式会社プロジェクトホールディングス「TX1株式会社による公開買付けに関する賛同の意見表明及び応募推奨」(2026年9月28日)
日本取引所グループ「監理銘柄(確認中)の指定」(2026年9月28日)

コメント