| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 5,390 | 5,004 △386 / △7.2% | 3,897 △1,107 / △22.1% | 3,677 △220 / △5.6% | 3,187 △490 / △13.3% | 2,910 △277 / △8.7% |
| 営業損益 | 199 | 130 △69 / △34.7% | △222 △352 / △270.8% | △260 △38 / △17.1% | △67 +193 / +74.2% | 0 +67 / +100.0% |
| 経常損益 | 207 | 128 △79 / △38.2% | △224 △352 / △275.0% | △264 △40 / △17.9% | △340 △76 / △28.8% | ー |
| 当期純利益 | 152 | 74 △78 / △51.3% | △272 △346 / △467.6% | △445 △173 / △63.6% | △364 +81 / +18.2% | ー |
| EPS | 48.24 | 12.07 △36.17 / △75.0% | -44.73 △56.80 / △470.6% | -58.86 △14.13 / △31.6% | -33.64 +25.22 / +42.8% | ー |
| 一株配当金 | 0.00 | 0.00 ±0 / ±0.0% | 0.00 ±0 / ±0.0% | 0.00 ±0 / ±0.0% | 0.00 ±0 / ±0.0% | 0.00 ±0 / ±0.0% |
| 純資産 | 1,071 | 1,164 +93 / +8.7% | 896 △268 / △23.0% | 805 △91 / △10.2% | 1,634 +829 / +103.0% | ー |
| 営業CF | 24 | 14 △10 / △41.7% | △187 △201 / △1435.7% | △140 +47 / +25.1% | 49 +189 / +135.0% | ー |
| 投資CF | △78 | △50 +28 / +35.9% | △136 △86 / △172.0% | △26 +110 / +80.9% | △1,089 △1,063 / △4088.5% | ー |
| 財務CF | 242 | 361 +119 / +49.2% | △134 △495 / △137.1% | 195 +329 / +245.5% | 1,063 +868 / +445.1% | ー |
| フリーCF | △54 | △36 +18 / +33.3% | △323 △287 / △797.2% | △166 +157 / +48.6% | △1,040 △874 / △526.5% | ー |
単位:EPS・一株配当金は円、その他は百万円。EPSは2025年9月1日の1株→5株の株式分割を遡及調整した比較ベースです。
1.会社予想と実績
2022年3月期は上場時点の通期会社予想、2023年3月期~2026年3月期は期首公表の通期会社予想と通期実績を比較。2027年3月期は最新の通期会社予想を掲載しています。
| 指標 | 2022/3 予想 | 2022/3 実績 | 達成率 | 2023/3 予想 | 2023/3 実績 | 達成率 | 2024/3 予想 | 2024/3 実績 | 達成率 | 2025/3 予想 | 2025/3 実績 | 達成率 | 2026/3 予想 | 2026/3 実績 | 達成率 | 2027/3 予想 | 2027/3 実績 | 達成率 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 売上高 | 5,129 | 5,391 | 105.1% | 6,147 | 5,004 | 81.4% | 5,465 | 3,898 | 71.3% | 4,559 | 3,677 | 80.7% | 3,750 | 3,188 | 85.0% | 2,910 | — | 最新予想 |
| 営業利益 | 214 | 200 | 93.2% | 340 | 131 | 38.4% | 55 | -222 | -404.4% | -67 | -260 | 25.8% | -5 | -68 | 7.4% | 0 | — | 最新予想 |
| 経常利益 | 217 | 208 | 95.7% | 347 | 128 | 37.0% | 51 | -224 | -439.4% | -83 | -265 | 31.4% | -15 | -340 | 4.4% | — | — | 最新予想 |
| 親会社株主帰属純利益 | 144 | 153 | 106.1% | 233 | 74 | 31.9% | 34 | -273 | -801.9% | -85 | -446 | 19.1% | -22 | -365 | 6.0% | — | — | 最新予想 |
| EPS | 45.69 | 48.24 | 105.6% | 38.02 | 12.07 | 31.7% | 5.52 | -44.73 | -810.3% | -11.36 | -58.86 | 19.3% | -2.91 | -33.64 | 8.7% | — | — | 最新予想 |
達成率=実績÷予想×100。予想・実績がともに損失の場合は、100%以上を「損失が予想以内」と読めるよう、予想損失額÷実績損失額×100で表示しています。EPSは2025年9月1日の1株→5株の株式分割を遡及調整した比較ベースです。
2.達成・未達理由
巣ごもり特需のピークアウト後も「呪術廻戦」「東京卍リベンジャーズ」などのヒットが紙コミック需要を支え、売上は上振れました。一方、人員・物流体制など成長投資による販管費負担から営業・経常利益はわずかに未達。税負担を含む最終段階では純利益が予想を上回りました。
アフターコロナで巣ごもり需要が沈静化し、紙コミック市場が前年同期比13.4%減。下期は映画「THE FIRST SLAM DUNK」などで持ち直し、イベントも成長しましたが、上期の落ち込みを補えませんでした。さらに本社移転に伴う減損損失18百万円が純利益を押し下げました。
紙コミック市場の縮小が続き、大型ヒット作の不足も重なって主力ECが想定以上に減収。会社はイベント強化、本社・倉庫移転、人的・設備投資を進めましたが、売上減を吸収できず営業赤字となりました。事務所移転費用なども最終損益の重荷となりました。
EC売上は予算比98.7%、イベント売上も予算比99.2%と主要サービスは概ね内部計画線でしたが、新規領域を含む全社売上は期首予想に届かず、固定費負担も残りました。純利益は減損損失165百万円と退店損失9百万円が加わり、期首の損失予想を大幅に超過しました。
不採算サービス・店舗の終了、販促・物流コストの最適化、イベントへのシフトで下期は営業黒字化し、営業損失は前期から大幅縮小しました。ただし売上は計画未達で通期営業損失が残存。加えて保有ETHの暗号資産評価損254百万円などで経常・純損失が大きく膨らみました。
第1四半期は売上693百万円、営業損失25百万円。マンガ事業はセグメント利益44百万円、暗号資産事業も1百万円の利益を確保しましたが、全社費用の負担で連結営業赤字です。売上予想は据え置きで、通期営業利益0円の達成には残り9か月で約26百万円の営業利益が必要です。
売上進捗率はQ1実績÷通期予想の単純計算です。季節性や収益計上時期は考慮していません。
3.事業セグメントの自信度
2025年3月期以前はマンガ関連事業の単一セグメントでした。現行区分との連続性が高い過年度の全社コメントを「マンガ事業」に対応付け、暗号資産事業は開始後のみ評価しています。
マンガ事業
原作漫画の全巻買い需要の増加も、継続的に期待できるものと考えております。
EC会員・認知拡大とイベント需要回復を成長前提に置いた。
イベントサービスの成長性は当社が展開するサービスの中で最もポテンシャルが高いと考えております。
EC市場の弱さを認識しつつ、イベントを明確な成長軸に据えた。
前年度の減収から再び増収に転じるものと見込んでおります。
テイツー連携、海外、新規事業で再成長を狙う姿勢が強かった。
成長余地の大きいイベントサービスや海外事業に集中することで、全体の利益率の向上を目指し
連続赤字を受け、売上拡大より構造改革と採算を優先する局面へ移行。
下半期の営業黒字化を達成いたしました。
選択と集中の効果が実績に現れ、収益構造改革への自信が強まった。
特定作品の動向に左右されにくい安定的な収益基盤の構築が着実に進展しております。
大型ヒットが乏しい中でもEC増収、粗利改善、セグメント黒字を確保。
ECの販促構造改革と物流効率化が粗利改善につながり、海外イベントも伸長。売上成長より利益体質を重視する戦略が数字に表れています。
暗号資産事業
「稼ぐトレジャリー(PER型金融モデル)」の確立を目指し、中長期的な企業価値の向上を図ります。
ETH取得資金を確保し、保有だけでなく運用益を生むモデルを明示。
「稼ぐトレジャリー(PER型金融モデル)」の確立に向け、株式会社Mint Town等との連携を強化
Cash Secured Put、ステーキング・レンディング等へ運用手段を拡張し、セグメント黒字を確保。
運用収益の実績は出始めています。ただし暗号資産の時価変動は営業外損益を大きく振らすため、事業の自信度と全社最終利益の予測可能性は分けて見る必要があります。
4.最新予想信頼度
2027年3月期の会社予想は売上高2,910百万円、営業利益0円。会社自身が「極めて堅実かつ保守的な計画」と位置付け、売上規模より確実な利益体質への転換を優先しています。
売上の進捗率は単純進捗率です。営業利益予想が0円のため、営業利益の進捗率は算出していません。
達成できると判断する理由
- Q1のマンガ事業は売上686.8百万円、セグメント利益44.9百万円で、前年同期の3.9百万円から利益水準が大きく改善しています。
- 大型ヒットが乏しい環境でも主力ECが増収となり、販促費・物流の最適化で粗利率も改善。売上を追わず採算を優先する通期方針と整合しています。
- 残り9か月の必要売上は約2,217百万円、営業損失25.8百万円を取り戻すために必要な残期間営業利益率は約1.2%です。
- 海外イベント売上がQ1で前年同期比149.4%増となり、イベントを成長ドライバーとする方針にも進展が見られます。
達成できないと判断する理由
- Q1連結営業損益はなお25.8百万円の赤字で、通期0円達成には全社費用を吸収しながら残期間を黒字化する必要があります。
- 紙コミック市場の縮小は続いており、大型ヒット作品が少ない場合、EC売上の上振れ余地は限定されます。
- 暗号資産事業はセグメント黒字でも、ETHの時価評価損益は営業外に計上されます。Q1だけで216.8百万円の評価損が発生し、経常・純利益の予測可能性は低いままです。
- イベントは企画時期や海外開催の成否で四半期変動が大きく、Q1の海外伸長を単純に通期へ延長するのは適切ではありません。
利益計上時期の見方
会社は年次で業務管理を行っており、第2四半期累計予想を開示していません。イベントは開催時期、ECはヒット作品・販促時期で売上が振れます。したがってQ1売上23.8%は単純進捗として見るべきで、4倍して通期を推計するのは不適切です。一方、FY2026は下半期の営業黒字化を実現しており、残期間黒字化という条件自体には実績があります。
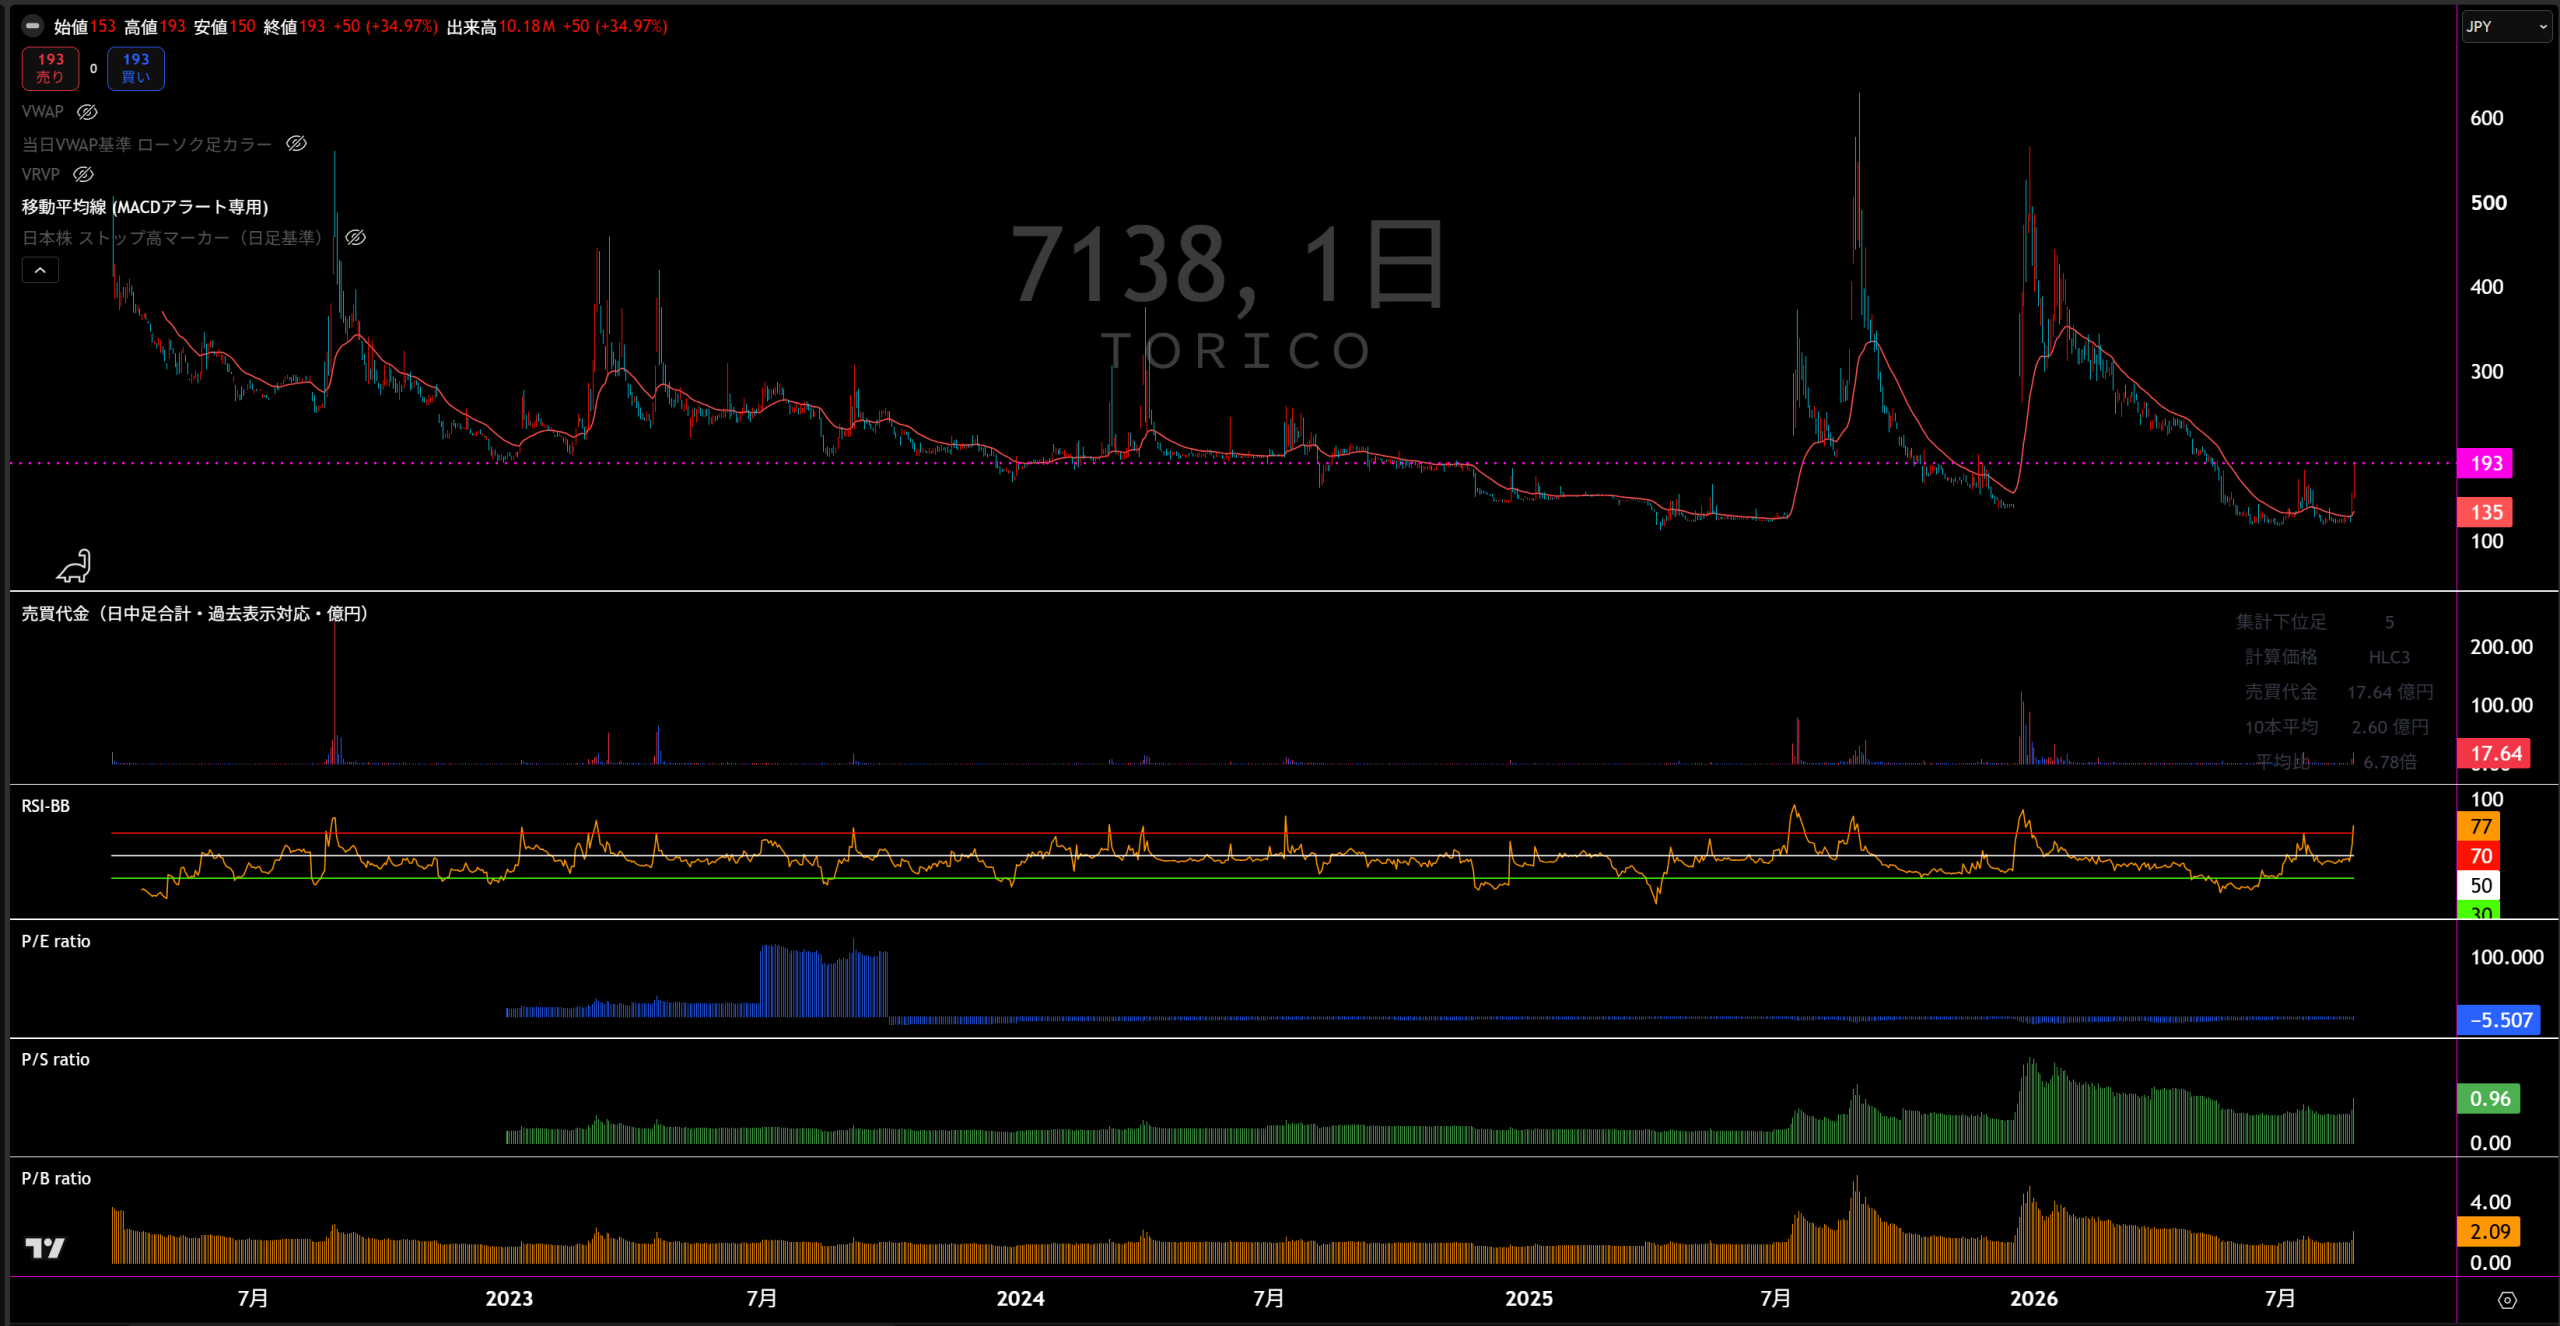
株式会社TORICO|最新中期経営方針・成長戦略分析
基準日:2026年8月21日
2026年5月14日「事業計画及び成長可能性に関する事項」を基礎に、2026年8月13日「2027年3月期 第1四半期決算説明資料」で最新状況を反映。
① 企業が掲げる目標業績数字
第1四半期実績:693百万円
通期進捗率:23.8%
第1四半期実績:▲25百万円
会社計画比では約10百万円上振れ。
2026年8月13日時点:2,781ETH。戦略的な追加取得と運用による枚数増加を進める方針。
単純ステーキング中心の約3%から、高度運用を加えて利回りのベースラインを引き上げる計画。
| 指標 | 会社目標・予想 | 最新状況 | 分析上のポイント |
|---|---|---|---|
| 売上高 | 2,910百万円 | 1Q 693百万円/進捗23.8% | 年末繁忙期を含む下期偏重型。1Qは期初計画を上回る。 |
| 営業利益 | 0百万円 | 1Q ▲25百万円 | 構造改革後の「確実な黒字体質」への移行が最優先テーマ。 |
| 経常利益 | 非開示 | 1Q ▲240百万円 | ETH期末時価評価の影響が大きく、合理的な予想が困難。 |
| 当期純利益 | 非開示 | 1Q ▲241百万円 | 暗号資産評価損益による変動性が高い。 |
| ETH保有量 | 6,000ETH以上 | 2,781ETH(2026/8/13時点) | 新株予約権行使等と連動した追加取得と運用収益再投資が鍵。 |
| ETH運用利回り | 5~10% | 従来ベース約3% | ステーキングに加えActive Yield等を活用する計画。 |
※イベント事業の年平均成長率36.3%、海外事業の前期比172%は2026年3月期までの実績・成長実績であり、 将来の数値目標ではないため「目標業績数字」には含めていません。
② 目標達成へのロードマップ・達成計画
フェーズ1|~FY2026
構造改革の完了
- 不採算サービス・店舗の撤退
- 全社販管費を約2.6億円削減
- ECの販促費・人件費・運営費を最適化
- 高収益なイベント事業へ経営資源をシフト
- 2026年3月期下半期で営業黒字化を達成
フェーズ2|FY2027~
「稼ぐ」フェーズへ
- 既存事業の収益化
- イベント・海外事業の成長加速
- 暗号資産事業による非連続成長
- 利益を継続的に創出できる事業構造へ移行
1.コミックEC|売上より収益性を重視
コミック市場の停滞を前提に、広告費を大量投入して売上を追う従来型の成長から、 自社EC比率・購買率・粗利率を重視するモデルへ転換しています。
- 収益性の高い「漫画全巻ドットコム」本店を強化
- ECモール依存を低減し、自社ECへの販売シフトを進める
- 倉庫効率・広告費・販促ポイントを最適化
- ロングテール品揃えという既存優位性を維持
2027年3月期1Qの自社EC売上は94.3百万円で、 前年同期比+59.8%となり、会社計画を大きく上回っています。
2.イベント事業|高収益領域へ集中
コラボカフェ等の固定店舗を無理に増やすのではなく、 商品化・物販・ポップアップ型イベントを中心に利益率を重視。
- 採算性の低い店舗を閉鎖して固定費を削減
- BL原作×実写ドラマ、アニメ、VTuber等へ企画領域を拡張
- 自社で企画・商品製造・販売まで一貫して利益率を確保
- 大手リテール企業との協業による外部販路を拡大
3.海外展開|アジアでイベントを横展開
国内で構築したBL・コミックファンダムとイベント運営ノウハウを、 台湾を中心とした東アジア・東南アジア市場へ展開します。
- 台湾を拠点に提携企業・販売チャネルを拡大
- 国内開催イベントを海外で巡回
- 現地ファンミーティング等の自社主催興行を拡大
- 複数国で同一IPを展開して企画投資の回収効率を高める
2027年3月期1Qのイベント海外売上は29.1百万円。 前年同期の11.7百万円から約2.5倍に拡大しています。
4.暗号資産|「稼ぐトレジャリー」モデル
単純なETH価格上昇への期待だけではなく、 「ETH価格上昇+運用収益+事業収益」の3層で収益源を形成する構想です。
- ETH保有量を6,000ETH以上へ拡大
- ステーキングでベース利回りを確保
- プットオプション活用でプレミアム収益と取得価格低減を狙う
- Active Yield、デルタニュートラル等の高度運用を導入
- 運用利回り5~10%を目標
- 運用ノウハウをコンサルティングとして外販
- 将来的にはAUM型の受託運用・手数料収益も構想
最新進捗から見る達成度
| 戦略 | 2027年3月期1Qの進展 | 評価 |
|---|---|---|
| 全社収益改善 | 営業損失は前年同期▲67.6百万円から▲25.8百万円まで改善 | 改善継続 |
| 自社EC強化 | 自社EC本店売上94.3百万円、前年同期比+59.8% | 計画超過 |
| イベント事業 | 店舗数削減後も店舗当たり売上を高水準で維持 | 収益性重視へ移行 |
| 海外イベント | 海外売上29.1百万円、前年同期比約2.5倍 | 成長加速 |
| ETH蓄積 | 8月13日時点2,781ETH。目標6,000ETH以上 | 取得継続が必要 |
| 暗号資産収益 | ETH価格下落により1Qで暗号資産評価損216百万円超を計上 | 業績変動リスク顕在化 |
分析ポイント
TORICOの現在の計画は、売上規模の急拡大よりも 「既存事業を損益分岐点以上へ持ち上げること」を優先しています。 2027年3月期の営業利益予想が0百万円であることからも、 まず営業段階で赤字体質を完全に脱することが第一関門です。
一方、中長期的な企業価値の上振れ余地は イベント海外展開と暗号資産事業に大きく依存します。 特に暗号資産事業は6,000ETH保有・5~10%運用利回りという明確なKPIがある一方、 ETH価格変動が経常利益・純利益を大きく揺らす構造になっています。
③ 目標達成リスク
| 会社が記載する主要リスク | 発生可能性 | 影響度 | 計画との関係・対応策 |
|---|---|---|---|
| 特定事業(EC)への依存 | 中 | 中 | 主力ECが停滞・縮小した場合に業績へ影響。 イベント等の新しい柱を育成し、収益構造を多様化する。 |
| 海外展開 | 中 | 小 | 現地ユーザーの嗜好、法規制、人材確保等により想定通り展開できない可能性。 現地データ収集とパートナー連携で対応。 |
| 暗号資産の価格変動・市場リスク | 中 | 大 | ETH価格急落により多額の評価損が発生し、業績・財政状態へ影響する可能性。 DCAや運用先・流動性の監視等でリスクコントロール。 |
| 暗号資産のセキュリティ・オペレーション | 小 | 大 | ハッキング、秘密鍵漏洩、誤送金、スマートコントラクト脆弱性等。 カストディ、複数署名、社内ダブルチェック等で管理。 |
| 暗号資産関連の法規制・税制・会計基準変更 | 中 | 中 | 規制強化や税務・会計変更によって事業制約やコスト増加の可能性。 法務・監査・外部専門家と継続確認。 |
| 自社物流機能 | 小 | 大 | 在庫・物流能力・人員確保に問題が生じればEC事業へ影響。 倉庫設備・在庫予測・労働環境改善で対応。 |
達成リスクの核心
短期的には、営業利益計画が0百万円と損益分岐点付近にあるため、 ECの粗利率改善やイベント収益が少しでも計画を下回れば営業赤字が残る可能性があります。
中長期では暗号資産事業の比重上昇に伴い、 営業活動とは別にETH相場が最終利益を大きく左右する点が最大の特徴です。 実際、2027年3月期1Qでは暗号資産評価損の影響により経常損失が大きく拡大しており、 会社も経常利益・純利益の通期予想を非開示としています。
総括
TORICOは現在、従来の「コミックEC中心の成長企業」から、 ①収益性を重視したコミックEC、②国内外イベント、③暗号資産 の3事業で企業価値を高めるモデルへ転換中です。
FY2026までのコスト削減・不採算事業整理を終え、 FY2027からは会社自身が「稼ぐフェーズ」と位置付けています。 第1四半期ではEC・イベント・海外事業の収益改善は概ね計画を上回っており、 営業段階の黒字化に向けた進展は確認できます。
一方で、中期的な上振れ要因として期待されるETHトレジャリー事業は、 同時に業績変動を大きくする要因でもあります。 今後の重要確認点は 営業黒字定着 海外イベント拡大 6,000ETH到達 運用利回り5~10% 正式な新中期経営計画の公表 です。
・株式会社TORICO「2026年3月期 通期決算説明資料(事業計画及び成長可能性に関する事項)」2026年5月14日
・株式会社TORICO「2027年3月期 第1四半期決算説明資料」2026年8月13日
・株式会社TORICO「2026年3月期 決算短信」2026年5月14日
※数値は原則として会社公表資料に基づく。分析・評価部分は公表数値および会社方針を基に整理。

コメント