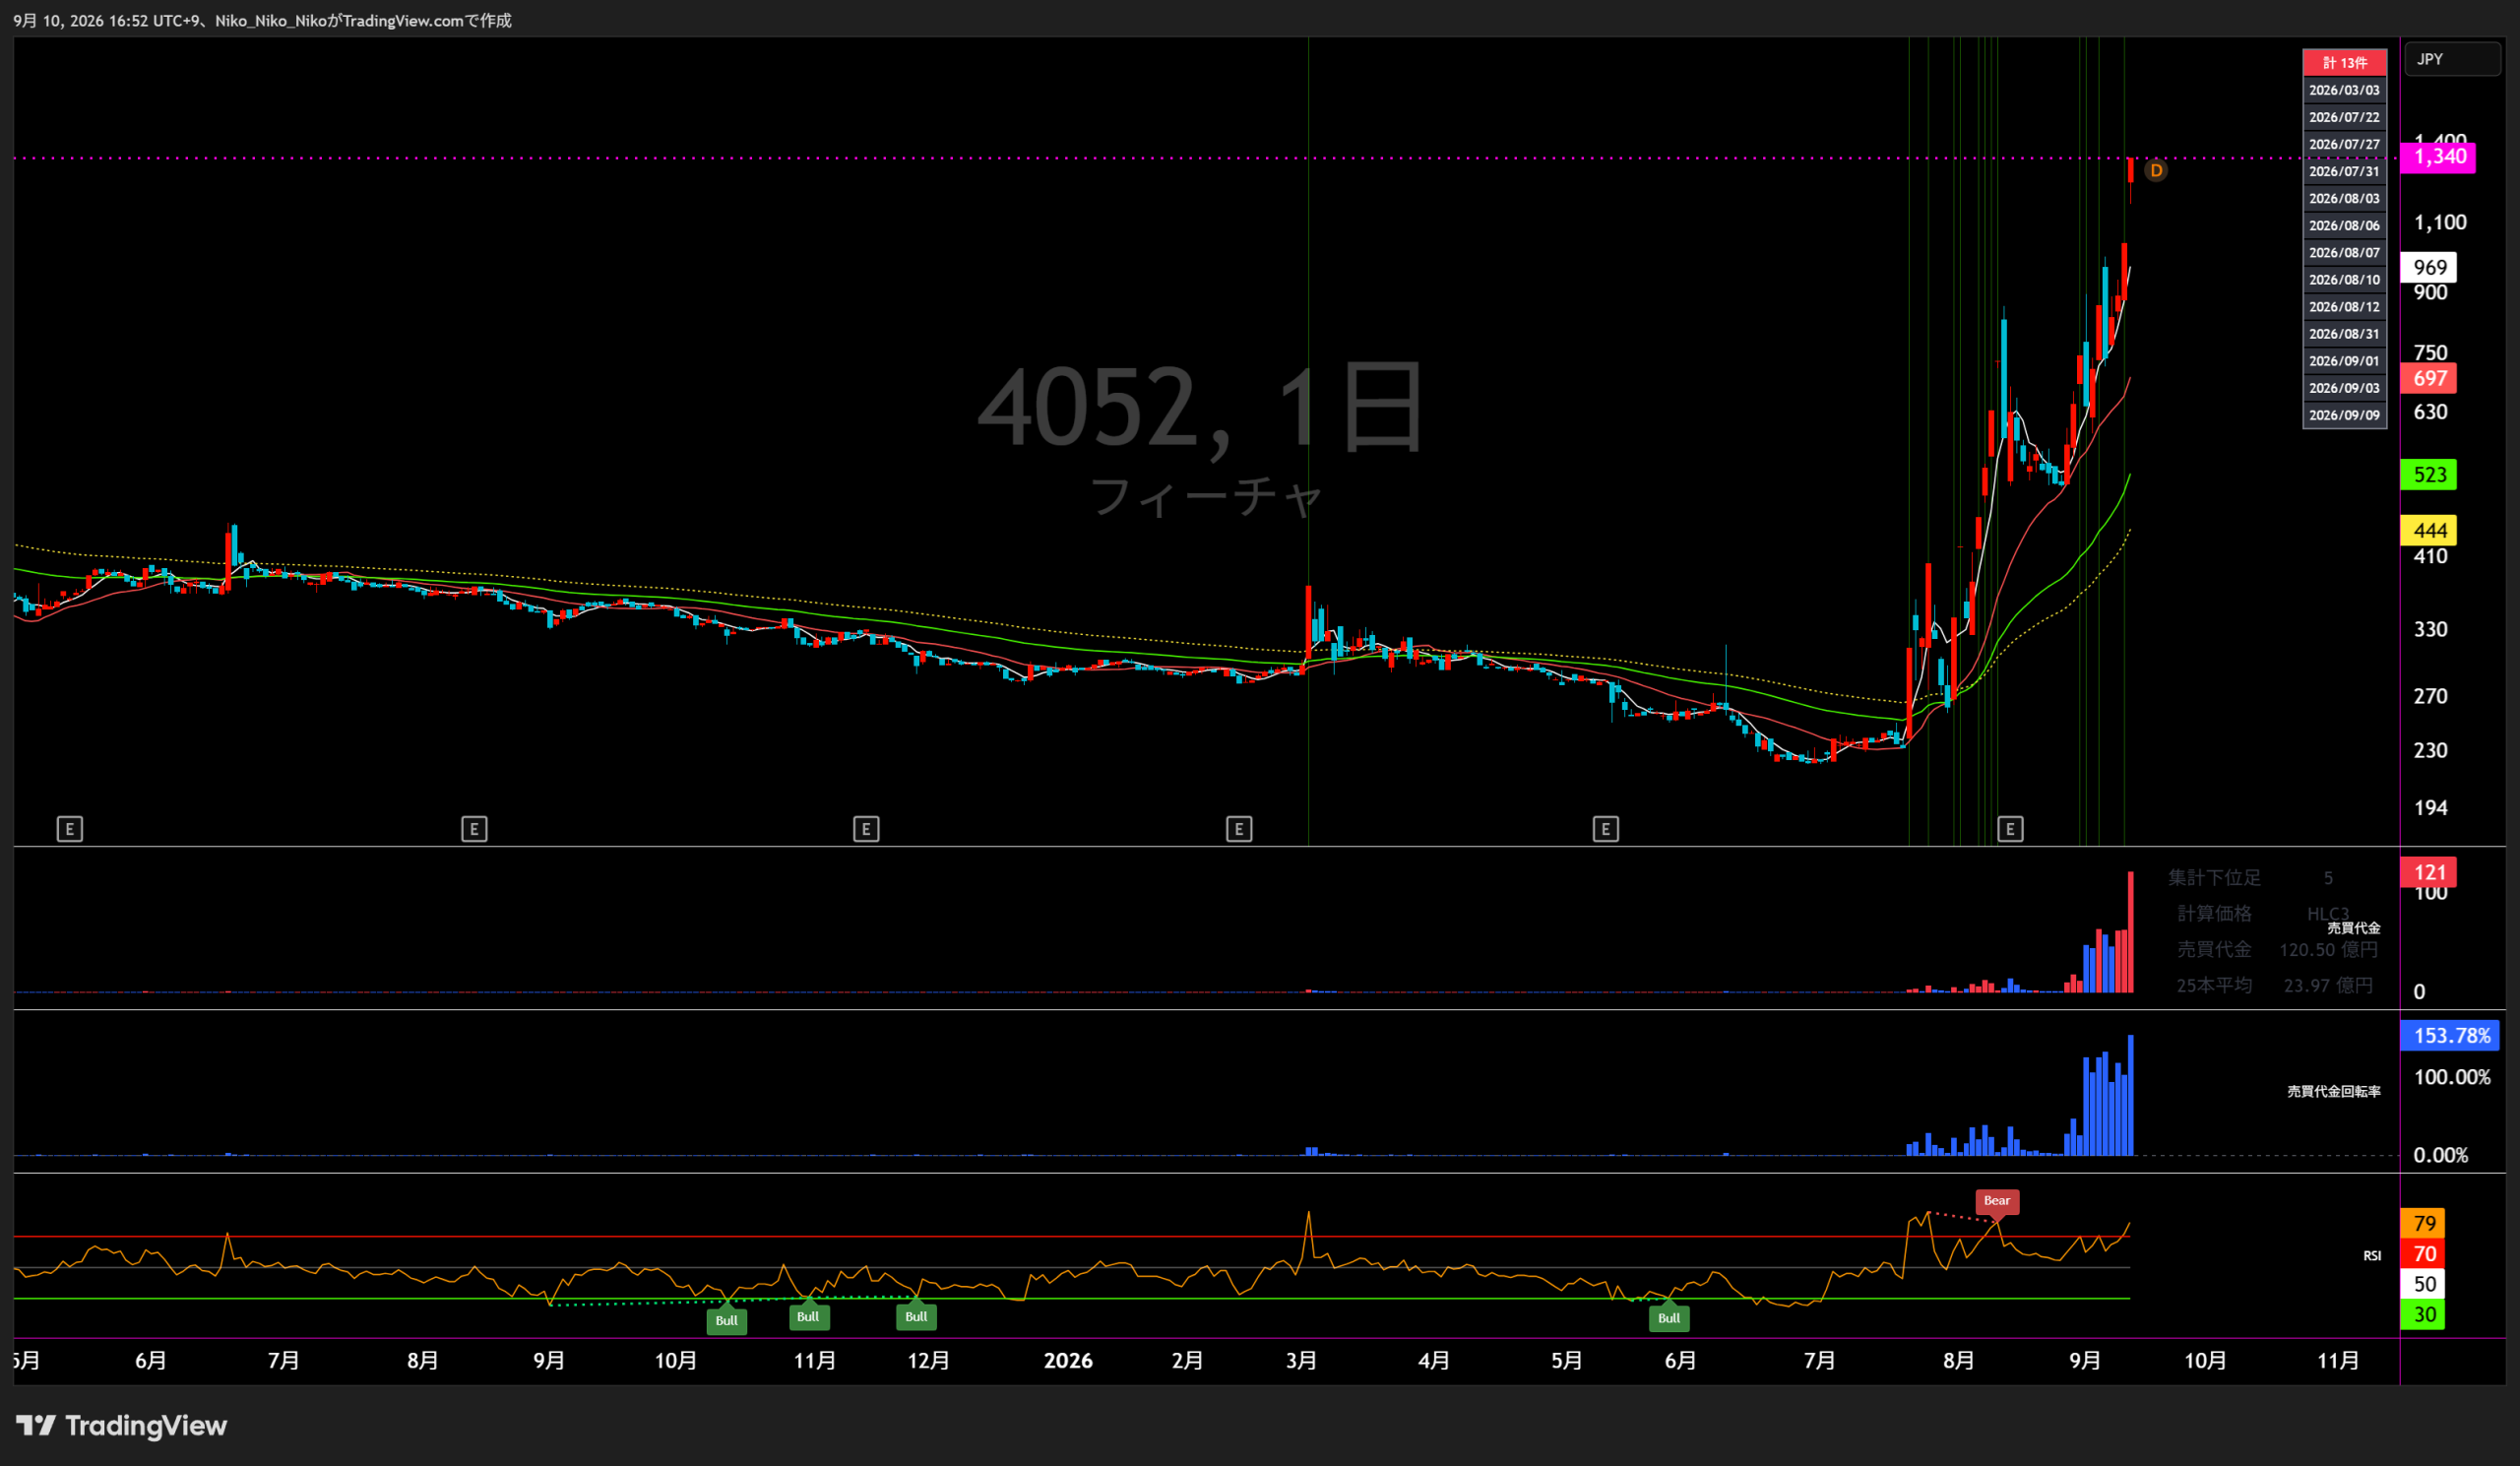
4052 フィーチャ株式会社
事業内容と業績
画像認識ソフトウェア開発事業
直近5年業績サマリー
| 業績項目 | 2022年6月期 | 2023年6月期 | 2024年6月期 | 2025年6月期 | 2026年6月期 | 2027年6月期予 |
|---|---|---|---|---|---|---|
| 売上高 | 382.7 | 389.7 +7.0 / +1.8% | 494.2 +104.5 / +26.8% | 497.6 +3.4 / +0.7% | 543.9 +46.3 / +9.3% | 620.0 +76.1 / +14.0% |
| 営業損益 | 25.7 | △23.2 △48.8 / △190.2% | △3.6 +19.6 / +84.6% | △9.4 △5.8 / △162.8% | 41.1 +50.5 / +538.6% | 50.3 +9.2 / +22.4% |
| 経常損益 | 26.8 | △25.5 △52.2 / △195.3% | △3.0 +22.5 / +88.4% | △10.8 △7.8 / △264.4% | 45.0 +55.8 / +517.7% | 50.9 +6.0 / +13.2% |
| 当期純利益 | 29.0 | △28.6 △57.6 / △198.5% | △7.9 +20.7 / +72.4% | △38.6 △30.7 / △389.4% | 42.5 +81.1 / +210.2% | 44.1 +1.6 / +3.8% |
| EPS | 5.27円 | △5.15円 △10.42 / △197.7% | △1.35円 +3.80 / +73.8% | △6.60円 △5.25 / △388.9% | 7.27円 +13.87 / +210.2% | 7.55円 +0.28 / +3.9% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — |
| 純資産 | 568.5 | 548.8 △19.7 / △3.5% | 729.9 +181.0 / +33.0% | 689.8 △40.1 / △5.5% | 727.6 +37.8 / +5.5% | — |
| 営業CF | 16.4 | 1.4 △14.9 / △91.2% | △18.8 △20.2 / △1408.4% | 22.1 +40.8 / +217.5% | △77.3 △99.4 / △450.6% | — |
| 投資CF | △4.6 | △55.9 △51.3 / △1113.8% | △9.3 +46.6 / +83.4% | △5.3 +4.0 / +42.7% | 10.5 +15.8 / +297.7% | — |
| 財務CF | 3.6 | △0.0 △3.6 / △100.6% | 186.9 +186.9 / +812508.7% | 0.0 △186.9 / △100.0% | △0.0 △0.0 / — | — |
| フリーCF | 11.8 | △54.5 △66.2 / △563.6% | △28.0 +26.4 / +48.5% | 16.7 +44.8 / +159.7% | △66.8 △83.6 / △499.2% | — |
単位:百万円(EPS・一株配当金は円)。2025年6月期以前は連結、2026年6月期以降は非連結。フリーCF=営業CF+投資CF。最新予想は会社公表値のみ掲載。
1.会社予想と実績
2022年6月期から2026年6月期は各期首の通期会社予想と通期実績を比較し、2027年6月期は最新会社予想を掲載しています。2026年6月期は期首の連結予想と非連結実績の単純比較です。
2.達成・未達理由
売上高は期首計画を下回りましたが、業務効率化に加え、採用が計画を下回ったことで人件費などの費用が抑制され、営業利益・経常利益・純利益・EPSは会社予想を大きく上回りました。
大口ドライブレコーダー案件の開発開始が取引先都合で遅延し、新車向け量産も中国ロックダウン、半導体不足、地政学・インフレの影響で後ずれしました。受託開発・ライセンスの計上遅延を費用削減で吸収できず、黒字予想から赤字へ転落しました。
期初に見込んだ大型受託開発案件が顧客都合で大幅に遅延し、使用権ライセンスも開発費・ライセンス単価の再交渉により当期の一括収益計上がなくなりました。採用時期の調整などで費用を抑えたものの、売上不足を補えませんでした。
自動車業界のEVシフトや関税政策、サプライチェーン再編などを背景に、大手自動車メーカーとの中長期共同開発契約でマイルストーンが変更され、一部の受託開発売上が翌期へずれ込みました。固定費圧縮でも補い切れず、さらに26.6百万円の減損損失が純損失を拡大させました。
大手自動車メーカーとの共同開発案件中断で受託開発収入は減少した一方、車載ライセンス製品の量産台数が好調でライセンス収入が68.6%増加しました。原価低下も寄与し黒字転換。なお、期首予想は連結、通期実績は非連結のため、達成率は単純比較です。
大手自動車メーカー・Tier1との共同開発とDX-AI Solutionsの需要増により受託開発収入を61.1%増と見込む一方、ライセンス収入はボリュームディスカウントで35.2%減を想定しています。増収と営業利益率の改善を同時に目指す計画です。
3.事業セグメントの自信度
開示上は「画像認識ソフトウェア開発事業」の単一セグメントです。年度ごとの表現変化と業績・案件進捗から、会社の事業に対する自信度を推理しています。
画像認識ソフトウェア開発事業
当社ライセンス製品の量産台数は累計で160万台を突破しました。
量産実績が拡大し、モビリティに加えてスマートインフラ・DXへ展開。
当社ライセンス製品の量産台数は累計で200万台を突破しました。
量産は伸びた一方、受託案件の開始遅延で業績は期初計画を大きく下回りました。
当社ライセンス製品の量産台数は累計で250万台を突破しました。
ボッシュとの資本業務提携効果もあり受託開発収入が大きく伸長。
当社ライセンス製品の量産台数は累計で290万台を突破しました。
量産は積み上がる一方、顧客側の契約マイルストーン変更で計上時期の不確実性が残りました。
当社ライセンス製品の量産台数は累計で390万台を突破しました。
ライセンス量産の伸長と黒字転換、ボッシュ共同開発の進捗で自信度が回復。
DX-AI Solutionsもこれに続く第二の事業の柱として成長させるため、事業拡大に積極的に取り組んでまいります。
Mobilityを基盤にDrawing-AIを重点サービスとして育成し、二本柱化を明示。
Mobility Solutionsの量産実績を基盤に、DX-AI Solutionsを第二の柱へ育成する方針を明確化。2027年6月期は売上高620.0百万円、営業利益50.3百万円を計画しています。
4.最新予想信頼度
会社予想は売上高620.0百万円、営業利益50.3百万円、経常利益50.9百万円、当期純利益44.1百万円、EPS7.55円。2026年6月期は黒字転換して期首予想を上回りましたが、2027年6月期は受託開発収入を前期比61.1%増へ伸ばす必要があります。過去に顧客都合の開発開始・マイルストーン変更で売上計上が翌期へずれた実績があるため、案件進行の確度が予想達成を左右します。
達成できると判断する理由
- 2026年6月期は売上高543.9百万円、営業利益41.1百万円まで回復し、期首予想との単純比較では主要5指標をすべて達成しました。
- 車載ライセンス製品の累計量産台数は390万台を突破し、ボッシュとの共同開発も順調とされています。Mobility Solutionsの量産基盤は拡大しています。
- 2027年6月期の営業利益率計画は約8.1%で、2026年6月期の7.6%からの改善幅は約0.6ポイントにとどまり、利益率そのもののハードルは極端ではありません。
- DX-AI SolutionsではDrawing-AIを重点サービスとし、受託開発の新たな需要源を広げる方針です。
達成できないと判断する理由
- 受託開発収入447.8百万円は前期比61.1%増が必要で、会社計画の伸びの大半を大口共同開発案件とDX-AI需要に依存します。
- 2023年6月期から2025年6月期は、顧客都合の案件開始遅延や契約マイルストーン変更により期首予想を大きく下回りました。売上計上時期の変動は継続的なリスクです。
- ライセンス収入は量産台数が堅調でも、ボリュームディスカウント適用により35.2%減を見込んでおり、増収を受託開発側で補う必要があります。
- 2026年6月期は大手自動車メーカーとの共同開発案件が中断し、受託開発収入が18.2%減少しました。案件の継続性・検収時期には注意が必要です。
収益計上時期を見る際の注意点
固定的な四半期偏重があるとは断定できませんが、受託開発収入は大口案件の開始時期・マイルストーン・検収に左右されやすく、ライセンス収入は搭載車両の量産台数と契約単価に連動します。過年度には顧客側の事情で売上計上が翌期へずれたため、単純な四半期進捗率だけで通期達成を判断するのは適切ではありません。2027年6月期の四半期実績はまだ公表されていないため、進捗率は掲載していません。
最終判断
受託開発の大型案件が計画どおり開始・検収され、DX-AIの受注拡大が寄与すれば、売上高620.0百万円と利益計画は達成可能と判断します。一方、過去3期で繰り返した顧客都合の計上遅延が再発すると、ライセンス収入の減少を補えず売上・利益とも未達となる可能性があります。現時点では「達成余地はあるが、案件計上タイミングへの依存度が高い」ため、信頼度は中程度です。
中長期成長戦略・事業計画分析
自動車向け画像認識AIで築いた「Mobility Solutions」の収益基盤を維持・拡大しつつ、 AI-OCR・Drawing-AIなど「DX-AI Solutions」を第2の収益柱へ育成。 中長期では両事業の売上構成比を5:5とし、全社成長率CAGR約20%を描く。
会社が掲げる目標業績数字
| 項目 | 2026年6月期 実績 | 2027年6月期 予想 | 増減率 |
|---|---|---|---|
| 売上高 | 543百万円 | 620百万円 | +14.0% |
| 受託開発収入 | 277百万円 | 447百万円 | +61.1% |
| ライセンス収入 | 265百万円 | 172百万円 | △35.2% |
| 営業利益 | 41百万円 | 50百万円 | +22.4% |
| 経常利益 | 44百万円 | 50百万円 | +13.2% |
| 当期純利益 | 42百万円 | 44百万円 | +3.8% |
| 人件費 | 297百万円 | 359百万円 | +20.8% |
| 経費 | 204百万円 | 210百万円 | +2.9% |
2026年8月の決算説明資料で示した全社売上高の中長期的な成長イメージ。 具体的な到達年度・売上金額は示していません。
Mobility Solutionsの基盤を維持しながらDX-AI Solutionsを大きく成長させ、 売上高構成比を50%:50%に近づける方針です。
目標達成へのロードマップ
Mobility Solutionsの収益基盤を維持・拡大
ADAS・DMS・OMSを軸にTier1や自動車メーカーとの共同開発を拡大。 開発案件を量産フェーズへ移行させ、受託開発収入だけでなく量産台数に応じた 継続的なライセンス収入へつなげます。
Tier1との共同開発案件を拡大
2026年6月期には大手自動車部品メーカーから追加案件を獲得。 複数年継続が見込まれる案件を増やし、中期的な安定収益源とする計画です。 2027年6月期の受託開発収入447百万円・前期比61.1%増は、この拡大が重要な前提となっています。
DX-AI Solutionsを第2の収益柱へ
モビリティ分野で蓄積した高品質な画像認識技術を、製造業・建設業などへ横展開。 AI-OCR、Drawing-AI、DXコンサルティングを軸に、 文書処理・図面検図・画像認識業務など対象領域を広げます。
PoCから本実装・横展開へ
DX-AIでは単発の実証実験にとどまらず、本実装への移行を進めます。 読み取り精度向上、対応図面・機能追加、集客チャネル拡大を行い、 既存のカスタマイズ案件で得たノウハウをプロダクトへ転用することでスケールを狙います。
カスタマイズ開発 × プロダクト化
顧客固有の高付加価値な開発案件で業界知見を蓄積し、 その知見をパッケージ・プロダクトへ移転。 導入スピードとコスト効率を高め、多業種への横展開や サブスクリプション型を含むストック収益モデルの構築を目指します。
黒字体質を維持しながら成長投資
2027年6月期は人件費を前期比20.8%増やす一方、 経費増加は2.9%に抑える計画。 開発・営業体制を強化しながら、きめ細かなコスト管理を徹底して 営業利益率8.1%を確保する計画です。
会社が開示する主な達成リスク
| リスク | 会社の認識 | 計画への影響 | 主な対応策 |
|---|---|---|---|
| 市場動向 |
顕在化可能性:中程度 時期:中長期 影響度:中 |
ソフトウェア開発の内製化・外部委託縮小、 顧客ニーズ変化、新車販売低迷などにより市場が縮小する可能性。 | 市場変化への柔軟な対応と、自動車以外の市場への積極展開。 |
| 技術動向 |
顕在化可能性:低程度 時期:中長期 影響度:大 |
技術革新の遅れ、代替技術・競合製品の出現、 技術標準・基盤の変化により競争力を失う可能性。 | 優秀な技術人材の採用、継続的な研究開発、市場・技術動向への対応。 |
| ライセンス収入の変動 |
顕在化可能性:高程度 時期:中期 影響度:中 |
ライセンス収入は顧客製品の製造・販売・使用量に左右され、 顧客の販売計画変更で業績が変動する可能性。 | ライセンス採用案件を増やし、特定製品への依存度を低下。 |
| 特定顧客への依存 |
顕在化可能性:中程度 時期:中期 影響度:中 |
2025年6月期は売上高上位3社が全売上高の67.0%。 主要顧客との取引条件や自動車業界動向の変化が業績へ影響する可能性。 | 主要顧客との関係維持と、DX-AIを含む新市場・新規顧客の獲得。 |
計画達成を見る上での分析ポイント
2027年6月期は受託開発収入を277百万円から447百万円へ61.1%増やす計画。 Tier1共同開発とDX-AI案件が予定どおり進むかが、620百万円の売上目標達成を左右します。
売上構成比5:5とCAGR約20%を実現するには、 AI-OCR・Drawing-AIがPoC中心から本番導入・横展開へ移行することが必要です。
2026年6月期は量産拡大でライセンス収入が68.6%増加した一方、 2027年6月期はボリュームディスカウントを背景に35.2%減を予想。 量産台数増だけでは収入増に直結しない点に注意が必要です。
- フィーチャ株式会社「事業計画及び成長可能性に関する事項」2025年9月22日
- フィーチャ株式会社「2026年6月期 通期決算説明資料」2026年8月14日
- フィーチャ株式会社「2026年6月期 決算短信〔日本基準〕(非連結)」2026年8月14日

コメント