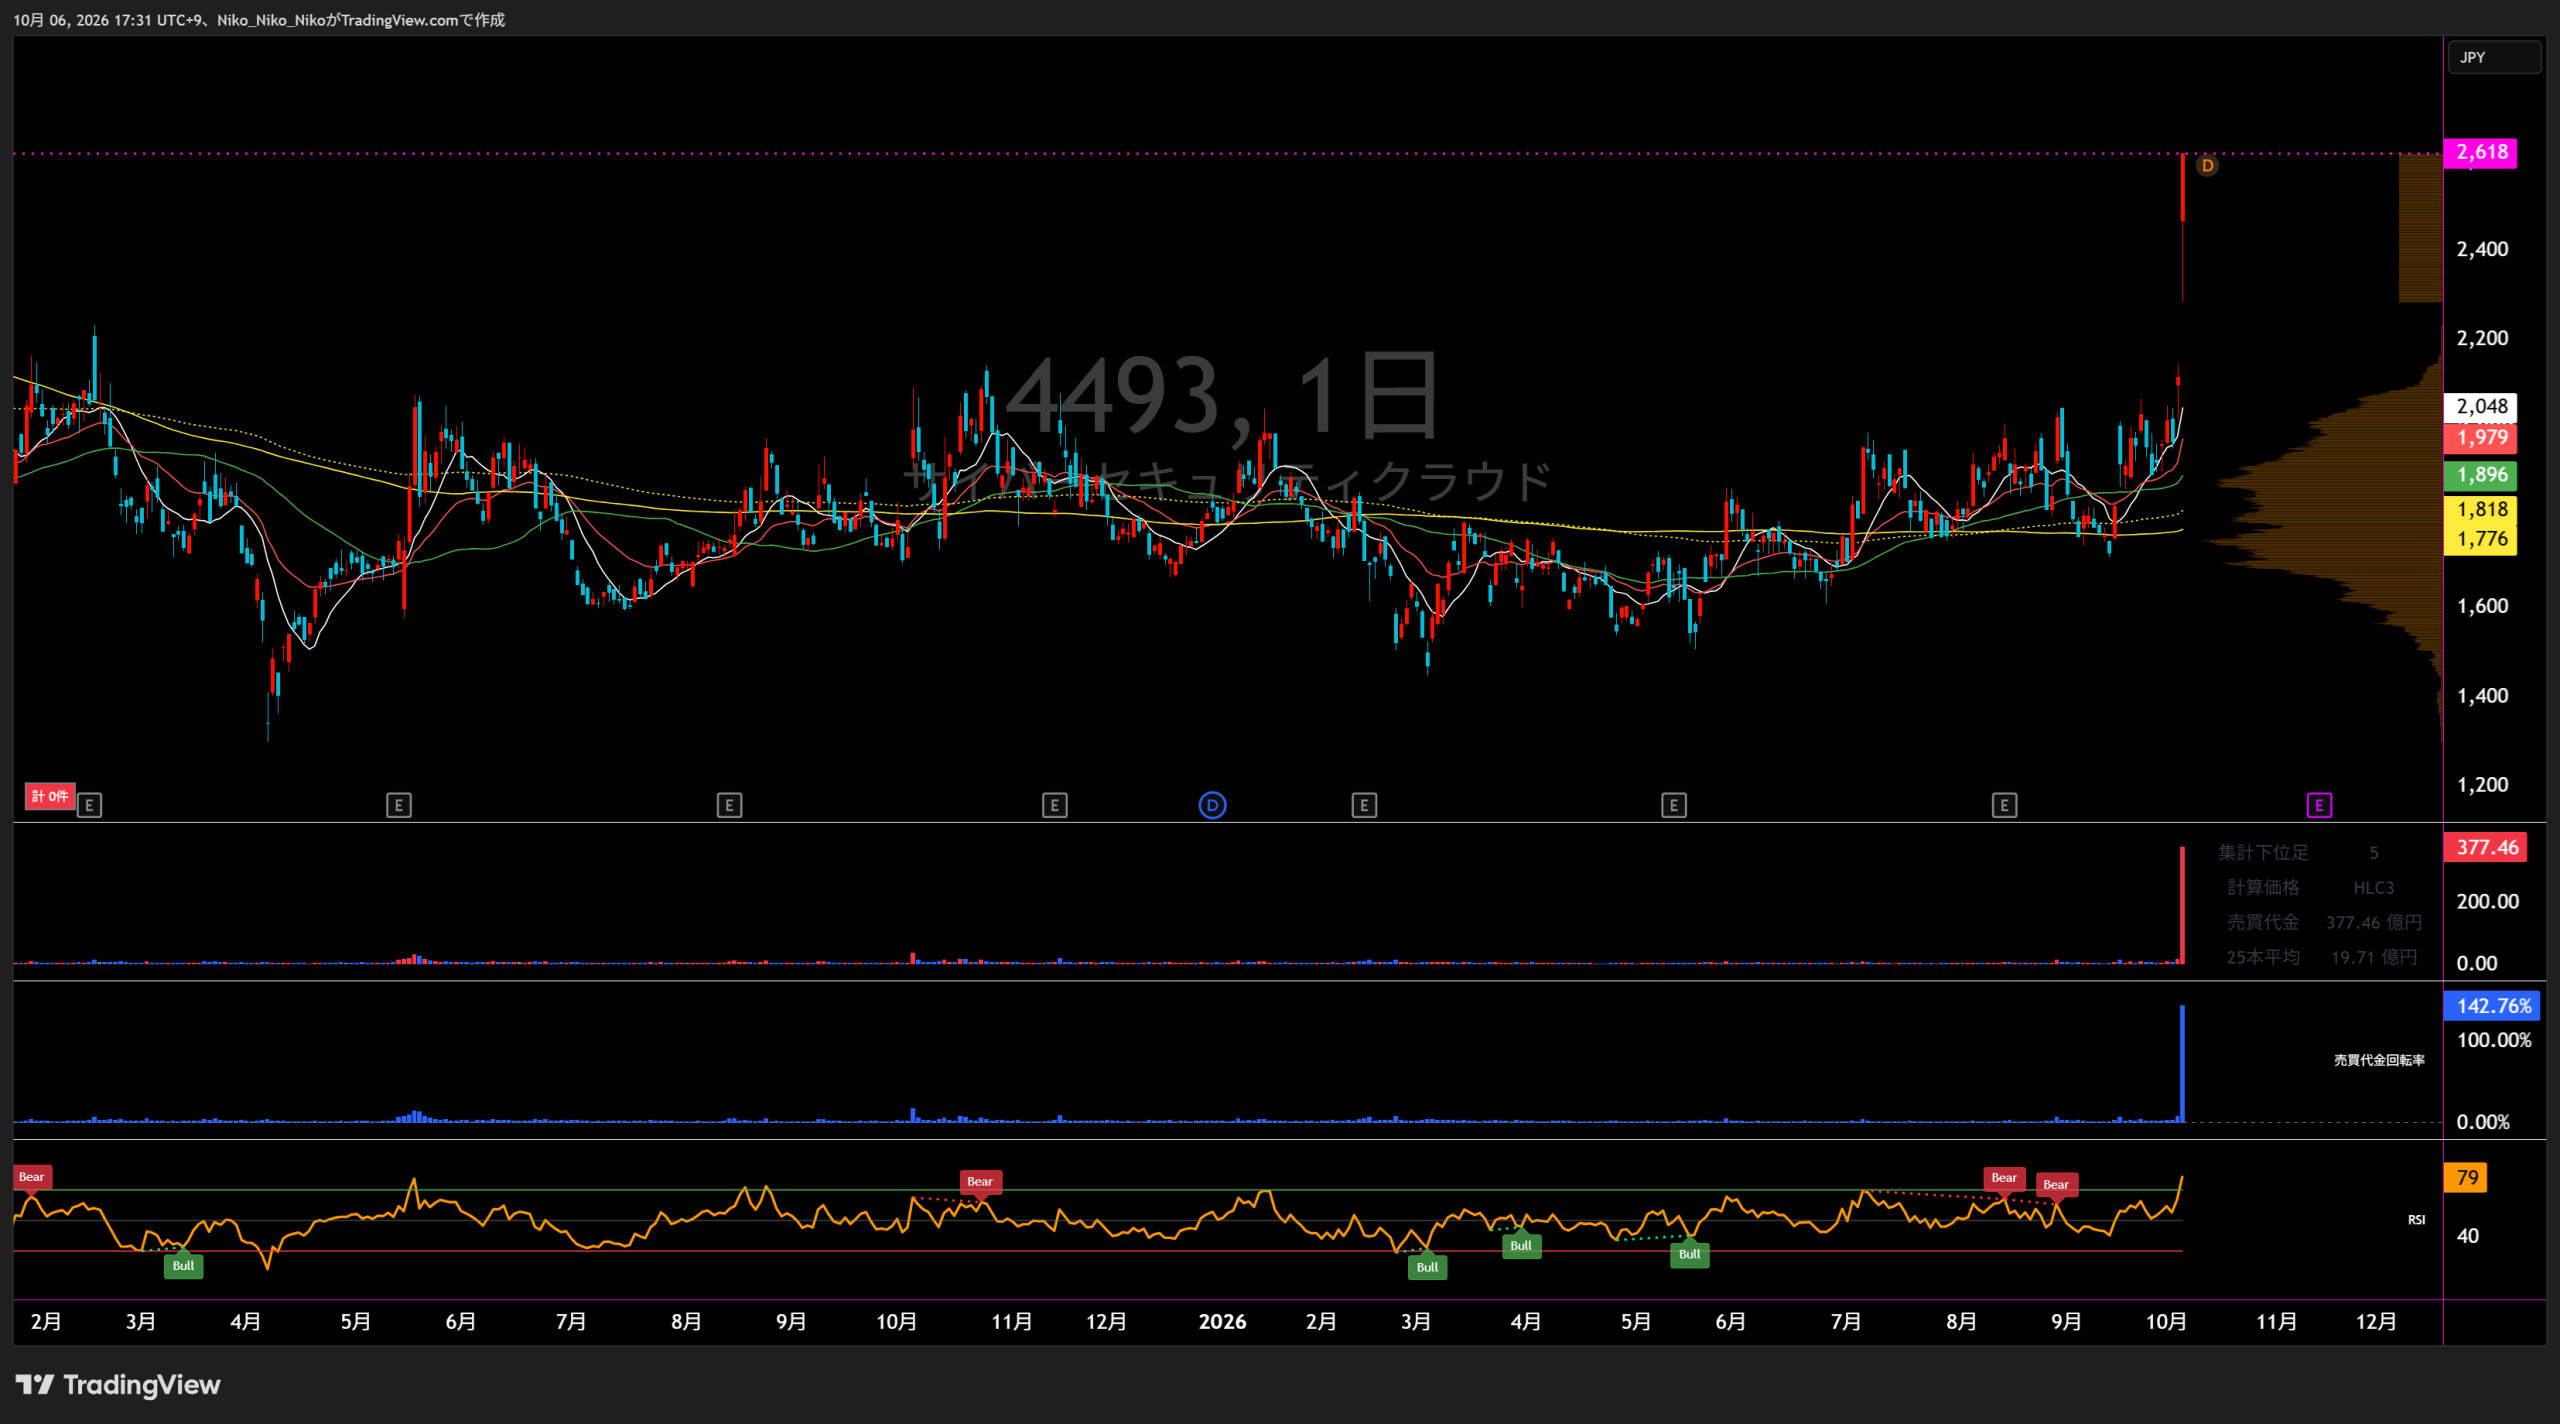
4493 サイバーセキュリティクラウド
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
サイバーセキュリティ事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,817 | 2,275 +458 / +25.2% | 3,060 +785 / +34.5% | 3,857 +797 / +26.0% | 5,084 +1,227 / +31.8% | 6,000 +916 / +18.0% |
| 営業損益 | 297 | 385 +88 / +29.6% | 549 +164 / +42.6% | 773 +224 / +40.8% | 1,102 +329 / +42.6% | 1,200 +98 / +8.9% |
| 経常損益 | 297 | 395 +98 / +33.0% | 559 +164 / +41.5% | 832 +273 / +48.8% | 1,092 +260 / +31.2% | 1,200 +108 / +9.9% |
| 当期純利益 | 169 | 306 +137 / +81.1% | 427 +121 / +39.5% | 575 +148 / +34.7% | 821 +246 / +42.8% | 865 +44 / +5.4% |
| EPS | 18.17円 | 32.61円 +14.44 / +79.5% | 45.28円 +12.67 / +38.9% | 62.36円 +17.08 / +37.7% | 81.84円 +19.48 / +31.2% | 84.41円 +2.57 / +3.1% |
| 一株配当金 | 0.00円 | 0.00円 ±0 / 0.0% | 0.00円 ±0 / 0.0% | 3.00円 +3.00 / — | 5.00円 +2.00 / +66.7% | 6.00円 +1.00 / +20.0% |
| 純資産 | 944 | 1,309 +365 / +38.7% | 1,822 +513 / +39.2% | 1,706 △116 / △6.4% | 4,421 +2,715 / +159.1% | ― |
| 営業CF | 382 | 353 △29 / △7.6% | 578 +225 / +63.7% | 633 +55 / +9.5% | 1,004 +371 / +58.6% | ― |
| 投資CF | -59 | -114 △55 / +93.2% | -106 +8 / △7.0% | -175 △69 / +65.1% | -426 △251 / +143.4% | ― |
| 財務CF | -169 | 40 +209 / △123.7% | -93 △133 / △332.5% | -595 △502 / +539.8% | 1,707 +2,302 / △386.9% | ― |
| フリーCF | 323 | 239 △84 / △26.0% | 472 +233 / +97.5% | 458 △14 / △3.0% | 578 +120 / +26.2% | ― |
1.会社予想と実績
2022~2025年は期首会社予想と通期実績、2026年は通期会社予想と中間実績を比較しています。2024年のレンジ予想は中央値を使用しています。
2.達成・未達理由
「WafCharm」のAWS Marketplace販売開始や各プロダクトの新規受注が好調で、ARRは前年比33.3%増まで拡大しました。一方、採用強化、本社移転、組織拡大が進み、売上高と営業利益は期首予想をわずかに下回りました。経常利益は為替差益、純利益は資産除去債務戻入益や抱合せ株式消滅差益なども寄与して予想を上回りました。なお、期中のソフテック吸収合併により非連結決算へ移行しており、期首予想との単純比較には留意が必要です。
WafCharm従量課金版、SIDfm VMのクラウド・MSP向けプラン、CloudFastenerを投入し、販売・紹介パートナーも拡大しました。AWS WAF Ready Programのローンチパートナー認定やAWSパートナーパス最上位への昇格も追い風となり、新規受注が好調に推移。ARRは前年比30.9%増となり、売上・各利益は期首予想を上回りました。
CloudFastenerの富士ソフトとの提携、FujiFastener、API関連サービスの投入、ジェネレーティブテクノロジー子会社化、AWSイベントを通じた海外顧客・販売代理店の獲得が成長を支えました。売上高3,857百万円は予想レンジ3,800~4,000百万円の範囲内で、中央値3,900百万円をわずかに下回った一方、営業利益以下は中央値を大きく上回りました。
WafCharmとCloudFastenerの受注が堅調に推移し、ジェネレーティブテクノロジーの受託案件、DataSignの個人情報同意管理ツール「webtru」等も寄与しました。AWS主催カンファレンスへの継続出展で新規ユーザー・代理店獲得も進み、ARRは前年比22.0%増。売上高は期首予想を上回り、営業利益・純利益はさらに大きく上振れました。
中間期は「Web/DDoSセキュリティタイプNeo」、CloudFastenerのオプション、AIガバナンス基盤「AI MONBAN」などを投入し、新規受注は堅調。ARRは前年同期比15.5%増、営業利益は同30.0%増となりました。会社は2026年2月公表の通期予想を中間決算時点で据え置いています。
3.事業セグメントの自信度
サイバーセキュリティ事業の単一セグメントです。決算短信の原文表現と施策・受注状況から年度ごとのトーンを判定しています。
サイバーセキュリティ事業
ユーザー数が順調に増加いたしました。
主力の攻撃遮断くん・WafCharmに加え、SIDfm・脆弱性診断の子会社寄与で売上が大幅増加。成長施策を明確に打ち出しています。
各プロダクトの新規受注が好調に推移
AWS Marketplaceでのグローバル販売を本格化し、ARRは33.3%増。2025年売上50億円・営業利益10億円の目標を掲げています。
各プロダクトの新規受注が好調に推移
CloudFastenerなど新サービスを拡充し、AWSで最上位パートナーステージへ昇格。ARRは30.9%増で期首予想も超過しました。
大きな成果を上げることができました。
富士ソフトとの提携、海外AWSイベント、販売代理店拡大が奏功。ARRは24.6%増、利益は予想レンジ中央値を上回りました。
各プロダクトの新規受注が堅調に推移
WafCharm・CloudFastenerに加えて買収子会社が寄与し、売上31.8%増・営業利益42.5%増。2030年度売上200億円・営業利益40億円の新中計へ移行しました。
各プロダクトの新規受注が堅調に推移
中間利益は50%超進捗で新サービス投入も進む一方、売上進捗は46.2%で通期予想は据え置き。強い利益進捗と売上加速必要性が併存しています。
2026年中間期はARR5,274百万円、営業利益619百万円と成長が続いています。一方、通期売上6,000百万円に対する単純進捗は46.2%で、下期の増収加速が必要です。利益進捗は良好ですが、会社は予想を上方修正していないため、自信度は「中立」としました。
4.最新予想信頼度
2026年12月期の会社予想は売上高6,000百万円、営業利益1,200百万円、経常利益1,200百万円、親会社株主に帰属する当期純利益865百万円、EPS84.41円です。中間期は売上高2,771百万円、営業利益619百万円、経常利益649百万円、中間純利益447百万円で、会社は通期予想を据え置いています。
達成できると判断する理由
- 中間時点で営業利益51.6%、経常利益54.1%、純利益51.7%まで進捗しています。下期に必要な営業利益は581百万円で、上期619百万円を約6%下回る水準でも通期計画に届きます。
- 「Web/DDoSセキュリティタイプNeo」、CloudFastenerのオプション、AI MONBANを投入し、新規受注は堅調。ARRは5,274百万円で前年同期比15.5%増を維持しています。
- 2025年は期首予想を売上高・利益とも超過しており、直近年度ではWafCharm、CloudFastener、買収子会社の寄与が継続しています。
達成できないと判断する理由
- 売上高は中間時点で46.2%。通期6,000百万円の達成には下期3,229百万円が必要で、上期2,771百万円を約16.5%上回る売上が必要です。
- 前年2025年下期売上は約2,666百万円だったため、2026年下期は前年同期比で約21.1%の増収が必要です。上期の前年同期比14.6%増より高い成長率が求められます。
- 2030年度目標に向け、AI技術への先行投資、プロダクトライン拡充、機動的M&Aを進める方針であり、投資時期によっては利益率が変動する可能性があります。
収益計上時期を見る際の注意点
添付決算短信では「4Q偏重」などの明確な収益計上時期の説明は確認できません。2025年は上期売上2,418百万円、通期5,084百万円で上期比率は約47.6%でした。2026年中間の46.2%は前年の実績配分よりやや低く、売上達成には下期の加速が必要です。上記進捗率は季節性を調整していない単純進捗率です。
最終判断
利益計画は達成圏にある一方、売上高6,000百万円の達成には下期売上を上期比約16.5%伸ばす必要があるため、「達成可能だが売上の加速確認が必要」と判断します。2026年10月5日終値2,118円を会社予想EPS84.41円で割ると、会社予想が達成された場合のPERは約25.1倍です。
サイバーセキュリティクラウド
対象:新中期経営計画 2026~2030年度 / 2026年2月13日公表 / 2026年8月14日2Q資料で戦略・目標継続
1. 会社が掲げる目標業績
| 指標 | 2025年度 実績 | 2026年度 会社予想 | 2030年度 目標 |
|---|---|---|---|
| 売上高 | 5,084百万円 | 6,000百万円 | 20,000百万円 |
| 営業利益 | 1,102百万円 | 1,200百万円 | 4,000百万円 |
| 営業利益率 | 21.7% | 20.0% | 20.0% |
| EPS | 81.8円 | ― | 243.2円 |
会社は2030年度までの各年度別目標値は開示していない。2030年度売上高は2025年度比で約4倍、会社資料では売上高CAGR32%を掲げる。
2. 目標達成へのロードマップ
WAFを起点に、統治・特定・防御・検知・対応・復旧までアプリケーションセキュリティのバリューチェーン全域へ提供範囲を広げる。
単体製品販売から高付加価値ソリューションへ転換。クロスセル・アップセルと価格最適化によって顧客LTVを高める。
AIを守る「Security for AI」と、AIで守る「AI for Security」を成長領域に設定。新市場で先行者優位を狙う。
顧客基盤・販売チャネル・専門機能を取得し、既存顧客へのクロスセルと事業領域拡大を加速。会社は200億円早期達成にM&Aが必須と位置付ける。
3. 中計で重視されるKPI・実行条件
2025年末の48社から、将来的に500社超を目指す。ブランド統合、複数プロダクト+運用、価格設計で大口化を進める。
会社推計SOMを2025年の約1,000億円から2030年約3,000億円へ拡張し、そのうち200億円の売上獲得を狙う。
AWS MarketplaceとAWSとの共同販売を軸に、大規模商談、現地パートナー、グローバル人材配置で海外売上を伸ばす。
戦略適合性・成長性に加え、「原則のれん負けをせず利益貢献を見込む」バリュエーション規律を明示。
4. 2026年2Q時点の進捗
3Q以降は複数プロダクトで価格改定を適用予定。AI分野では2026年6月に「AI MONBAN」、7月に「AI/LLMアプリケーション脆弱性診断サービス」を投入し、中計のAIセキュリティ戦略が実際のサービス展開へ移行している。
5. 目標達成時の株価換算
現在株価2,118円は、その理論株価に対して約64.6%低い水準。現在値からの上昇余地換算では約+182.6%。
計算:243.2円 × 24.61倍 = 約5,985円。PER一定という単純比較であり、2030年度の目標達成や将来のPER・株価を保証するものではない。
6. 中期計画の要点
特に重要なのは、ARR1,000万円超顧客を48社から500社超へ増やすLTV最大化戦略。2026年2Qでは利益率22.4%を維持しながらAI新サービス投入と価格改定を進めており、初年度は戦略実行フェーズに入っている。一方、2030年度売上200億円は2025年度の約4倍で、会社自身がM&Aを必須と位置付ける規模の成長目標である。
https://www2.jpx.co.jp/disc/44930/140120260213559963.pdf
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260814/20260814521266.pdf
https://s.kabutan.jp/stocks/4493/

コメント