ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
3905 データセクション
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
最新決算アップデート|27/3月期 1Q
更新対象の確認:添付の既存記事には既に27/3月期1Q実績と同じ会社予想が反映されています。本更新は同一短信に基づく整理・検証であり、既存記事作成後の追加決算や予想変更が確認されたことを意味しません。以下の事実の基準日は2026年8月14日公表の決算短信です。
1. 最新決算の要点
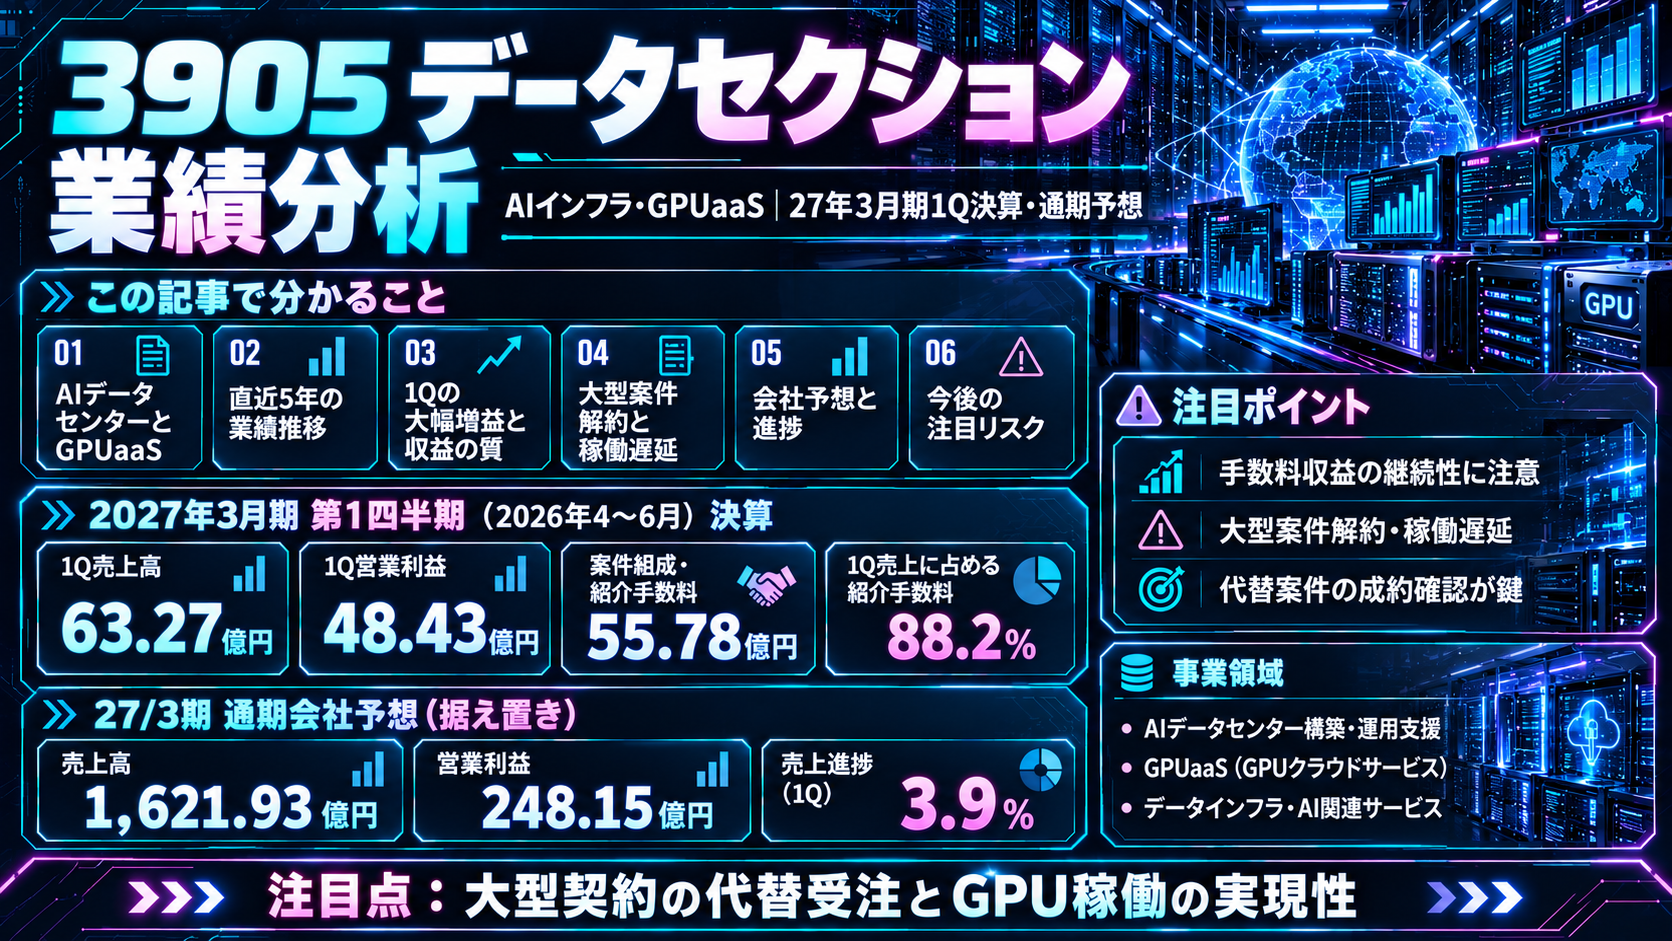
連結売上高は前年同期比 +847.1%
6,327百万円(前年同期 668百万円)
営業利益4,843百万円(前年同期は342百万円の損失)、経常利益5,011百万円(同317百万円の損失)、親会社株主帰属四半期純利益3,913百万円(同333百万円の損失)に転換。
売上の88.2%を解約案件の手数料が構成
案件組成・紹介手数料 5,578百万円
従来の他社GPUリソースを用いた追加受注案件を2026年4月1日に遡及して解約し、案件組成・紹介手数料として売上を計上。5,578÷6,327で計算した構成比は88.2%。この収益を継続的なGPUaaS稼働売上と同一視できません。
2. 主要数値と通期予想に対する単純進捗率
| 指標 | 26/3期 1Q実績 | 27/3期 1Q実績 | 前年同期比較 | 27/3期 通期予想 | 単純進捗率 |
|---|---|---|---|---|---|
| 売上高(百万円) | 668 | 6,327 | +847.1% | 162,193 | 3.9% |
| 営業損益(百万円) | △342 | 4,843 | 赤字→黒字(差額 +5,185) | 24,815 | 19.5% |
| 調整後EBITDA(百万円) | △195 | 5,029 | 赤字→黒字(差額 +5,224) | 58,191 | 8.6% |
| 経常損益(百万円) | △317 | 5,011 | 赤字→黒字(差額 +5,328) | 12,542 | 40.0% |
| 親会社株主帰属純損益(百万円) | △333 | 3,913 | 赤字→黒字(差額 +4,246) | 8,704 | 45.0% |
| EPS(円) | △17.77 | 124.72 | 赤字→黒字 | 179.31〜231.45 | 53.9〜69.6%(単純比較) |
単位は各行記載。百万円の前年差は短信の百万円未満切捨て表示値の差であり、実額からの厳密差ではありません。単純進捗率=1Q累計÷通期会社予想×100、四捨五入1桁。EPSは通期予想のレンジ両端を分母とした参考計算で、期中平均株式数・希薄化条件が異なるため他指標と同列に評価しません。赤字→黒字転換の項目に前年同期増減率は設定しません。
CF・受注データ:1Q短信は四半期キャッシュ・フロー計算書を作成しておらず、営業CF・投資CF・財務CF・フリーCFの1Q数値は算定不可。受注高・受注残高の定量値も短信では確認できません。過去本決算のCFを1Q数値として流用しません。
3. 通期予想・配当の修正状況
業績予想は据え置き
2026年5月15日公表の通期予想を維持:売上高162,193百万円、営業利益24,815百万円、調整後EBITDA58,191百万円、経常利益12,542百万円、親会社株主帰属純利益8,704百万円。1株当たり純利益179.31〜231.45円。修正率は0%。
ただし予想据え置きは、解約された契約の売上実現を確認したことを意味しません。
配当予想も据え置き
27/3月期の年間予想配当は0.00円、前回配当予想から修正なし。普通株式の希薄化に関する不確実性があるため、同じ純利益でもEPSは株数次第で変わります。
短信は第23回新株予約権を考慮し通期EPSをレンジで開示しています。
4. 前回記事からの業績変化
数値変更なし/論点は収益の質と実現条件
既存記事の「27/3月期1Q:売上6,327百万円、営業利益4,843百万円」と、今回添付の短信数値は一致します。通期予想(売上162,193百万円・営業利益24,815百万円)も一致します。したがって、今回は新たな四半期業績の追加や会社予想の上方・下方修正はありません。
注視すべき点は、当初通期計画に計上を見込んでいた追加受注案件売上79,864百万円が解約により実現しなくなり、1Qの紹介手数料5,578百万円のみを計上したことと、国内・豪州・タイの3案件のフル稼働時期が遅れたことです。会社はその他複数の大型見込案件で補えると判断していますが、代替案件の契約確定額は本短信から検証できません。
5. セグメント別の変化と原因
| 事業セグメント | 前年1Q外部売上 | 当期1Q外部売上 | 売上前年同期比 | 前年1Qセグメント損益 | 当期1Qセグメント利益 |
|---|---|---|---|---|---|
| 国内事業(百万円) | 439 | 5,990 | 約+1,261.6%(計算値) | △81 | 5,339 |
| 海外事業(百万円) | 228 | 337 | +47.8% | 6 | 51 |
国内事業:非継続的な収益を中心に急増
AIインフラの追加受注案件にかかる案件組成・紹介手数料5,578百万円が売上・利益を押し上げました。データサイエンスとシステムインテグレーションもディーエスエスが牽引し好調。マーケティングソリューションは前年1Q並み。国内売上5,990百万円・利益5,339百万円。
海外事業:当期1Qは増収増益、2Q以降は連結範囲に注意
FollowUP中心の海外事業は売上337百万円・利益51百万円。Jach Technology SpAおよび子会社6社の株式譲渡契約は2026年7月3日締結、譲渡は2026年8月中の予定として開示。短信では2Q期首からの連結除外を予定しており、2Q以降と過去業績の単純比較には注意が必要です。譲渡完了は本資料だけでは確認できません。
6. 企業が取り組んだ内容と確認できた成果
AIインフラへの経営資源集中
- 台湾サーバー機器サプライヤー等との提携を通じ、NVIDIA製GPUの調達とデータセンター向けサイト確保を推進。具体的な追加調達数量は本短信で確認できません。
- GPUクラスター最適化システム、企業向けAIプラットフォーム「TAIZA」の開発を継続。TAIZA単独の売上・利用件数は未開示です。
- 国内・オーストラリア・タイの3件で大口案件の開設プロジェクトを進める一方、フル稼働開始見込みには遅延。
組織・資本面の変化
- Jach社グループ売却を決議し、AIインフラへの資源配分を進める方針。連結売却益は1〜3億円の見込み(短信上は未実現)。
- 6月末時点の純資産26,015百万円、自己資本比率76.2%(前期末64.8%)。Q1中の新株予約権行使で資本金・資本剰余金がそれぞれ1,380百万円増加。
- 7月23日〜8月12日に第23回新株予約権の行使で5,582,900株を発行したことを重要な後発事象として開示。今後の希薄化と発行済株数を継続確認。
7. 前回分析の答え合わせ
既存記事に書かれた判断と短信の照合
既存記事は同じ1Q短信を踏まえて書かれています。以下は「同一資料との整合確認」であり、前回判断のその後の成否を確認したバックテストではありません。
短信の「経営成績」と「連結業績予想など」の説明で、追加受注案件の遡及解約と国内・豪州・タイ3件の遅延が確認できます(短信添付資料3〜4頁)。
会社はその他大型見込案件の複数受注を計画し、通期予想を変更していません(同4頁)。ただし、代替受注がすでに確定したことを意味しません。
前年同期比で外部売上高+47.8%、利益+702.9%(同4頁)。ただし同社グループの売却後に持続するとの検証はできません。
2027年3月期の通期実績はまだ開示されておらず、対象短信だけでは達成・未達を判定できません。1Q売上単純進捗3.9%は計画の難度を示しますが、成否の確定根拠ではありません。
8. 最新短信反映後の予想信頼度
27/3月期 通期会社予想の信頼性
会社予想を据え置く意思は示されていますが、解約案件を補う大型受注の実現は本短信で確認できません。売上単純進捗3.9%、営業利益19.5%、経常利益40.0%、純利益45.0%。見かけ上の利益進捗には一回限りの案件組成・紹介手数料5,578百万円の寄与が大きく、営業利益の継続性はこれだけで判断できません。
通期売上予想162,193百万円に対し、1Q後に必要な売上は155,866百万円。残り3四半期を単純平均すると約51,955百万円/四半期が必要です(いずれも計算値)。会社予想EPSは179.31〜231.45円ですが、株価の現在値を本資料から確認できないため最新予想PERは算定不可です。既存記事の予想PER約7.0倍は2026年9月17日の株価1,446円を用いた当時の試算であり、現在値ではありません。
この判定は2026年8月14日開示の1Q短信と、同短信を反映済みの既存記事に基づきます。Q2以降の進捗や株価を追加調査した評価ではありません。
9. 今後の確認ポイント
次回以降の開示で検証する項目
- 解約した79,864百万円の売上計画に代わる大型案件の正式契約、金額、契約期間、売上計上基準。
- 千葉県印西市・オーストラリア・タイ3案件の通電、GPU納入、稼働開始、フル稼働の各時点と収益化時期。
- 2027年3月期第2四半期以降の実績と通期会社予想との差、特に紹介手数料以外の継続売上・継続利益。
- Jach社グループの株式譲渡完了・連結除外時期と売却益、海外事業の比較可能性。
- 新株予約権の残数、行使株数、EPSへの希薄化影響、資金調達状況と現金残高。
一次資料:データセクション株式会社「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」2026年8月14日、表紙・添付資料3〜4・9〜13頁。ここに示した契約・譲渡の進捗は同日開示時点の情報です。
事業内容と業績
※2024年3月期第2四半期から、報告セグメントを従来の「リテールマーケティング」「データ分析ソリューション」から「国内事業」「海外事業」へ変更。2023年3月期は変更後区分への組替値です。
国内事業
海外事業
【27/3月期1Q決算後の留意点】Jach Technology SpAおよび傘下6社について、会社は2026年7月3日付で譲渡契約を締結し、2Q期首からの連結除外を予定しています。上記の海外事業説明・既存の年度グラフは譲渡前の事業構成を示す歴史的記録であり、譲渡完了やその後の継続業績を意味しません。
直近5年業績サマリー
| 業績項目 | 22/3月期 | 23/3月期 | 24/3月期 | 25/3月期 | 26/3月期 | 27/3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,692 | 1,924 +232 / +13.7% | 2,229 +305 / +15.9% | 2,942 +713 / +32.0% | 33,605 +30,663 / +1042.3% | 162,193 +128,588 / +382.6% |
| 営業損益 | 77 | △55 △132 / — | △216 △161 / △292.7% | △496 △280 / △129.6% | 3,544 +4,040 / — | 24,815 +21,271 / +600.2% |
| 経常損益 | 165 | 46 △119 / △72.1% | △235 △281 / — | △613 △378 / △160.9% | 3,627 +4,240 / — | 12,542 +8,915 / +245.8% |
| 当期純利益 | 2 | △530 △532 / — | △1,261 △731 / △137.9% | △654 +607 / +48.1% | 2,801 +3,455 / — | 8,704 +5,903 / +210.7% |
| EPS | 0.17 | △36.45 △36.62 / — | △84.07 △47.62 / △130.6% | △37.40 +46.67 / +55.5% | 115.47 +152.87 / — | 179.31~231.45 中央値 205.38 +89.91 / +77.9% |
| 一株配当金 | 0.00 | 0.00 0 / — | 0.00 0 / — | 0.00 0 / — | 0.00 0 / — | 0.00 0 / — |
| 純資産 | 2,818 | 2,508 △310 / △11.0% | 1,982 △526 / △21.0% | 2,400 +418 / +21.1% | 19,403 +17,003 / +708.5% | — |
| 営業CF | 112 | 2 △110 / △98.2% | 333 +331 / +16550.0% | △83 △416 / — | △4,913 △4,830 / △5819.3% | — |
| 投資CF | △311 | △255 +56 / +18.0% | △569 △314 / △123.1% | △1,192 △623 / △109.5% | △8,302 △7,110 / △596.5% | — |
| 財務CF | 36 | 242 +206 / +572.2% | 382 +140 / +57.9% | 163 △219 / △57.3% | 13,117 +12,954 / +7947.2% | — |
| フリーCF | △199 | △253 △54 / △27.1% | △236 +17 / +6.7% | △1,275 △1,039 / △440.3% | △13,215 △11,940 / △936.5% | — |
単位:百万円(EPS・一株配当金は円)。2023年3月期は2024年3月期決算短信に記載された監査後の修正値を使用。フリーCF=営業CF+投資CF。2027年3月期EPSは会社開示レンジ179.31~231.45円で、前年差表示には中央値205.38円を使用しています。
1.会社予想と実績
2024年3月期・2025年3月期は期初会社予想、2026年3月期は期初予想が非開示だったため2025年7月16日の初回開示予想、2027年3月期は最新会社予想を使用しています。2027年3月期EPSは179.31~231.45円のレンジ予想のため、中央値205.38円を使用しています。
2.達成・未達理由
国内外の受注拡大で売上は期初予想を上回りました。一方、事業ポートフォリオ再構築、人材増強、BPO・専門家活用などの先行費用で営業赤字となり、貸倒損失505百万円と減損損失378百万円も加わって最終損失が大幅に拡大しました。
既存事業の伸長とMSS連結で売上は期初予想を超過しましたが、AIデータセンター事業の立ち上げ先行投資で販管費が増加し、営業損失496百万円。為替差損88百万円、支払利息41百万円なども経常損失を押し下げました。
期初はAIデータセンター案件の成約有無で業績が大きく変動するため予想を非開示とし、2025年7月16日に初回予想を公表。その後予想は複数回改定されましたが、AIインフラのサービス提供が2025年9月に始まり、第3四半期から本格化したことで売上・利益が急拡大しました。
第1四半期後も会社予想は据え置きです。※EPS会社予想は179.31~231.45円のレンジで、比較・PER計算には中央値205.38円を使用しています。
3.事業セグメントの自信度
現在の報告セグメントである「国内事業」「海外事業」について、各年度の会社コメントの変化から自信度を推定しています。原文コメントは各年度カード内にのみ掲載しています。
国内事業
国内各社全般に受注が拡大している
受注は伸びた一方、先行費用が利益を上回り国内セグメントは赤字。
戦略的コア事業として、新規にグローバルベースでのAIデータセンター事業を立ち上げ
AIデータセンターを新たな成長軸に明確化し、TAIZA開発・GPU調達・パートナー形成を進めた。
第3四半期連結会計期間よりサービス提供が本格化したことで、売上、利益とも大幅に拡大しました
AIインフラの収益化が始まり、国内売上・利益の規模が一段上がった。
その他大型見込パイプラインの受注を複数計画しており、現時点では、これを補うことが可能と判断
大型案件の解約・稼働遅延を認識しながらも、代替パイプラインで通期予想を維持している。
AIインフラの成長を前提に通期予想を維持している一方、大型案件の解約と複数データセンターの稼働遅延があり、代替パイプラインの成約が重要です。
海外事業
グローバルな事業基盤を更に強化しております
南米中心の商圏拡大と連結子会社拡大を進め、セグメント黒字へ転換。
主要な拠点であるチリ・コロンビアにおける受注の堅調な推移
主要拠点の受注堅調と連結範囲拡大で売上が伸長。
主要拠点であるチリ・コロンビアにおける受注が堅調に推移
売上は増加し、利益も黒字を維持。
引き続き堅調又は好調に推移いたしました
FollowUP海外展開が継続し、売上・利益とも前年同期を上回った。
FollowUPを中心にチリ・コロンビア等で受注が堅調に推移し、最新四半期も増収増益を維持しています。
4.最新予想信頼度(2026年8月14日開示1Qを反映)
2027年3月期第1四半期の単純進捗率は、売上3.9%、営業利益19.5%、経常利益40.0%、純利益45.0%です。これらは季節性・案件計上時期を調整していない単純進捗率であり、AIインフラ事業は大型案件の計上有無で四半期ごとの振れが大きくなります。
達成できると判断する理由
- 会社は、大型案件の解約後も複数の大型見込パイプラインを計画し、現時点では減少分を補えると判断して通期予想を据え置いています。
- 第1四半期は営業利益4,843百万円、経常利益5,011百万円、純利益3,913百万円を確保し、利益指標の単純進捗は売上より先行しています。
- 国内・オーストラリア・タイの3件はフル稼働時期が遅れているものの、案件自体の進捗と代替パイプラインが収益化すれば後半の売上拡大余地があります。
達成できないと判断する理由
- 通期予想に織り込んでいた追加受注案件79,864百万円が解約され、第1四半期には案件組成・紹介手数料5,578百万円のみを計上しました。
- 国内・オーストラリア・タイの3件のAIデータセンターでフル稼働開始見込みに遅れが生じています。
- 売上の単純進捗は3.9%にとどまり、残り3四半期で155,866百万円、単純平均で1四半期あたり約51,955百万円が必要です。
- 第1四半期の高利益は解約案件の紹介手数料の寄与が大きく、同じ利益率を残り期間へ機械的に延長できません。
収益計上時期を見る際の注意点
従来型の季節性よりも、AIデータセンターの稼働開始、GPU供給、個別大型契約の成約・解約、案件組成手数料の計上時期が業績を左右します。会社自身も3案件のフル稼働遅延を開示しているため、単純進捗率だけで通期達成を判定せず、今後の大型パイプラインの契約確定と稼働開始を確認する必要があります。
最終判断
現時点では、利益進捗は一定程度進んでいる一方、売上計画の中核だった大型案件の解約と3案件の稼働遅延により、通期売上162,193百万円の達成には新規大型パイプラインの早期成約・稼働が不可欠です。会社の補完計画が具体化すれば達成余地は残りますが、第1四半期時点では達成難度は高いと判断します。2026年9月17日13:44時点の株価1,446円と会社予想EPSレンジ中央値205.38円を用いると、予想達成時PERは約7.0倍です。
CORPORATE STRATEGY / 3905
データセクション|中期成長戦略分析
2026年10月23日現在の公開情報を対象 / 2026年6月30日「事業計画及び成長可能性に関する事項」を中心に、8〜10月の最新開示を反映
東証グロース 3905AIインフラ / GPUaaS次期目標:2027年3月期独立した3〜5年の年度別数値を示す「中期経営計画」は確認できないため、会社公表の事業計画・2027年3月期通期予想を数値目標として分析する。複数年目標や2030年の利益水準を推定・創作しない。
2027/3期 売上高予想
前期比 +382.6%
2027/3期 営業利益予想
前期比 +600.1%
2027/3期 調整後EBITDA
前期比 +1,283.6%
出典:2026年6月30日「事業計画及び成長可能性に関する事項」p.34–35。調整後EBITDAは会社定義の非GAAP相当指標で、営業キャッシュフローそのものではない。
01|会社が掲げる業績数値
| 項目 | 2026年3月期 実績 | 2027年3月期 会社予想 | 前期比 |
|---|---|---|---|
| 売上高 | 336.05億円 | 1,621.93億円 | +382.6% |
| 営業利益 | 35.44億円 | 248.15億円 | +600.1% |
| 営業利益率(算出) | 10.55% | 15.30% | +4.75pt |
| 調整後EBITDA | 42.05億円 | 581.91億円 | +1,283.6% |
| 経常利益 | 36.27億円 | 125.42億円 | +245.8% |
| 親会社株主帰属純利益 | 28.01億円 | 87.04億円 | +210.7% |
| EPS | 115.47円 | 179.31〜231.45円 | 会社がレンジで開示 |
金額は会社資料の百万円表示を億円換算。営業利益率と変化幅は当レポート計算。EPSレンジは2026年8月14日決算短信時点の見込みで、新株予約権の行使実績確定後の更新EPSではない。
02|数値達成へのロードマップ
供給基盤確保
GPU・電力・データセンター拠点の確保
日本、オーストラリア、タイで大規模GPUクラスタを展開。NVIDIA B200/B300系を中心としたGPU調達、電力と拠点の確保、サプライヤー・パートナー企業との連携を進める。
契約・収益化
国内・豪州・タイ案件と追加サービスの売上計上
2027年3月期会社予想には、国内第1号(B300 5,000個)、豪州第1号(B300 10,000個、追加拡張見込みあり)、タイ第1号(B200 5,000個)と同顧客への追加サービス分を織り込む。稼働開始・売上認識の時期が達成の主要条件。
独自技術拡張
TAIZA / GPUaaS / TOKENaaS
独自のクラウドスタック「TAIZA」でGPUクラスタの運用最適化とAIソリューションの管理を図り、GPU計算資源の提供(GPUaaS)からトークン利用型(TOKENaaS)へサービス領域を広げる。
案件拡大
グローバル案件・収益形態の多様化
開示資料では追加案件群をパイプラインとして列挙。一方、受注済みと見込段階が混在するため、案件予定を確定受注として扱わない。AIデータセンターへの直接投資型を優先し、ファンド投資型では案件に応じたGP報酬収入も検討する。
2027年3月期 売上高の組み立て(会社資料)
| 内訳 | 予想売上高 | 前提 |
|---|---|---|
| 国内第1号 | 159.43億円 | B300 5,000個 |
| 豪州第1号 | 341.64億円 | B300 10,000個 |
| 豪州拡張分 | 128.11億円 | 2027年1月に40MWへ拡張を想定 |
| タイ第1号 | 159.43億円 | B200 5,000個 |
| 同顧客向け追加サービス等 | 798.64億円 | 追加提供分 |
| 合計(上記内訳) | 1,587.25億円 | 全社売上予想1,621.93億円との差は34.68億円。その他事業等を含む |
上記は2026年6月30日時点で会社が説明する予想の構成要素。2026年9月18日開示の大口受注は既に通期業績予想に含まれる案件であり、二重加算しない。
03|計画の進捗と直近の確認事項
2027年3月期 1Q
売上63.27億円 / 営業利益48.43億円。対通期計画の単純進捗は売上3.9%、営業利益19.5%。ただし四半期数値から通期達成を単純外挿することはできない。
重要:収益の中身
1Q売上のうち55.78億円(約88.2%)は、2026年4月1日に遡って解約された追加受注案件に係る案件組成・紹介手数料収入。継続的なGPU利用料の実績とは区別すべき。
2026年9月24日
9月18日に発表した米国拠点のAIインフラ顧客向け大型契約について、初回デポジット入金により受注の効力発生を発表。3年間総額525.6百万米ドルの契約(最大2年延長可能)と説明。
2026年10月1日
タイのAIデータセンター運営を担うDatasection (Thailand) Co., Ltd.を、2027年3月期第2四半期から連結対象に追加する予定と開示。
第23回新株予約権の行使期間が終了。行使済213,942個(対象21,394,200株)、未行使226,058個は消滅。実際の調達金額は271.36億円で、全行使時の予定金額を約286億円下回った。会社は不足するプロジェクト資金について最適な調達方法を検討中と説明。国内第1号に約204億円、豪州第1号に約22億円を充当したと公表している。
04|会社資料に記載された達成リスク
| リスク | 会社の評価 | 収益計画への影響と会社の対応 |
|---|---|---|
| 事業投資 | 高 | GPU・CPU調達、電力供給能力のある拠点の確保、資金調達が滞るとAIデータセンター開設が遅延。サプライヤーとの連携と多様な調達手段で対応。 |
| 為替 | 中 | 海外子会社・外貨建て取引による損益変動。決済通貨のバランス化等で管理。 |
| 地政学 | 中 | グローバル展開先の情勢が案件進行・業績に影響。拠点別リスクを踏まえたポートフォリオを構築。 |
| 高度人材の確保 | 中 | 人員確保や人材育成が滞ると成長鈍化。採用・評価制度・定着施策を強化。 |
出典:2026年6月30日資料p.41。加えて2026年8月14日決算短信は輸出規制・電力供給制約を事業環境上の重要要素として説明。10月19日の資金調達未達は事後判明した状況であり、上表の会社による従来のリスク度区分とは別の事実。
05|株価評価に関する確認
会社の2027年3月期予想EPSは179.31〜231.45円(2026年8月14日時点)。ただしこのレンジは第23回新株予約権の残数を前提に算定したもので、10月19日に実際の行使株数が確定した後の最新EPS再計算値ではない。
PER一定で計画達成時の株価を逆算する「割安率」は掲載しない。更新後の予想EPSと比較対象となる同一基準のPERが確認できず、上記レンジをそのまま用いると株式数変化により評価が歪むため。
06|出典・検証資料(一次情報)
- 2026/06/30 事業計画及び成長可能性に関する事項(60ページ):主要戦略、2027年3月期業績予想、事業投資リスク
- 2026/08/14 2027年3月期 第1四半期決算短信:1Q業績、紹介手数料55.78億円、EPSレンジ
- 2026/09/18 大口受注(予定)に関するお知らせ:契約額、提供開始予定
- 2026/09/24 大口受注(予定)の経過:初回デポジット入金と受注効力発生
- 2026/10/01 特定子会社の異動:タイの運営主体
- 2026/10/19 第23回新株予約権の行使期間満了:実際の資金調達・充当と未行使分
資料区分:会社公表値と当レポートの計算値は明示的に区別。会社見通しは将来の実績を保証しません。記載は2026年10月23日現在の確認済み公表資料に基づきます。

コメント