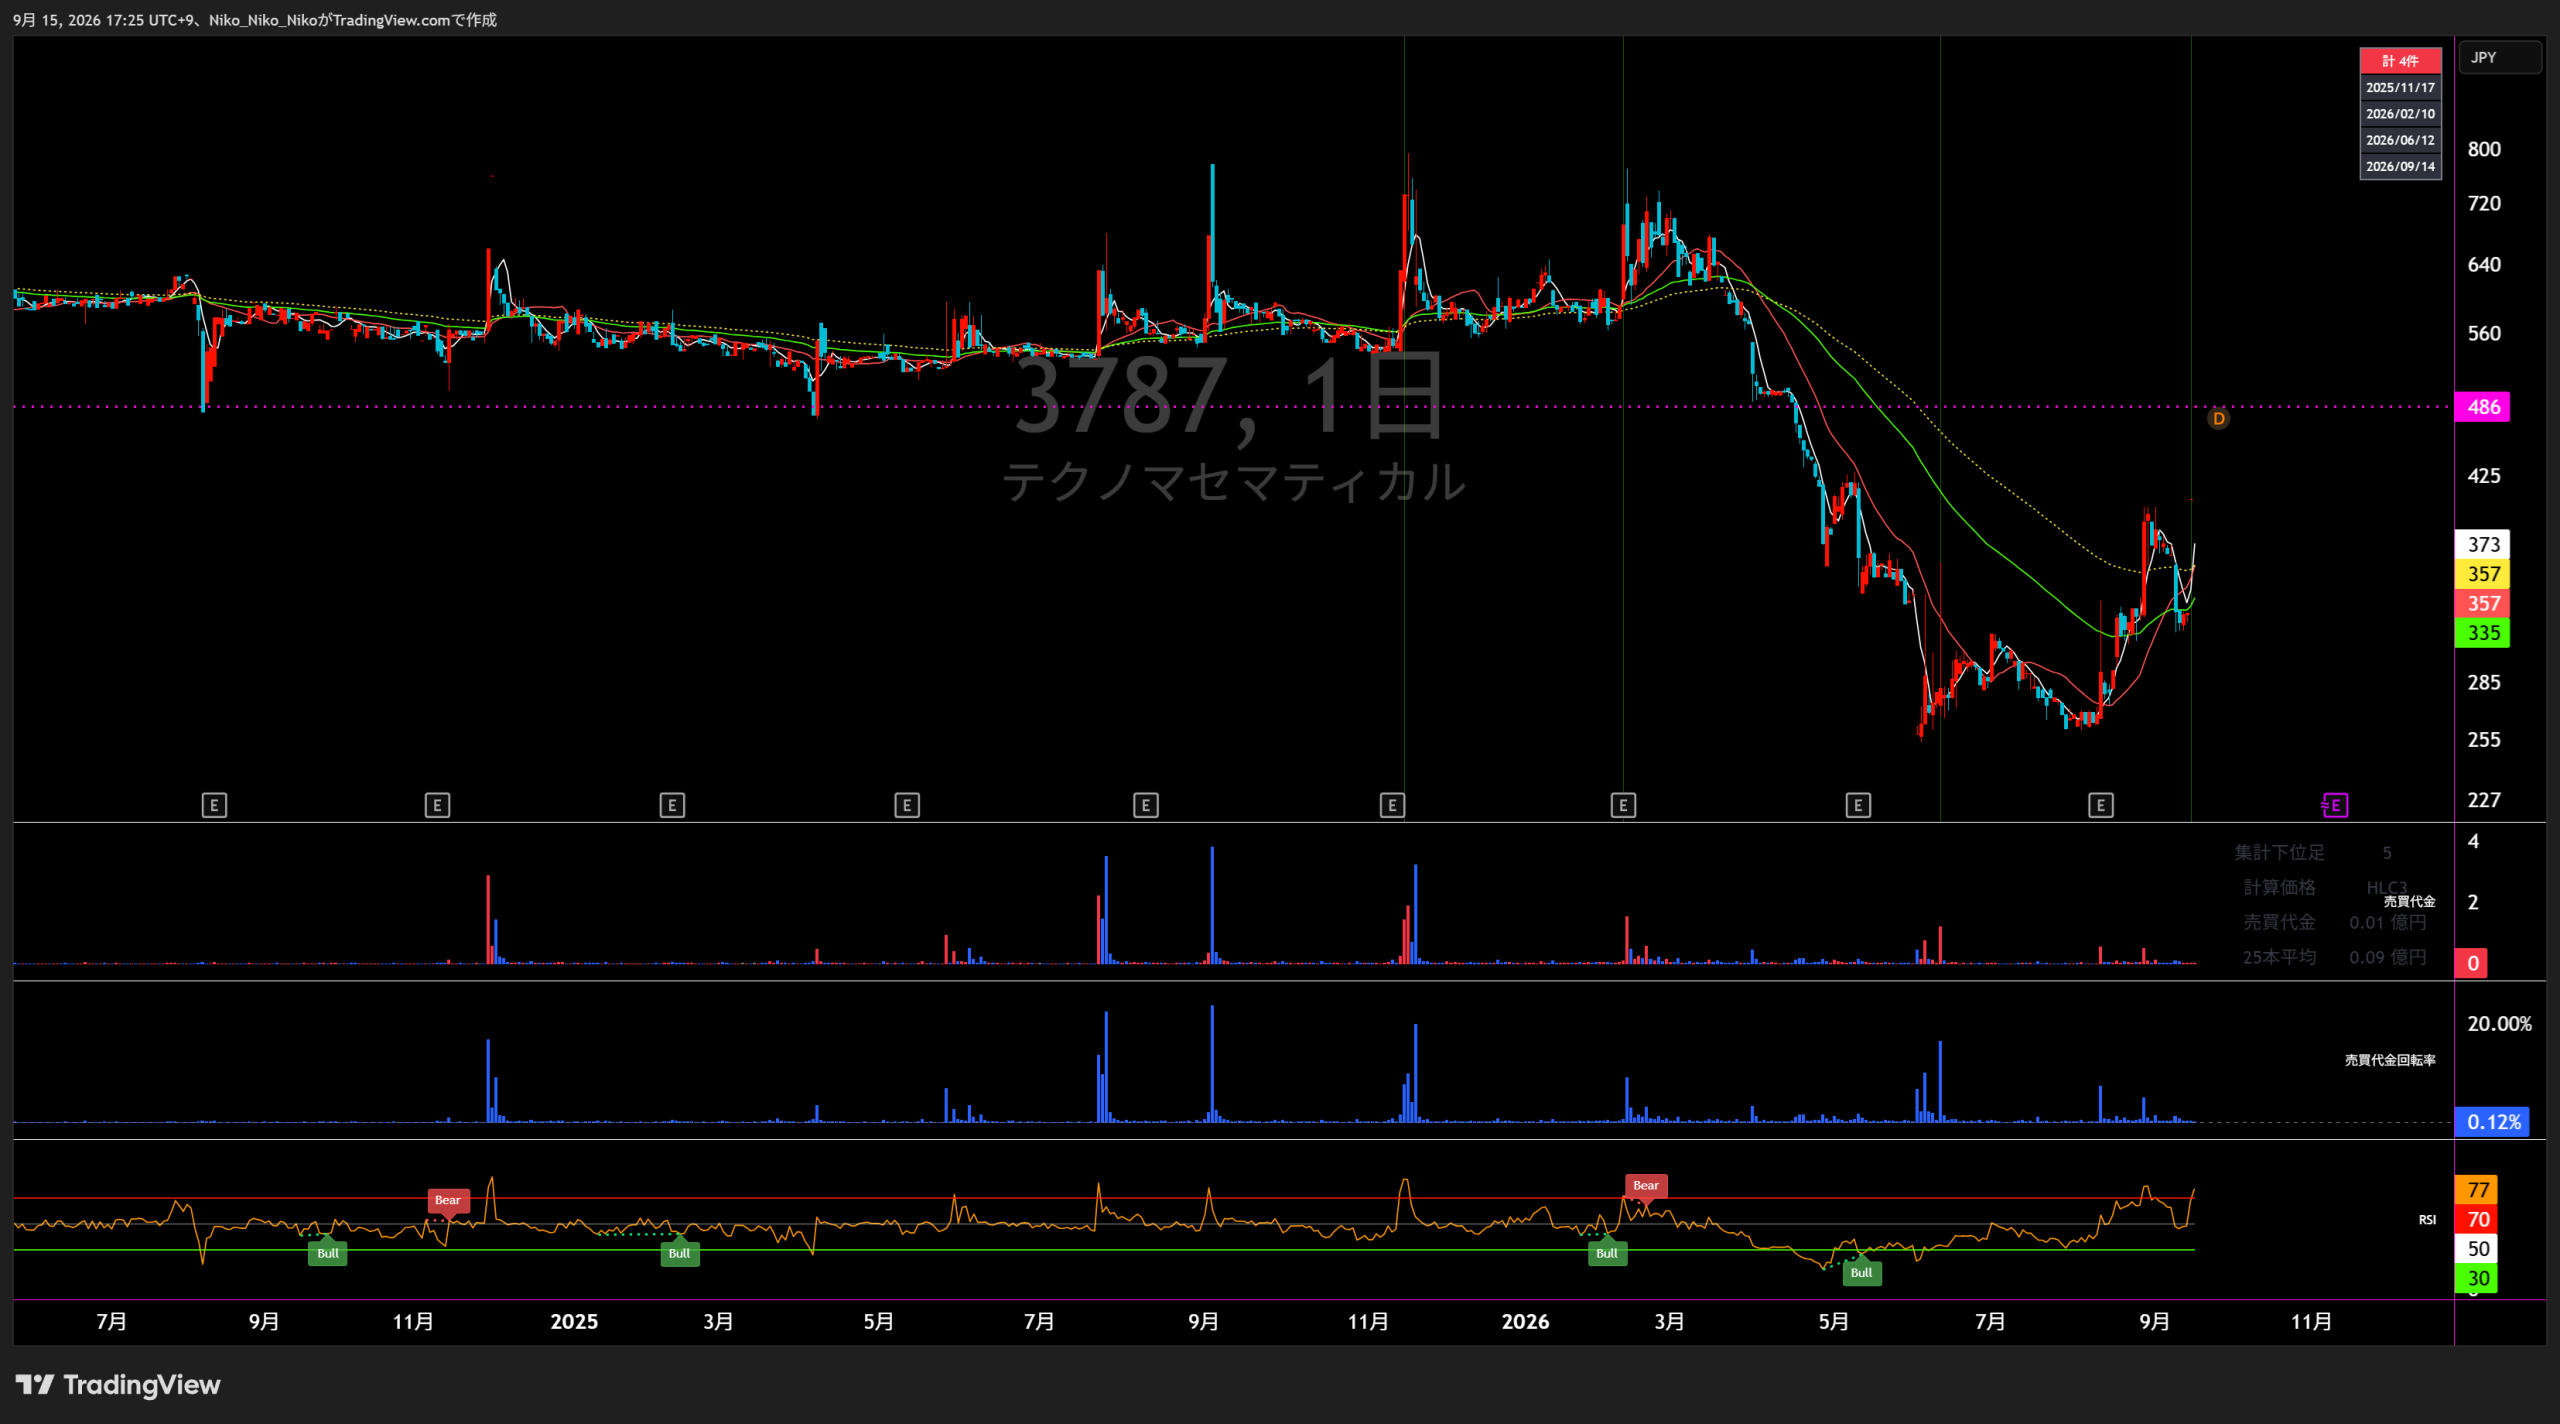
3787 株式会社テクノマセマティカル
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
現在の開示区分は上記3事業部門です。2022年3月期から2027年3月期第1四半期まで、廃止・統合された部門は確認されません。2027年3月期は会社の部門別売上予想です。
ソフトウェアライセンス事業
ハードウェアライセンス事業
ソリューション事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 569 | 599 +30 / +5.3% | 527 △72 / △12.0% | 416 △111 / △21.1% | 685 +269 / +64.7% | 705 +20 / +2.9% |
| 営業損益 | △74 | △53 +21 / +28.4% | △157 △104 / △196.2% | △286 △129 / △82.2% | 44 +330 / +115.4% | 37 △7 / △15.9% |
| 経常損益 | △68 | △43 +25 / +36.8% | △141 △98 / △227.9% | △282 △141 / △100.0% | 106 +388 / +137.6% | 34 △72 / △67.9% |
| 当期純利益 | △70 | △46 +24 / +34.3% | △144 △98 / △213.0% | △285 △141 / △97.9% | 85 +370 / +129.8% | 31 △54 / △63.5% |
| EPS | △27.36円 | △17.85円 +9.51円 / +34.8% | △55.75円 △37.90円 / △212.3% | △109.91円 △54.16円 / △97.1% | 33.16円 +143.07円 / +130.2% | 11.96円 △21.20円 / △63.9% |
| 一株配当金 | 0.00円 | 0.00円 0.00円 / 0.0% | 0.00円 0.00円 / 0.0% | 0.00円 0.00円 / 0.0% | 0.00円 0.00円 / 0.0% | 0.00円 0.00円 / 0.0% |
| 純資産 | 2,261 | 2,204 △57 / △2.5% | 2,070 △134 / △6.1% | 1,762 △308 / △14.9% | 1,812 +50 / +2.8% | — |
| 営業CF | △230 | 70 +300 / +130.4% | △272 △342 / △488.6% | △202 +70 / +25.7% | 105 +307 / +152.0% | — |
| 投資CF | △54 | △3 +51 / +94.4% | △1 +2 / +66.7% | 0 +1 / +100.0% | 1 +1 / — | — |
| 財務CF | 0 | 0 0 / 0.0% | 0 0 / 0.0% | 0 0 / 0.0% | 0 0 / 0.0% | — |
| フリーCF | △284 | 67 +351 / +123.6% | △273 △340 / △507.5% | △202 +71 / +26.0% | 106 +308 / +152.5% | — |
金額単位は百万円、EPS・一株配当金は円。フリーCF=営業CF+投資CF。受注残高は決算短信で開示がないため掲載していません。
1.会社予想と実績
2023年3月期以降について、各期首の通期会社予想と通期実績を比較しています。2022年3月期は提供資料内に期首予想がないため比較対象外です。
2.達成・未達理由
複数IPのライセンスや低遅延伝送・受託案件を獲得したものの、通期売上は予想の約85%にとどまりました。売上高の伸び悩みで販管費などの固定的なコストを吸収できず、各利益は黒字予想から赤字へ転落しました。
IP・ソリューションの案件獲得は続いた一方、売上は予想の約73%でした。売上規模が販管費を賄う水準に届かず、営業段階から損失が拡大し、経常利益・当期純利益も未達となりました。
ソフトウェア・ハードウェア・ソリューションの各部門で案件はあったものの、売上は予想の約57%にとどまりました。売上不足が販管費負担を吸収できず、営業損失286百万円となり、期初の黒字計画から大きく乖離しました。
売上は予想比96.5%でわずかに未達でしたが、第4四半期のライセンス・防衛装備・警察・CATV等の案件計上で販管費を吸収し、営業利益は予想を大幅に上回りました。経常利益には投資有価証券売却益53百万円や為替差益11百万円も寄与しました。
第1四半期決算時点で通期予想は据え置かれています。前期比では売上2.8%増、営業利益は前期実績を下回る計画で、ソフトウェア減収をハードウェアとソリューションの伸長で補う前提です。
3.事業セグメントの自信度
会計上は単一セグメントのため、決算短信で継続開示されている3事業部門を評価単位としています。原文コメントは各年度カード内に掲載しています。
ソフトウェアライセンス事業
単体IPでのライセンス営業から複数IPをモジュール化してのライセンス営業に力をいれました。
販売手法を拡張しつつ、部門売上121百万円。
複数IPをモジュール化してのライセンス営業に力をいれました。
部門売上124百万円でほぼ横ばい。
単体IPでのライセンス営業から複数IPをモジュール化してのライセンス営業に力をいれました。
取り組み継続も部門売上108百万円へ減少。
複数IPをモジュール化してのライセンス営業に力をいれました。
部門売上109百万円。全社計画未達の中で伸び悩み。
AAC-LC/HE-AAC エンコーダ/デコーダ:伝送装置向け
量産案件が寄与し部門売上287百万円へ急伸。
AAC-LC エンコーダ/デコーダ:デジタルカメラ向け
Q1売上45百万円。通期予想215百万円は前期比25.3%減。
ハードウェアライセンス事業
4K技術、ロスレス技術、H.265、スムージング技術を中心にライセンス営業活動、海外案件獲得活動を展開しました。
部門売上322百万円で最大部門。
海外案件獲得活動を展開しました。
部門売上321百万円で高水準を維持。
4K技術、ロスレス技術、H.265、スムージング技術を中心にライセンス営業活動
部門売上233百万円へ減少。
JEPG XS エンコーダ/デコーダ for 8K:TVディスプレイ向け
量産案件を確保したが、部門売上147百万円。
H.265エンコーダ:月面探査機向け
人工衛星・月面探査機案件もあり、部門売上193百万円へ回復。
残念ながら新規の獲得案件はありませんでした。
Q1売上25百万円。通期265百万円の達成には新規案件の積み上げが重要。
ソリューション事業
小型版画像伝送システムや放送局向け低遅延送り返しシステムの販売活動を中心に展開しました。
部門売上124百万円。製品・システム販売を拡大。
顧客のカスタム案件の獲得
部門売上153百万円へ増加。
低遅延・高画質を両立させた小型版画像伝送システム
部門売上185百万円。用途拡大が続く。
映像鮮明化装置:防衛装備向け
防衛・警察・防災など案件が広がり、部門売上159百万円。
“LucidEye”映像鮮明化装置:防衛装備向け
放送・防衛・警察・防災等へ展開し、部門売上204百万円。
フルHD低遅延IP伝送システム ラックマウント版:放送局向け
Q1でも防衛・車載・放送向け案件を獲得。通期225百万円を計画。
4.最新予想信頼度
2027年3月期第1四半期は売上高95.8百万円、営業損失51.5百万円、経常損失49.4百万円、四半期純損失50.1百万円でした。通期予想705百万円・営業利益37百万円・経常利益34百万円・当期純利益31百万円は据え置かれています。
達成可能とみる材料
- 会社自身がQ1時点で通期予想を変更していません。
- 売上は主要顧客の決算期末である9月と3月に集中する傾向があり、Q1だけの単純進捗率は低く出やすい事業構造です。
- Q1営業損失は前年同期の68.4百万円から51.5百万円へ改善し、販管費も前年同期154.3百万円から138.6百万円へ減少しています。
- 2026年3月期もQ1営業損失68.4百万円から通期営業利益44.7百万円へ転換しており、後半偏重の実績があります。
- 2027年3月期の売上予想は前期実績685百万円に対し705百万円と2.8%増にとどまり、全社売上目標自体は大幅増収前提ではありません。
未達リスク
- Q1終了時点で通期売上の残り609.2百万円を9カ月で積み上げる必要があります。
- 第2四半期累計予想の達成には、Q2単独で売上約154.2百万円、営業利益約117.5百万円が必要で、9月の案件計上が重要です。
- ハードウェアライセンス事業はQ1に「新規の獲得案件はありませんでした」としており、通期265百万円・前期比37.2%増の達成には新規案件の上積みが必要です。
- 前期の経常利益106百万円には投資有価証券売却益53百万円と為替差益11百万円が含まれており、経常利益の前年比だけでは本業の再現性を判断しにくい点があります。
収益計上時期の見方
会社は、売上高が「主要顧客の決算期末(主として9月と3月)に集中する傾向」にある一方、販管費等のコストは各四半期で大幅に変動しないと説明しています。したがって13.6%は季節性を調整していない単純進捗率であり、25%との単純比較だけで未達と判断するのは適切ではありません。
現時点では「達成可能性は中程度」と判断します。前期にQ1赤字から通期黒字へ転換した実績と季節性はプラス材料ですが、Q2以降の利益回復幅は大きく、特にハードウェアの新規案件獲得が必要です。9月・3月にライセンスやソリューション案件が計画どおり計上されれば達成圏、案件の後ずれやハードウェア受注不足が続けば未達リスクが高まります。なお、Q1後の2026年9月11日にアバールデータとの株式交換契約締結が開示されており、資本政策面でも大きな変化局面にあります。
株式会社テクノマセマティカル(3787)最新中期方針分析
調査基準日:2026年9月14日 / 公式IR資料を優先して分析
同社が公式IRで明示した直近の「中期施策」は、2023年6月30日公表の 「上場維持基準への適合に向けた計画」に記載された 2025年3月期・2026年3月期を対象とする施策です。 その後は進捗資料で更新されましたが、新たな独立した3~5年型の中期経営計画は確認できません。 2026年3月末で当該計画期間が終了した後は、2027年3月期業績予想と事業戦略、 さらに2026年9月11日に発表されたアバールデータとの株式交換が、今後の中長期戦略を判断するうえで最重要の開示となっています。
① 企業が掲げる目標業績数字
中期施策の中心KPIは「業績回復を通じた株価向上」と、それによる 流通株式時価総額10億円以上の上場維持基準達成でした。 したがって、現在確認できる具体的な業績目標としては、最新の2027年3月期会社予想を併記するのが適切です。
現在の2027年3月期会社予想
| 指標 | 2025/3期 実績 | 2026/3期 実績 | 2027/3期 会社予想 |
|---|---|---|---|
| 売上高 | 416百万円 | 685百万円 | 705百万円 |
| 営業利益 | ▲286百万円 | 44百万円 | 37百万円 |
| 経常利益 | ▲282百万円 | 106百万円 | 34百万円 |
| 当期純利益 | ▲285百万円 | 85百万円 | 31百万円 |
2026年3月期には大幅な業績回復を実現し、営業黒字へ転換しました。 2027年3月期は売上高705百万円を見込み、2026年3月期比では約2.8%の増収計画です。
中期施策で設定されていた資本市場上の目標
| 項目 | 目標 | 結果・現状 |
|---|---|---|
| 流通株式時価総額 | 10億円以上 | 基準未達 |
| 必要株価の目安 | 約795~797円 | 2026年3月期の判定では約615円前後 |
| 改善期間 | 2026年3月31日まで | 期限までに適合せず |
| 東証スタンダード上場 | 維持を目指す | 2026年10月1日付で上場廃止予定 |
つまり、業績回復という第一段階は達成した一方、株価を含む流通株式時価総額という最終KPIは未達という結果です。
② 目標達成へのロードマップ・達成計画
IPライセンス事業の案件拡大
H.265、H.264 Multi、JPEG XS、AV1、固定長圧縮などを軸に、 車載・デジタルカメラ・宇宙・医療・表示装置向けのライセンス案件を増やします。 音源分離、ズームボイス、映像鮮明化など認識率向上ソフトウェアも重点対象です。
ソリューション事業の拡大
低遅延・高画質技術をベースとする各種装置の国内外販売を拡大。 防衛・車載・通信・放送分野の開発案件を獲得し、 クラウド対応の新製品開発も進める方針です。
海外営業と顧客接点を強化
営業と開発部門の連携を強め、海外案件数を拡大。 顧客接触件数の増加だけでなく、案件化までの「深耕」を強化します。 2025年の計画見直しではトップセールスも追加施策とされました。
既存技術の高機能化・汎用化
既存技術の高性能化、デコーダの汎用版化などで差別化を維持。 従来の中期施策ではH.266/VVCのソフトウェア・ハードウェア開発、 5G/6G時代を想定した低消費電力画像通信技術もテーマに掲げていました。
ライセンス条件・固定費の見直し
売上拡大に向けて新規案件のライセンス条件を見直し、 利益確保の下支え策として役員報酬など固定費の見直しも実施。 高固定費型の収益構造に対し、損益分岐点を超える売上確保を狙います。
アバールデータとの統合による次の成長ステージ
2026年9月11日、アバールデータを完全親会社、 テクノマセマティカルを完全子会社とする株式交換契約を締結しました。 今後は単独企業としての上場維持ではなく、 アバールデータグループ内で技術・顧客・開発資源を組み合わせて成長する戦略へ大きく転換します。
株式交換で想定する具体的シナジー
- 新製品・新ソリューション開発: アバールデータの画像処理モジュールやハードウェア技術に、 テクノマセマティカルの画像圧縮・画像処理IPを組み込み高付加価値化。
- トータルソリューション化: ハードウェアとアルゴリズム/ソフトウェアを組み合わせ、共同開発を推進。
- 顧客基盤の活用: アバールデータの既存顧客へテクノマセマティカルのIPを提案し、 ライセンス採用件数・ロイヤルティ収入を拡大。
- 研究開発資源の一体運用: 研究開発計画、製品戦略、人員、投資資金、営業活動をグループ内で一体的に運用する方向。
中期方針の推移と今後の予定
2025/3期・2026/3期を対象とする中期施策を設定。
ライセンス条件見直し、トップセールス、固定費見直しを追加。 改善期間は2026年3月末まで。
業績は黒字回復したものの、流通株式時価総額基準には適合できず。
売上高705百万円、営業利益37百万円などを会社予想として設定。
1Qは売上高95百万円、営業損失51百万円。 同社は売上が顧客の決算期末である9月・3月に集中する傾向を説明しています。
完全子会社化を前提とした中長期成長戦略へ転換。
承認・手続完了後、アバールデータの完全子会社となる予定。
③ 目標達成リスク
| リスク・課題 | 会社開示から確認できる内容 | 目標への影響 |
|---|---|---|
| 大型案件の期ずれ | 期待していたH.264大型案件が顧客都合で開発期ずれ。 | 売上計画が顧客側スケジュールに左右されやすい。 |
| 装置販売の不振 | 大型開発案件を獲得しても、装置物販売が極めて不振だった年度がある。 | ソリューション事業の売上拡大が案件獲得だけでは保証されない。 |
| 案件の深耕不足 | 見込み案件の発掘数は増加した一方、実案件化までの深耕が不十分と自己評価。 | 営業パイプラインから受注への転換率が重要。 |
| 次世代技術の収益化 | 5G/6G向け低消費電力画像通信技術は、直近売上への結び付きが想定以上に難しいと評価。 | 研究開発が短期業績に寄与しない可能性。 |
| 売上の季節性 | 主要顧客の決算期末である9月・3月に売上が集中する傾向。 | 上期・第1四半期だけでは通期達成度を判断しにくい。 |
| 固定費負担 | 流動費が少なく固定費中心の収益構造。 | 売上不足時に利益が急速に悪化しやすい。 |
| 株式交換の手続 | 2026年11月12日の臨時株主総会での承認を経て12月3日の効力発生を予定。日程変更の可能性も開示。 | 新たなグループ戦略への移行は株式交換の成立が前提。 |
総合分析
一般的な中期経営計画のような3年間の売上・利益・ROE目標ではなく、 業績回復によって株価を引き上げ、流通株式時価総額10億円を達成することが最終目的でした。 そのため、事業施策は具体的でも、財務面の年度別マイルストーンが少ない点が特徴です。
2025年3月期の大幅赤字から、2026年3月期は売上685百万円・営業利益44百万円まで回復。 会社自身も「業績の継続的回復の第一歩」は達成したと評価しています。 一方で株価は上場維持に必要な水準まで上昇せず、最終的に上場廃止が決定しました。
売上高目標は705百万円で、前期比では小幅な増収計画です。 IP案件、装置販売、防衛・車載・通信・放送案件などを積み上げ、 黒字基調を継続できるかが重要になります。
従来の弱点だった「顧客基盤」「案件の実案件化」「ハードウェアとの一体提案」 「研究開発・投資資金の配分」に対し、アバールデータとの統合は直接的な解決策になり得ます。 特に、アバールデータのハードウェア・製造力と、 テクノマセマティカルのアルゴリズム・IPを組み合わせる戦略は、 単独でのIP販売より製品化・クロスセルの幅を広げる狙いが明確です。
株式交換が予定通り成立すれば、テクノマセマティカルは2026年12月に完全子会社となります。 そのため、今後の中長期目標を分析する際は、同社単独の従来計画だけでなく、 親会社となるアバールデータの中期経営計画、研究開発投資、事業ポートフォリオ方針の中で テクノマセマティカルがどの位置を占めるかを見る必要があります。
- 株式会社テクノマセマティカル「上場維持基準への適合に向けた計画」2023年6月30日
- 同「上場維持基準への適合に向けた計画に基づく進捗状況(改善期間入り)」2025年6月30日
- 同「2026年3月期<第26期>決算説明会資料」2026年5月
- 同「2027年3月期 第1四半期決算短信」2026年8月12日
- 株式会社アバールデータ・株式会社テクノマセマティカル「株式交換契約の締結(簡易株式交換)に関するお知らせ」2026年9月11日
※「中期計画」と「単年度業績予想」を混同しないため、会社が明示した中期施策と、 現在有効な2027年3月期会社予想を分けて記載しています。

コメント