ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
3778 さくらインターネット株式会社
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
インターネットインフラ事業(報告セグメント)
当社グループは、インターネットインフラ事業を単一の報告セグメントとして開示しています。クラウド基盤、生成AI向けGPU演算資源、物理サーバー・データセンター、その他付帯サービスを通じ、顧客のシステム構築・運用・デジタル化を支援しています。以下の4区分は会社が公表するサービスカテゴリーであり、独立した報告セグメントではありません。カテゴリー別営業利益・利益率は開示されていないため、推計値を記載していません。
クラウドサービス
サービスカテゴリー別利益・利益率:非開示。2027年3月期の棒は上期6か月実績のため、通期とは単純比較できません。
「さくらのクラウド」は仮想サーバー、ネットワーク、ストレージ等を利用者が構成できる国産クラウド基盤です。「さくらのVPS」は管理権限を持つ仮想専用サーバーを提供し、個人開発から業務システムまで対応します。「さくらのレンタルサーバ」はウェブサイトやWordPress、メール運用を支えるホスティングサービスです。法人顧客向けにクラウド基盤、運用・サポート、パートナー連携を拡充しています。2026年3月期決算説明資料では、さくらのクラウドのガバメントクラウド正式採択が報告されています。
GPUインフラストラクチャーサービス
サービスカテゴリー別利益・利益率:非開示。2027年3月期の棒は上期6か月実績のため、通期とは単純比較できません。
生成AIの学習・推論、大規模言語モデルの開発、科学技術計算など、高い演算性能を要する用途にGPU計算資源を提供する事業です。ベアメタル型「高火力 PHY」はGPUを搭載した物理マシンを利用でき、VM型「高火力 VRT」、コンテナー型「高火力 DOK」なども展開しています。また「さくらONE」はマネージドHPCクラスタとして大規模演算需要に対応します。2026年3月期にはH200やB200関連サービスの提供を進め、2027年3月期中間期は既存大型案件の継続利用・新規案件の受注を会社が説明しています。
物理基盤サービス
サービスカテゴリー別利益・利益率:非開示。2027年3月期の棒は上期6か月実績のため、通期とは単純比較できません。
顧客がサーバーや機器を置くためにデータセンターの設置場所・電源・回線等を借りるハウジングサービスや、物理サーバーを専有して利用する専用サーバー関連サービスを提供します。クラウドだけでは対応しにくいシステム構成や、特定のハードウェア要件を持つ業務システムの運用などを支えます。クラウド環境や他サービスとの接続にも対応しています。一方、決算短信では旧サービスからの移行、契約満了、ハウジング・専用サーバーの利用減少が売上に影響したことが明記されています。
その他サービス
サービスカテゴリー別利益・利益率:非開示。2027年3月期の棒は上期6か月実績のため、通期とは単純比較できません。
主要なクラウド、GPUインフラ、物理基盤以外の提供サービスやグループ会社関連事業を含む区分です。決算短信で明示された内容には、ドメイン関連売上、政府・官公庁向けの衛星データ関連案件、グループ会社による機器販売や大口案件などが含まれます。年度により個別案件の影響が大きく、恒常的な同一商品群の売上と単純にはみなせません。2024年3月期にはGPUクラウドの立ち上げ分がこの区分に含まれ、2025年3月期からGPUクラウドが独立区分として表示されています。
※サービスカテゴリーの区分変更に注意:2024年3月期のGPU売上201.1百万円は当時の「その他サービス」に内包。2025年3月期にGPUクラウドを独立表示、2026年3月期は「GPUインフラストラクチャーサービス」へ名称変更し一部区分を組替えています。2022・2023年のGPU売上は独立開示がなく、ゼロとは扱いません。201.1百万円は内数であり、各区分の単純合算では重複します。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期会社予想 |
|---|---|---|---|---|---|---|
| 売上高 百万円 |
20,019 |
20,622 前年差 +603 / +3.0% |
21,826 前年差 +1,204 / +5.8% |
31,412 前年差 +9,586 / +43.9% |
35,301 前年差 +3,889 / +12.4% |
46,600 |
| 営業損益 百万円 |
763 |
1,093 前年差 +330 / +43.3% |
884 前年差 △209 / -19.1% |
4,145 前年差 +3,261 / +368.9% |
△403 前年差 △4,548 / 赤字転落 |
4,100 |
| 経常損益 百万円 |
649 |
965 前年差 +316 / +48.7% |
764 前年差 △201 / -20.8% |
4,060 前年差 +3,296 / +431.4% |
105 前年差 △3,955 / -97.4% |
3,900 |
| 当期純利益 百万円 |
275 |
666 前年差 +391 / +142.2% |
651 前年差 △15 / -2.3% |
2,937 前年差 +2,286 / +351.2% |
216 前年差 △2,721 / -92.6% |
2,550 |
| EPS 円 |
7.55 |
18.29 前年差 +10.74 / +142.3% |
18.26 前年差 △0.03 / -0.2% |
75.23 前年差 +56.97 / +312.0% |
5.40 前年差 △69.83 / -92.8% |
63.68 |
| 1株配当金 円 |
3.00 |
3.50 前年差 +0.5 / +16.7% |
3.50 前年差 0 / 0.0% |
4.00 前年差 +0.5 / +14.3% |
5.00 前年差 +1 / +25.0% |
8.00 |
| 純資産 百万円 |
8,449 |
8,486 前年差 +37 / +0.4% |
9,321 前年差 +835 / +9.8% |
30,257 前年差 +20,936 / +224.6% |
30,329 前年差 +72 / +0.2% |
未公表 |
| 営業CF 百万円 |
3,957 |
3,963 前年差 +6 / +0.2% |
2,884 前年差 △1,079 / -27.2% |
5,787 前年差 +2,903 / +100.7% |
6,223 前年差 +436 / +7.5% |
未公表 |
| 投資CF 百万円 |
△1,674 |
△606 前年差 +1,068 / +63.8% |
△2,025 前年差 △1,419 / -234.2% |
△8,323 前年差 △6,298 / -311.0% |
△24,643 前年差 △16,320 / -196.1% |
未公表 |
| 財務CF 百万円 |
△1,005 |
△3,999 前年差 △2,994 / -297.9% |
△410 前年差 +3,589 / +89.7% |
26,763 前年差 27,173 / 黒字転換 |
4,319 前年差 △22,444 / -83.9% |
未公表 |
| フリーCF 百万円 |
2,283 |
3,357 前年差 +1,074 / +47.0% |
859 前年差 △2,498 / -74.4% |
△2,536 前年差 △3,395 / 赤字転落 |
△18,420 前年差 △15,884 / -626.3% |
未公表 |
単位:百万円(EPSと1株配当金のみ円)。各数値は決算短信の百万円未満切捨て表示に準拠。フリーCF=営業CF+投資CF(表示値から算出)。前年比は表示値から算出し、損益の符号転換は黒字転換・赤字転落と表記。最新会社予想は2026年10月28日発表、配当予想は記念配当2.50円を含む8.00円。
1.会社予想と実績
2023~2026年3月期は前年度の期末決算短信で示された翌期予想と実績を比較(期中修正後の最終予想ではありません)。2022年3月期の期初予想は添付資料に含まれないため比較対象外です。
売上高 会社予想と実績
2023年3月期
売上高達成率 101.3%
2024年3月期
売上高達成率 95.7%
2025年3月期
売上高達成率 112.2%
2026年3月期
売上高達成率 87.4%
営業損益 会社予想と実績
2023年3月期
営業損益達成率 78.6%
2024年3月期
営業損益達成率 61.0%
2025年3月期
営業損益達成率 207.2%
2026年3月期
営業損益赤字転落
経常損益 会社予想と実績
2023年3月期
経常損益達成率 78.5%
2024年3月期
経常損益達成率 58.8%
2025年3月期
経常損益達成率 207.1%
2026年3月期
経常損益達成率 3.1%
当期純利益 会社予想と実績
2023年3月期
当期純利益達成率 83.2%
2024年3月期
当期純利益達成率 76.6%
2025年3月期
当期純利益達成率 235.0%
2026年3月期
当期純利益達成率 9.0%
EPS 会社予想と実績
2023年3月期
EPS達成率 83.4%
2024年3月期
EPS達成率 76.6%
2025年3月期
EPS達成率 214.9%
2026年3月期
EPS達成率 9.0%
会社予想・実績の比較は発表時点の当初予想ベースです。営業損益等で赤字に転落した場合、達成率の数値は投資判断上の意味が限定的なため赤字転落と表示しています。
2.達成・未達理由
2023年3月期:売上高 達成/営業損益 未達/経常損益 未達/当期純利益 未達
クラウドサービスは成長したものの、当初予想と比較して営業利益・経常利益・純利益が未達。2023年3月期決算短信は、クラウド集中を進める中で物理基盤サービスの大口案件契約終了等があったと記述しています。売上高は当初予想をわずかに上回っています。
2024年3月期:売上高 未達/営業損益 未達/経常損益 未達/当期純利益 未達
売上高・利益はいずれも当初予想未達。2024年3月期決算短信は、クラウドサービス売上が増加する一方、クラウド機能開発強化の人材関連費用増などが営業利益を圧迫したと説明しています。
2025年3月期:売上高 達成/営業損益 達成/経常損益 達成/当期純利益 達成
売上高と各利益が当初予想を大幅に超過。2024年1月開始のGPUクラウドが2024年6月から本格提供に移行したこと、クラウドの成長、グループ会社の案件獲得等が売上に寄与したと短信に記載されています。
2026年3月期:売上高 未達/営業損益 未達/経常損益 未達/当期純利益 未達
当初予想を売上・利益とも下回り、営業損益は赤字転落。GPUとクラウドの売上成長は続いたものの、クラウド開発・販促の人材投資、GPU関連の減価償却・サーバー保守費などが先行し、収益性が低下しました。
3.事業セグメントの自信度
単一報告セグメントのため、以下は決算短信のサービスカテゴリー別コメントの語調を整理した定性的評価であり、会社が公式に発表した「自信度」ではありません。引用は各年度の短信本文から採録しています。
クラウドサービス
「さくらのクラウド、さくらのVPS、さくらのレンタルサーバが好調に推移」
成長・需要継続を示す説明を根拠とした定性的判定。
「さくらのクラウド、さくらのVPSが順調に推移」
安定または個別案件への依存を示す説明を根拠とした定性的判定。
「さくらのクラウド、さくらのVPSが順調に推移」
安定または個別案件への依存を示す説明を根拠とした定性的判定。
「さくらのクラウド、さくらのレンタルサーバが順調に推移」
成長・需要継続を示す説明を根拠とした定性的判定。
「さくらのクラウド、さくらのレンタルサーバが順調に推移」
成長・需要継続を示す説明を根拠とした定性的判定。
「さくらのクラウド、さくらのレンタルサーバが順調に推移」
成長・需要継続を示す説明を根拠とした定性的判定。
GPUインフラストラクチャーサービス
「2024年1月からのGPUクラウドサービス提供開始」
安定または個別案件への依存を示す説明を根拠とした定性的判定。
「2024年6月から本格提供を開始」
成長・需要継続を示す説明を根拠とした定性的判定。
「B200のサービス提供を開始」
成長・需要継続を示す説明を根拠とした定性的判定。
「大型案件の継続利用及び、新規案件の受注」
成長・需要継続を示す説明を根拠とした定性的判定。
物理基盤サービス
「高火力コンピューティングサービス大口案件の契約期間満了」
減少・契約満了などの説明を根拠とした定性的判定。
「高火力コンピューティングサービス大口案件の契約期間満了」
減少・契約満了などの説明を根拠とした定性的判定。
「他サービスへの移行や解約等」
減少・契約満了などの説明を根拠とした定性的判定。
「専用サーバサービスの利用増加等」
安定または個別案件への依存を示す説明を根拠とした定性的判定。
「ハウジングサービス、専用サーバサービスの利用減少等」
減少・契約満了などの説明を根拠とした定性的判定。
「ハウジングサービス、専用サーバサービスの利用減少等」
減少・契約満了などの説明を根拠とした定性的判定。
その他サービス
「政府衛星データ案件の満了」
減少・契約満了などの説明を根拠とした定性的判定。
「政府衛星データ関連売上の計上」
安定または個別案件への依存を示す説明を根拠とした定性的判定。
「ドメイン売上の増加等」
安定または個別案件への依存を示す説明を根拠とした定性的判定。
「グループ会社売上の増加等」
成長・需要継続を示す説明を根拠とした定性的判定。
「官公庁向けの大口案件等」
安定または個別案件への依存を示す説明を根拠とした定性的判定。
「前年同期に大口案件を獲得していたこと等」
減少・契約満了などの説明を根拠とした定性的判定。
4.最新予想信頼度
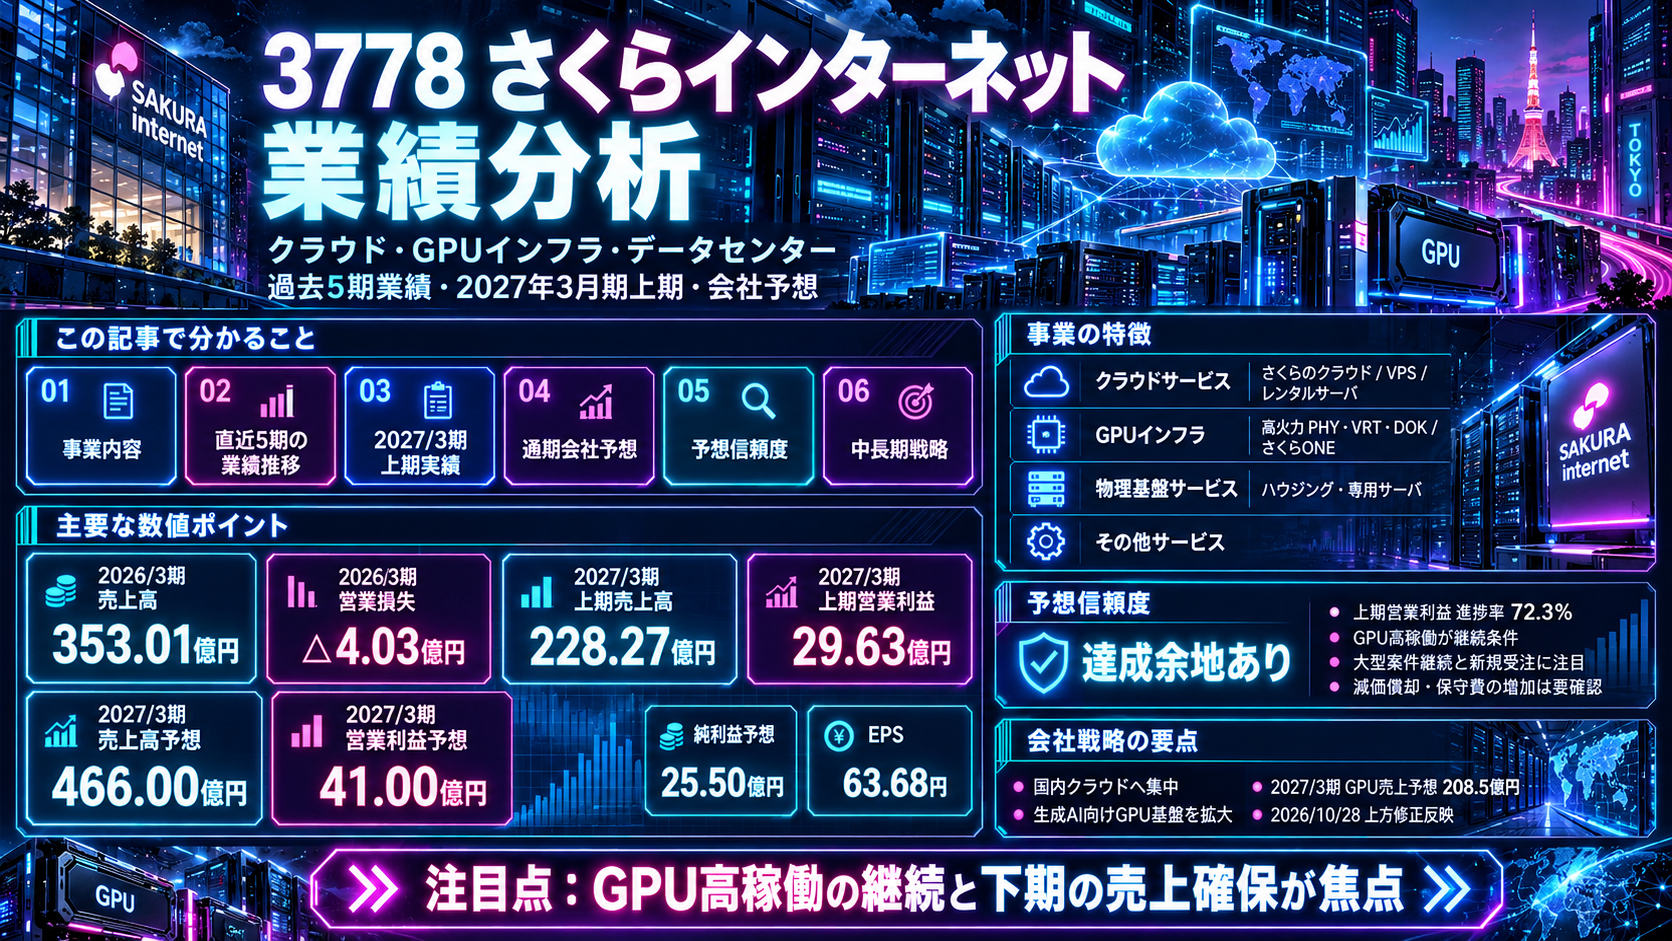
売上高46,600百万円、営業利益4,100百万円、経常利益3,900百万円、当期純利益2,550百万円、EPS63.68円。中間期は売上高22,827百万円、営業利益2,963百万円、経常利益3,013百万円、純利益1,903百万円。中間期の業績が2026年7月の修正予想を上回ったため、会社は通期予想も修正しました。
進捗率は通期予想に対する単純比率で、季節性や大型案件の納入時期を調整していません。
達成できると判断する理由
- 中間期の営業利益2,963百万円は通期予想の72.3%。通期到達に必要な下期営業利益は1,137百万円と中間実績より小さい。
- GPUインフラストラクチャーサービスの中間売上高は前年同期比258.9%増の10,124百万円。「さくら ONE」の大型案件継続利用と新規受注が確認できる。
- 2026年10月28日には中間実績を受け通期業績予想を上方修正した。
達成できないと判断する理由
- 下期に必要な売上高は23,773百万円で、中間期22,827百万円に対し約4.1%の増収が必要。
- GPU関連投資による減価償却費、保守費用、人材関連費用の増加が継続する。稼働率・提供単価の悪化が利益を圧迫しうる。
- 一部大型案件の継続利用、新規案件の発生時期に売上が左右される可能性がある。前期は設備投資拡大と営業赤字が同時に発生した。
収益計上時期を見る際の注意点
2027年3月期中間決算は「前期に投資したGPUの高稼働や提供単価の改善」を売上増加の理由としています。ただし添付の中間短信からは、下期の各四半期にどの程度の利益を計上するかまで確定できません。単純進捗率の高さだけで通期達成を断定することはできません。
最終判断と予想PER
上期営業利益が通期予想の72.3%に達し、GPUインフラ事業は大型案件継続・新規受注で大幅増収となっています。下期に必要な営業利益1,137百万円は上期実績の約38.4%。一方で上期売上高は通期の49.0%であり、下期の売上確保、GPU稼働率、減価償却・保守費の動向を検証する必要があります。
2026年10月27日終値2,967円 ÷ 予想EPS63.68円 = 予想達成時PER 約46.6倍。 株価は2026年10月27日終値を採用。業績予想とPERはいずれも将来の達成や投資収益を保証しません。
さくらインターネット
中長期経営方針・成長戦略分析
国内クラウドと生成AI向けGPU基盤に経営資源を集中。最新決算で示された業績目標、GPU投資の工程、成長を左右するリスクを一次資料に基づき整理する。
01会社が掲げる最新の業績目標
2027年3月期の通期予想は、2026年10月28日に上方修正された。特に営業利益は2026年7月時点の予想25億円から41億円へ引き上げられた。
| 業績項目 | 2026年3月期実績 | 2027年3月期予想 | 比較・進捗 |
|---|---|---|---|
| 売上高 | 353.01億円 | 466.00億円 | 前期比 +32.0% |
| 営業利益 | △4.03億円 | 41.00億円 | 黒字転換 |
| 経常利益 | 1.05億円 | 39.00億円 | 大幅増益予想 |
| 当期純利益(親会社株主帰属) | 2.16億円 | 25.50億円 | 大幅増益予想 |
| 1株当たり当期純利益 | 5.40円 | 63.68円 | 会社予想EPS |
| GPUインフラサービス売上 | 81.44億円 | 208.50億円 | 前期比 +156.0% |
単位変換に伴う小数処理あり。2026年3月期実績は2026年4月27日決算説明資料、2027年3月期予想は2026年10月28日決算短信・説明資料に基づく。GPUインフラ売上高はカテゴリー別の会社予想。
2027年3月期上期の実績:売上高228.27億円、営業利益29.63億円。通期会社予想に対する進捗率はそれぞれ約49.0%、72.3%。下期の営業利益計画は約11.36億円であり、売上成長に加えて成長投資関連費用が下期に集中する想定。
02目標達成のロードマップ
GPUの高稼働率と販売単価改善
H100・H200・B200など既存GPUを継続して高稼働させ、単価の改善を進める。特定の大口顧客だけに依存せず、営業パイプラインを積み上げ、契約終了後のGPUを次の顧客へ速やかに提供する。
国産クラウドの公共・民間展開
ガバメントクラウド正式採択を契機に、行政向けの導入実績・ノウハウを蓄積し、エンタープライズ市場へ横展開。国産クラウドの機能・品質・運用基盤を強化する。
パートナー共創による販路拡大
販売チャネル拡大に加え、提案・構築・運用まで伴走するパートナーエコシステムへ転換。2026年10月21日時点でパートナー企業数は80社。
GPUの貸出から高付加価値AI基盤へ
「さくらのAI Engine」および企業専用のプライベートエディションなどを通じ、学習から推論まで用途を拡大。Preferred Networks・NICTとの共同施策も推進する。
GPUインフラとコンテナ型データセンターを拡充。生成AI向けGPU基盤等の投資計画1,130億円のうち、2026年3月期までに521億円を投資済み。
GPUインフラ売上208.5億円を計画。次世代GPU「Rubin」等に260億円、発電機棟等に44億円を2027年3月期以降の投資計画として記載。人材採用、営業、マーケティングを強化。
次世代GPUの継続増強とデータセンターの順次拡張を構想。コンテナ型データセンター第3期等65億円は検討段階。各期の売上高・利益目標は数値開示されていない。
03中長期で目指す事業構造
「コアビジネスへの集中」が中長期方針の中心。クラウドサービスとAI向けGPU基盤の両軸で、国内の公共機関、企業、研究機関に提供する価値を拡大し、将来的にはアジア等への海外展開も視野に入れる。国産デジタルインフラ企業として、単なる計算資源提供からサービス・パートナーを含むプラットフォーム型へ事業領域を広げる。
- AI計算資源:GPUの稼働率、提供単価、契約更新・新規案件の継続を収益の主要ドライバーとする。
- クラウド:ガバメントクラウド対応機能の充実を入口に、公共から民間の大口需要へ広げる。
- 成長投資:創出した利益・キャッシュを人材、次世代GPU、データセンター、サービス品質へ循環させる。
04会社開示資料に基づく主なリスク・留意点
GPUサーバーを3年間で早期償却し、技術進化に伴う陳腐化リスクを抑える方針。一方、機材投資・減価償却費が短期間で損益を左右する。
大規模投資にあたり財務健全性とのバランスを重視。設備増強に伴うリース債務や保守・電力費用も収益性を左右する。
2026年8月の不正アクセス事案について、会社は当期業績への影響を限定的と説明。認証・監視・再発防止策の継続的な強化を進める。
下期に採用、広告・イベント、サービス機材・データセンター保守等の費用が集中。高稼働を維持しても費用増により利益率は変動し得る。
05株価評価|最新会社予想に対する参考PER
2026年10月27日の終値は、10月28日の決算発表前の市場価格である。中長期計画の最終年度EPSとその達成時期が開示されていないため、「将来のPERが同じなら株価が何%割安か」という数値は算定しない。 上記46.6倍は、当日公表された2027年3月期予想に対し、前営業日の終値を当てはめた参考値であり、2026年10月28日場中の現在PERではない。
06確認した一次資料
- さくらインターネット|2027年3月期 第2四半期 決算説明資料(2026年10月28日) — 中長期方針、GPU投資工程、最新業績予想、リスクに関する説明。
- さくらインターネット|2027年3月期 第2四半期 決算短信(2026年10月28日) — 連結実績、通期会社予想、EPS。
- さくらインターネット|2026年3月期 期末決算説明資料(2026年4月27日) — 前年度実績・従前の中長期方針。
- 株探|3778 株価時系列 — 2026年10月27日終値2,967円。
コメント