2026年10月28日(水)のストップ高銘柄と理由
本日のポイント
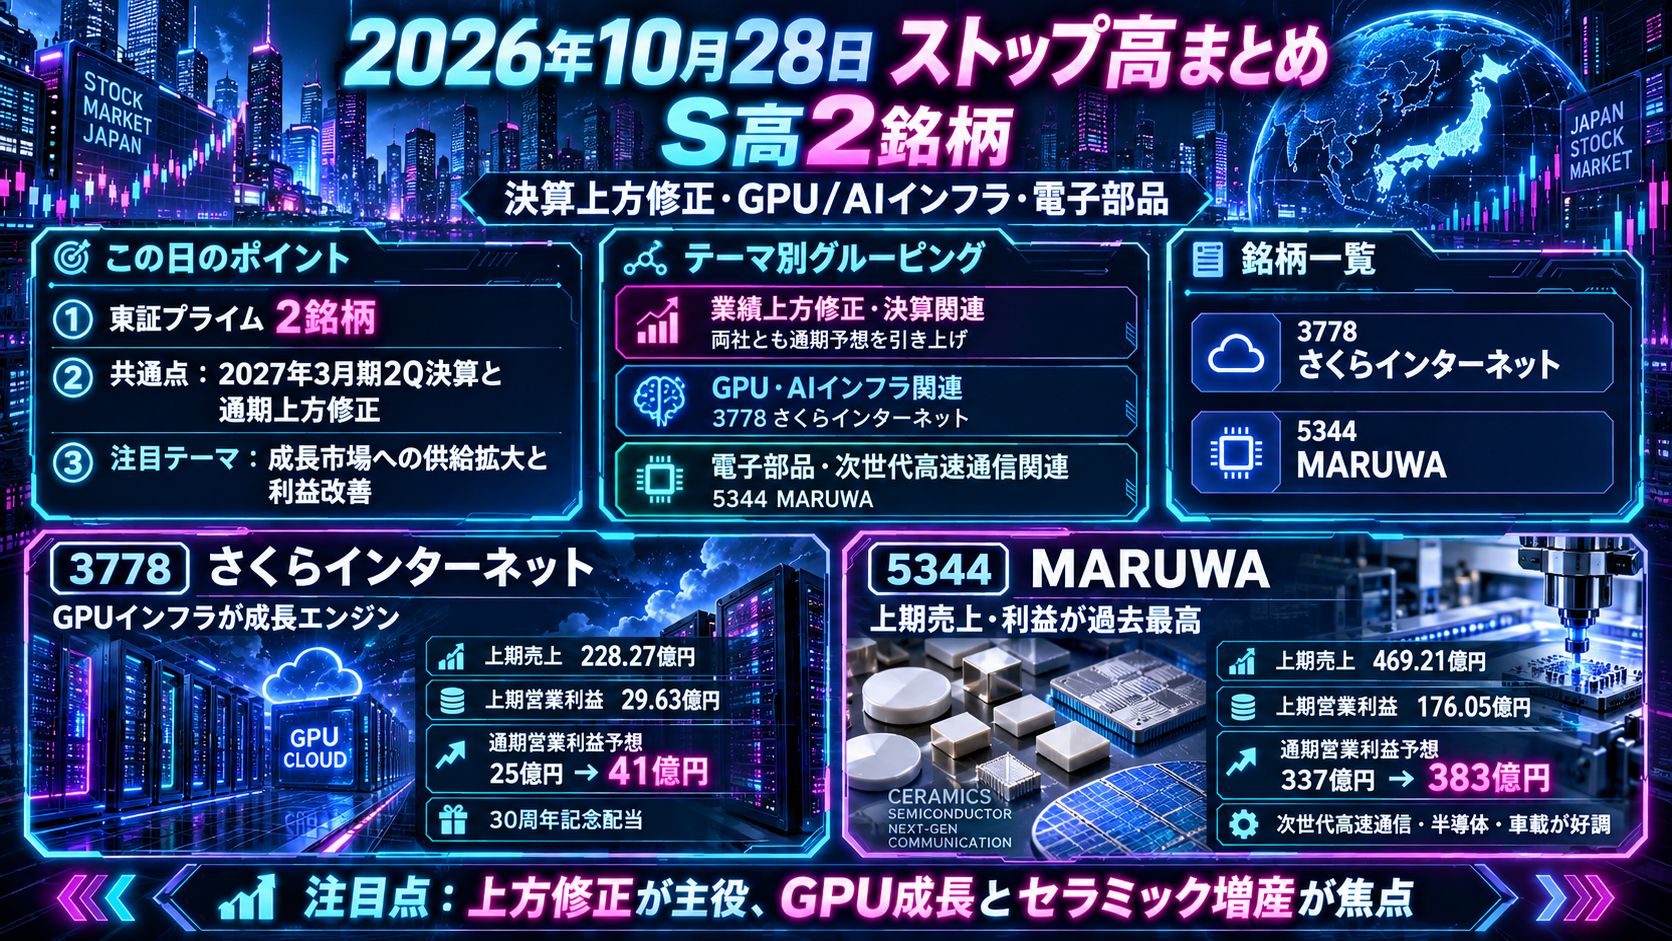
2026年10月28日、添付のストップ高レポートでストップ高引けが確認された東証上場銘柄は2銘柄。さくらインターネット(3778)とMARUWA(5344)が該当する。いずれも2027年3月期第2四半期決算と通期業績予想の上方修正を評価する買いが中心となった。画像掲載7銘柄のうちストップ高引けを示す「S」マークが確認された2銘柄のみを採用している。
さくらインターネットは、GPUインフラストラクチャーサービスの上期売上高が前年同期比258.9%増と大幅に拡大。上期営業損益が黒字転換し、通期営業利益予想も25億円から41億円へ64.0%引き上げられた。10月28日12時30分の発表を受け、後場に株価が急伸してストップ高となった。創業30周年記念配当も同日に発表された。
MARUWAは、次世代高速通信、汎用メモリ、新エネルギー車向けの需要拡大を背景に上期の売上高・利益が過去最高を更新。営業利益は前年同期比62.4%増加し、通期営業利益予想も337億円から383億円へ引き上げられた。10月27日の引け後に公表した決算と修正予想が、翌28日のストップ高につながった。両社とも成長市場への供給拡大と利益見通しの改善が共通するが、今後の確認項目はGPU関連の成長投資と、セラミック部品の増産・運転資金管理に分かれる。
テーマ別グルーピング
- 業績上方修正・決算関連:両社とも2027年3月期中間決算を発表し、通期業績予想を引き上げた。さくらインターネットは上期黒字転換、MARUWAは過去最高益更新がポイント。
- GPU・AIインフラ関連:さくらインターネットはGPU計算資源への需要増加、高稼働率、単価改善、大口案件が売上・利益拡大に寄与した。
- 電子部品・次世代高速通信関連:MARUWAは次世代高速通信向けセラミック部品が好調。半導体・車載向けも伸長し、新工場での増産を進める。
ストップ高銘柄(2銘柄)
個別銘柄をクリックすると詳細が開きます
TradingViewの銘柄検索に張り付けると既存ウォッチリストに追加されます。
3778さくらインターネット東証P時価総額 約1,454億円
GPUAI(人工知能)データセンター事業者3,470円(前日比+503円 +16.95%)
さくらインターネットは、クラウドサービスやデータセンターを軸にインターネットインフラを提供し、近年はGPUインフラストラクチャーサービスを成長領域として展開している。2026年10月28日12時30分に公表した2027年3月期第2四半期決算と通期業績予想の上方修正が、この日の株価上昇材料となった。発表を受けて後場に買いが集中し、終値は3,470円、前日比503円高(16.95%上昇)のストップ高となった。
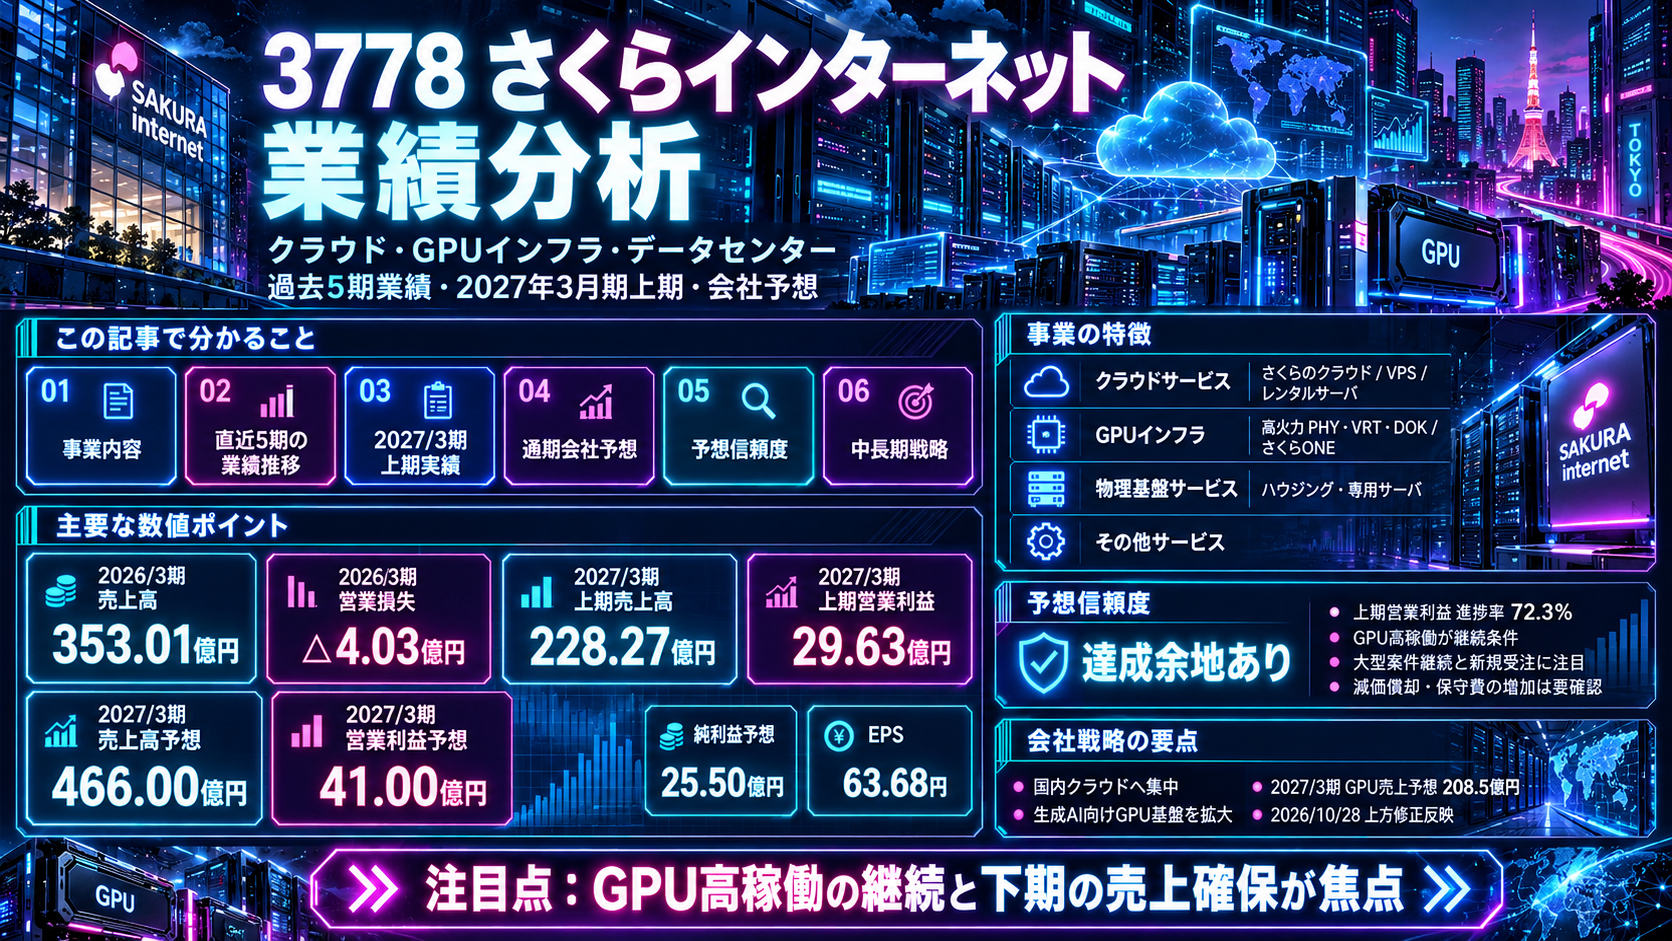
2026年4~9月期の連結売上高は228億2,700万円となり、前年同期比46.0%増加した。営業損益は29億6,300万円の黒字で、前年同期の9億2,000万円の赤字から黒字転換を果たした。増収の中心はGPUインフラストラクチャーサービスであり、上期売上高は約101億2,400万円、前年同期比258.9%増となった。GPU計算資源の提供が業績の主要な成長エンジンになっている。
通期業績予想は、売上高を455億円から466億円へ2.4%引き上げた。営業利益は25億円から41億円へ64.0%、経常利益は23億円から39億円へ69.6%、最終利益は15億円から25億5,000万円へ70.0%引き上げた。売上高の修正幅に比べ、各利益の引き上げ幅が大きい点が今回の発表の特徴である。
修正の背景には、GPU計算資源に対する旺盛な需要、導入済みGPUの高稼働率、提供単価の改善がある。グループ会社による大口案件の獲得も売上拡大に寄与している。会社は通期のGPUインフラ事業売上高を208億5,000万円と見込む。生成AI向けの計算基盤需要が、同社の業績成長と結び付いている。
株主還元では、創業30周年を記念した1株当たり2.5円の中間配当を決定した。年間配当予想は従来の5.5円から8円となり、今回の増額分は記念配当である。決算・業績予想修正・記念配当が同じタイミングで公表されたことも、この日の材料として挙げられる。
一方、上期の利益が計画を上回った要因には、広告・イベント施策や採用活動の一部見直しも含まれている。会社は下期にも成長投資を実施する方針を示している。今後の業績確認では、GPUサービスの売上拡大とともに、販促費や人材関連費用などの推移が注目点となる。
5344MARUWA東証P時価総額 約6,681億円
電子部品半導体材料LED関連54,000円(前日比+7,000円 +14.89%)
MARUWAは、セラミックを中核技術とする電子部品や関連製品を展開し、情報通信、半導体、車載などの需要に対応している。2026年10月27日の取引終了後に公表された2027年3月期第2四半期決算と通期業績予想の上方修正が、翌28日の株価上昇材料となった。10月28日の終値は54,000円、前日比7,000円高(14.89%上昇)のストップ高だった。
2026年4~9月期の連結売上高は469億2,100万円で、前年同期比41.7%増加した。営業利益は176億500万円となり、前年同期比62.4%増加した。売上高と各段階の利益は過去最高を更新している。上期の営業利益率は約37.5%で、高い収益性が確認できる決算内容となった。
主力のセラミック部品事業では、次世代高速通信向け需要の拡大が業績に寄与した。汎用メモリ向け需要の回復や、新エネルギー車向け製品の好調も増収を支えた。情報通信関連、半導体関連、車載関連の複数領域で需要が拡大している。
通期業績予想は、売上高を933億円から1,015億円へ8.8%引き上げた。営業利益は337億円から383億円へ13.6%引き上げた。修正後の経常利益予想は383億円、最終利益予想は260億円とされた。添付レポートでは両利益の従来予想が未公表となっているため、修正率は記載しない。今回の上方修正は、下期に向けた強い需要見通しを反映している。
情報通信関連では、次世代高速通信の次期モデル向け需要が強く、瀬戸工場の新棟で下期から増産する計画だ。車載関連では、新エネルギー車向けの差別化製品を拡大し、土岐工場の新棟によって生産能力を高める。半導体関連では、汎用メモリ需要の回復を受け、三春工場の新棟で生産を強化する。照明機器でもLED需要が拡大し、上期売上高は前年同期比21.1%増加した。
一方、営業キャッシュフローは前年同期の約90億8,000万円から約66億9,000万円に減少した。売上債権と棚卸資産の増加が主な要因である。増産計画が進む局面では、利益の拡大だけでなく運転資金の変化も重要な確認項目となる。今後は新工場の稼働、需要の継続、営業キャッシュフローの推移を併せて追う必要がある。
主な出典
免責事項
本記事は公開情報をもとに作成した情報提供コンテンツであり、特定銘柄の売買を推奨するものではありません。株式投資には価格変動リスク、流動性リスク、信用リスク等があります。投資判断は必ず各社の公式開示、最新の株価情報、決算資料を確認したうえで行ってください。
コメント