ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
5344 MARUWA
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
セラミック部品事業
高機能セラミック材料と加工・積層技術を中核に、電子機器、通信、半導体製造装置、自動車、産業機器向けの部品・材料を製造・販売する事業。アルミナ基板や窒化アルミニウム基板、誘電体セラミック、高周波用セラミック部品のほか、積層セラミックコンデンサ、パワーインダクタ、バリスタ、ノイズフィルタなどの電子部品/デバイスを展開する。石英部門では、半導体製造装置向けの高純度・高精度石英ガラス製品を供給。次世代高速通信、パワー半導体、新エネルギー車、半導体製造工程、医療・パワーエレクトロニクスなどの用途を対象とする。セラミック部品事業の内部にはセラミック・電子部品/デバイス・石英の各部門があるが、決算上は1つの報告セグメントとして集計されている。
照明機器事業
LEDを中心とする照明機器の開発、製造、販売および照明空間の提案を担う事業。道路・街路や公共施設向けの屋外照明、LED高天井照明、建物のエクステリア・インテリア向け照明、高級住宅・マンションやオフィスの高付加価値照明などを手掛ける。MARUWA SHOMEIの公共・景観照明製品に加え、YAMAGIWAを通じて建築・インテリア空間の照明設計・販売も展開。新築・改修案件に応じてデザイン性、配光、品質、省エネルギー性を組み合わせた提案を行う。公共設備のLED更新需要、オフィス改修、高級新築マンションなどが需要領域であり、セラミック部品事業とは別の報告セグメントとして業績開示されている。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 最新会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 54,344 | 58,804 +4,460 / +8.2% | 61,564 +2,760 / +4.7% | 71,849 +10,285 / +16.7% | 74,476 +2,627 / +3.7% | 101,500 +27,024 / +36.3% |
| 営業損益 | 18,215 | 20,142 +1,927 / +10.6% | 19,801 -341 / -1.7% | 26,914 +7,113 / +35.9% | 24,976 -1,938 / -7.2% | 38,300 +13,324 / +53.3% |
| 経常損益 | 19,182 | 21,187 +2,005 / +10.5% | 21,121 -66 / -0.3% | 27,033 +5,912 / +28.0% | 26,321 -712 / -2.6% | 38,300 +11,979 / +45.5% |
| 当期純利益 | 13,350 | 15,020 +1,670 / +12.5% | 15,216 +196 / +1.3% | 19,242 +4,026 / +26.5% | 18,163 -1,079 / -5.6% | 26,000 +7,837 / +43.1% |
| EPS | 1,082.11円 | 1,217.45円 +135.34円 / +12.5% | 1,233.30円 +15.85円 / +1.3% | 1,559.45円 +326.15円 / +26.4% | 1,472.03円 -87.42円 / -5.6% | 2,106.86円 +634.83円 / +43.1% |
| 一株配当金 | 70.00円 | 78.00円 +8.00円 / +11.4% | 86.00円 +8.00円 / +10.3% | 94.00円 +8.00円 / +9.3% | 102.00円 +8.00円 / +8.5% | 110.00円 +8.00円 / +7.8% |
| 純資産 | 79,681 | 94,215 +14,534 / +18.2% | 109,203 +14,988 / +15.9% | 127,854 +18,651 / +17.1% | 147,262 +19,408 / +15.2% | — |
| 営業CF | 14,757 | 15,647 +890 / +6.0% | 17,222 +1,575 / +10.1% | 25,351 +8,129 / +47.2% | 16,933 -8,418 / -33.2% | — |
| 投資CF | -3,522 | -8,755 -5,233 / -148.6% | -10,814 -2,059 / -23.5% | -7,682 +3,132 / +29.0% | -21,757 -14,075 / -183.2% | — |
| 財務CF | -1,132 | -1,882 -750 / -66.3% | -1,363 +519 / +27.6% | -1,512 -149 / -10.9% | -1,216 +296 / +19.6% | — |
| フリーCF | 11,235 | 6,892 -4,343 / -38.7% | 6,408 -484 / -7.0% | 17,669 +11,261 / +175.7% | -4,824 -22,493 / -127.3% | — |
単位:百万円(EPS・一株配当金は円)。前年差・前年比は直前年の通期実績との比較。フリーCF=営業CF+投資CF。2027年3月期会社予想は2026年10月27日公表の改定値。業績予想の開示がない項目は「—」を表示。
1.会社予想と実績
2022〜2026年3月期は、期首時点で公表された通期会社予想と通期実績を比較。2027年3月期は2026年10月27日公表の最新予想を表示。未開示指標の予想は空欄として扱います。
2.達成・未達理由
2022年3月期 売上高 129.4% / 営業利益 165.6%
期首会社予想を上回った。連結売上高・営業利益ともに当初予想を大きく超過。2022年3月期の期中上方修正履歴は確認できるが、超過の個別要因は今回の検証資料だけでは断定しない。
2023年3月期 売上高 98.0% / 営業利益 108.9%
売上高は当初予想600億円を下回ったが、営業利益は当初予想185億円を上回った。EV・半導体製造装置関連は堅調で、高付加価値品の増加や工程・生産性改善が利益を下支え。中国向けの一部需要減速が売上面の重荷となった。
2024年3月期 売上高 100.1% / 営業利益 94.3%
売上高は当初予想615億円をわずかに上回ったが、営業利益は210億円に未達。中国通信向け高付加価値製品の回復遅れに加え、期末の中国関連滞留債権処理が利益面に影響した。
2025年3月期 売上高 102.2% / 営業利益 117.0%
売上高・営業利益は当初予想を超過。次世代高速通信向けが拡大し、新エネルギー車向けも堅調だった。汎用メモリ向けの弱さを補い、営業利益率が改善した。
2026年3月期 売上高 97.0% / 営業利益 86.7%
売上高・営業利益とも当初予想を下回った。車載市場の弱含み、汎用メモリ向け需要の回復遅延、新製品の立ち上げ時の歩留まり低下が影響。第4四半期は次世代高速通信の次期モデル増産で四半期最高を更新。
3.事業セグメントの自信度
セラミック部品事業
「特にEV、半導体製造装置向けの需要が堅調に推移しました。」
設備拡張効果と需要の堅調さを確認。
「中国市場向けで回復の遅れが見られたものの」
中国向けの遅れを明示する一方、用途分散で補完。
「情報通信関連において次世代高速通信向けの業績が拡大したほか、車載関連において新エネルギー車向けが堅調に推移しました。」
通信が成長ドライバーに浮上。
「車載関連で市況が弱含み、半導体関連で下期に見込んでいた汎用メモリ向けの回復に期ずれが見られた一方、次世代高速通信関連が通期で高水準に推移」
不振領域と好調領域の差が大きい。
「次世代高速通信向けの需要が拡大したことに加え、半導体関連の汎用メモリ向けで需要が回復したほか、車載関連の新エネルギー車向けが堅調に推移しました。」
複数用途の回復と過去最高業績、通期予想上方修正。
照明機器事業
「高採算案件への特化を図り、利益の確保に努めました。」
案件獲得を続けつつ採算確保を優先。
「LED照明導入の公共事業案件の獲得に注力」
公共・オフィス案件の獲得に注力する一方、減収減益。
「高級新築マンション市場向けの照明が活況であったことに加え、公共のLED照明導入案件が堅調に推移しました。」
公共LEDと高級住宅需要が共に寄与。
「高付加価値のオフィス向け照明や公共のLED照明導入案件が好調に推移しました。」
二桁増収、利益率改善に結びつく。
「2030年100%LED化の政府目標に向けたLED需要の高まりにより、高水準で推移しました。」
公共LED更新需要が引き続き支え。
自信度は各期の決算コメントの語調・実績・受注環境をもとにした定性的整理であり、会社が公表した格付けではありません。2022年3月期の事業別原文コメントは今回確認できなかったため、原文引用評価の対象外としました。
4.最新予想信頼度
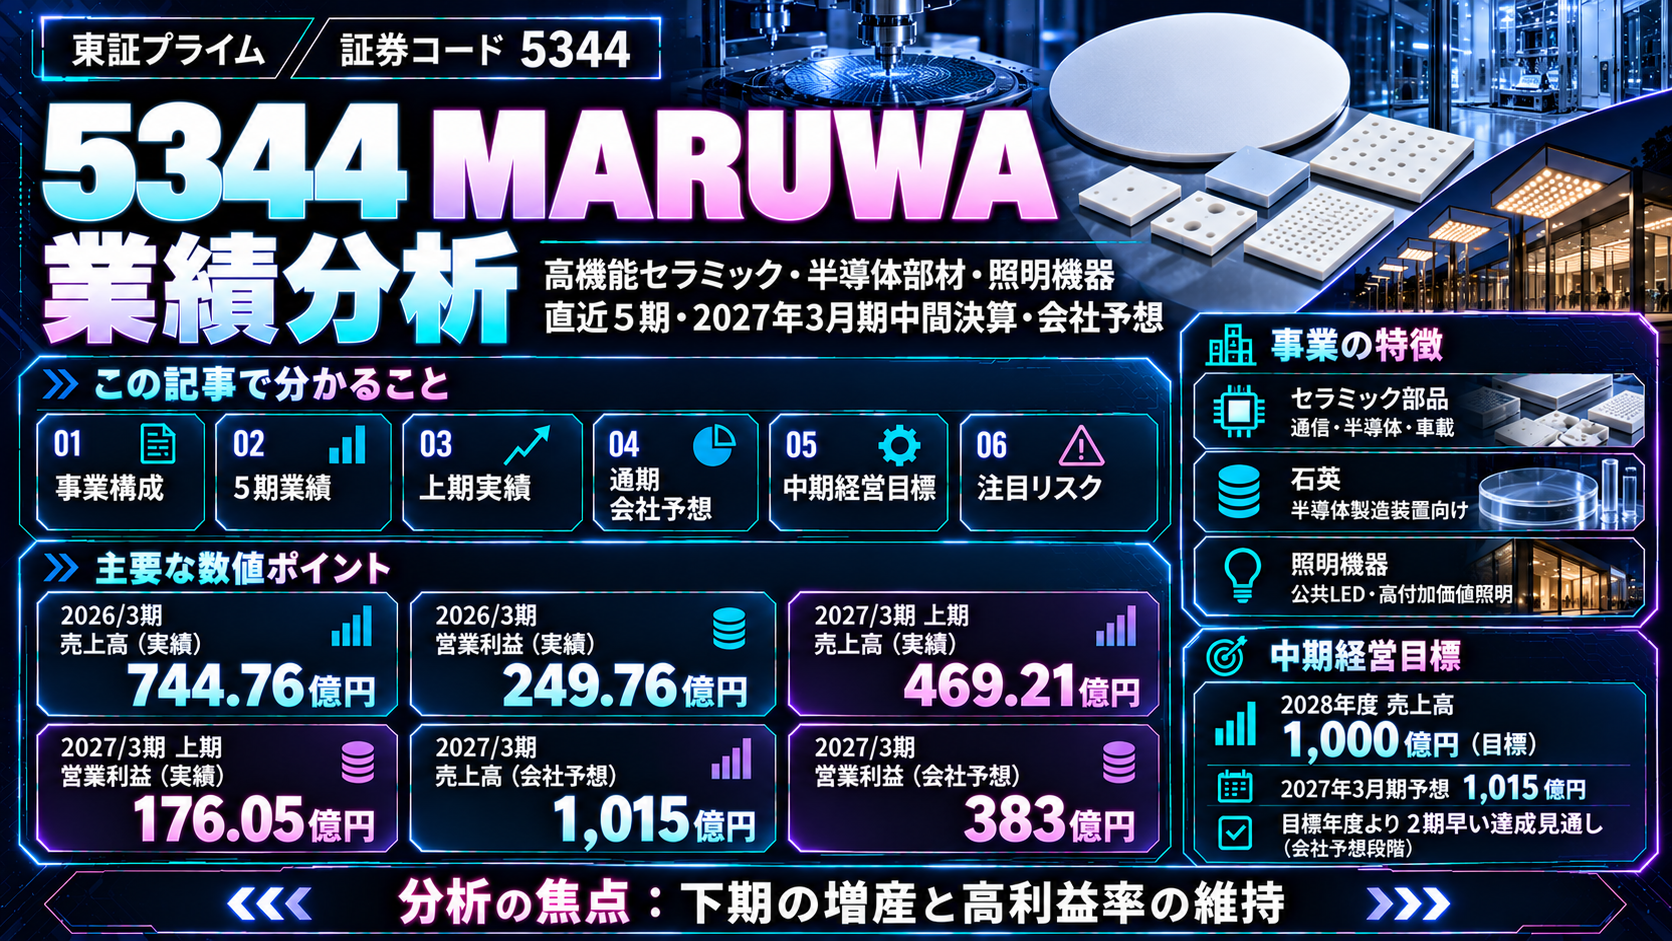
中間期は売上高469億21百万円(前年同期比+41.7%)、営業利益176億5百万円(+62.4%)。会社予想は通期売上高1,015億円、営業利益383億円、経常利益383億円、純利益260億円へ改定。過去最高を更新した中間期と下期の強い需要見通しが裏付けとなる一方、増産立ち上げや為替、設備投資の影響が残ります。
最新中間期の単純進捗率
進捗率は中間期累計÷通期会社予想の単純計算であり、季節性・期ずれ・収益偏重を調整していません。
達成できると判断する理由
次世代高速通信向けの強い需要、汎用メモリ回復、新エネルギー車向けの堅調さが同時に寄与。瀬戸・土岐の各工場新棟と三春工場新棟による供給能力強化を進め、中間期営業利益率は約37.5%と前年同期を上回っています。会社は下期の需要を踏まえて通期予想を再度上方修正しました。
達成できないと判断する理由
下期売上高は約545億79百万円、営業利益は約206億95百万円が必要で、中間期を上回る生産・収益規模を求められます。新工場立ち上げ費用、歩留まり・稼働率、設備投資の回収、地政学リスク、想定為替1ドル158円からの変動が未達要因になり得ます。
収益計上時期を見る際の注意点
2026年3月期の第4四半期には次世代高速通信関連の次期モデル増産により四半期として過去最高を記録。2027年3月期は下期から瀬戸・土岐の新棟増産を進める計画で、利益の発生が年度内で均等とは限りません。中間期進捗率のみで未達と判断するのは不適切です。
最終判断・予想PER
会社予想EPSは2,106.86円。2026年10月27日東証終値47,000円を基準にすると、予想達成時のPERは22.3倍(47,000円÷2,106.86円)です。達成可否は需要拡大が下期生産計画に反映されるか、増産に伴う収益性を維持できるかが焦点です。
MARUWA|中期経営計画分析
分析基準日:2026年10月28日 | 対象:株式会社MARUWA(証券コード5344) | 連結・日本基準
2028年度 中期売上目標2026年10月27日 最新決算反映2028年度(2029年3月期)の売上高1,000億円が会社の公表する中期目標。これに対し、2026年10月27日公表の2027年3月期会社予想は売上高1,015億円で、目標値を15億円上回る。目標年度より2期早く達成する見通しだが、予想であり実績としての達成ではない。
01|中期目標と実績・業績予想
会社が2026年5月8日の決算短信で明示した中期計画の定量目標は「2028年度 売上高1,000億円」。参照した開示資料では、同年度の営業利益・純利益・EPS目標は確認できないため、以下は会社の2027年3月期予想と明確に区別する。
| 指標 | 2026年3月期 実績 | 2027年3月期 会社予想 | 2028年度 中期目標 |
|---|---|---|---|
| 売上高 | 744.76億円 | 1,015億円 (前期比 +36.3%) | 1,000億円 |
| 営業利益 | 249.76億円 | 383億円 (前期比 +53.3%) | 開示確認できず |
| 営業利益率 | 33.5% | 37.7% (売上・営業利益より算出) | 開示確認できず |
| 経常利益 | 263.21億円 | 383億円 (前期比 +45.5%) | 開示確認できず |
| 親会社株主帰属純利益 | 181.63億円 | 260億円 (前期比 +43.1%) | 開示確認できず |
| EPS | 1,472.03円 | 2,106.86円 | 開示確認できず |
「2028年度」は2028年4月〜2029年3月の事業年度を指す。2027年3月期の会社予想が実現すれば、中期売上目標を2期先取りする計算。ただし中期計画の目標値を会社が上方改定したという意味ではない。
02|最新決算で確認する進捗
| 指標 | 2027年3月期上期実績 | 通期会社予想 | 上期進捗率 | 下期に必要な金額 (単純差引) |
|---|---|---|---|---|
| 売上高 | 469.21億円 | 1,015億円 | 46.2% | 545.79億円 |
| 営業利益 | 176.05億円 | 383億円 | 46.0% | 206.95億円 |
| 経常利益 | 176.40億円 | 383億円 | 46.1% | 206.60億円 |
| 純利益 | 121.19億円 | 260億円 | 46.6% | 138.81億円 |
2026年10月27日公表の中間期実績は前年同期比で売上高+41.7%、営業利益+62.4%。会社は下期需要の強さを根拠に通期予想を再上方修正した。今回の売上高予想は前回933億円から1,015億円へ82億円増額、営業利益は337億円から383億円へ46億円増額となった。
03|目標達成に向けたロードマップ
- 2026年3月期|投資・体制強化売上高744.76億円。セラミック部品の新工場建設などに設備投資225.25億円を実施。次世代高速通信向け新モデルへの増産対応を開始。
- 2027年3月期 上期|需要回復と成長次世代高速通信、汎用メモリ、新エネルギー車関連が寄与。セラミック部品の上期売上高418.79億円(前年同期比+44.7%)、照明機器50.41億円(同+21.1%)。
- 2027年3月期 下期|新棟で増産情報通信は瀬戸工場新棟で増産、車載は土岐工場新棟で生産体制拡充、半導体は第2四半期より稼働した三春工場新棟で生産強化。生産性改善と収益性向上を図る。
- 2027年3月期 通期|前倒し達成を見込む会社予想は売上高1,015億円・営業利益383億円・純利益260億円。中期売上目標1,000億円を会社予想段階で上回る。
- 2028年度(2029年3月期)|公表済み中期目標の年度売上高1,000億円が公表目標。2027年3月期の会社予想を受けた新たな中期目標値・利益目標は、今回確認した一次資料では未確認。
04|成長ドライバーと具体的施策
次世代高速通信
次期モデル向け需要拡大。2027年3月期下期から瀬戸工場新棟で増産。新技術および生産強化への投資を加速。
新エネルギー車(車載)
差別化製品を軸に拡販。2027年3月期下期から土岐工場新棟の生産体制を拡充し、生産性・収益性を改善。
半導体・汎用メモリ
汎用メモリ向け回復を取り込み、2027年3月期第2四半期から稼働を開始した三春工場新棟で生産能力を強化。
産業機器・医療
パワーモジュール関連の底堅い需要と、医療関連の新製品需要増加に対応。
照明機器
会社が示す2030年のLED化目標を背景に、公共案件・ハイエンド照明の需要を取り込む。
収益性改善
工場立ち上げに伴う投資負担を織り込みつつ、生産性改善により利益率向上を追求。2027年3月期の営業利益率予想は約37.7%。
05|財務基盤と設備投資
2027年3月期上期の営業活動キャッシュ・フローは66.86億円、投資活動キャッシュ・フローは△66.32億円。増産投資を進めながら高い自己資本比率を維持している。なお、投資活動キャッシュ・フローは設備投資額と同義ではない。
06|会社資料で言及された変動要因・リスク
見通しを左右する条件
会社の決算短信は、中東・ウクライナ情勢などの地政学リスク、為替変動、車載市場の弱含み、汎用メモリ需要の回復時期、新製品立ち上げ時の歩留まり低下を業績に影響する要素として言及している。直近の通期予想の想定為替レートは1米ドル=158円。また新工場の立ち上げに伴う投資も見込んでいる。
07|投資判断上の確認ポイント
最も重要な検証点は、下期の必要売上高545.79億円と営業利益206.95億円を実現できるか。瀬戸・土岐・三春の新棟増産が計画通り進むか、そして売上拡大と同時に高い利益率を維持できるかが業績予想の達成を左右する。中期売上目標の前倒し達成はあくまで予想段階であり、実際の決算で確認する必要がある。
参考:会社が2028年度の純利益またはEPSの具体的数値目標を明示していることを確認できないため、「目標達成時のPER一定」と仮定した株価割安率は算定していない。2027年3月期の会社予想EPS 2,106.86円を2028年度の会社目標とみなすことはできない。
08|一次資料・出典
- MARUWA「2027年3月期 第2四半期(中間期)決算短信」(2026年10月27日)— 最新業績、事業別見通し、新工場、為替前提。
- MARUWA「業績予想の修正に関するお知らせ」(2026年10月27日)— 通期予想の増額と理由。
- MARUWA「2026年3月期 決算短信」(2026年5月8日、JPX掲載)— 2028年度売上高1,000億円の中期目標、前期実績、事業動向。
コメント