ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
276A ククレブ・アドバイザーズ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
CREソリューション事業(単一報告セグメント)
決算短信は「CREソリューション事業の単一セグメント」と明記。セグメント利益の独立開示はなく、棒グラフは全社の連結営業利益を参考表示。事業区分別利益を推計していません。
企業が保有する工場・研究開発施設・物流施設などの企業不動産(CRE)に対し、拠点再編、資産効率向上、売却・取得、賃貸、有効活用などの課題解決を支援する事業です。独自の不動産テックを用い、不動産への自己投資・売却、仲介、CRE戦略の助言、プロジェクトマネジメント等をワンストップで提供します。内部のビジネス区分は「CREソリューションビジネス」と「不動産テックビジネス」の2つで、後者では企業向けCRE営業支援・情報分析・マッチング用システムを開発し、サブスクリプションで提供。2027年8月期以降は継続収入と案件取引によるフロー収入に分解して開示する方針です。
事業区分別売上高(セグメント利益は非開示):2025年8月期 CREソリューション 2,383.8百万円、不動産テック 171.2百万円/2026年8月期 CREソリューション 6,823.6百万円、不動産テック 196.9百万円。
直近5年業績サマリー
| 業績項目 | 2024年8月期 | 2025年8月期 | 2026年8月期 | 2027年8月期 会社予想 |
|---|---|---|---|---|
| 売上高 | 1,270 | 2,555 +1,285 / +101.2% | 7,020 +4,465 / +174.8% | 11,000 +3,980 / +56.7% |
| 営業損益 | 421 | 613 +192 / +45.6% | 1,144 +531 / +86.7% | 2,200 +1,056 / +92.2% |
| 経常損益 | 416 | 599 +182 / +43.8% | 1,058 +459 / +76.7% | 2,000 +942 / +89.1% |
| 当期純利益 | 288 | 446 +157 / +54.5% | 743 +298 / +66.8% | 1,400 +657 / +88.4% |
| EPS | 84.29円 | 110.46円 +26.17 / +31.0% | 151.86円 +41.40 / +37.5% | 271.88円 +120.02 / +79.0% |
| 一株配当金 | 17.00円 | 22.00円 +5.00 / +29.4% | 30.00円 +8.00 / +36.4% | 50.00円 +20.00 / +66.7% |
| 純資産 | 973 | 2,096 +1,123 / +115.4% | 5,303 +3,207 / +153.0% | — |
| 営業CF | △299 | △382 △83 / △27.7% | 1,460 +1,842 / +482.1% | — |
| 投資CF | △194 | △131 +63 / +32.6% | △2,359 △2,228 / △1704.0% | — |
| 財務CF | 138 | 1,890 +1,752 / +1268.9% | 2,295 +405 / +21.4% | — |
| フリーCF | △493 | △513 △20 / △4.0% | △899 △386 / △75.2% | — |
確認できる2024〜2026年8月期の連結実績と、2027年8月期の最新通期予想を表示。単位:百万円(EPS・配当は円)。フリーCF=営業CF+投資CF。前年比は前期実績を基準に計算し、前期値がマイナスの時は差分÷前期絶対値で表示。純資産・CFの来期予想は非開示。
1.会社予想と実績
2025・2026年8月期は決算前に公表された直近の通期会社予想と通期実績を比較。2024年8月期は比較可能な事前予想を確認できないため対象外。2027年8月期は実績未公表。
売上高
営業利益
経常利益
親会社株主に帰属する当期純利益
EPS
比較に用いた予想:2025年8月期=2025年7月14日公表値、2026年8月期=2026年7月14日時点の予想(同年4月13日修正後)。達成率=実績÷会社予想×100。EPSの2026年予想143.41円は2026年4月13日の会社資料に基づく。
2.達成・未達理由
2025年8月期:売上高・利益とも直近予想に未達
売上高2,555百万円/予想2,600百万円(98.3%)、営業利益612百万円/予想672百万円(91.2%)。経常利益598百万円/予想655百万円(91.4%)、純利益445百万円/予想460百万円(96.9%)。決算短信は販売用不動産の売却・不動産仲介・アドバイザリーおよびサブスク受注を業績の要因として説明していますが、最終予想との差額について個別の理由は明示していません。
2026年8月期:直近予想を全指標で上回る
売上高7,020百万円/予想7,000百万円(100.3%)、営業利益1,144百万円/予想1,100百万円(104.0%)。経常利益1,057百万円/予想1,044百万円(101.3%)、純利益743百万円/予想700百万円(106.2%)。決算短信ではB/S活用の販売用不動産売却、不動産仲介・CRE助言、新規サブスク受注を売上計上の要因として挙げています。個別の超過額と各要因の寄与額は開示されていません。
会社予想の変更履歴と分析
2025年8月期は当初予想1,792百万円から、1月に2,200百万円、7月に2,600百万円へ売上高予想を引き上げ、最終実績は2,555百万円。2026年8月期は当初4,700百万円から4月に7,000百万円へ引き上げ、最終実績は7,020百万円でした。業績予想の途中修正を踏まえ、最初の予想だけで予想精度を判断しないことが重要です。
3.事業セグメントの自信度
決算短信では単一報告セグメントです。以下はCREソリューション事業全体の会社コメントを年度別に掲載した資料文言ベースの評価です。事業区分ごとの利益見通しは推計していません。
「全国の産業集積地を中心にCRE関連の案件パイプラインが継続的に積み上がっております。」
2025年期末短信では投資案件の拡大、マスターリース新規事業や提携先の開拓、金融機関へのシステム販路拡大を説明しており、受注機会拡大に積極的な姿勢が読み取れます。ただし最終会社予想には営業利益が未達でした。
「引き続き、資本効率向上・拠点再編などのCREニーズを背景とした投資機会(パイプライン)は順調に増加しており、当社はこれらの機会を着実に捕捉し、中期経営計画の早期達成を目指していきたいと考えております。」
前年度の案件積み上げから、2026年度の中期計画目標達成と早期達成志向へ表現が進展しました。連結売上高は前年2,555百万円から7,020百万円へ増加する一方、売上高営業利益率は24.0%から16.3%へ低下。売上拡大と利益率の双方を見て評価する必要があります。
4.最新予想信頼度
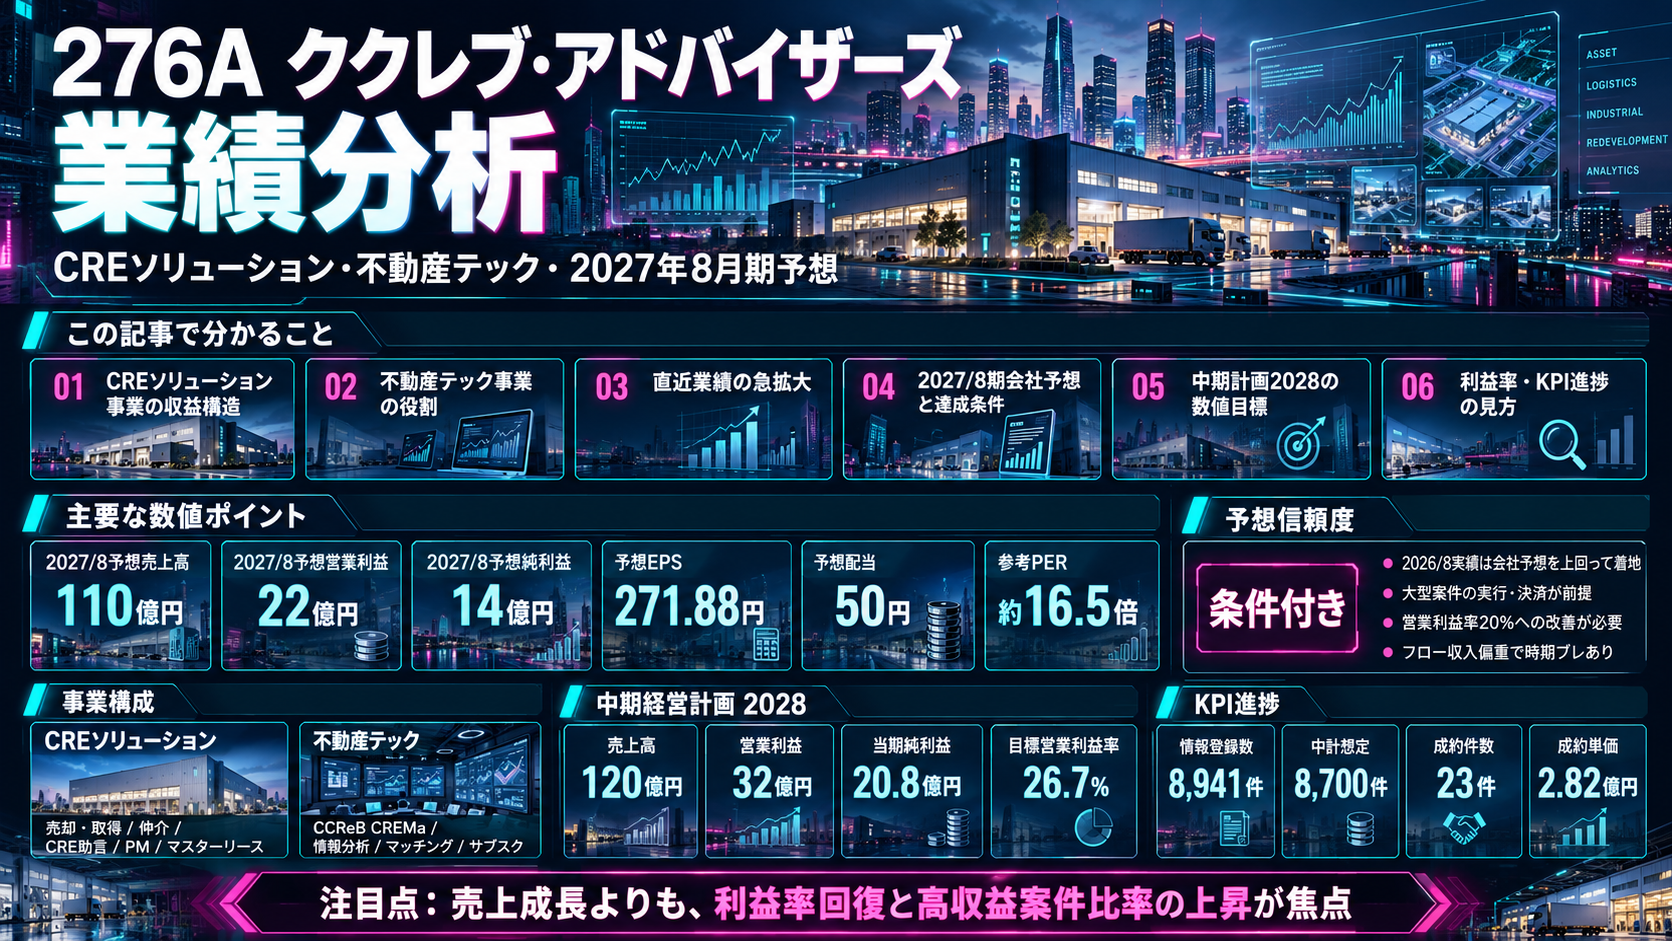
会社予想:売上高11,000百万円(前期比+56.7%)、営業利益2,200百万円(+92.2%)、経常利益2,000百万円(+89.1%)、純利益1,400百万円(+88.4%)、EPS271.88円、配当50円。営業利益率は2026年8月期16.3%から、会社計画上は20.0%への改善が必要です。
達成可能と判断する条件・確認済みの材料
- 2026年8月期は直近会社予想の売上・営業利益・経常利益・純利益をすべて上回って着地しました。
- 2026年8月期のマッチングシステム情報登録数は8,941件で、前期末6,867件から増加しています。
- 会社は企業の資本効率改善・拠点再編を背景に、CRE関連の案件パイプライン増加を説明しています。
- 2027年度の大型案件が計画どおり実行・決済され、営業利益率20%を確保することが必要条件です。
達成を妨げる可能性のある要因
- 2026年8月期の売上高のうちフロー収入は6,324百万円(90.1%)。案件の成立・不動産売却の時期に業績が左右されます。
- 2026年8月期の連結営業利益率は16.3%と、2025年8月期24.0%から低下しています。
- 2026年8月期は投資CFが△2,358百万円で、営業CFと合わせたフリーCFは約△899百万円です。賃貸用不動産取得等による投資額の大きさを確認する必要があります。
- 発行済株式数が2025年8月末4,316,483株から2026年8月末5,189,960株へ増えています。利益成長と一株利益成長は分けて評価する必要があります。
収益計上時期・進捗率を見る際の注意点
2026年8月期は第3四半期累計時点の売上高3,135百万円に対し、通期実績は7,020百万円でした。差額3,885百万円(通期の約55.3%)が第4四半期に計上されています。不動産売却やB/S活用投資案件の決済タイミングによる偏重があるため、2027年8月期の四半期進捗率を均等配分で判断することはできません。
最終判断
最新通期業績予想の達成を確定する証拠はまだありません。評価の焦点は、フロー案件の実行・決済状況、営業利益率20%への改善、継続収入比率の推移です。
2026年10月21日9:29時点に株価情報サイトで確認された株価4,480円と、会社公表の2027年8月期予想EPS271.88円を用いると、会社予想達成時の参考PERは約16.5倍(4,480÷271.88)。株価は確認時点のスナップショットであり、現在価格を保証するものではありません。
MID-TERM STRATEGY / 276A
ククレブ・アドバイザーズ
中期経営計画分析
FY2026–FY2028 | “A Tech-Driven Platform Strategy” | 2026年10月21日時点
01 / TARGET 2028
最終年度の業績目標
目標は「CREプラットフォーマー」としての地位確立。
CRE(企業不動産)の案件発掘に不動産テックを活用し、アドバイザリー、仲介、開発・投資、賃貸を連動させて事業規模を拡大する。計画策定時の営業利益率目標は25〜30%。最終年度は営業利益32億円の達成を重視する。
02 / PLAN VS. ACTUAL
3年間の目標と、最新の実績・予想
| 業績項目 | 2025/8 実績 | 2026/8 中計 | 2026/8 実績 | 2027/8 中計 | 2027/8 最新予想 | 2028/8 中計 |
|---|---|---|---|---|---|---|
| 売上高 | 25.55億 | 47.0億 | 70.20億 | 77.0億 | 110.0億 | 120.0億 |
| 営業利益 | 6.12億 | 11.0億 | 11.44億 | 20.0億 | 22.0億 | 32.0億 |
| 当期純利益 | 4.45億 | 7.0億 | 7.43億 | 13.0億 | 14.0億 | 20.8億 |
| 営業利益率 | 24.0% | 23.4%* | 16.3% | 26.0%* | 20.0% | 26.7%* |
単位:億円。端数は公表資料の百万円表示を換算。* 中期経営計画の売上高・営業利益から本分析で計算した値。2026年8月期の期初計画47億円は期中に70億円へ上方修正され、実績70.20億円で着地。2027年8月期の110億円・22億円・14億円は2026年10月公表の最新会社予想であり、中期計画の改定ではない。
2026年8月期:当初中計比 売上高 +49.4% / 営業利益 +4.0% / 純利益 +6.2%。
2027年8月期:当初中計比(予想) 売上高 +42.9% / 営業利益 +10.0% / 純利益 +7.7%。
2028年8月期:目標維持 会社は売上高の前倒し達成を見込む一方、営業利益目標を優先し、現段階で中期計画を改定しない方針。
03 / EXECUTION ROADMAP
目標達成へのロードマップ
STRATEGY 01
不動産テックを起点に案件を発掘
「CCReB CREMa」の情報登録を拡大し、企業不動産の売却・有効活用ニーズを案件化。CCReB AI、CCChat等で提案精度と生産性の向上を目指す。
STRATEGY 02
CREソリューションを多層化
B/S活用投資、CREファンド組成、仲介、アドバイザリー、プロジェクトマネジメント、マスターリースを使い分け、案件の質と収益化手法を高める。
STRATEGY 03
事業会社・金融機関との提携
地域・産業・資金調達面で強みのあるパートナーと組み、案件紹介、共同投資、ブリッジ機能、テック協業などで対応範囲を広げる。
STRATEGY 04
CRE × M&Aで領域を拡大
不動産の潜在価値を持つ中堅・中小企業の事業承継案件や、不動産テック関連企業へのM&A・資本提携を厳選し、非連続的な成長を狙う。
STRATEGY 05
工場・物流・危険物倉庫へ展開
2026年の最新説明資料では、産業用不動産、半導体関連地域の開発案件、北海道北広島の危険物倉庫マスターリース等の進捗を説明。継続収益の積み上げも図る。
STRATEGY 06
人材・DX・財務規律を強化
中計当初の2028年8月末社員数目標は約30名(2025年8月末15名)。DXとインセンティブ制度で生産性を支え、最新説明ではネットD/Eレシオ1倍を財務規律の目安に置く。
04 / NUMERICAL KPIs
案件獲得を裏付けるKPI
当初中計で会社が想定した「CCReB CREMa」情報登録数と、2026年8月期実績の比較。
バー長は13,300件を100%として表示。2027・2028年は2025年10月公表の当初中期計画値。
| KPI | 2026/8 当初想定 | 2026/8 実績 | 2028/8 当初想定 |
|---|---|---|---|
| 情報登録数 | 8,700件 | 8,941件 | 13,300件 |
| 照会件数 | 2,200件 | 1,596件 | 3,300件 |
| 商談件数 | 130件 | 71件 | 230件 |
| 成約件数 | 25件 | 23件 | 45件 |
| 成約1件当たり金額 | 168百万円 | 282百万円 | 240百万円 |
情報登録数は想定を上回る一方、照会・商談件数は想定を下回った。成約数の不足を1件当たり金額が補った構図。ただし成約件数・金額だけで将来収益を保証するものではない。
05 / CRITICAL GAP
最大の焦点は売上より「利益率の回復」
2027年8月期の予想110億円から2028年8月期の中計120億円へは、売上高+9.1%で到達する。一方、営業利益22億円から32億円へは+45.5%の増益が必要。利益率は20.0% → 約26.7%(+6.7ポイント)へ引き上げる計算となる。
会社は、売上高の大部分を占めるB/S活用投資について粗利率が平均20%程度であること、サービス構成で全社営業利益率が変化することを説明している。よって最終年度の利益目標には、案件の収益性と収益構成が重要となる。
売上高120億円の達成そのものではなく、「営業利益32億円に向けて、高収益案件・フィー収入・ストック収入がどの程度伸びるか」が検証上の中心になる。
06 / COMPANY-DISCLOSED RISKS
会社資料に示された達成上の留意点
- 金利・世界経済の不確実性:2026年8月期決算説明会Q&Aでは金利環境と世界経済を不確実性として挙げ、販売用不動産の保有残高を過度に積み上げず、回転重視とする方針を説明。
- 四半期ごとの案件計上時期:2027年8月期の説明資料で、案件の売上計上時期によって四半期ごとの実績が予想から大幅にずれる可能性を明記。
- 収益構成による利益率変動:会社はB/S活用投資の比率上昇を説明し、2027年8月期の全社営業利益率予想20%が当初中計の想定(25〜30%)を下回る要因と位置づけている。
- 一時的費用:2027年8月期第1四半期は本店移転関連費用や借入・開発案件に伴うアップフロントフィーの一括計上が段階利益に影響する見込み。
07 / CURRENT BUSINESS MOMENTUM
2026年10月時点の事業進捗
PIPELINE
約790億円
2026年9月末時点の推進中案件パイプライン。売上高や受注確定額とは異なる。
FY2027 / 1Q
約55億円
会社が説明した2027年8月期1Qの契約済み(見込み)案件規模。確定収益と同義ではない。
CAPITAL POLICY
ネットD/E 1.0倍
借入を活用する際の財務規律の基準。2026年8月期末実績はネットD/Eレシオ-0.20倍、自己資本比率72.9%。
SHAREHOLDER RETURNS
配当予想 50円
2027年8月期の会社予想。2026年8月期の30円に対して20円増配を計画。
08 / ANALYSIS SUMMARY
分析の結論
中計初年度の利益目標は達成。翌年度の利益予想も当初計画を上回る。一方、最終年度の営業利益32億円には収益性の改善が必要。
2026年8月期の売上高は当初中計を大幅超過し、2027年8月期の業績予想も当初計画より高い。ただし2026年8月期の営業利益率は16.3%で、2027年8月期も20.0%の予想。B/S活用投資の拡大による売上成長を、最終年度にどこまで営業利益へ変換できるかが最大の確認点となる。
コメント