ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
3858 ユビキタスAI
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ソフトウェア事業
自社開発の組込み用ソフトウェアから海外製品の提供、受託開発までを担う事業です。製品領域では、車載機器・産業機器・IoT機器に使われるネットワーク、セキュリティ、リアルタイムOS、Linux/Android高速起動、データベース等を開発・販売し、ライセンス料や製品出荷に応じたロイヤルティを得ます。海外ソフトウェア領域ではBIOS、Bluetooth、ソフトウェア解析・開発効率化、脆弱性検証等の製品を輸入販売し、技術サポートやカスタマイズ開発も提供します。さらに既存顧客向けの各種ソフトウェア受託設計・開発、車載機器向けデータコンテンツ「YOMI」のライセンス販売、音声コードUni-Voice等を扱います。
アナリシスソフトウェア事業
統計・数値データ解析を中心とした海外ソフトウェアの輸入販売と技術サポートを担う事業です。連結子会社ライトストーンを通じて、教育機関、研究機関、一般企業などの解析・研究業務に向けたソフトウェアを販売しています。取り扱う分野には統計処理やデータ可視化、化学系データベース、画像解析などが含まれ、顧客が大量・複雑なデータから必要な情報を読み取るためのツールを提供します。売上はパッケージソフトやライセンス販売に関連する案件の獲得・更新に左右されます。2024年3月期にデータアナリティクス事業として報告セグメントへ加わり、2026年3月期から現在の名称に変更されています。
2026年3月期から報告セグメントは上記2事業へ変更。2025年3月期の値は新2区分で再表示された公式比較値です。2022~2024年3月期のソフトウェア事業は旧3事業の外部売上・損益を集約した比較参考値で、新基準の公式遡及数値とは区別してください。2022~2023年3月期のアナリシスソフトウェア事業は未連結のため表示対象外。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 2,058.2 | 1,938.3 △119.9 / 5.8% | 3,479.0 +1,540.7 / 79.5% | 4,138.8 +659.8 / 19.0% | 3,924.5 △214.3 / 5.2% | 3,950.0 +25.5 / 0.7% |
| 営業損益 | 77.6 | -84.1 △161.7 / 赤字転落 | 71.6 +155.7 / 黒字転換 | 96.5 +24.9 / 34.8% | -201.1 △297.6 / 赤字転落 | -200.0 +1.1 / 0.6% |
| 経常損益 | 90.9 | -76.2 △167.1 / 赤字転落 | 87.6 +163.8 / 黒字転換 | 92.9 +5.2 / 6.0% | -213.7 △306.6 / 赤字転落 | -250.0 △36.3 / 17.0% |
| 当期純利益 | -39.7 | -148.2 △108.5 / 273.3% | 32.9 +181.1 / 黒字転換 | 91.1 +58.2 / 176.9% | -518.7 △609.8 / 赤字転落 | -400.0 +118.7 / 22.9% |
| EPS(円) | -3.80円 | -14.17円 △10.37円 / 272.9% | 3.15円 +17.32円 / 黒字転換 | 8.71円 +5.56円 / 176.5% | -49.59円 △58.30円 / 赤字転落 | -38.25円 +11.34円 / 22.9% |
| 1株配当金(円) | 0.00円 | 0.00円 前期比 変動なし | 0.00円 前期比 変動なし | 0.00円 前期比 変動なし | 0.00円 前期比 変動なし | 0.00円 前期比 変動なし |
| 純資産 | 2,442.5 | 2,309.9 △132.6 / 5.4% | 2,333.4 +23.5 / 1.0% | 2,396.0 +62.6 / 2.7% | 1,910.7 △485.3 / 20.3% | — |
| 営業CF | 221.5 | -87.3 △308.8 / 赤字転落 | 188.2 +275.5 / 黒字転換 | 137.9 △50.3 / 26.7% | -137.8 △275.7 / 赤字転落 | — |
| 投資CF | -149.2 | -104.3 +44.9 / 30.1% | 11.7 +116.0 / 黒字転換 | 23.2 +11.4 / 97.6% | -62.6 △85.7 / 赤字転落 | — |
| 財務CF | 0.0 | 0.0 前期比 変動なし | -318.9 △318.9 / 前年0のため率非算出 | -220.9 +98.0 / 30.7% | 851.3 +1,072.2 / 黒字転換 | — |
| フリーCF | 72.4 | -191.6 △263.9 / 赤字転落 | 199.9 +391.5 / 黒字転換 | 161.0 △38.9 / 19.5% | -200.4 △361.4 / 赤字転落 | — |
金額は百万円(EPS・配当のみ円)。フリーCF=営業CF+投資CF。2025年3月期は2026年3月期決算短信の修正後比較値を優先。損益の符号転換時には前年比率を非表示としています。
1.会社予想と実績
各期の最初の通期会社予想とその年の決算実績を対比。2027年3月期は会社予想のみを表示。
2.達成・未達理由
売上高は期首予想2,196百万円に対して2,058百万円(93.7%)。自動車の半導体不足による減産などで期待した売上の回復が進まなかった一方、営業利益は概ね計画水準を確保。経常利益は計画を上回りましたが、最終利益は減損・税負担などで赤字となり、当初の黒字予想を下回りました。
売上高は会社予想2,152百万円の90.1%。前年のセキュリティ関連大型案件の反動、既存顧客の生産停滞、事業再編後の人件費増が重なり、営業損益は小幅黒字予想から赤字へ。新規商材やソフトウェア品質支援への先行投資も収益回復を抑えました。
売上高は期首予想2,912百万円を大きく上回る3,479百万円。グレープシステムの子会社化による受託開発・ソフトウェア販売の増加と、ライトストーンのデータアナリティクス事業を連結した効果が寄与し、各利益段階も初期予想を上回りました。ただし買収寄与を含むため、既存事業のみの成長率とは区別が必要です。
売上高は期首予想4,022百万円に対し4,139百万円。ソフトウェアサービス事業の受託開発、グレープシステムのロイヤルティなどが寄与。データ解析ソフトも堅調でした。一方、旧ソフトウェアプロダクトとディストリビューションではセグメント赤字が継続。営業・経常・最終損益は予想を上回りました。実績は翌2026年3月期短信の修正後比較値で表示しています。
期首売上予想4,349百万円に対し3,924百万円。セキュリティ&OS関連ロイヤルティの減少、前年の前倒し売上の反動、OSS検査ツールの販売代理店契約終了、受託開発の縮小や車載向けYOMIの減収により、営業損益は黒字予想から201百万円の赤字に転落。グレープシステムののれん・固定資産等の減損219.6百万円、繰延税金資産の取崩し64.2百万円も最終損失を拡大させました。
3.事業セグメントの自信度
「強気・中立・弱気」は会社の公式格付けではなく、各期の決算説明と翌期の見通しの強弱を読み取った評価です。
ソフトウェア事業
車載向け高速起動・IoT案件の売上を獲得する一方、顧客生産・投資の外部環境を警戒。
引き続き厳しい状況が続く可能性が高いと思われます。
旧プロダクト事業の損益が急減し、海外商材・受託への投資回収が遅延。
売上・利益ともに前期を大きく下回る結果となりました。
グレープシステム連結による規模拡大と、主力ロイヤルティの一部減少が併存。
前期比売上増を見込んでおります。
ロイヤルティと受託は拡大期待だが、人件費や共通コストの増加が重い。
前期からの受託開発による売上が堅調に進展しており
自社製品・代理販売・受託の3領域が減収。最新見通しは成長領域を挙げながら、海外ツール販売を慎重視。
当領域全体としての売上高は、前期と比べて減少することを見込んでおります。
アナリシスソフトウェア事業
ライトストーン未連結。現行事業の区分・原文コメントは存在しません。
ライトストーン未連結。現行事業の区分・原文コメントは存在しません。
教育機関向けパッケージ販売を基盤として新設セグメントに追加。
教育機関の既存顧客からのパッケージソフト売上を中心に
法人・学校の解析ソフト需要を背景に黒字・増収を確保。
当期も引き続きパッケージソフトの売上が堅調に推移することから
売上は微増したものの利益率は低下。会社は2027年3月期もパッケージ需要を見込む。
前期に比べて売上高の増加を見込んでおります。
4.最新予想信頼度
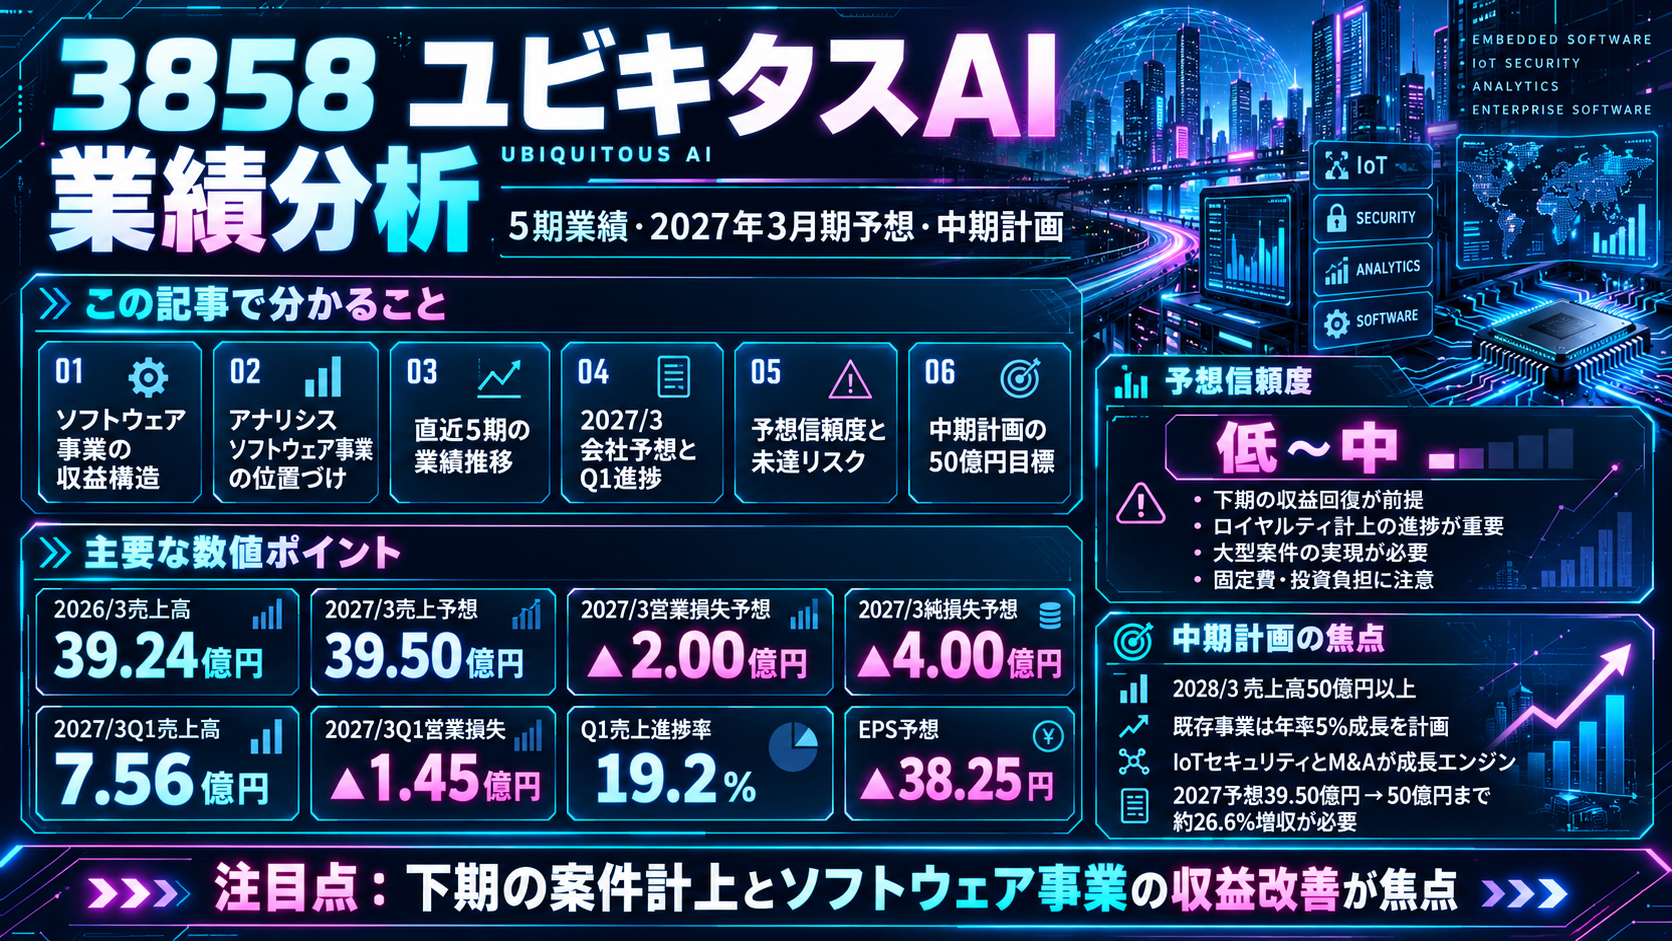
会社計画は売上高3,950百万円、営業損失200百万円、経常損失250百万円、最終損失400百万円(EPS△38.25円)。2027年3月期第1四半期(2026年4~6月)の売上高756.5百万円(前年同期比12.0%減)、営業損失145.9百万円、最終損失147.7百万円を踏まえると、残り3四半期に必要な収益改善は大きい状況です。
達成につながる条件
- Bluetooth関連の顧客向けロイヤルティの売上計上が会社説明どおり下期に進む。
- データアナリティクス領域で第1四半期から第2四半期へ計上がずれた大型案件が実現する。
- 高速起動製品やセキュリティ製品の継続採用、価格改定と受託開発の採算改善が寄与する。
- 2026年3月期の大規模な減損損失のような一過性の特別損失が再発しない。
未達リスクを高める材料
- 第1四半期の売上高が前年同期比12.0%減、営業赤字は前年同期より拡大。
- 2026年3月期にソフトウェア事業が244.6百万円の営業損失を計上しており、収益力回復が確認されていない。
- 海外ソフトウェアの価格競争、代理販売契約の終了、ソフトウェアの更新・ロイヤルティ案件の期ずれに依存。
- 固定費の高止まり・人員投資・製品投資が続く場合、予定より売上が下振れると損益への影響が大きい。
収益計上時期/残り3四半期に必要な水準
Q1売上高756.5百万円に対し、通期予想達成に必要な残り売上は3,193.5百万円(四半期平均1,064.5百万円)。Q1営業損失145.9百万円に対して通期予想は損失200百万円のため、残り3四半期の営業損失合計を約54.1百万円以内に抑える必要があります。前年も期初は赤字でしたが、売上計上は四半期間で偏るため、Q1の売上単純進捗19.2%だけで通期未達と断定はできません。
アナリシスソフトウェア事業のQ1売上196.7百万円・営業損失11.4百万円、ソフトウェア事業は売上559.9百万円・営業損失134.5百万円。大型案件・ロイヤルティの計上期が会社説明どおり進むかが次の確認点です。
最終判断
売上高4,000百万円前後の収益力は過去の実績から検証可能ですが、2026年3月期からの営業損失が続き、初期予想の未達幅も大きいため、2027年3月期については慎重な評価を維持します。特にソフトウェア事業の営業損益が改善し、四半期ベースで黒字化する兆候を確認する必要があります。会社予想EPSは△38.25円とマイナスのため、通常の予想PERは算出できません。
2027年3月期Q1:2026年8月14日公表決算短信。会社公式IR / 四半期決算短信の掲載本文。季節調整なしの単純進捗率です。
3858 · CORPORATE STRATEGY
ユビキタスAI|中期経営計画分析
中期計画の軸は、既存事業を年率5%で伸ばしながら、IoTセキュリティとM&Aを成長エンジンに加えること。最終年度の売上高50億円以上を掲げる一方、足元の売上・損益は当初想定を下回っており、計画達成には成長の再加速が必要な状況にある。
01|会社が掲げる数値目標
| 決算期 | 計画策定時の売上想定 | その後の実績・会社予想 | 位置づけ |
|---|---|---|---|
| 2026年3月期 | 43.4億円(既存事業の計画値) | 39.24億円(実績) | 計画値を4.16億円下回る |
| 2027年3月期 | 45.2億円(既存事業の計画値) | 39.50億円(通期会社予想) | 計画上の既存事業売上ペースとの差:5.70億円 |
| 2028年3月期 | 48.3億円(既存事業の計画値)/50億円以上(M&Aを含む連結目標) | 未発表 | 中期経営計画の最終年度 |
※43.4億円・45.2億円・48.3億円は2025年公表時のオーガニック成長ライン。50億円以上のみM&Aを含む最終年度の連結目標。2027年3月期の39.50億円は2026年8月時点で据え置かれた連結業績予想であり、両者の集計範囲が完全に同一という意味ではありません。会社はM&Aによる増収の年度別目標を設定していません。
※計画の売上高推移図には、2026年3月期側に「EBITDA 1.4億円」の策定時数値も示されています。2028年3月期のEBITDA目標と混同しないよう、最終年度の利益目標としては扱っていません。
02|現在地:計画と直近業績の距離
| 対象 | 売上高 | 営業損益 | 最終損益 |
|---|---|---|---|
| 2026年3月期(実績) | 39.24億円 | ▲2.01億円 | ▲5.18億円 |
| 2027年3月期(会社予想) | 39.50億円 | ▲2.00億円 | ▲4.00億円 |
| 2027年3月期 1Q(実績) | 7.56億円(前年同期比▲12.0%) | ▲1.45億円 | ▲1.47億円 |
50億円達成に向けた必要増収幅
2027年3月期の会社予想39.50億円を起点に、2028年3月期の目標下限50億円へ到達するには、10.50億円の増収(約26.6%増)が必要。これは会社の新たな業績予想ではなく、公表数値同士を比較した計算値です。
2026年3月期は営業赤字・最終赤字。2027年3月期も会社予想では赤字が継続するため、増収実現だけでなく、利益・キャッシュフローの改善を確認する必要があります。
03|ロードマップ
売上高50億円以上を目指す。
長期ロードマップ上の売上高目安は70億円。
長期ロードマップ上の売上高目安は100億円。
※70億円・100億円は中期計画資料に示された長期ロードマップであり、2028年3月期の数値目標とは分けて表示しています。
04|目標達成に向けた施策
01 / GROWTH DOMAIN
IoTセキュリティ事業の拡大
デバイス側の暗号・認証・脆弱性検証を強みに、SBOM作成、静的解析、規格適合支援、コンサルティングを組み合わせて高付加価値化。耐量子暗号を含む組込み向けセキュリティ技術も強化する。
02 / CORE BUSINESS
既存製品の成長・収益性向上
高速起動ソリューション「QuickBoot」の海外展開、セキュリティ製品のラインアップ強化、ソフトウェア品質向上支援ツールの拡販で、既存事業の年率5%成長を目指す。
03 / GROUP SYNERGY
販売連携と受託開発の高付加価値化
子会社を含む営業・マーケティング連携を強化し、アップセル・クロスセルを進める。受託開発では専門性の高い案件獲得、エンジニアの採用・育成、稼働率と開発生産性の改善を図る。
04 / M&A & CAPITAL
M&Aと成長投資
セキュリティ・組込み・AI/データ・IT関連の不足機能を、企業買収と人材投資で補完。PMIや内部統制、バックオフィス整備にも資金を投じ、既存事業からのキャッシュフローを成長投資に回す。
05|会社資料に記載されたリスク
- 自社製品:半導体の機能拡充による製品価値低下、オープンソースとの競争、技術革新への対応・R&Dの遅れ、開発人材不足。
- 技術商社:海外メーカーの買収・日本法人設立による販売権の消失、主力商材の競争力低下と後継商材の発掘遅延。
- 受託開発:価格競争、継続的な案件獲得、開発見積りの精度、収益サイクルの変動、技術進化への対応遅延。
- データ解析:無料ツールとの競争、為替変動、顧客ニーズの高度化に伴う対応コストの増大。
- グループ運営:M&A実施に伴うPMI費用や、管理部門・内部統制・人員への先行投資による短期的な利益負担。会社資料は売上・利益が第4四半期に偏りやすい収益構造にも言及している。
06|分析の要点
成長戦略:既存事業を安定収益の土台とし、IoTセキュリティとM&Aで全社売上の成長率を高める設計。
実行面:2026年3月期実績と2027年3月期会社予想は計画策定時の売上成長ラインを下回り、黒字回復も確認できていない。
今後の確認点:IoTセキュリティの受注・製品化、QuickBoot海外案件の収益化、買収による売上上積み、営業赤字縮小と営業キャッシュフローの回復。
コメント