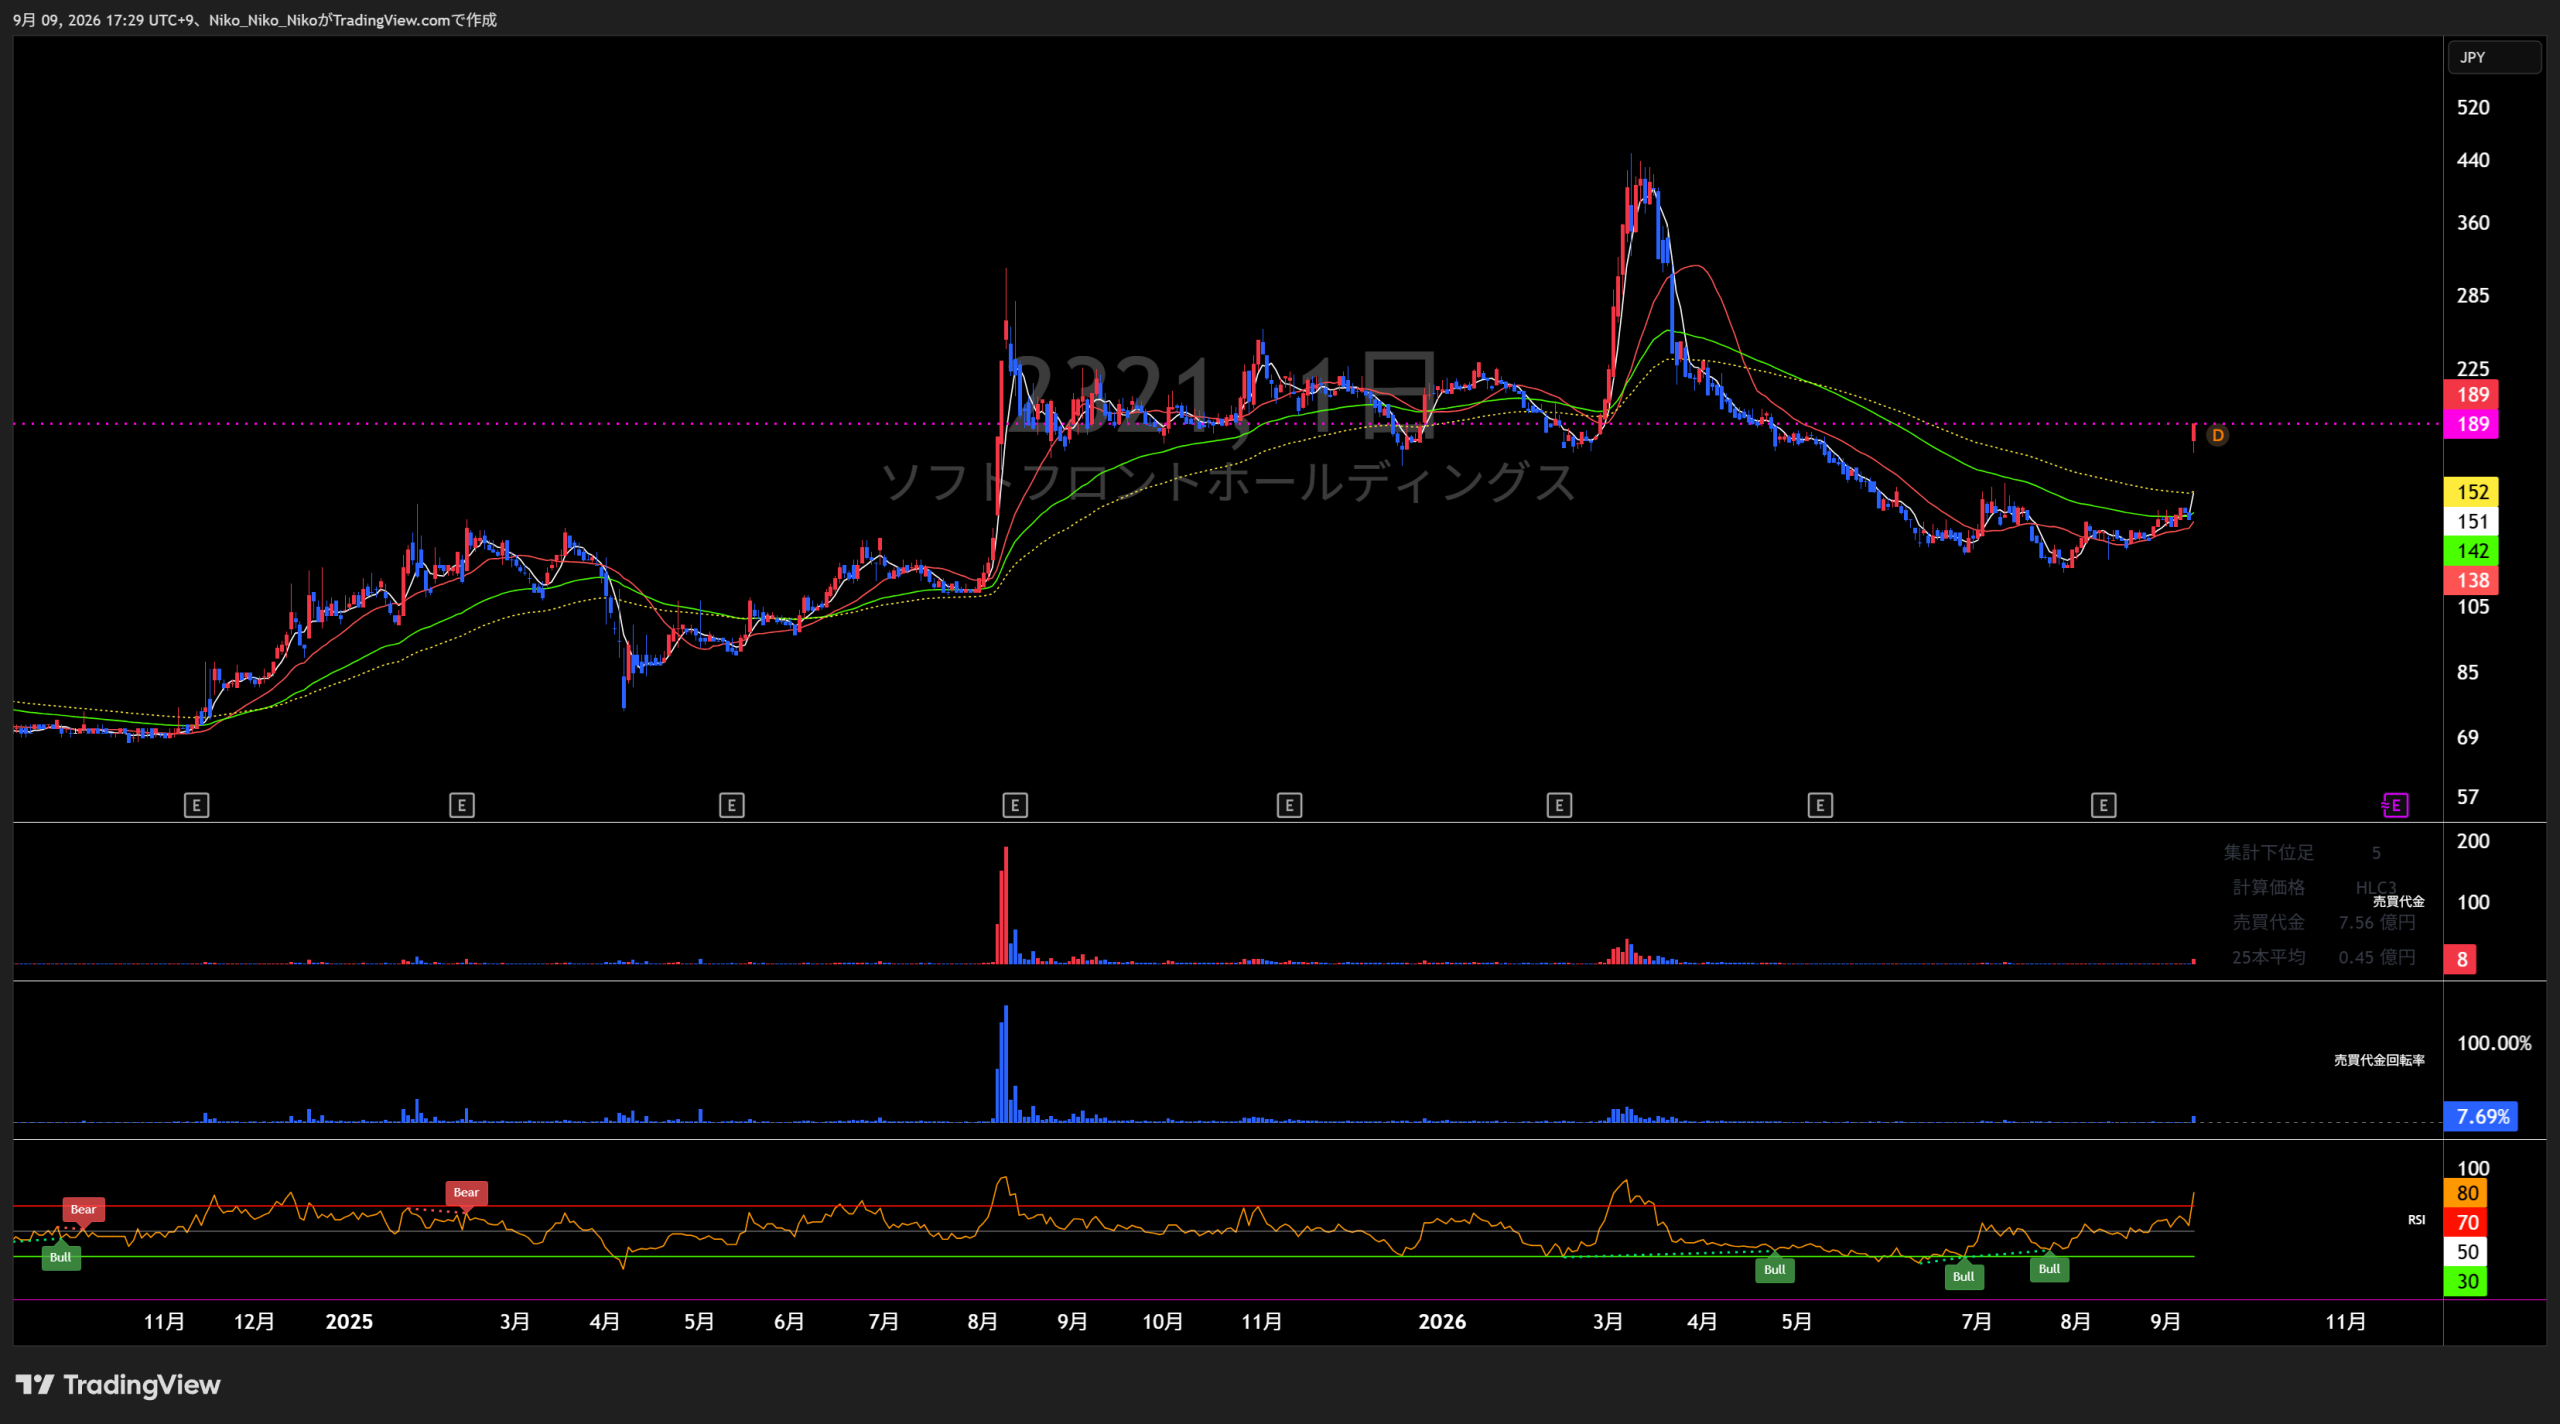
2321 ソフトフロントホールディングス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
2025年3月期までは「コミュニケーション・プラットフォーム関連事業」の単一セグメント。2026年3月期に「AIデータセンター関連事業」が報告セグメントへ追加され、クリーンエネルギー事業は「その他」区分で開示されています。
コミュニケーション・プラットフォーム関連事業
AIデータセンター関連事業
クリーンエネルギー事業(「その他」区分)
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予 |
|---|---|---|---|---|---|---|
| 売上高 | 377.8 | 763.8 +386.0 / +102.2% | 889.5 +125.7 / +16.5% | 823.6 △65.9 / △7.4% | 960.1 +136.5 / +16.6% | — |
| 営業損益 | △17.6 | △52.2 △34.5 / △196.0% | △164.4 △112.3 / △215.2% | 28.7 +193.1 / +117.4% | △117.9 △146.6 / △511.2% | — |
| 経常損益 | △34.2 | △51.8 △17.6 / △51.3% | △168.3 △116.5 / △224.8% | △58.3 +110.0 / +65.4% | △111.5 △53.2 / △91.3% | — |
| 当期純利益 | △29.1 | △59.4 △30.3 / △104.4% | △317.0 △257.6 / △433.6% | △81.2 +235.9 / +74.4% | △99.5 △18.3 / △22.6% | — |
| EPS | △1.02 | △1.94 △0.92 / △90.2% | △10.28 △8.34 / △429.9% | △2.62 +7.66 / +74.5% | △1.93 +0.69 / +26.3% | — |
| 一株配当金 | 0.00 | 0.00 +0.00 / — | 0.00 +0.00 / — | 0.00 +0.00 / — | 0.00 +0.00 / — | 0.00 |
| 純資産 | 555.6 | 495.4 △60.2 / △10.8% | 171.7 △323.7 / △65.3% | 1,289.4 +1,117.7 / +651.0% | 1,871.2 +581.8 / +45.1% | — |
| 営業CF | 9.2 | △44.9 △54.0 / △589.6% | 64.9 +109.8 / +244.8% | 60.7 △4.3 / △6.6% | △220.0 △280.6 / △462.5% | — |
| 投資CF | 39.8 | △78.5 △118.3 / △297.0% | △29.9 +48.5 / +61.9% | △14.4 +15.5 / +51.8% | △76.7 △62.3 / △432.4% | — |
| 財務CF | 26.4 | △12.2 △38.6 / △146.2% | 14.0 +26.2 / +214.8% | 1,167.2 +1,153.2 / +8236.5% | 581.6 △585.6 / △50.2% | — |
| フリーCF | 49.0 | △123.3 △172.3 / △351.8% | 35.0 +158.3 / +128.4% | 46.3 +11.2 / +32.1% | △296.7 △343.0 / △741.3% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2027年3月期の通期業績数値予想は未公表で、配当予想のみ0.00円。
1.会社予想と実績
各年度で最初に公表された数値予想と最終実績を比較。2026年3月期は数値予想が初めて公表された2026年2月12日値、2023年3月期実績は6月6日訂正後を使用しています。
2.達成・未達理由
サイト・パブリスの子会社化により第4四半期から同社損益が加わり売上高は予想を超過。一方、「commubo」の案件持ち越し、株式交付関連費用・のれん償却、貸倒引当金繰入が利益を押し下げ、黒字予想から赤字へ転落しました。
「commubo」「telmee」「SUPREE他」は概ね計画線でしたが、SITE PUBLISでWeb制作案件の開始遅れとデリバリー集中時のリソース不足が発生。外注単価上昇、追加外注費、販売促進費も重なりました。決算発表後にはSITE PUBLISの保守売上・工事進行基準の計上誤りが訂正され、最終実績は売上763.8百万円、営業損失52.2百万円となっています。
新規領域・SITE PUBLISで商談長期化、顧客の導入時期見直し、案件消滅、パートナー競合での失注が発生。さらにソフトウェア減価償却費や広告宣伝・マーケティング費が増加しました。2024年2月に売上870百万円、営業損失192百万円へ下方修正し、最終実績は修正値を上回ったものの、当初予想には届きませんでした。
SUPREEはデリバリースケジュール後ろ倒し、commubo・telmeeはPoCや限定利用から本格運用への移行遅れ、SITE PUBLISは大型開発の見送り・納期後ろ倒しで売上が計画を下回りました。外注費・販管費削減で営業黒字化した一方、支払手数料等の営業外負担もあり経常損失となりました。
SUPREE、SITE PUBLIS、AIデータセンター関連の売上が計画を上回り、外注費・販管費の圧縮で営業損失も予想より縮小。最終損失は、株式譲渡関連の金銭債権に係る支払などの特別利益もあり、予想△151百万円に対し△99.5百万円へ改善しました。
AIデータセンター関連の技術動向・ビジネス環境、クリーンエネルギー事業のサイバーセキュリティ認証等を織り込んだ数値計画を精査中として、会社は通期予想の公表を控えています。
3.事業セグメントの自信度
コミュニケーション・プラットフォーム関連事業
当社グループ全体にて新たな非連続的な成長を目指してまいりました。
デジタル・コミュニケーション基盤の拡張を明確に掲げ、製品群の横展開を強化。
今後も顧客数の伸びに応じて安定的な収益が堅調に推移するものと見込んでおります
ストック収益には自信を示す一方、受託開発の期ずれリスクを明示。
引き続き当社の主力製品である「commubo」及び「telmee」の営業活動による引合いが増加
需要は強いが、予想未達の背景に本格運用への移行遅れが残った。
ストックビジネスの積み上げが進んだ
収益構造改善と商談機会増加が実績に結びつき、セグメント黒字を確保。
複数の新規大型案件の受注が当第1四半期中に実現し、増収に寄与いたしました。
CMSの大型案件が実現し、Q1のセグメント利益率も高い水準。
既存ストックの積み上げとCMS大型案件が両立しており、現時点でグループの収益柱として最も確度が高い事業です。
AIデータセンター関連事業
業容拡大を通じた新たな収益基盤の確立を最優先課題と位置づけ
コンサルティング、販売代理、関連製品販売まで事業を立ち上げ、通期売上を計上。
前連結会計年度より成長戦略の中核事業として事業基盤の構築を進めてまいりました。
Q1は小規模売上・赤字だが、MaaS検証など事業化範囲を拡大。
会社は成長戦略の中核に据え、2026年9月には自社推論基盤「Token Factory」へ踏み込みました。投資額と立ち上がりの不確実性は高いものの、投資姿勢は明確です。
クリーンエネルギー事業
系統蓄電所の開設に向け、候補地の選定やEPC事業業者等との選定業務も並行して行っております。
事業基盤構築は前進した一方、期末時点では外部顧客売上を計上していない。
中長期的な市場拡大が期待されております。
市場見通しは前向きだが、Q1も外部顧客売上はなく、収益化の確認待ち。
系統用蓄電を中心に事業化を進めていますが、売上計上前の段階です。資金投下と案件成約の進展を確認してから強気判断へ引き上げたい局面です。
4.最新予想信頼度
2026年9月9日時点で、売上高・営業利益・経常利益・親会社株主帰属純利益・EPSの通期数値予想は公表されていません。そのため「予想達成率」や残期間必要額は算定できません。最新Q1実績と、その後に公表されたAIデータセンター投資計画から方向性を評価します。
達成できる側に働く要因
- コミュニケーション・プラットフォーム関連事業はQ1売上236.2百万円、セグメント利益45.2百万円で、CMS大型案件の受注が寄与。
- 連結Q1売上高は前年同期比17.2%増。既存事業の売上基盤は拡大しています。
- AIデータセンターでは「Token Factory」を2027年1月に稼働し、2027年3月期Q4から売上計上する計画。既存のコンサル・販売代理から自社保有型の推論基盤へ収益源を広げます。
達成できない側に働く要因
- Q1は営業損失12.3百万円、経常損失18.1百万円、純損失19.8百万円で、連結利益は赤字継続。
- AIデータセンター関連事業のQ1売上は0.7百万円、セグメント損失4.9百万円。クリーンエネルギーも外部顧客売上0で、セグメント損失2.6百万円でした。
- Token Factoryの演算設備取得額は概算920百万円。設備投資と稼働率、顧客獲得速度が収益性を大きく左右します。
- 会社自身がAIデータセンターの技術・ビジネス環境、クリーンエネルギーの認証等を理由に通期予想を見送っており、計画の不確実性が高い状態です。
ソフトフロントホールディングス
最新中期経営計画 分析
AI Infrastructure & Intelligence Platform Companyへの進化を掲げ、 既存事業の安定収益化とAI関連新規事業による非連続成長を狙う計画。
2027年3月期~2029年3月期の連結売上高・営業利益等の全社数値目標は現在「精査中」。 AIDC(AIデータセンター)を取り巻く技術・事業環境や、 蓄電事業のサイバーセキュリティ認証などの環境変化を理由としており、 確定後に開示する方針です。
① 企業が掲げる目標業績数字
連結業績の定量目標
| 指標 | 2026年3月期 実績 |
2027年3月期 計画 |
2028年3月期 計画 |
2029年3月期 計画 |
|---|---|---|---|---|
| 売上高 | 960百万円 | 精査中 | 精査中 | 精査中 |
| 営業利益 | ▲117百万円 | 精査中 | 精査中 | 精査中 |
| 経常利益 | ▲111百万円 | 精査中 | 精査中 | 精査中 |
既存事業・新規事業別の売上計画
| 事業領域 | 2026年3月期 実績 |
2027年3月期 修正後計画 |
2028年3月期 修正後計画 |
2029年3月期 計画 |
|---|---|---|---|---|
| SUPREE等 | 126.254百万円 | 131百万円 | 134百万円 | 131百万円 |
| commubo・telmee | 379.501百万円 | 474百万円 | 592百万円 | 740百万円 |
| SITE PUBLIS | 337.041百万円 | 415.406百万円 | 459.100百万円 | 505.500百万円 |
| 新規事業 | 118.003百万円 | 精査中 | 精査中 | 精査中 |
売上高は236百万円(前年同期比+17.2%)、 営業利益は▲12百万円、経常利益は▲18百万円。 2026年8月12日時点でも、通期連結業績予想は AIDC関連事業の技術動向・ビジネス環境を理由に非開示が継続されています。
売上計画は2026年3月期379.5百万円から2029年3月期740百万円へ約1.95倍。 既存事業の中で最も大きな成長を担う計画です。
AIDC・MaaS・ロボティクス・クリーンエネルギーの売上目標は未確定。 今後の連結業績目標は、新規事業の具体的な数値開示が最大のポイントになります。
② 目標達成へのロードマップ・達成計画
事業別の具体的な実行策
| 領域 | 主な実行策 | 狙い |
|---|---|---|
| SUPREE | IP通話需要の獲得、導入事例を活用した営業、PBX・CTI・IoT・ロボット企業との協業、 既存顧客へのアップセル・クロスセル | 安定した顧客基盤と売上を維持 |
| commubo・telmee | 生成AI機能・音声認識の強化、UI/UX改善、業界別パッケージ、 パートナー再販・OEM、プロアクティブなカスタマーサクセス | 顧客数と顧客単価を同時に拡大 |
| SITE PUBLIS | CMS販売からWebサイト運用基盤提供へ拡張、 クラウド化、AIによる業務効率化、パートナー営業、大型案件獲得 | ストック収益と大型案件売上を拡大 |
| MaaS | 複数LLMを統合利用する「SF MaaS system」を構築し、 世界主要LLMモデルの利用環境とToken販売を展開 | AIモデル利用基盤を収益化 |
| AIDC | AIデータセンター案件への投資、 プライベートクラウド/オンプレミス型AI基盤の展開、 既存のVoice AIとの連携 | AIインフラ領域へ収益源を拡張 |
| ロボティクス | 配膳・物流・受付等のロボット市場へ参入し、 音声対話・AI Agent・通信技術のソフトウェア層を提供 | Physical AI領域への展開 |
| クリーンエネルギー | 中小規模の系統用蓄電所を開発し、 AIデータセンターの増大する電力需要とのシナジーを追求 | AIインフラと電力を一体化 |
既存3領域の計画を現実的な水準へ修正しながら、 commubo・telmeeとSITE PUBLISを中心にストック型売上を積み上げる段階。
ソフトウェア、AI計算基盤、MaaS、ロボティクス、エネルギーを接続し、 AIインフラから実利用までを提供できる事業ポートフォリオを目指しています。
③ 目標達成リスク
| リスク | 計画への影響 | 会社側の対応・考え方 |
|---|---|---|
| AIDC・蓄電事業の環境変化 | AIDCの技術・ビジネス環境、蓄電事業のサイバーセキュリティ認証等が変化し、 数値計画を確定できない状態。 | 優良案件と環境変化を見極め、注力領域を選別した上で投資。 数値は合理的な算定が可能になり次第開示。 |
| 案件の遅延・失注 | 顧客開発計画の遅延、本格開発移行の長期化、大型CMS案件の競合による失注や期ずれが 売上計画を下振れさせる可能性。 | アライアンス強化、案件パイプライン拡充、パートナー営業を進める。 |
| AIサービス導入判断の長期化 | 生成AIを用いた自動応対へのリスク評価により、 顧客の本導入までの検討期間が長期化する可能性。 | 「安心して導入できるAIボイスボット」を競争力とし、 AI機能と提供価値を強化。 |
| 技術・サービスの陳腐化 | 技術進化に十分追随できない場合、競争力や業績に影響。 | 顧客ニーズに沿った開発とサービス提供、優秀な開発人材の確保を継続。 会社評価は「低/中長期」。 |
| 法規制変更 | 通信・ロボット等に関する規制変更により事業展開が制約される可能性。 | 顧問弁護士・専門家と連携して規制動向を監視。 会社評価は「低/中長期」。 |
| 財務基盤 | 2026年3月期に営業損失を計上しており、 大きなトラブル発生時には企業運営へ影響する可能性。 | 収益体質を改善し、直接金融・間接金融の双方で資金調達余力を確保。 会社評価は「低/中長期」。 |
| M&A | 対象企業の確保や買収後の事業展開が計画通り進まなければ、 成長戦略に影響。 | 隣接事業を中心に対象を選別し、 デューデリジェンスによるリスク低減を実施。 会社評価は「低/中長期」。 |
本計画の特徴は、既存事業については2029年3月期まで具体的な売上・顧客KPIを設定する一方、 成長期待の大きい新規AI関連事業と連結業績全体については数値目標を未確定としている点です。
既存3領域を単純合算すると、連結消去前売上は2026年3月期の約842.8百万円から 2029年3月期には約1,376.5百万円となる計画で、約1.63倍。 とりわけcommubo・telmeeが成長の中心です。
今後の評価で最も重要なのは、 「AIDC・MaaS・ロボティクス・クリーンエネルギーの具体的な売上/利益目標がいつ開示されるか」 「既存事業の修正後KPIを実際に達成できるか」の2点です。
参照資料:ソフトフロントホールディングス「事業計画及び成長可能性に関する事項」(2026年6月26日)
直近確認資料:2027年3月期 第1四半期決算短信(2026年8月12日)
数値は会社公表資料を基礎に整理。一部の倍率・既存3領域合計は公表値から算出した分析値です。

コメント