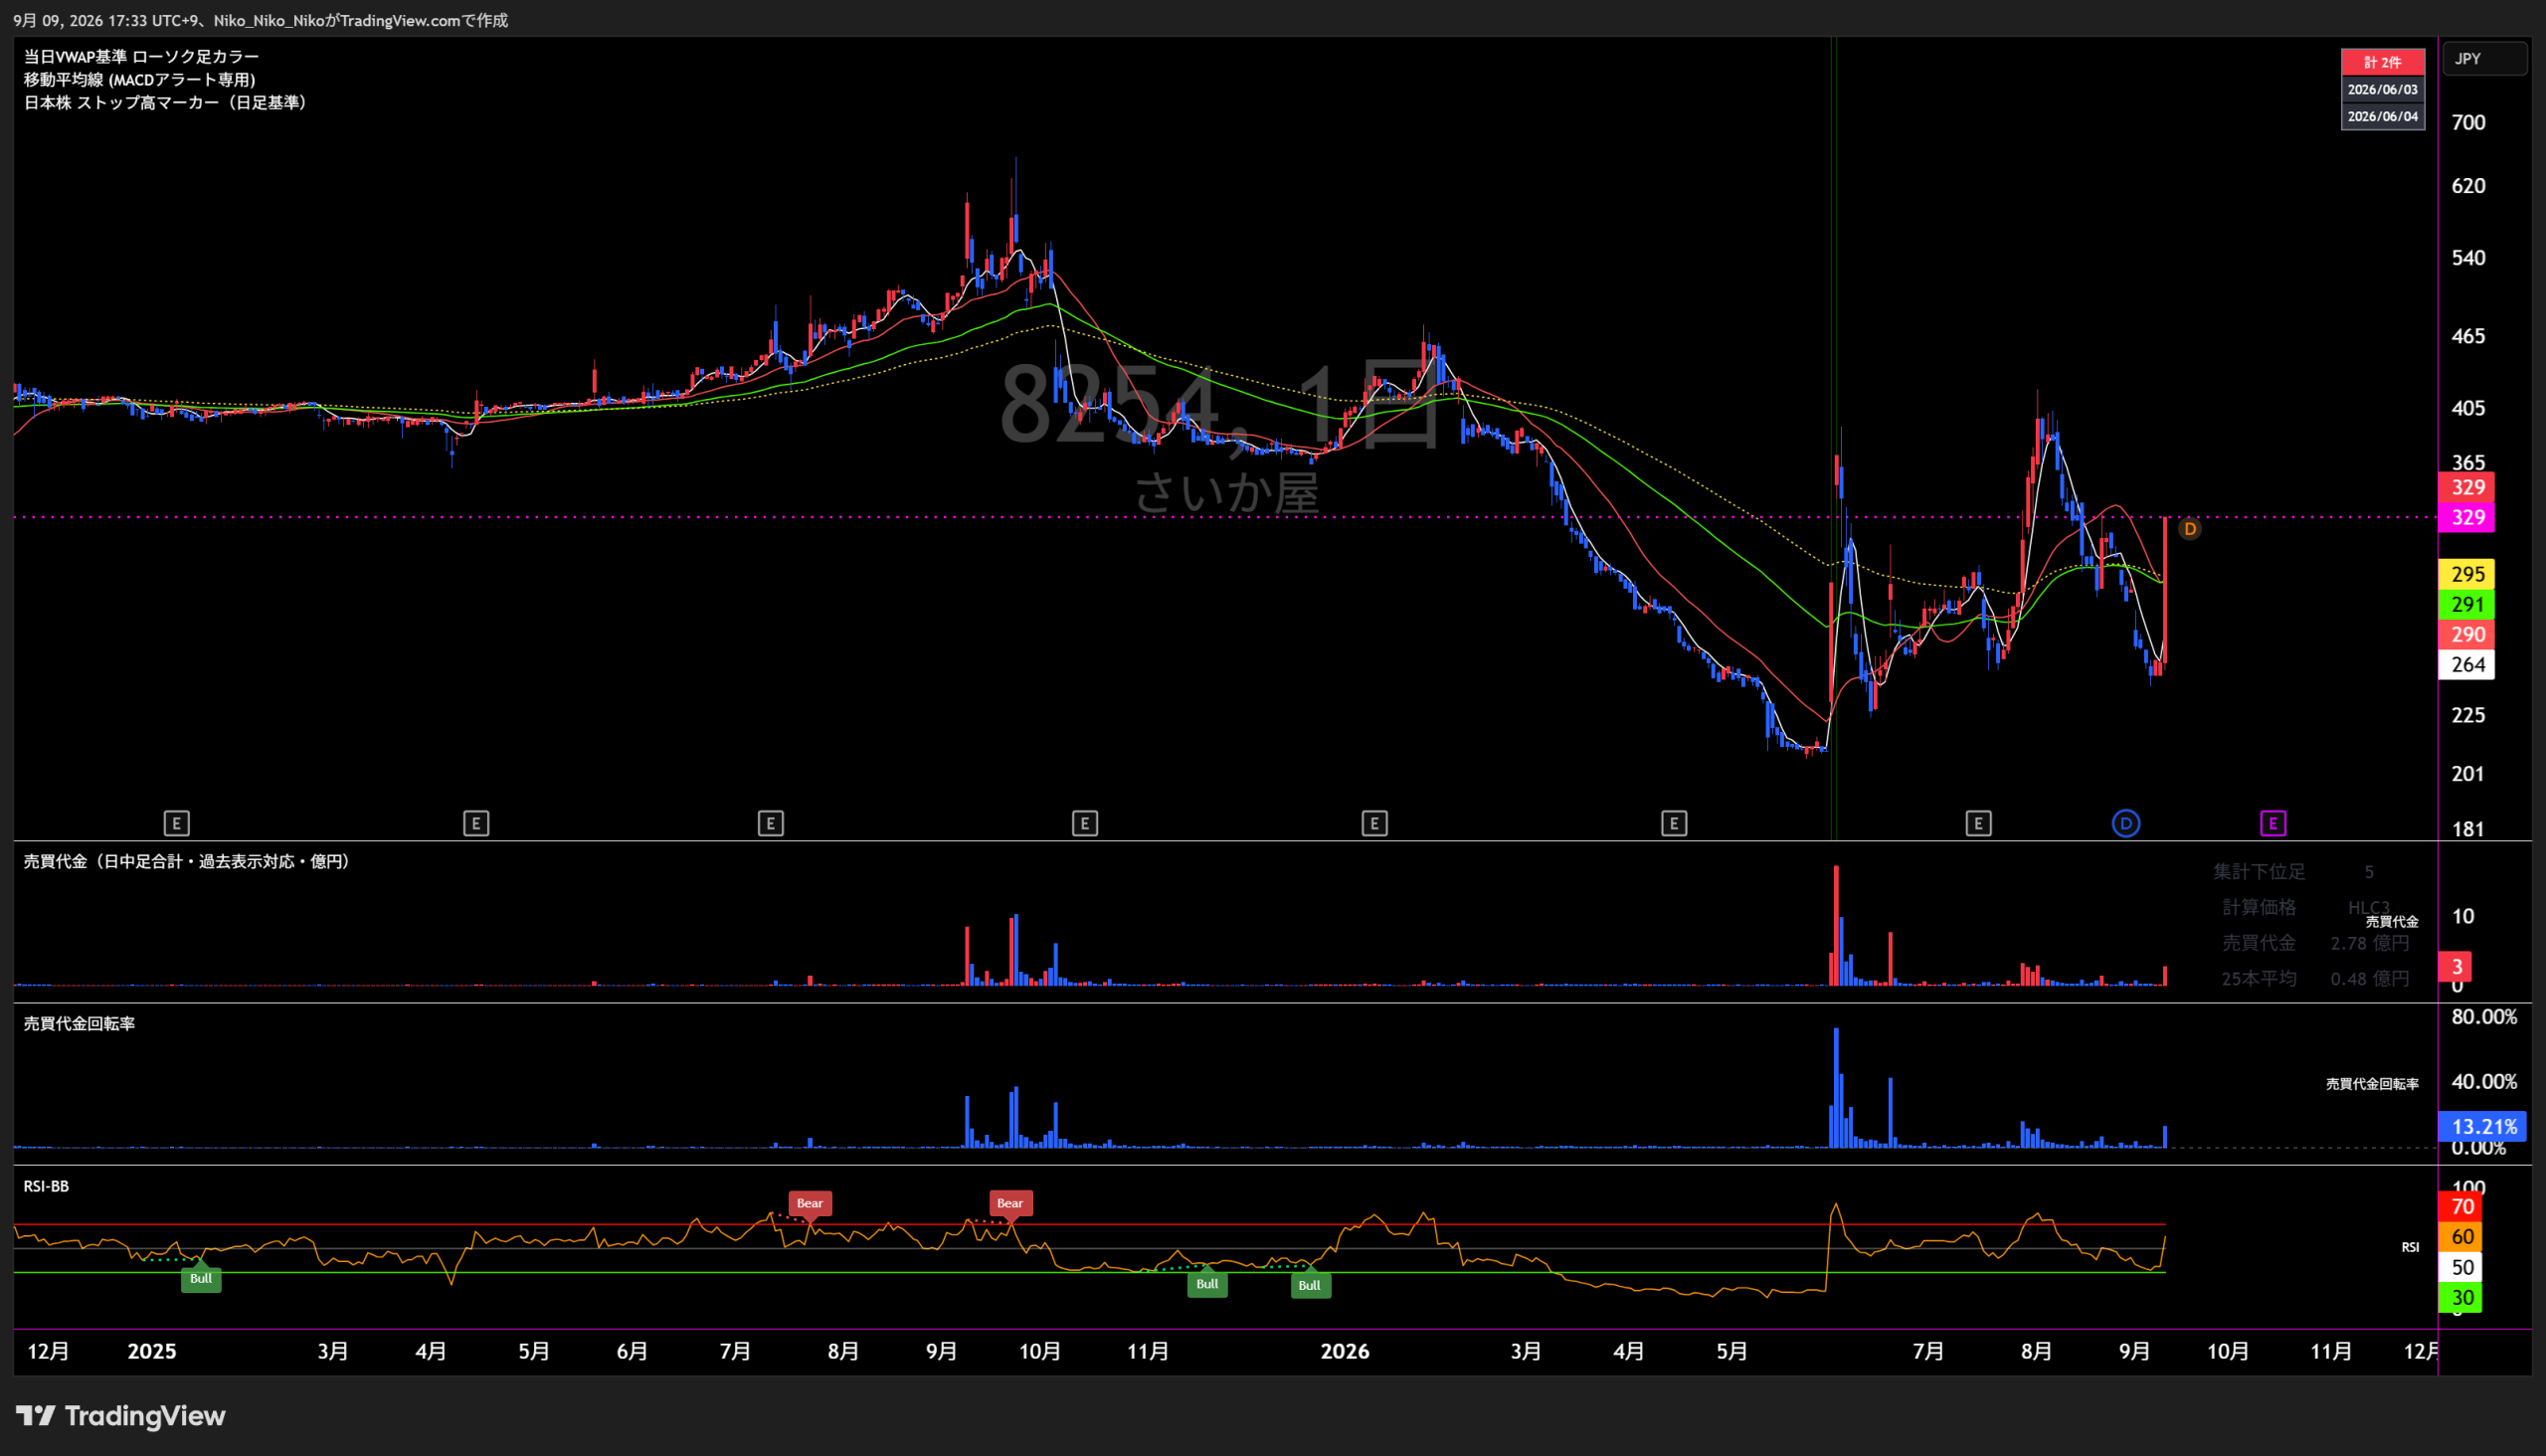
8254 さいか屋
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
百貨店事業
不動産事業
直近5期業績サマリー
| 業績項目 | 2022年2月期 | 2022年8月期 6か月 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 最新会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 13,814 | 2,416 △11,398 / △82.5% | 5,204 +2,788 / +115.4% | 4,950 △254 / △4.9% | 4,632 △318 / △6.4% | 4,800 |
| 営業損益 | △348 | △69 +279 / +80.2% | 144 +213 / +308.7% | 110 △34 / △23.6% | 114 +4 / +3.6% | 150 |
| 経常損益 | △464 | △79 +385 / +83.0% | 132 +211 / +267.1% | 100 △32 / △24.2% | 135 +35 / +35.0% | 140 |
| 当期純利益 | △509 | △82 +427 / +83.9% | 9 +91 / +111.0% | 72 +63 / +700.0% | 110 +38 / +52.8% | 120 |
| EPS | △109.64 | △16.66 +92.98 / +84.8% | 1.97 +18.63 / +111.8% | 14.67 +12.70 / +644.7% | 22.26 +7.59 / +51.7% | 21.85 |
| 一株配当金 | 0.00 | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 5.00 |
| 純資産 | 433 | 581 +148 / +34.2% | 576 △5 / △0.9% | 617 +41 / +7.1% | 791 +174 / +28.2% | — |
| 営業CF | △872 | 101 +973 / +111.6% | 367 +266 / +263.4% | 259 △108 / △29.4% | 410 +151 / +58.3% | — |
| 投資CF | △952 | △28 +924 / +97.1% | △135 △107 / △382.1% | △390 △255 / △188.9% | △620 △230 / △59.0% | — |
| 財務CF | 2,449 | △1 △2,450 / △100.0% | △3 △2 / △200.0% | △3 ±0 / +0.0% | △5 △2 / △66.7% | — |
| フリーCF | △1,824 | 73 +1,897 / +104.0% | 232 +159 / +217.8% | △131 △363 / △156.5% | △210 △79 / △60.3% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。前年差・前年比は表示値から算出し、増減率は前年差÷前年値の絶対値で計算。2022年8月期は決算期変更による6か月決算かつ収益認識基準適用初年度のため、前後年度との単純比較には注意が必要です。2022年8月期・2023年8月期は後日訂正後の数値を反映しています。
1.会社予想と実績
2022年2月期~2025年8月期は各期の期初会社予想と実績を比較し、2026年8月期は第3四半期時点の最新会社予想を掲載しています。レンジ予想はありません。赤字予想は赤字幅縮小を達成として判定します。
2.達成・未達理由
まん延防止等重点措置と緊急事態宣言で外出自粛が長期化し、全店舗で計画売上高を下回りました。販管費削減や希望退職による人件費減少は進んだものの、売上不足を吸収できず、期初の営業黒字予想から営業損失へ転落しました。
行動制限解除後の衣料品・服飾雑貨需要の回復、藤沢店の金・地金買取専門店開設と横須賀・川崎での買取強化による手数料収入増加が収益力を改善。後日訂正後の実績でも、期初の赤字予想に対して赤字幅を縮小しました。
創業150年企画、改装売りつくし、ヤマダデンキ開店後の来店客増と賃料収入、金地金買取、取引条件改定で営業・経常利益は期初予想を大幅超過。一方、将来投資として事業構造改善費用116百万円を特別損失に計上し、純利益とEPSは未達となりました。
大型テナント誘致、金地金買取、自主運営ショップなどで売上は期初予想を上回りました。ただし売上総利益は前年より縮小し、販管費の大幅削減でも吸収し切れず、営業・経常利益は予想未達。事業構造改善費用20百万円などの特別損失も純利益を抑えました。
パシオス、ライフ、ポンパドウル、LOCUST等のテナント拡充と自主運営売場、ローコスト運営で売上・営業利益を確保。固定資産受贈益79百万円が営業外収益に計上され、経常利益以下は期初予想を大きく上回りました。
第3四半期時点で会社は2026年4月1日の上方修正後予想を据え置き。横須賀店の賃料削減、ラウンドワンとマツモトキヨシの賃料・経費効果、大型テナントによる百貨店ゾーンへの送客効果を第4四半期の増益要因として見込んでいます。
3.事業セグメントの自信度
会社コメントの表現変化から自信度を推理しています。2024年8月期までは百貨店業の単一セグメントで、2025年8月期から不動産事業が独立した報告セグメントになりました。
百貨店事業
早急な黒字化が喫緊の課題であります。
7期連続赤字で、まず黒字化が最優先の局面。
若干ではありますが黒字化予想といたしました。
改善を確認しつつ、黒字幅への確信はまだ限定的。
9期ぶりの黒字転換となりました。
経営スキーム改革とテナント効果が利益に結び付く。
2期連続での黒字を計上いたしました。
テナント拡大とローコスト運営を継続。
今期で3期連続の黒字を達成いたしました
黒字体質を定着させ、固定費削減と賃料収入拡大へ。
売上・利益が増加することに加え
Q4の具体的な増益要因を複数示し、通期予想を据え置く。
賃料削減と大型テナントの収益寄与をQ4の具体策として明示。売上達成よりも、必要営業利益56百万円をQ4で積み上げられるかが焦点です。
不動産事業
当連結会計年度より開始しております。
新設セグメントで開示実績がまだ短く、評価材料は限定的。
引き続きアパート事業など、着実に収益を上げております。
小規模ながらQ3累計でセグメント利益を確保。
会社表現は前向きで黒字化も確認できますが、売上規模はまだ小さく、百貨店事業を補完する位置付けです。
4.最新予想信頼度
第3四半期累計の単純進捗率は売上73.4%、営業利益62.7%、経常利益56.4%、純利益67.5%、EPS67.9%。これは季節性等を調整していない単純進捗率です。通期達成には第4四半期で売上1,278百万円、営業利益56百万円、経常利益61百万円、純利益39百万円が必要です。
達成できると考える理由
- 会社は4月1日の上方修正予想をQ3でも据え置き、Q4の具体的な収益改善策を示しています。
- 横須賀店の一部区画取得で年間4千万円超の支払賃料削減を見込み、固定費低減がQ4にも継続します。
- ラウンドワン、マツモトキヨシの賃料収入・経費削減効果に加え、来店客増による百貨店ゾーンへの波及を見込んでいます。
- 前年Q3の経常利益には固定資産受贈益70百万円が含まれており、今期の経常利益減少率は特殊要因の反動を含みます。
達成できない可能性がある理由
- 営業利益の単純進捗率は62.7%、経常利益は56.4%で、残り1四半期としては高い利益積み上げが必要です。
- 必要Q4営業利益56百万円は、2025年8月期のQ4相当約22百万円を大きく上回る水準です。
- 大型テナントの送客効果が百貨店ゾーンの購買に結び付く時期・幅が想定より遅れると、利益達成余地が縮小します。
- EPS予想は新株発行・新株予約権行使後の21.85円で、株式数変動の影響を受けます。
さいか屋|最新中期経営計画分析
2026年4月1日公表「中期経営計画」をもとに、目標業績と達成戦略を整理
さいか屋は、2023年8月期に9期ぶりの黒字転換を果たし、 2025年8月期まで3期連続黒字を達成しました。 次の段階では、従来のコスト削減中心の再建から 「新規テナント誘致」「飲食フロア強化」「川崎地区復活」 へ軸足を移し、収益力を引き上げる計画です。
1 目標業績数字
| 指標 | 2026年8月期 業績予想 |
2027年8月期 | 2028年8月期 | 2029年8月期 |
|---|---|---|---|---|
| 売上高 | 4,800 | 4,911 | 4,981 | 5,005 |
| 営業利益 | 150 | 237 | 280 | 291 |
| 経常利益 | 140 | 157 | 180 | 190 |
| 当期純利益 | 120 | 123 | 126 | 134 |
| 営業利益率 (当方計算) |
3.12% | 4.83% | 5.62% | 5.81% |
2026年8月期予想から2029年8月期までの3年間で、 売上高は4,800百万円から5,005百万円へ約4.3%増にとどまる一方、 営業利益は150百万円から291百万円へ約94%増を計画しています。 営業利益率も約3.1%から約5.8%へ上昇するため、 大幅な売上拡大よりも、テナント収入・固定費削減・店舗効率改善による 「利益率向上型」の中期計画とみることができます。
2 目標達成へのロードマップ
新規テナント誘致で収益基盤を安定化
横須賀店へ大型テナント「ラウンドワン」を導入し、 横須賀店の空き区画を解消。藤沢店1階にはドラッグストアを誘致し、 テナント賃料収入の増加と店舗集客力の向上を狙います。
初期施策は実行段階へ藤沢店・横須賀店の飲食機能を強化
藤沢店8階レストラン街の空き区画へ地元名店などの誘致を計画。 横須賀店でもラウンドワンによる来店客増加を見込み、 カフェなど軽飲食店舗を導入して館内回遊性と滞在時間を高めます。
川崎地区を再び収益拠点へ
2015年に閉店した旧川崎店のブランド力を活用。 現在のサテライト店舗から、顧客が実際に訪れる 「来店型店舗」への再構築を進め、川崎地区での収益拡大を目指します。
長期では保有不動産を活用
中期施策の先には、所有不動産を活用した駅前再開発事業への着手も 将来像として掲げています。百貨店単体の売上拡大だけでなく、 不動産価値も活用する方向性です。
+大型テナント導入
百貨店ゾーンにも波及
営業利益率を引き上げ
3 中計公表後の進捗
| 中計施策 | 進捗 | 期待される効果 |
|---|---|---|
| 横須賀店 ラウンドワン |
2026年5月28日オープン | 賃料収入増加、回遊性・滞在時間向上 |
| 藤沢店 ドラッグストア |
マツモトキヨシが2026年7月10日オープン | 賃料収入増加、来店客数増加 |
| 固定費削減 | 横須賀店の一部区画取得を推進 | 支払賃料を年間4,000万円超削減する見込み |
さいか屋の中計は、売上高を急拡大させる計画ではありません。 空き区画への大型テナント誘致、賃料負担の削減、飲食フロアの再構築、 川崎地区の再活性化を組み合わせ、 売上高50億円規模を維持しながら営業利益率を約6%近くまで引き上げること が核心です。したがって、評価のポイントは売上高の伸びそのものより、 テナント収入・固定費削減・百貨店ゾーンへの集客波及が 計画通り利益率改善につながるかにあります。

コメント