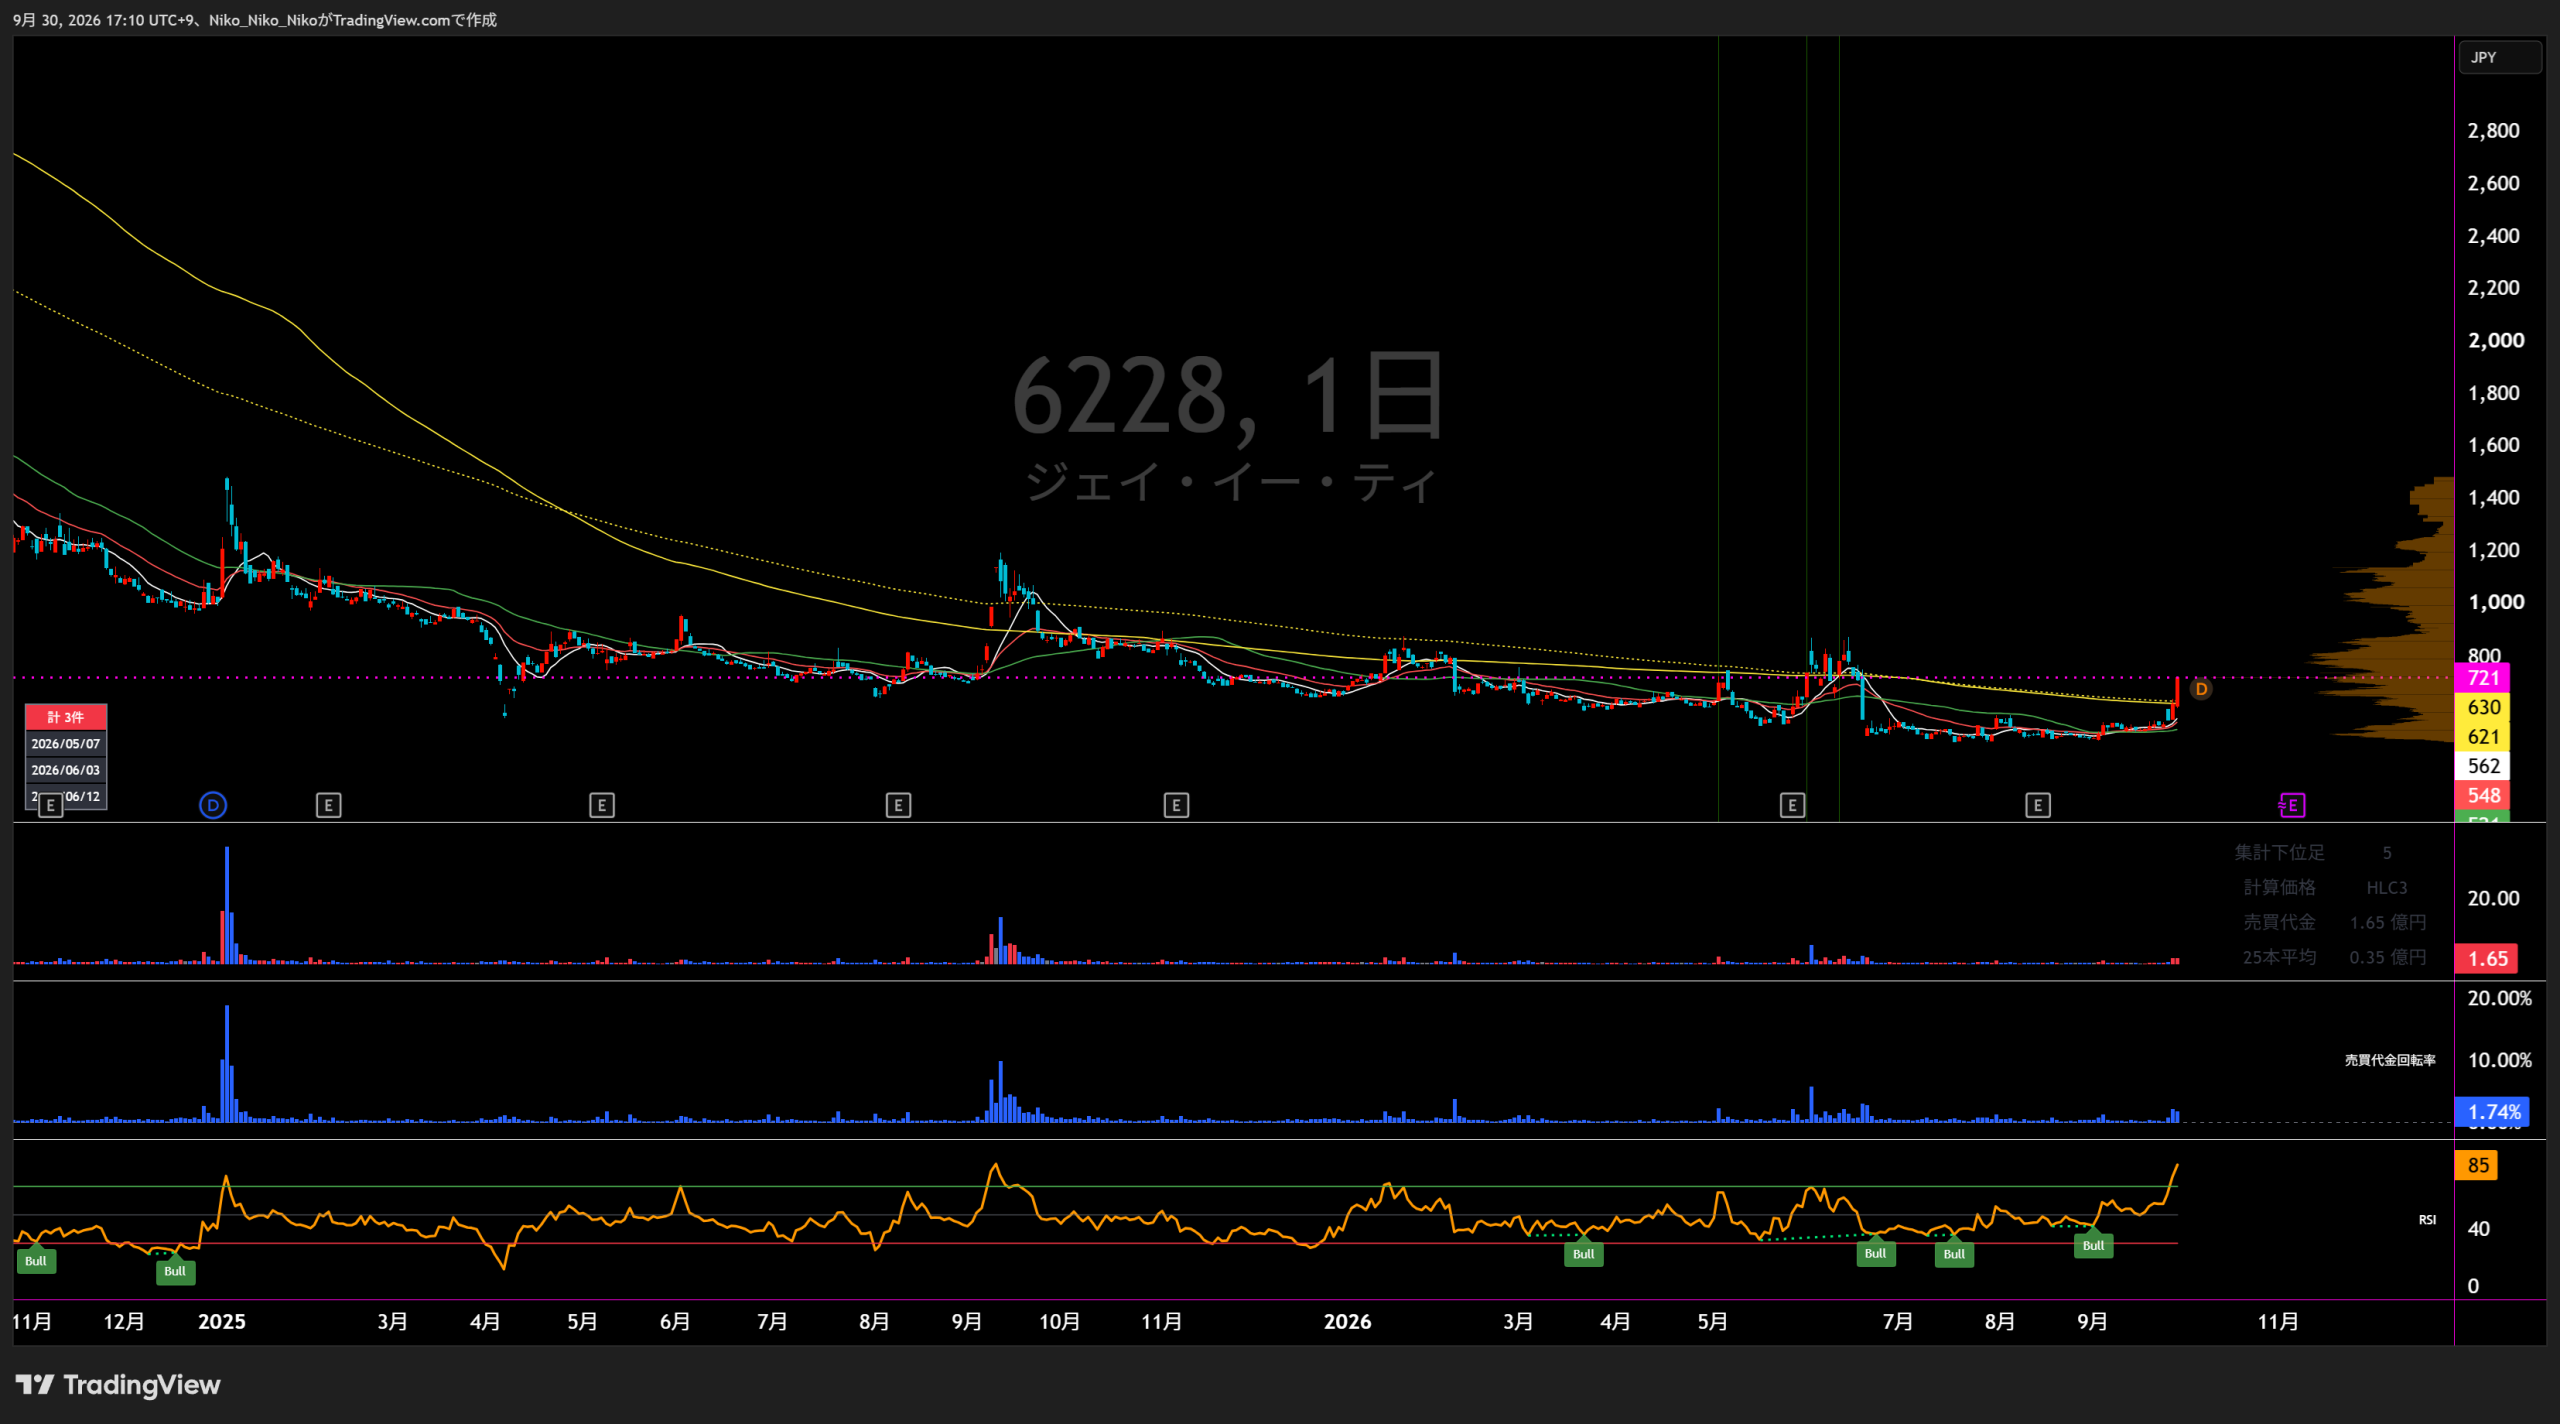
ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
6228 ジェイ・イー・ティ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
半導体事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 19,102 | 23,114 +4,012 / +21.0% | 24,984 +1,870 / +8.1% | 19,316 △5,668 / △22.7% | 14,662 △4,654 / △24.1% | 15,443 +781 / +5.3% |
| 営業損益 | 1,852 | 2,078 +226 / +12.2% | 2,613 +535 / +25.7% | 1,087 △1,526 / △58.4% | △1,493 △2,580 / △237.4% | △75 +1,418 / +95.0% |
| 経常損益 | 1,703 | 1,896 +193 / +11.3% | 2,444 +548 / +28.9% | 960 △1,484 / △60.7% | △1,575 △2,535 / △264.1% | △162 +1,413 / +89.7% |
| 当期純利益 | 1,167 | 1,197 +30 / +2.6% | 1,651 +454 / +37.9% | 540 △1,111 / △67.3% | △2,336 △2,876 / △532.6% | △1,093 +1,243 / +53.2% |
| EPS(株式分割調整後) | 102.86円 | 105.87円 +3.01 / +2.9% | 139.83円 +33.96 / +32.1% | 41.19円 △98.64 / △70.5% | △177.97円 △219.16 / △532.1% | △83.27円 +94.70 / +53.2% |
| 一株配当金(株式分割調整後) | 20.67円 | 21.17円 +0.50 / +2.4% | 34.00円 +12.83 / +60.6% | 6.00円 △28.00 / △82.4% | 0.00円 △6.00 / △100.0% | 0.00円 ±0 / 0.0% |
| 純資産 | 7,308 | 8,340 +1,032 / +14.1% | 12,411 +4,071 / +48.8% | 12,103 △308 / △2.5% | 9,720 △2,383 / △19.7% | — |
| 営業CF | 1,126 | △3,597 △4,723 / △419.4% | △1,181 +2,416 / +67.2% | △1,390 △209 / △17.7% | 3,080 +4,470 / +321.6% | — |
| 投資CF | △208 | △210 △2 / △1.0% | 106 +316 / +150.5% | 302 +196 / +184.9% | △420 △722 / △239.1% | — |
| 財務CF | 402 | 3,731 +3,329 / +828.1% | △338 △4,069 / △109.1% | 392 +730 / +216.0% | △2,778 △3,170 / △808.7% | — |
| フリーCF | 918 | △3,807 △4,725 / △514.7% | △1,075 +2,732 / +71.8% | △1,088 △13 / △1.2% | 2,660 +3,748 / +344.5% | — |
単位:百万円(EPS・配当を除く)。EPS・一株配当金は2023年1月の1→2株、2024年4月の1→3株の株式分割を反映した現在株式数ベース。2024年実績は2025年12月期短信の訂正後比較値。受注残高は決算短信に数値開示がないため掲載していません。
1.会社予想と実績
2022年12月期から2025年12月期は、各前年の期末決算短信で示された通期会社予想と実績を比較。2026年12月期は最新の通期会社予想を掲載しています。
2.達成・未達理由
- 中国ファウンドリ向け装置の販売台数が増加し、韓国・中国メモリーメーカー向けも順調に推移。
- BW3700シリーズ投入や現地法人による立上対応でコスト削減が進み、営業利益は予想を上回った。
- 一方、新型コロナによる渡航規制や中国物流混乱が装置立上げに影響し、売上高は予想を約1.7%下回った。
- 中国ファウンドリ向け販売は高水準、洗浄装置販売も順調で増収増益。
- 韓国メモリーメーカー向け洗浄装置の立上遅延が一部影響し、売上高は予想の94.2%。
- 固定費抑制と現地法人による立上対応で利益率は改善したが、利益も予想比約94〜95%にとどまった。
- 成熟世代半導体の設備稼働率停滞やメモリー投資減速が逆風。
- 第4四半期に予定していた韓国メモリーメーカー・中国ファウンドリ向け装置立上げが翌期へ延期。
- 訂正後実績でも売上高は予想の75.2%、営業利益は39.7%にとどまった。
- 日本向け洗浄装置の立上げが顧客都合で翌期へ延期され、売上高は予想の77.9%。
- 中国市場で国産メーカーと競合して受注した案件や開発要素の多い新規案件など、低採算装置の計上が利益を圧迫。
- 棚卸評価損、繰延税金資産の取り崩しも重なり、営業・経常・純利益はいずれも赤字となった。
3.事業セグメントの自信度
半導体事業
中国ファウンドリ向け、韓国、中国メモリーメーカー向け洗浄装置の販売は順調に推移しました。
需要増加と販売台数増、付加価値の高いBW3700投入で大幅増収増益。
中国ファウンドリ向け、韓国及び中国メモリーメーカー向け洗浄装置の販売は順調に推移しました。
消費減速下でも顧客投資は継続し、中国ファウンドリ向け販売増とコスト削減を示した。
洗浄装置の販売は順調に推移し、中国ファウンドリ向け洗浄装置の販売も高水準で推移いたしました。
韓国向け立上遅延はあったが、中国向け高水準販売とコスト削減で増益。
当連結会計年度の業績としては厳しい結果となりました。
投資減速に加え、予定案件の翌期延期が発生し、会社予想を大幅に下回った。
当連結会計年度の業績としては厳しい結果となりました。
減収、低採算案件、棚卸評価損、税負担要因が重なり営業赤字へ転落。
米国にて立上中の韓国ファウンドリ向け装置が下期売上になるなど、前年からは減収となりました。
市場環境はAI・HBMを中心に堅調だが、上期は赤字。下期売上計上と採算改善が通期達成の前提。
AIデータセンター、HBM、先端ロジック向けの市場環境は堅調ですが、2026年中間期は営業損失5.74億円。米国で立上中の韓国ファウンドリ向け装置の下期売上計上と、棚卸評価損を含む採算改善が必要です。
4.最新予想信頼度
2026年12月期の会社予想は、売上高15,443百万円、営業損失75百万円、経常損失162百万円、当期純損失1,093百万円、EPS△83.27円です。中間期は売上高6,183百万円、営業損失574百万円、経常損失636百万円、中間純損失1,063百万円でした。
達成できると判断する理由
- 会社はAIデータセンター向け先端ロジック半導体、HBMを中心としたメモリー設備投資が高水準と説明しており、市場環境は総じて堅調です。
- 中間期の営業損失は前年同期の1,275百万円から574百万円へ縮小し、経常損失も1,342百万円から636百万円へ改善しています。
- 米国で立上中の韓国ファウンドリ向け装置は下期売上になると会社が明記しており、売上の下期増加には具体的な案件要因があります。
達成できないと判断する理由
- 通期売上達成には下期9,260百万円が必要で、中間期6,183百万円から約49.8%の増収が必要です。
- 通期営業損失を75百万円まで縮小するには、下期だけで約499百万円の営業黒字が必要です。上期の赤字から大きな採算転換が求められます。
- 2025年は低採算案件や棚卸評価損が利益を大きく圧迫しており、2026年中間期にも部材等の棚卸評価損が計上されています。
収益計上時期を見る際の注意点
2026年中間短信では、米国で立上中の韓国ファウンドリ向け装置が下期売上になると明記されています。そのため売上高の40.0%という単純進捗率だけでは判断できません。ただし、下期は売上だけでなく営業損益の黒字化も必要です。
最終判断
会社予想の達成余地はありますが、信頼度は中立です。下期の大型装置売上計上に加え、低採算案件・棚卸評価損の影響を抑え、営業利益を約499百万円確保できるかが焦点です。予想EPSは△83.27円のため、2026年9月30日株価721円を用いてもPERは算定対象外です。
ジェイ・イー・ティ|中期経営計画・成長戦略分析
2026年9月30日時点 / 最新会社開示を反映
半導体洗浄装置メーカーのジェイ・イー・ティは、 業績悪化を受けて従来の中期経営計画 「Innovation 2027」を事実上再構築する局面に入っています。
最新の数値目標
| 年度 | 売上高 | 営業利益 | 営業利益率 | 位置付け |
|---|---|---|---|---|
| 2025年 | 約138.8億円※ | 約▲14.6億円※ | - | 業績低迷局面 |
| 2026年予想 | 154.43億円 | ▲0.75億円 | - | 早期黒字化への移行期 |
| 2027年目標 | 151億円 | 1.1億円 | 0.7% | 黒字化・収益基盤再構築 |
| 2033年目標 | 500億円 | 100億円 | 20% | 長期成長目標 |
※2026年8月25日決算説明資料の「数値目標」掲載値。過年度決算訂正後の2025年12月期連結実績は 売上高146.62億円、営業損失14.93億円。
従来のInnovation 2027から大幅に下方修正
| 2027年目標 | 従来計画 | 最新資料 | 変化 |
|---|---|---|---|
| 売上高 | 227億円 | 151億円 | 約33.5%縮小 |
| 営業利益 | 9.5億円 | 1.1億円 | 約88%縮小 |
| 営業利益率 | 4.1% | 0.7% | ▲3.4pt |
目標達成への基本戦略
最新資料では、短期的には早期黒字化、 中長期では安定的に利益を創出できる事業構造への転換を最優先課題としています。
| 戦略 | 具体策 | 狙い |
|---|---|---|
| 利益構造改革 | 採算性の低い案件を排除し、選別受注を徹底 | 原価率改善・黒字化 |
| 高付加価値製品 | BW3500・Eco3などへ開発・販売リソースを集中 | 販売単価・利益率改善 |
| 生産効率改善 | 工程見直し、内製化、コア社員育成 | 固定費・外注費削減 |
| 統制強化 | 案件承認フローを強化 | 不採算案件・経営管理リスクの抑制 |
製品戦略|BW3500・Eco3へ集中
28nm以上の半導体プロセスをターゲットとしたBW3000の後継バッチ式洗浄装置。 フットプリント削減、操作性改善、新搬送方式などを採用し、 他社RCA洗浄装置からの切り替え需要獲得を狙います。
枚葉式SPM装置の構造を活用し、 O3ガス処理によって環境負荷とランニングコストを抑える高付加価値装置。 日本市場ではRapidus案件へのリソース集中を掲げています。
高付加価値装置へ研究開発資源を集中し、 価格競争ではなく技術差別化による収益力向上を目指します。
地域別の販売戦略
| 地域 | 重点施策 |
|---|---|
| 韓国 | Samsung向けNAND用リン酸装置のシェア奪還。 SK hynixに対して枚葉式装置を再提案。 |
| 中国 | DRAMではCXMT、NANDではYMTCを中心に既存顧客との関係を強化。 |
| 日本 | Rapidus向けEco3へリソースを集中。 |
| 台湾 | UMC向けHTSの無償デモを行い、採用実績を作って横展開。 |
| 北米 | 新規市場開拓を継続し、Texas Instruments向けにリソースを集中。 |
2026年12月期|黒字化へのロードマップ
会社計画上は営業利益では赤字を見込む一方、 経常利益については全社を挙げて通期黒字化を目指すとしています。
- 韓国半導体メーカーの設備投資回復を取り込む
- 中国で国産化対応を進め、既存顧客との取引を強化
- 米国向け装置の立ち上げを2026年12月期中に完了
- 低採算案件の受注抑制
- 装置設計・仕様の最適化
- 装置製作の内製化によるコスト削減
2033年500億円への成長シナリオ
長期目標は売上高500億円・営業利益100億円・営業利益率20%。 2027年の売上高151億円から2033年500億円へ到達するには、 単純計算で年平均約22%の売上成長が必要です。
会社はAIインフラ、先端ロジック、先進メモリ、HBM投資などにより、 半導体前工程製造装置市場が中長期的に拡大すると見ています。 その市場成長を取り込みながら、 BW3500やEco3など技術優位性のある製品でポジションを確立する構想です。
計画達成の主要チェックポイント
| チェック項目 | 確認すべき内容 |
|---|---|
| 営業黒字化 | 2026年下期の損益改善速度 |
| 原価率 | 低採算案件排除による粗利改善 |
| Samsung | NAND向けリン酸装置のシェア回復 |
| SK hynix | 枚葉式装置の再採用 |
| 中国 | CXMT・YMTC向け受注拡大 |
| Rapidus | Eco3の採用・量産案件への展開 |
| 台湾 | UMCデモから量産受注へ進展するか |
| 北米 | Texas Instrumentsなど新規顧客獲得 |
| BW3500 | 競合装置からの置き換え進捗 |
| 中期計画再策定 | 新体制による正式な2027年以降の財務目標 |
主な達成リスク
顧客である半導体メーカーの設備投資動向に業績が左右されやすく、 投資延期・縮小が装置受注や売上計上へ直接影響します。
新製品開発の遅延や顧客評価の長期化によって、 BW3500・Eco3などの売上拡大時期が後ろ倒しになる可能性があります。
開発要素の多い案件や低採算案件では、 追加コストや棚卸評価損などが利益率を押し下げる可能性があります。
半導体製造装置は輸出規制の影響を受ける可能性があり、 規制強化によって中国など特定地域への販売が制約されるリスクがあります。
PERによる割安度計算
2026年12月期は最終赤字予想であり、 最新の2027年数値目標でも当期純利益・EPS目標が開示されていません。 そのため、現在PERと目標達成時PERを用いた割安度の計算は行いません。
・株式会社ジェイ・イー・ティ「2026年12月期 第2四半期(中間期)決算説明会資料」2026年8月25日
・株式会社ジェイ・イー・ティ「2026年12月期 第2四半期(中間期)決算短信」2026年8月14日
・株式会社ジェイ・イー・ティ 第17期有価証券報告書 2026年5月29日
・中期経営計画「Innovation 2027」および進捗報告

コメント