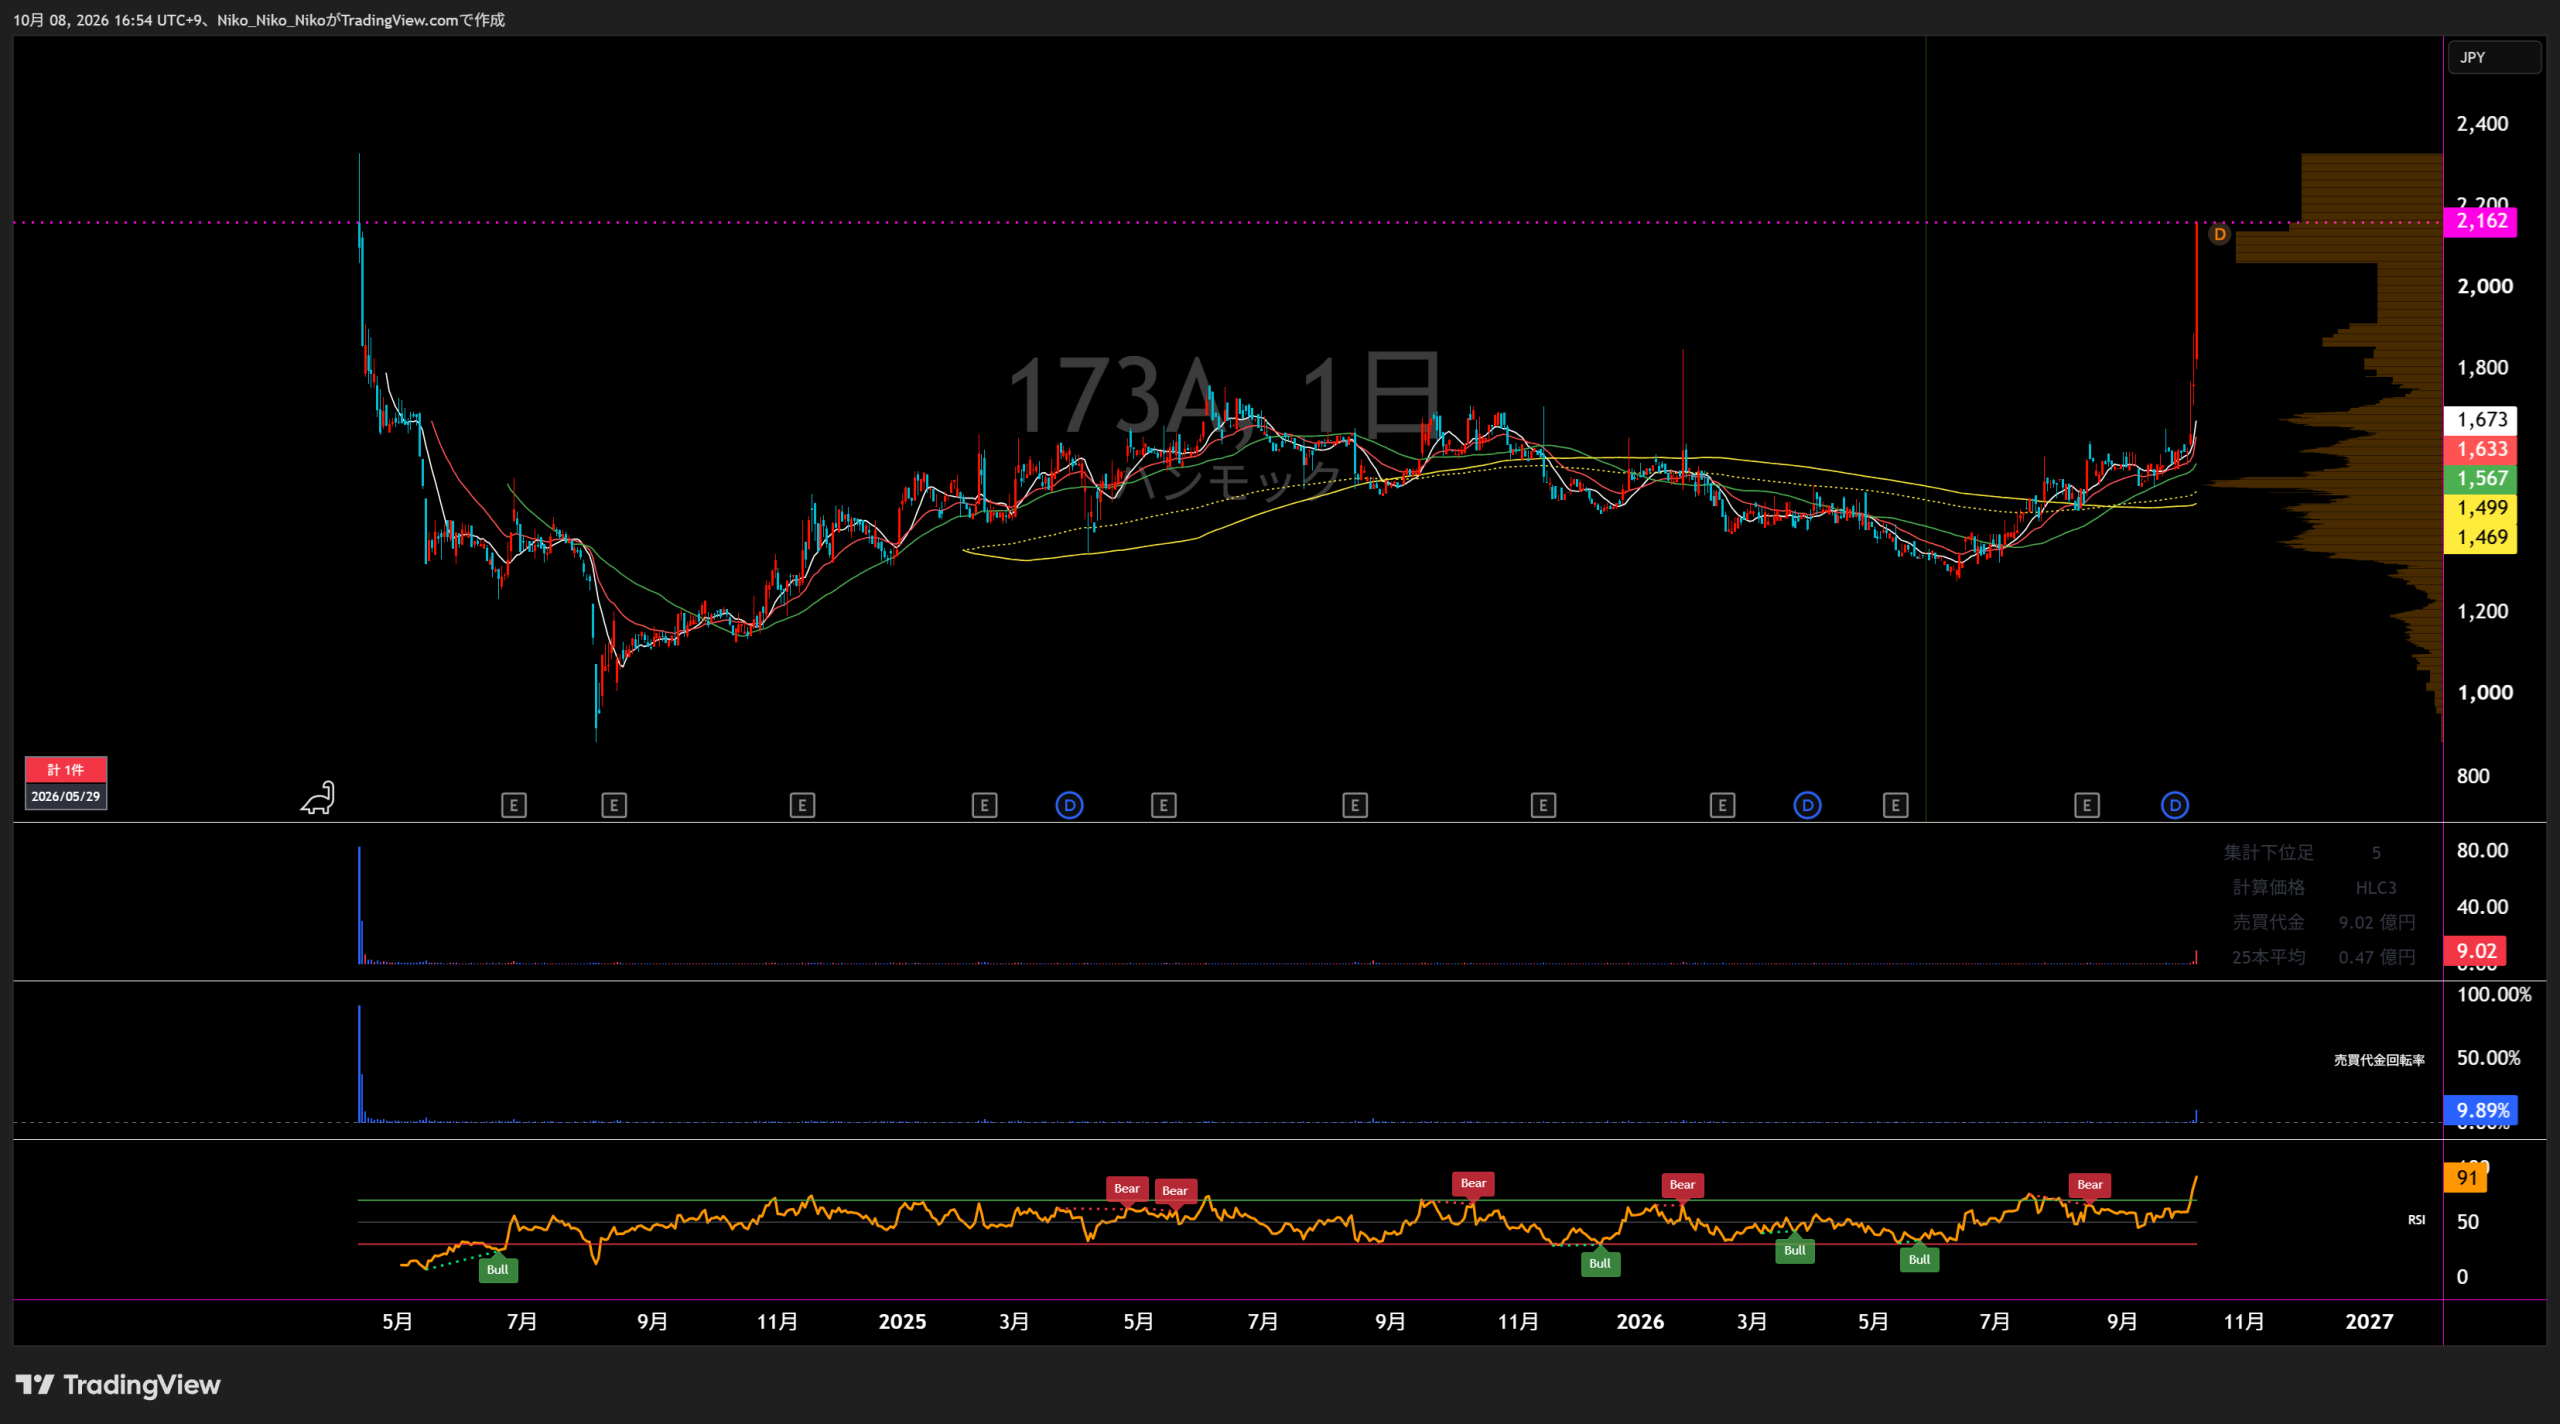
173A 株式会社ハンモック
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ソリューション提供事業(単一セグメント)
ネットワークソリューション
セールスDXソリューション
AIデータエントリーソリューション
直近業績サマリー
| 業績項目 | 2023/3 | 2024/3 | 2025/3 | 2026/3 | 2027/3 Q1 | 2027/3 予想 |
|---|---|---|---|---|---|---|
| 売上高 | 3,993 | 4,282 +289 / +7.2% | 4,707 +425 / +9.9% | 4,889 +182 / +3.9% | 1,212 | 5,287 |
| 営業損益 | 508 | 670 +162 / +31.9% | 791 +121 / +18.1% | 834 +43 / +5.4% | 121 | 883 |
| 経常損益 | 504 | 778 +274 / +54.4% | 828 +50 / +6.4% | 867 +39 / +4.7% | 125 | 899 |
| 当期純利益 | 417 | 648 +231 / +55.4% | 618 -30 / -4.6% | 685 +67 / +10.8% | 81 | 585 |
| EPS(円) | 100.91 | 156.03 +55.12 / +54.6% | 147 -9.03 / -5.8% | 162.93 +15.93 / +10.8% | 19.44 | 138.98 |
| 1株配当金(円) | 18 | 30 +12.00 / +66.7% | 30 +0.00 / +0.0% | 40 +10.00 / +33.3% | — | 65 |
| 純資産 | 1,505 | 2,160 +655 / +43.5% | 2,726 +566 / +26.2% | 3,212 +486 / +17.8% | 3,125 | — |
| 営業CF | -252 | 1,064 +1,316 / 増減率— | 923 -141 / -13.3% | 1,619 +696 / +75.4% | — | — |
| 投資CF | -731 | -404 +327 / 増減率— | -366 +38 / 増減率— | 58 +424 / 増減率— | — | — |
| 財務CF | -127 | -76 +51 / 増減率— | -37 +39 / 増減率— | -123 -86 / 増減率— | — | — |
| フリーCF | -983 | 660 +1,643 / 増減率— | 557 -103 / -15.6% | 1,677 +1,120 / +201.1% | — | — |
1.会社予想と実績
2025年3月期・2026年3月期は前期決算短信に記載された期首通期予想と実績。2027年3月期は最新の会社予想。2023・2024年3月期は期首予想資料が未添付のため実績のみ掲載。
2.達成・未達理由
売上高は期首予想4,738百万円に対し4,707百万円で未達。一方、営業利益は718百万円に対し791百万円、経常利益は753百万円に対し828百万円、純利益は541百万円に対し618百万円と上振れ。
ネットワークのクラウド化や営業DXの新規・更新、OCRのWOZE処理枚数拡大が増収を支援。売上高未達の直接要因を、期首会社予想と突き合わせて会社が明示した資料は添付されていないため、個別要因の断定はしない。
売上高4,889百万円(予想5,119百万円)、営業利益834百万円(予想870百万円)、経常利益867百万円(予想890百万円)は未達。純利益685百万円(予想626百万円)は達成。
ネットワークは増収したがセールスDXのOEM売上減少、AIデータエントリーのクラウド移行に伴う売上減少やWOZE処理量減少が売上を圧迫。純利益上振れには投資有価証券売却益・償還益の特別利益178百万円が影響し、営業利益の上振れを意味しない。
通期予想:売上高5,287百万円、営業利益883百万円、経常利益899百万円、純利益585百万円。第1四半期はそれぞれ1,212百万円、121百万円、125百万円、81百万円。
四半期は売上高前年同期比+6.6%、営業利益+22.2%。ネットワークのクラウド売上が成長する一方、AIデータエントリーは前年同期比微減。通期予想は据え置きで、第1四半期を通期会社予想達成と混同しない。
3.事業セグメントの自信度
正式には単一セグメント。ここでは短信の3ソリューション別の記述・売上推移から、強気/中立/弱気を評価。
ネットワークソリューション
「AssetView CLOUD」を始めとしたクラウドサービスの売上が大きく増加致しました。
クラウド移行・新規獲得が進展。
クラウドサービスの売上が大きく増加しております。
クラウド売上比率37.7%、期末ARR1,157百万円。
クラウドサービスの売上も好調に推移いたしました。
クラウドARR1,531百万円、前年同期比+32.4%。
クラウドサービスの売上も好調に推移いたしました。
クラウドARR1,565百万円、前年同期比+26.6%。
セールスDXソリューション
SFAの新規売上が好調に推移致しました。
新規売上・アップセルを評価。
新規売上が堅調に推移致しました。
OEM除外ARR1,071百万円、前年同期比増加。
OEM(※)提供による売上は減少したものの
OEM売上減少により前年比売上99.6%。OEM除外ARRは増加。
既存顧客の更新・新規が堅調に推移したことにより
Q1売上+4.1%、OEM除外ARR1,202百万円。
AIデータエントリーソリューション
既存のOCR製品の「RightFax」のリプレイスや新規売上が伸びず
BPOサービス開始遅延もあり前年比売上87.4%。
「WOZE」の処理枚数の増加により売上は堅調に推移しております。
DX OCR新規投入。売上高+15.2%。
オンプレミス製品の販売からクラウドサービスの提供への移行が進んだことにより売上は減少しました。
移行期の減収とWOZE処理量減少。
「WOZE」については従量課金の処理量が減少しました。
DX OCR導入は順調だがQ1売上-0.7%。
4.最新予想信頼度
2027年3月期の会社計画を達成するには、伸長するネットワークソリューションに加え、セールスDXのOEM影響一巡とAIデータエントリーのクラウド移行期の収益回復が必要です。第1四半期は増収増益ですが、年間予想への進捗率のみでは達成可否を断定できません。
達成を支える材料
- ネットワークのクラウドARRは1,565百万円(前年同期比+26.6%)。クラウド売上比率は50.0%に上昇。
- セールスDXはOEM除外ARRが1,202百万円に増加。Q1売上は前年同期比+4.1%。
- 全社Q1の営業利益は前年同期比+22.2%。通期の営業増益計画+5.9%よりも高い増益率。
- 2027年3月期の会社予想はQ1時点で据え置き。
未達の可能性を高める材料
- Q1の営業利益進捗は13.7%、純利益進捗も13.9%。期中の利益計上の偏りを無視した単純進捗ではまだ低い。
- 2026年3月期は売上高・営業利益・経常利益がいずれも期首予想未達。利益計画に楽観を置けない。
- AIデータエントリーのQ1売上は前年同期比-0.7%。WOZE従量課金の処理量減少が継続。
- 2026年3月期の純利益には特別利益178百万円が含まれ、直近利益の再現性には注意を要する。
収益計上時期と進捗率
2026年3月期の第1四半期営業利益は99百万円で、通期834百万円に対し11.9%だったのに対し、2027年3月期Q1は通期計画883百万円に対し13.7%です。前年より単純進捗は高いものの、四半期単体の比較のみで通期着地や季節性を確定できません。
最新予想が達成された場合のPER
2026年10月8日の確認株価 2,162円 ÷ 2027年3月期会社予想EPS 138.98円 = 15.56倍。
会社予想:売上高5,287百万円、営業利益883百万円、経常利益899百万円、純利益585百万円、年間配当65円(2026年8月14日発表の最新予想)。
最新会社予想信頼度:中。クラウドARR拡大と上期利益進捗の改善を確認できれば評価引き上げ、AI-OCRの減収が継続する場合は引き下げ。
ハンモック|中長期成長戦略・事業計画分析
IT資産管理からAIセキュリティへ。リカーリング売上を基盤に、企業データ×AI、BPaaSへ事業領域を拡張。
01|会社計画の結論
目標値の「2027年3月期」は2026年4月~2027年3月の通期会社予想。2028年3月期以降の売上高・営業利益・EPSの公式な数値目標として扱える開示は確認できない。
02|業績数値目標と実績
| 指標 | 2025/3期 実績 | 2026/3期 実績 | 2027/3期 会社予想 | 前期比 |
|---|---|---|---|---|
| 売上高 | 47.07億円 | 48.89億円 | 52.87億円 | +8.1% |
| 売上総利益 | 20.63億円 | 21.16億円 | 22.23億円 | +5.1% |
| 営業利益 | 7.91億円 | 8.34億円 | 8.83億円 | +5.9% |
| 営業利益率 | 16.8% | 17.1% | 16.7% | -0.4pt |
| 経常利益 | 8.28億円 | 8.67億円 | 8.99億円 | +3.6% |
| 当期純利益 | 6.18億円 | 6.85億円 | 5.85億円 | -14.6% |
| 1株利益(EPS) | 147.00円 | 162.93円 | 138.98円 | -14.7%程度 |
| 1株配当 | 30円 | 40円 | 65円 | +25円 |
03|3事業の売上計画
| 事業領域 | 2026/3期 実績 | 2027/3期 会社予想 | 成長率 |
|---|---|---|---|
| ネットワークソリューション | 31.38億円 | 34.00億円 | +8.3% |
| セールスDXソリューション | 13.55億円 | 14.49億円 | +6.9% |
| AIデータエントリーソリューション | 3.95億円 | 4.37億円 | +10.7% |
| 合計 | 48.89億円 | 52.87億円 | +8.1% |
営業利益の事業別目標は今回確認した資料に記載されていないため、事業ごとの営業利益を推定していない。金額は会社資料の百万円単位の記載値を億円換算。
04|成長ロードマップ
リカーリング型へ移行、解約抑制とアップセルを推進
クラウド利用料、保守、サブスクリプションを継続収益として積み上げる。既存顧客の更新率向上と追加機能・上位サービスへの移行で顧客単価を高める。
AssetView Cloud+の機能拡張
IT資産管理からMDR、リスク検知、SaaS管理、生成AIガバナンスなどへ対応範囲を拡張。SentinelOne連携など外部技術との連携を強化する。
ホットプロファイルの独自データを活かした新機能
名刺情報・商談履歴・企業データベース・Web行動情報をAIで活用。商談の停滞検知、着地見込み分析など、営業の意思決定支援を強める。
DX OCRの前後工程まで一体化
帳票仕分け、認識、確認・修正、RPA連携、基幹システム投入まで支援。単純なOCR提供から業務プロセス全体の効率化へ進む。
SaaS × BPO × AIによるBPaaS/M&A
AIと業務運用支援を融合するBPaaSを新たな事業機会と位置付け。アディッシュとの資本業務提携による顧客支援・販売協力や、新規事業投資を進める。
各施策の達成年度や施策別売上・利益額は一律に開示されていないため、上記は開示された実行方針の整理であり、会社が確約した年次マイルストーンではない。
05|直近の達成状況(2027/3期 1Q)
売上高の通期進捗率:22.9%
12.12億円 ÷ 52.87億円(会社公表進捗率22.9%)
営業利益の通期進捗率:13.7%
1.21億円 ÷ 8.83億円(会社公表進捗率13.7%)
06|株主還元・資本政策
65円/株
中間20円+期末45円。前年の年間40円から25円増配予想。会社予想EPSに対する配当性向は46.8%。
配当性向50%・DOE下限5%
中長期的な年間配当性向50%を目標とし、DOE(純資産配当率)5%を下限に設定。中間配当を導入し年2回の配当方針へ移行。
07|株価・PERから見た評価
2,162円
同日終値ベース。株価データの参照時点を固定し、最新会社EPSとの比較に利用。
予想PER 約15.56倍
計算:2,162円 ÷ 138.98円。予想年間配当65円に対する利回りは約3.01%。
08|会社が明示する主な達成リスク
生成AIの普及や顧客購買行動の変化が想定以上に進み、既存製品の需要が縮小する可能性。会社は顧客接点・マーケティングを通じた変化の早期把握で対応する方針。
エンジニア、営業、カスタマーサクセス人材の採用難や退職の増加が、製品開発や事業拡大の計画に影響する可能性。
優位な機能を持つ新製品や低価格サービスの参入で競争が激化する可能性。機能改善とカスタマーサクセス強化で差別化を図る。
AIを含む急速な技術革新に対応できない場合、顧客離れや業績悪化につながる可能性。
09|投資判断のための確認項目
今後の成長を確認する指標
- AssetView Cloud+のARR成長率とクラウド売上比率
- 全社リカーリング売上比率と解約率の水準
- ホットプロファイルのARR/新機能の収益化
- DX OCRの売上回復とBPaaSの商用化実績
今後の利益を確認する指標
- 通期売上52.87億円に対する四半期進捗
- 営業利益8.83億円に対する下期の寄与
- 粗利率42.1%・営業利益率16.7%の計画との差
- 開発費・ソフトウェア償却・採用費の推移

コメント