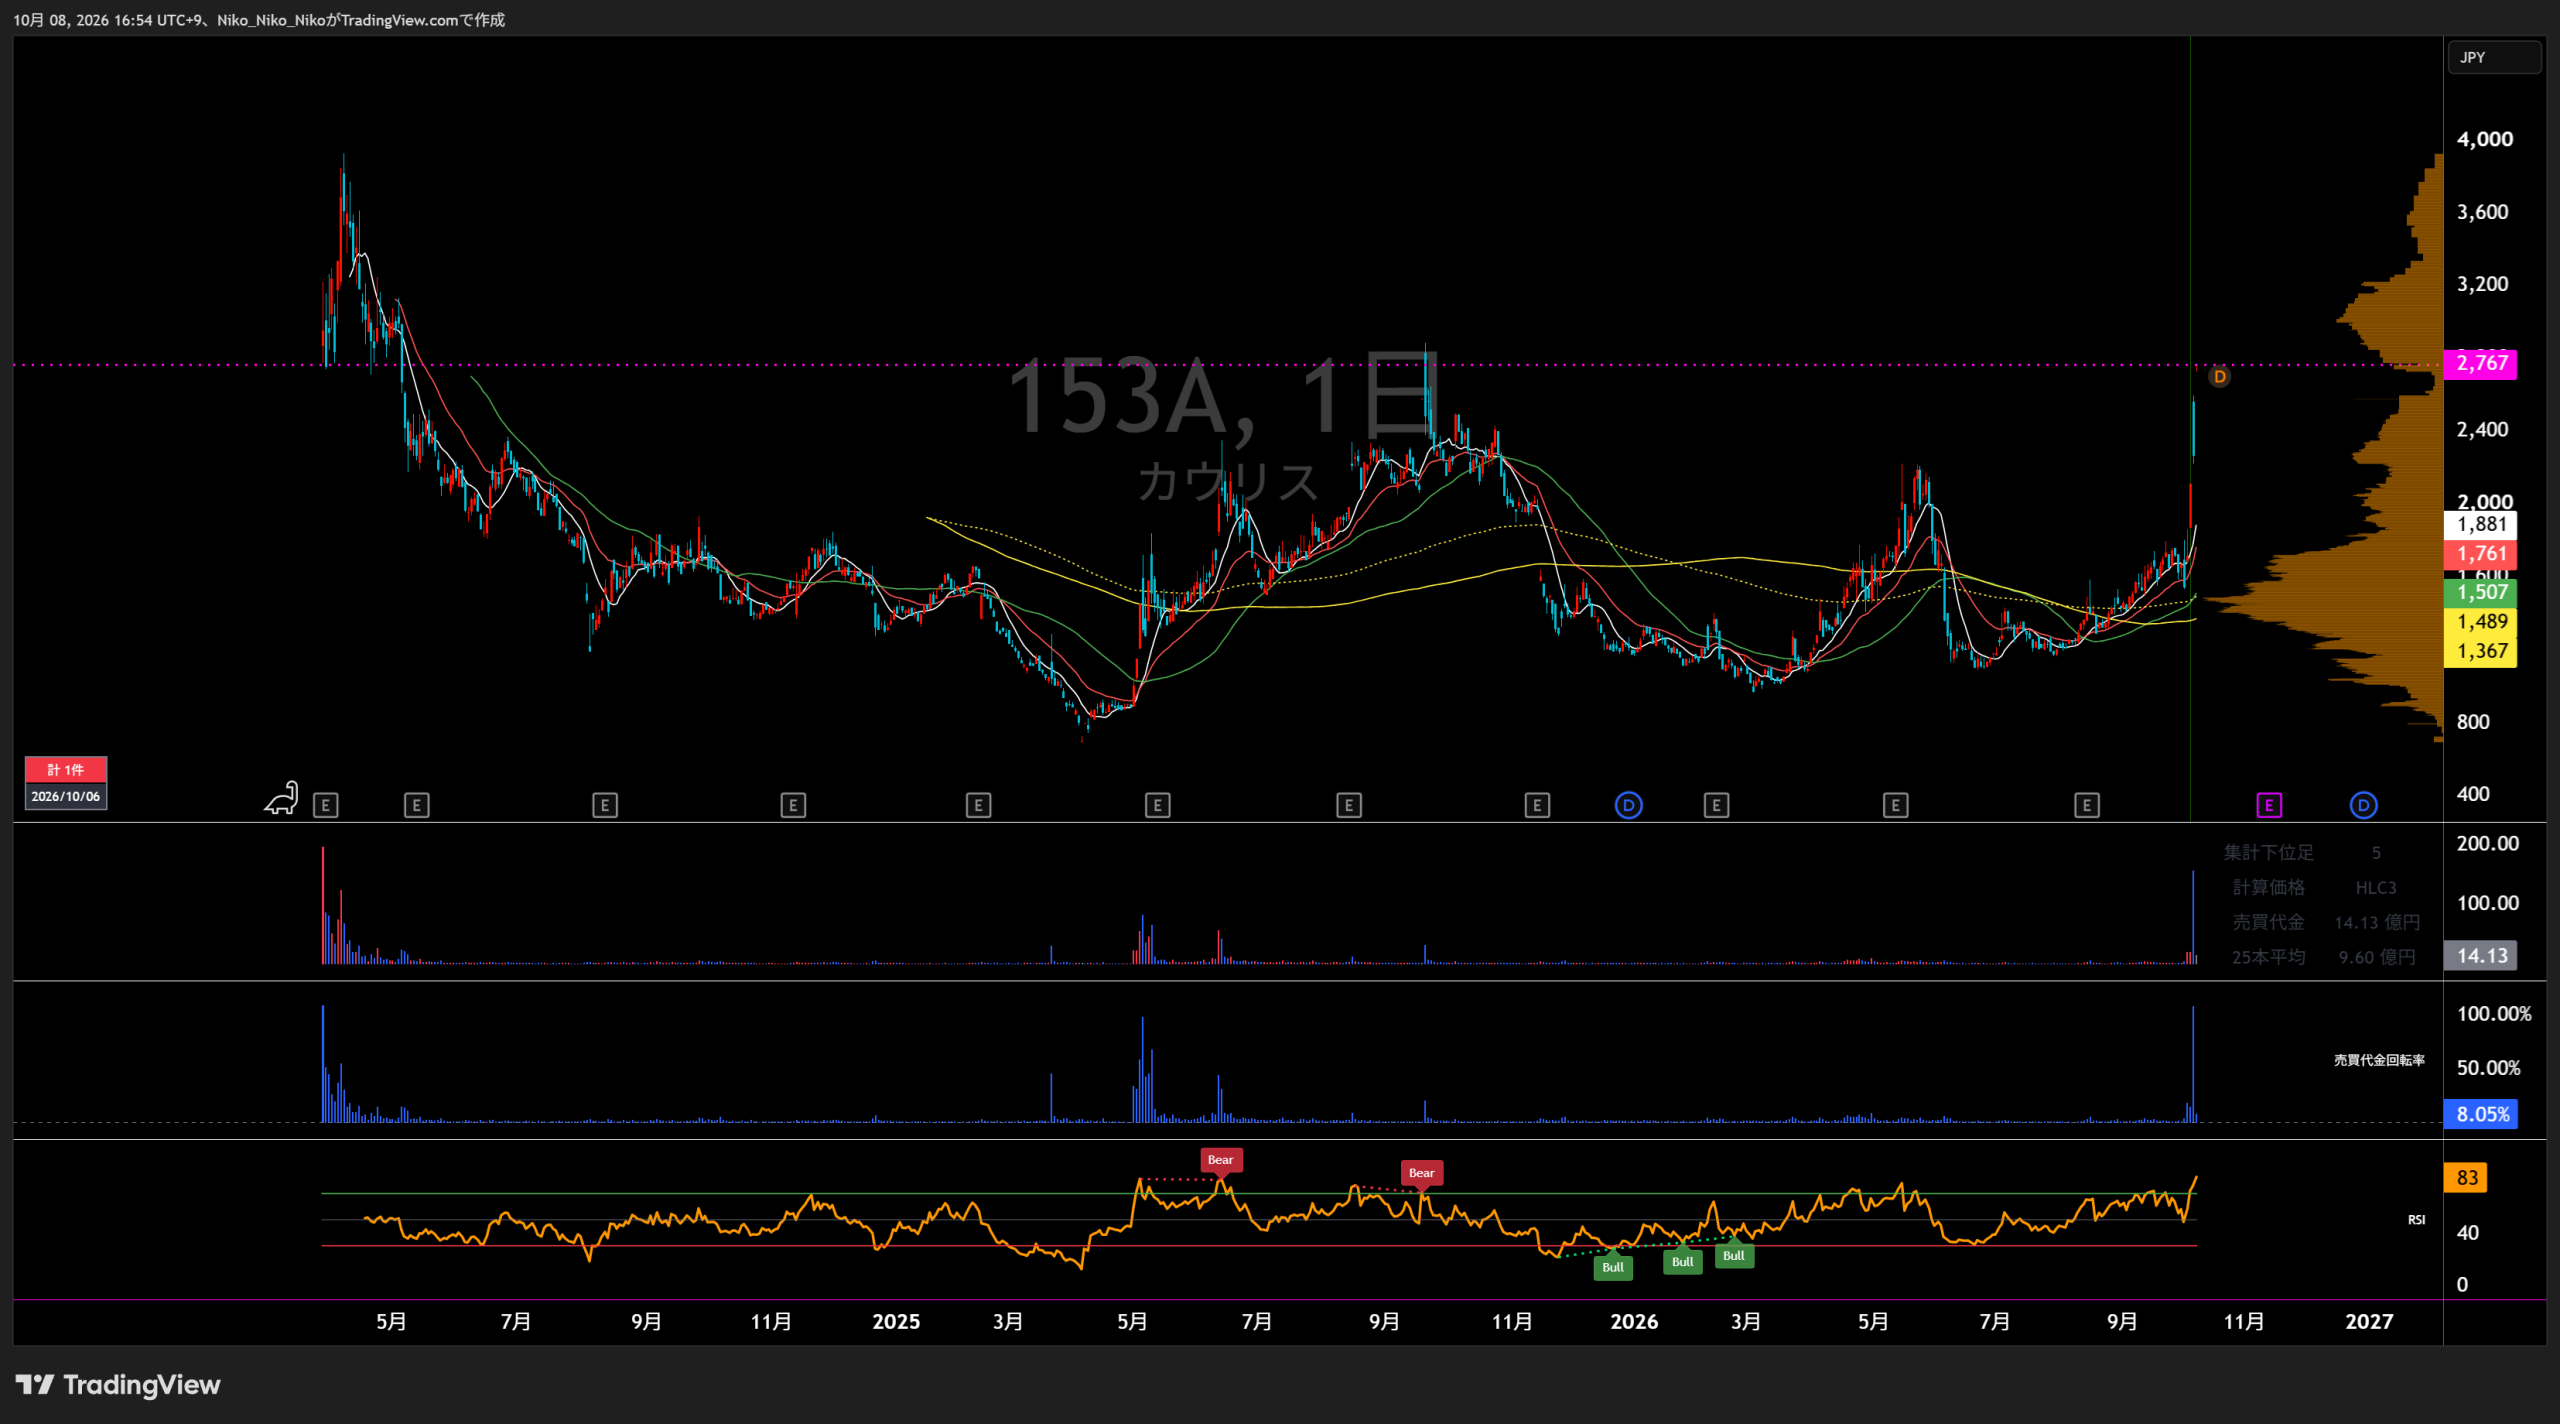
153A カウリス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
マネー・ローンダリング及びサイバーセキュリティ対策事業
直近5年業績サマリー
| 業績項目 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|
| 売上高 | 769 | 995 +226 / +29.3% | 1,225 +230 / +23.1% | 1,401 +175 / +14.3% | 1,647 +246 / +17.6% |
| 営業損益 | 218 | 296 +78 / +35.8% | 413 +117 / +39.5% | 408 △5 / △1.1% | 532 +124 / +30.4% |
| 経常損益 | 220 | 294 +74 / +33.7% | 388 +94 / +32.1% | 410 +22 / +5.6% | 537 +127 / +31.0% |
| 当期純利益 | 250 | 260 +10 / +4.2% | 276 +16 / +6.1% | 276 +0 / +0.1% | 346 +70 / +25.2% |
| EPS | 39.37円 | 45.63円 +6.26円 / +15.9% | 44.60円 △1.03円 / △2.3% | 42.90円 △1.70円 / △3.8% | 54.07円 +11.17円 / +26.0% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00円 / — | 0.00円 ±0.00円 / — | 4.80円 +4.80円 / — | 5.50円 +0.70円 / +14.6% |
| 純資産 | 191 | 452 +260 / +136.1% | 1,315 +863 / +191.2% | 1,656 +341 / +25.9% | — |
| 営業CF | 215 | 307 +91 / +42.3% | 266 △40 / △13.2% | 209 △57 / △21.5% | — |
| 投資CF | △3 | △7 △4 / △171.5% | 0 +7 / +95.4% | △374 △373 / — | — |
| 財務CF | △40 | 51 +91 / +227.5% | 513 +462 / +904.9% | △81 △594 / △115.8% | — |
| フリーCF | 213 | 300 +87 / +40.7% | 266 △34 / △11.2% | △165 △431 / △162.0% | — |
1.会社予想と実績
2.達成・未達理由
会社は不正対策需要そのものは強いと見ていましたが、基幹システムを共同利用する金融機関などへのアプローチでは意思決定に時間を要するとの認識を示しました。期初予想に対して売上高は約9割、営業利益・経常利益は約84%の着地となり、売上の伸びが想定に届かなかったことが利益面にも響きました。
期初予想は人員増強や新規事業投資を織り込んだ低めの利益計画でした。実績では、Fraud Alertのトラフィック増加に伴うアップセルが堅調で、法人口座へのクロスセルも計画を上回りました。加えて、退職者のリプレイス採用が一部未了となり費用が未消化となったため、売上・利益・EPSはいずれも期初予想を大幅に超過しました。
中間期の売上高が当初計画を上回り、計画外の新規顧客獲得、アップセル、クロスセルが寄与しました。Grid Data KYCも計画に織り込んでいなかったPoC獲得などが進展しました。利益面では採用計画の後ずれによる人件費・採用関連費の未消化も上振れ要因となり、会社は8月14日に通期予想を上方修正しています。
3.事業セグメントの自信度
会社コメントのトーンから、単一報告セグメントに対する自信度を推定しています。原文コメントは各年度カード内にのみ掲載しています。
マネー・ローンダリング及びサイバーセキュリティ対策事業
当社の不正検知サービスの需要は高まるものと考えております。
FATFフォローアップや不正被害増加を追い風に、銀行を中心とする新規導入と既存顧客への設置面追加を積極的に見込んでいました。
時間はかかるものの獲得できた場合には大型案件となる側面もあります。
需要増への見方は強い一方、共同利用型の基幹システムを持つ顧客では意思決定が長期化すると認識しており、成長機会と営業リードタイムのリスクが併存していました。
今後の成長ドライバーの一つとして注力してまいります。
Fraud Alertの短期的な新規顧客獲得の優先順位を見直し、既存深耕とGrid Data KYCへ経営資源を重点配分する方針へ移行。成長投資に前向きですが、既存営業の長期化も踏まえ中立と判断します。
新規顧客の獲得、既存顧客へのアップセル及びクロスセルがいずれも順調に推移
中間期はMRR・ARRがともに前年同期比18.7%増、契約残高も15.5%増。Grid Data KYCではPoC獲得が進み、会社は実績を受けて通期予想を上方修正しました。
2026年中間期は新規獲得・アップセル・クロスセルがバランスよく進展し、MRR・ARR・契約残高が二桁成長。Grid Data KYCもPoCから事業化へ進み、通期予想の上方修正につながっているため、最新トーンは強気と判断します。
4.最新予想信頼度
2026年12月期の最新会社予想は、売上高1,647百万円、営業利益532百万円、経常利益537百万円、当期純利益346百万円、EPS54.07円です。中間期は売上高816.6百万円、営業利益283.3百万円、経常利益285.4百万円、中間純利益178.3百万円で、会社は中間実績を踏まえて通期予想を上方修正しました。
達成できると判断する理由
- 中間時点で売上高は通期予想の49.6%、営業利益は53.3%。下期に必要な売上高は約830.4百万円で上期比+1.7%、営業利益は約248.7百万円で上期比-12.2%となり、利益は上期を下回っても通期計画に届く水準です。
- 中間期末のMRRは130.9百万円、ARRは1,570.7百万円でともに前年同期比18.7%増、契約残高は1,009.9百万円で15.5%増。ストック売上の基盤は通期増収率17.6%と整合的な伸びを示しています。
- 会社は計画外の新規顧客獲得、アップセル、クロスセルに加え、期初予想に織り込んでいなかったGrid Data KYCのPoC・商談進展を理由に通期予想を上方修正しています。
達成できないと判断する理由
- 中間期の利益上振れには、採用計画の後ずれによる人件費・採用関連費の未消化が含まれます。下期に採用が進めば費用が増え、上期の高い利益率がそのまま継続するとは限りません。
- 一部顧客のトランザクション増加でサーバー費用が計画を上回っており、利用拡大がインフラコスト増につながるリスクがあります。
- Fraud Alertは共同利用型の基幹システムを持つ金融機関などで意思決定が長期化しやすく、Grid Data KYCもPoCから本契約・継続収益へ移る時期がずれると、売上計上のタイミングが後ろ倒しになる可能性があります。
収益計上時期を見る際の注意点
会社は年次で業務管理を行っており、中間期の会社予想は公表していません。また、決算短信上で明確な「4Q偏重」などの説明は確認できません。したがって、上記の49.6%・53.3%は季節性や契約開始時期を調整していない単純進捗率です。
最終判断
最新会社予想は達成可能性が高いと判断します。売上高は下期に約830.4百万円と上期比約1.7%増で届き、営業利益は下期約248.7百万円と上期比約12.2%減でも到達できます。MRR・ARR・契約残高の二桁成長と上方修正の根拠は強い一方、採用費の正常化とサーバー費用増が主な下振れ要因です。2026年10月6日取得時の株価2,113円を会社予想EPS54.07円で割ると、会社予想達成時のPERは約39.1倍です。
株式会社カウリス
最新中期経営計画分析
基準資料:2026年3月30日「事業計画及び成長可能性に関する事項について」
進捗反映:2026年8月14日 第2四半期決算・通期業績予想修正 / 調査基準日:2026年10月6日
主力のFraud Alertをアップセル・クロスセルで継続成長させながら、 Grid Data KYCを第2の収益柱へ育成する戦略。 会社は2028年売上高20~22億円を掲げ、Grid Data KYCの黒字化後に収益性を引き上げ、 長期営業利益率40%を目指す。
① 企業が掲げる目標業績数字
| 指標 | 2025年実績 | 2026年 当初予想 3月時点 |
2026年 最新予想 8月14日修正 |
2028年目標 | 長期目標 |
|---|---|---|---|---|---|
| 売上高 | 1,400百万円 | 1,570百万円 | 1,647百万円 | 2,000~2,200百万円 | CAGR 14%超 |
| 営業利益 | 408百万円 | 411百万円 | 532百万円 | ― | ― |
| 営業利益率 | 29.1% | 26.1% | 32.3% | ― | 40% |
| 経常利益 | 409百万円 | 417百万円 | 537百万円 | ― | ― |
| 当期純利益 | 276百万円 | 282百万円 | 346百万円 | ― | ― |
② 目標達成へのロードマップ
- FATF第4次フォローアップによる市場拡大に合わせ、市場シェアを拡大。
- 2028年のFATF第5次審査を見据え、金融機関のモニタリング需要を先行して取り込む。
- Fraud Alertの「入出金検知」の拡販に注力。
- システムインテグレーション不要のサービスメニューで導入リードタイムを短縮。
- ネット銀行への拡販に加え、銀行・証券・クレジットカードなど犯収法対象企業へ市場を拡張。
- データ正規化などを進め、サービス品質を向上。
- 第2の収益柱として早期黒字化を狙う。
- 2028年FATF第5次審査を前に強まる需要を本格的に取り込む。
- 本人認証強化などを背景に、EC・クレジットカード領域へのFraud Alert提供を推進。
- 顧客との人的交流を増やし、課題に沿ってツール・サービスをブラッシュアップ。
- ネット銀行に加え、銀行・証券・クレジットカードなどへ継続拡販。
- 犯収法対象企業での市場シェア拡大を目指す。
- 導入事例を積み上げ、照合件数増加による収益レバレッジを狙う。
- 官民連携を強化し、犯罪者情報を共有するプラットフォームとしての地位を高める。
- 海外企業との提携を前提に海外展開の可能性を探索。
- リアルタイムに近い照合を可能にする方向へサービスを高度化。
- 金融機関以外への展開も検討。
- 黒字化を収益性向上の転換点とし、長期営業利益率40%への基盤を形成。
進捗分析 ─ 2028年目標に対して現在どこまで来たか
3月時点の1,570百万円から1,647百万円へ修正。 当初計画比で約+4.9%。
営業利益は411百万円から532百万円へ上方修正。 当初計画比で約+29.4%。
当初想定の約26.2%から約32.3%へ改善。 Grid Data KYCの先行固定費を抱えながら利益率が上昇しており、 長期目標40%との距離は縮小している。
最新2026年予想1,647百万円を起点とすると、 2028年2,000~2,200百万円達成に必要な今後2年間のCAGRは 約10.2~15.6%。
利益面は3月時点の計画を明確に上回っている。 売上予想も上方修正されたため、2028年売上目標へのハードルは当初より低下した。 2,000百万円の下限側は比較的見通しやすくなった一方、 2,200百万円の上限達成には2027~2028年も年率15%前後の高成長を維持する必要がある。
最大のカギは、主力Fraud Alertのアップセル・クロスセルを維持しながら、 Grid Data KYCの導入社・照合件数を増やし、第2の収益柱へ転換できるか。 2026年9月には千葉信用金庫がGrid Data KYCを導入し、 北國銀行がFraud Alertログイン検知を導入しており、 両成長戦略とも顧客開拓が継続している。
③ 会社が開示する主な達成リスク
| リスク | 可能性 | 影響度 | 計画への影響 | 会社側の対応 |
|---|---|---|---|---|
| 法的規制 | 中 | 中 | 法令・規制の新設や解釈変更により、事業が直接制限される可能性。 | 関係当局へのロビイング活動を継続。 |
| 特定顧客・業界への依存 | 中 | 大 | 銀行・証券・カード等への依存度が高く、顧客方針や契約条件変更が業績へ影響。 | マネー・ローンダリング対策を必要とする他業界へ営業範囲を拡大。 |
| マネー・ローンダリング対策市場 | 中 | 大 | 不正増加等でキャッシュレス利用が減少した場合、オンラインサービス市場自体が縮小する可能性。 | オフラインでのモニタリング施策も検討。 |
| 技術革新・プライバシー規制 | 中 | 大 | Google・Apple等のプライバシー強化で端末識別が難しくなり、Fraud Alertの検知力が低下する可能性。 | 新たな脅威・技術革新に関する情報収集と研究開発を継続。 |
| 競争激化 | 中 | 中 | 新規参入・価格競争等により事業展開や業績へ影響する可能性。 | 早期のシェア獲得とスイッチングコスト向上。 |
| サービスの瑕疵・不具合 | 中 | 大 | ソフトウェア不具合が長期化した場合、売上減少・信用低下につながる可能性。 | 品質チェックとプログラム動作確認を徹底。 |
| 人材採用・育成 | 中 | 大 | 専門人材を確保できない場合、サービス開発の遅れや生産性低下につながる可能性。 | 即戦力となる技術経験者の採用、教育による専門知識向上。 |
| 自然災害・事故等 | 中 | 大 | 地震・災害・感染症等により事業運営や業績へ影響する可能性。 | テレワーク、時差出勤等による物理的リソース分散。 |
達成条件を整理すると
契約社数だけでなく、口座開設・ログイン・入出金など利用範囲を広げる クロスセルと、取引量増加によるアップセルを継続できること。
導入金融機関と照合件数を増加させ、固定費負担を吸収。 黒字化後の高い収益レバレッジを実現できること。
2028年のFATF第5次審査や金融犯罪対策強化を、 一時的な案件増ではなく継続収益へ転換できること。
プライバシー仕様変更への技術対応と専門人材確保を進め、 Fraud Alertの競争優位性を維持すること。
参照資料
・株式会社カウリス「事業計画及び成長可能性に関する事項について」2026年3月30日
・株式会社カウリス「2026年12月期 第2四半期決算説明資料」2026年8月14日
・株式会社カウリス「通期業績予想の修正に関するお知らせ」2026年8月14日
・株式会社カウリス「千葉信用金庫、Grid Data KYCを導入」2026年9月17日
・株式会社カウリス「北國銀行がFraud Alert ログイン検知を導入」2026年9月24日

コメント