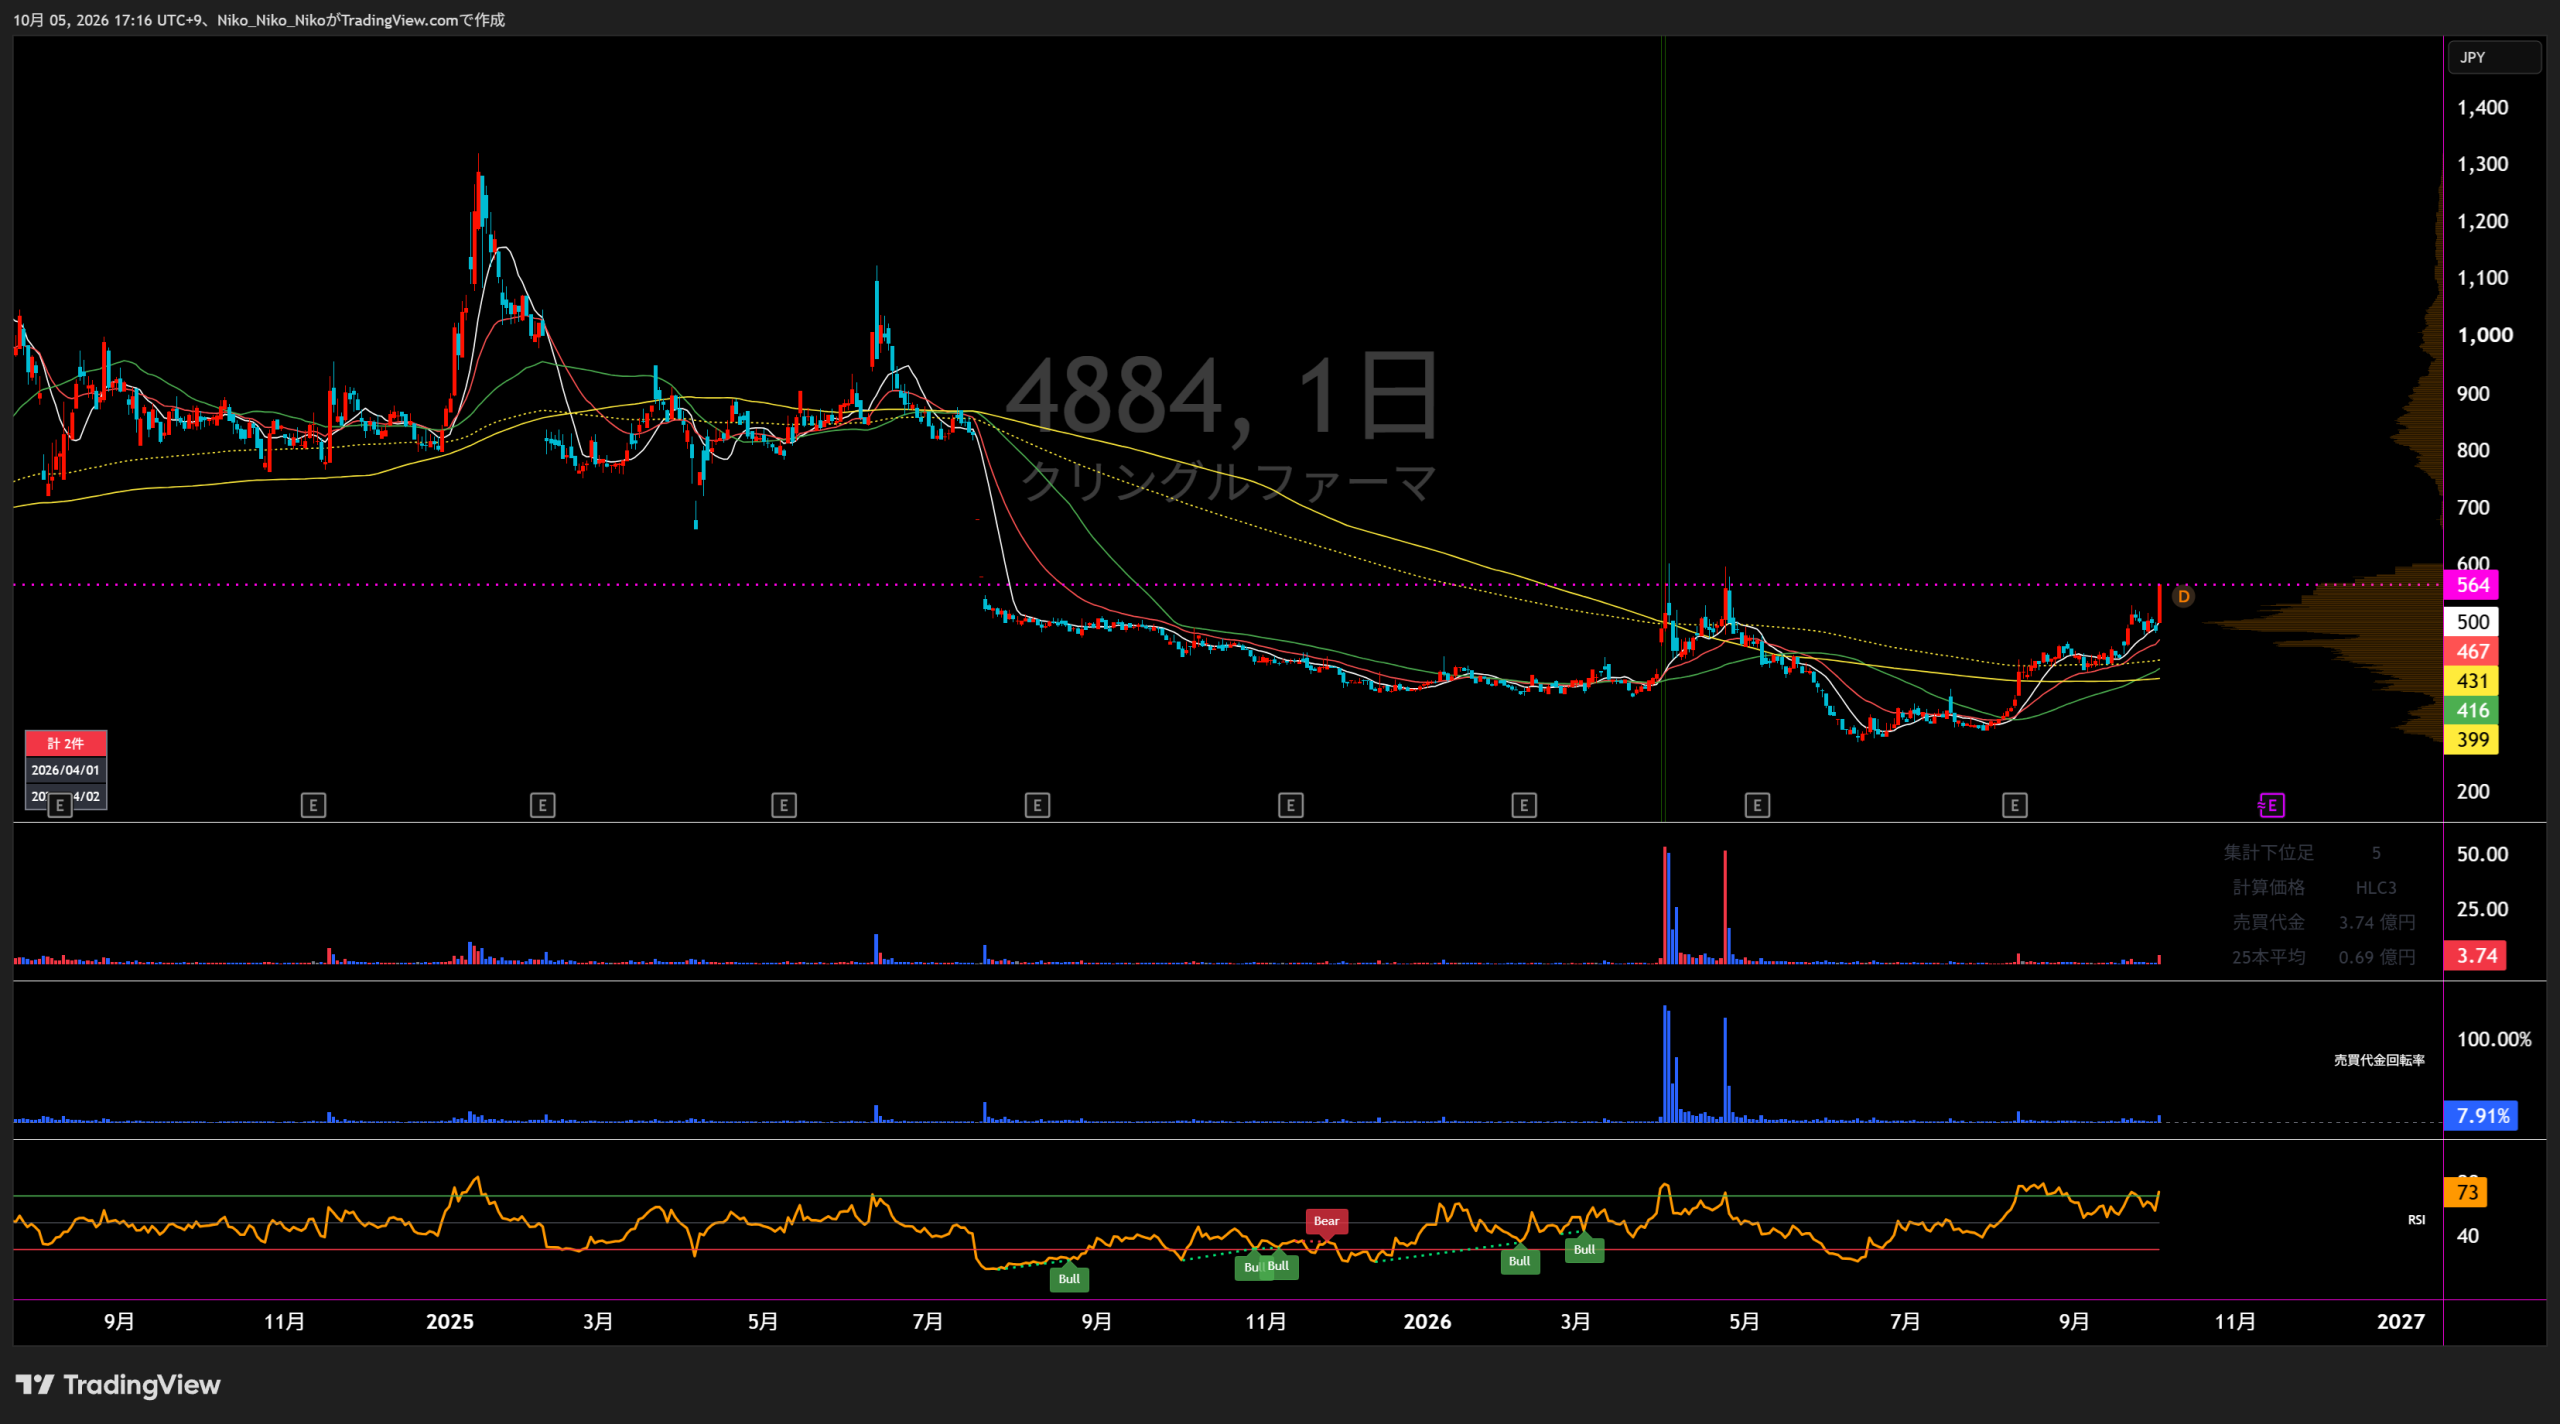
4884 クリングルファーマ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
医薬品開発事業
直近5年業績サマリー+最新会社予想
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 289.8 | 391.8 +102.1 / +35.2% | 69.2 △322.6 / △82.3% | 80 +10.8 / +15.6% | 72.2 △7.8 / △9.8% | 332 +259.8 / +359.7% |
| 営業損益 | △357.9 | △426.2 △68.3 / △19.1% | △888.8 △462.6 / △108.5% | △817.9 +70.9 / +8.0% | △909.5 △91.6 / △11.2% | △1,018 △108.5 / △11.9% |
| 経常損益 | △299.7 | △330.3 △30.7 / △10.2% | △852.7 △522.3 / △158.1% | △755 +97.7 / +11.5% | △914.8 △159.8 / △21.2% | △1,018 △103.2 / △11.3% |
| 当期純利益 | △301.2 | △331.8 △30.7 / △10.2% | △854.2 △522.3 / △157.4% | △756.5 +97.7 / +11.4% | △916.3 △159.8 / △21.1% | △1,020 △103.7 / △11.3% |
| EPS | △72.51円 | △68.33円 +4.18 / +5.8% | △158.46円 △90.13 / △131.9% | △118.21円 +40.25 / +25.4% | △133.92円 △15.71 / △13.3% | △132.34円 +1.58 / +1.2% |
| 一株配当金 | 0.00円 | 0.00円 +0.0 | 0.00円 +0.0 | 0.00円 +0.0 | 0.00円 +0.0 | 0.00円 +0.0 |
| 純資産 | 2,506.1 | 2,789 +282.9 / +11.3% | 2,021 △768.0 / △27.5% | 2,108 +87.0 / +4.3% | 1,309 △799.0 / △37.9% | — |
| 営業CF | △560.9 | 15.8 +576.7 / +102.8% | △689.1 △704.9 / △4462.5% | △661.2 +27.9 / +4.1% | △755.8 △94.6 / △14.3% | — |
| 投資CF | 0 | △254.4 -254.4 | △120.9 +133.5 / +52.5% | △121.4 △0.5 / △0.4% | △154 △32.6 / △26.9% | — |
| 財務CF | 595.9 | 603.1 +7.2 / +1.2% | 69.2 △533.9 / △88.5% | 838.2 +769.1 / +1111.9% | 84.1 △754.1 / △90.0% | — |
| フリーCF | △560.9 | △238.6 +322.3 / +57.5% | △810 △571.4 / △239.5% | △782.5 +27.4 / +3.4% | △909.8 △127.3 / △16.3% | — |
単位:百万円(EPS・配当を除く)。2026年9月期は2026年3月11日公表の修正予想で、第3四半期時点で変更なし。四半期キャッシュ・フロー計算書は作成されていないため、2026年のCF項目は表示していません。
1.会社予想と実績
2022年9月期から2025年9月期は、期首の通期会社予想と通期実績を比較。2026年9月期は2026年3月11日公表の最新修正予想を掲載しています。
2.達成・未達理由
期首予想は売上高355百万円、営業損失1,357百万円でした。実績は売上高391.8百万円、営業損失426.2百万円。Claris向けHGF原薬供給と技術アクセスフィーを計上し、売上は予想を上回りました。会社資料に計画差の詳細なブリッジはありませんが、実績の販売費及び一般管理費は729.6百万円で、期首に見込んだ1,574百万円を大きく下回っています。
会社はClarisからの技術アクセスフィーのみを前提に売上高68百万円を予想し、実績は69.3百万円でした。営業損失は予想993百万円に対して888.8百万円。実績の販売費及び一般管理費958.0百万円は、会社予想1,062百万円を下回りました。
売上予想272百万円にはClarisの技術アクセスフィーに加え、脊髄損傷急性期の国内製造販売承認申請に係る丸石製薬からのマイルストーン収入が織り込まれていました。実績売上は80.0百万円で、Claris向け原薬供給と技術アクセスフィーを計上。脊髄損傷は2024年2月に第Ⅲ相速報結果を得た後、PMDAとの協議・申請準備段階にとどまり、承認申請に連動するマイルストーンは当期に計上されませんでした。
売上予想272百万円は、技術アクセスフィーと脊髄損傷の承認申請に伴う丸石製薬マイルストーンを前提としていました。2025年7月に有効性検証の追加臨床試験を実施してから承認申請する方針へ変更したため、マイルストーン計上には至らず、売上は72.2百万円でした。営業損失は予想1,379百万円に対して909.5百万円にとどまりました。
第3四半期累計は売上高323.9百万円、営業損失633.9百万円。Clarisの開発進捗に応じたHGF原薬供給と技術アクセスフィーを売上計上し、通期売上予想332百万円に対する単純進捗は97.6%です。会社は第3四半期短信で通期予想を据え置いています。
3.事業セグメントの自信度
医薬品開発事業
計画から遅延することなく患者組入れを継続しております。
脊髄損傷第Ⅲ相は計画線で進行。HGFプロジェクトへ経営資源を集中していました。
治験期間を6か月延長することをPMDAに届出ました。
新型コロナ影響等で脊髄損傷の患者組入れが遅延。一方で製造プロセスや複合治療研究は前進しました。
2023年4月に最後の患者組入れが完了しました。
最終観察も2023年10月に終了し、製剤のプロセスバリデーションも完了。承認申請へ近づく段階でした。
PMDAと協議を行い、粛々と申請準備を進めております。
第Ⅲ相速報結果取得後も申請は確定せず、規制当局との協議を継続する慎重なトーンでした。
本剤の有効性を検証する臨床試験を追加実施することを決定しました。
承認申請時期が後ろ倒しとなり、資金繰り余裕度の低下も明示されました。
追加臨床試験の計画骨子について合意に至った
PMDAとの合意を経て第Ⅲ相追加試験の治験計画届を提出。声帯瘢痕も最終症例組入れを完了しましたが、追加試験と資金面のリスクは残っています。
開発は再び具体的な治験実施フェーズへ進んでいますが、脊髄損傷は追加第Ⅲ相が必要で、承認申請までの期間と資金消費が残るため、現段階では強気まで引き上げません。
4.最新予想信頼度
2026年9月期の最新会社予想は、売上高332百万円、営業損失1,018百万円、経常損失1,018百万円、当期純損失1,020百万円、EPS△132.34円です。第3四半期累計の売上高は323.9百万円で、通期予想まで残る売上は約8.1百万円です。営業損失は633.9百万円で、通期予想の損失額まで約384.1百万円の余地があります。
達成できると判断する理由
- 売上高は第3四半期までに323.9百万円で、通期予想332百万円の97.6%に到達しています。
- 第3四半期の営業損失633.9百万円は、通期予想の営業損失1,018百万円に対し損失額ベースで62.3%です。
- 会社は2026年8月10日の第3四半期決算短信で、3月11日公表の通期業績予想を据え置いています。
達成できないと判断する理由
- 脊髄損傷急性期は第Ⅲ相追加試験の実施段階にあり、今後も治験費用が発生します。
- 会社は継続的な営業損失・営業CFのマイナスと承認申請時期の延期により、継続企業の前提に重要な疑義を生じさせる状況が存在すると説明しています。
- 声帯瘢痕の丸石製薬との最終契約は、添付された第3四半期短信時点では基本合意段階であり、契約一時金等を今回の通期予想達成判断には織り込めません。
収益計上時期を見る際の注意点
売上は製品の恒常販売ではなく、Claris向けHGF原薬供給、技術アクセスフィー、提携先からのマイルストーンなど開発イベントに左右されます。上記の97.6%は季節性や契約条件を調整していない単純進捗率です。
最終判断
第3四半期時点の数値だけでみれば、2026年9月期の最新会社予想は達成可能性が高いと判断します。 売上は通期予想まで残り約8.1百万円、営業損失は通期予想まで約384.1百万円の費用余地があります。一方、企業価値の本丸は短期損益ではなく、脊髄損傷追加第Ⅲ相、声帯瘢痕第Ⅲ相、Claris眼科パイプラインの開発成否です。予想EPSは赤字の△132.34円のため、会社予想が達成された場合でもPERは算出対象外です。
4884 クリングルファーマ|事業計画・成長戦略分析
基準資料:2025年12月23日「事業計画及び成長可能性に関する事項」/最新進捗:2026年10月5日時点
結論
クリングルファーマの中期戦略は「売上・利益の数値目標」ではなく、開発マイルストーン型です。
会社は継続的な売上を計上する段階に至っていないため、経営目標の達成状況を判断する客観的な数値指標を設定していないと明記しています。したがって、投資上の最重要ポイントは ①国内2製品の上市、②海外展開、③HGFの適応拡大 の3本柱です。
① 会社が掲げる目標
成長戦略1|国内で2製品を上市
最優先は、脊髄損傷急性期と声帯瘢痕の国内承認・上市です。創薬ベンチャーから、自社で承認取得・製造供給まで担う「バイオ製薬企業」への移行を狙います。
成長戦略2|海外市場にリーチ
脊髄損傷急性期を中心に米国開発を進め、導出・共同開発・自社開発の選択肢を持ちながらグローバル市場を取り込みます。
成長戦略3|適応拡大
脊髄損傷急性期から慢性期、声帯瘢痕から他の線維化疾患、さらに神経系・腎疾患等へHGFの適応範囲を広げる方針です。
長期像|創薬ベンチャー → バイオ製薬企業
HGFの社会実装、適応拡大、海外展開、新規シーズ導入を重ね、自社で開発から販売まで一貫して手掛ける体制を目指します。
数値目標の扱い
会社は「開発の進捗」を経営目標としており、利益計上に至るまでは臨床開発・承認・上市の進捗が実質的なKPIです。
| 区分 | 会社開示 | 意味 |
|---|---|---|
| 中長期業績目標 | 未設定 | 売上・利益の到達目標ではなく、開発進捗をKPIとして管理 |
| 国内市場規模(会社推計) | 脊髄損傷急性期 約120億円/声帯瘢痕 約50億円/ALS 約200億円 | 売上目標ではなく潜在市場規模 |
| 世界市場規模(会社推計) | 脊髄損傷急性期 約600億円/声帯瘢痕 約300億円/ALS 約1,000億円 | 海外展開時の事業機会を示す参考値 |
2026年9月期 最新業績予想
※これは中期目標ではなく、2026年9月16日に再修正された単年度予想です。
9月16日の上方修正は、声帯瘢痕治療薬の丸石製薬との契約一時金1億円計上と、一部開発費用の翌期への期ずれが主因です。
② 目標達成へのロードマップ
目標10例、症例登録期間は2028年6月まで。主要評価項目は投与6カ月後にAIS C以上へ改善した症例割合。
クリングルファーマが開発・承認取得・製造供給を担当し、丸石製薬が販売・プロモーションを担当。契約一時金1億円に加え、開発マイルストーンと販売後ロイヤルティを受け取る構造。
国内開発だけでなく米国臨床開発へ進むための重要な段階。海外提携または共同開発につなげる戦略が具体化。
65症例の第III相試験は2026年1月に最終症例組入れ済み。結果次第で国内承認申請・上市への確度が大きく変化。
最終症例が2028年6月の場合、6カ月観察を経て2028年12月頃に観察終了。
追加第III相試験のデータ固定・解析後に公表する計画。
会社FAQでは、順調に進んだ場合の目安として2029年末の承認申請、2030年の承認取得を示しています。
パイプライン別の現在地
| パイプライン | 現在地 | 次の重要イベント | 投資上の意味 |
|---|---|---|---|
| 脊髄損傷急性期 | 国内 第III相追加試験実施中/米国IND申請済み | 国内10例組入れ、米国開発開始、2029年前半トップライン | 最重要パイプライン。国内承認と海外展開の両方を左右 |
| 声帯瘢痕 | 第III相、症例組入れ完了・経過観察中 | 2027年中トップライン | 丸石製薬との販売契約締結で商業化体制が先行して整備 |
| ALS | 第II相終了、主要・副次評価項目で統計的有意差なし/追加解析 | 追加解析結果、次相方針・提携判断 | 科学的価値は残るが現時点で不確実性が高い |
| 急性腎障害 | 第I相終了、安全性・薬物動態確認済み | 開発パートナー獲得 | 単独開発より提携前提。資金・優先順位の影響を受けやすい |
③ 達成リスク
臨床試験・承認リスク
臨床試験で期待する有効性が得られない、PMDA/FDAの判断により追加データが必要になる、安全性上の問題が生じるなど、開発の遅延・中止リスクがあります。
症例組入れリスク
希少疾患のため対象患者が限定されます。特に脊髄損傷急性期の追加試験は10例でも厳格な適格基準があり、登録ペースが時間軸を左右します。
製造・原材料リスク
HGF製造には特殊な原材料があり、会社資料では原材料不足の顕在化可能性を「高/短期」としています。セカンドサプライヤー・セカンドサイト検討で対応。
提携・資金調達リスク
海外開発や新規パイプラインには資金負担が大きく、提携条件・資金調達環境によって開発速度が変動します。声帯瘢痕では国内販売パートナーを確保した一方、海外や他パイプラインでは提携余地が残ります。
投資家向けチェックポイント
- 最重要:声帯瘢痕の2027年トップライン結果。
- 次点:脊髄損傷急性期の10例組入れペース。2028年6月までの登録完了が時間軸の基準。
- 海外:米国IND申請後のFDA対応、治験開始、提携先獲得。
- 収益化:契約一時金・原薬供給売上から、承認後の製品供給・マイルストーン・ロイヤルティへ収益構造が移行できるか。
- 財務:研究開発費を継続しながら、追加希薄化を抑えて承認まで資金をつなげられるか。
⑤ 現在の割安度(PERベース)
2026年9月期は最終赤字予想で現在PERは実質的に算出不能です。また、会社は中長期の利益目標を公表していないため、「目標達成時のPERが現在と同じ」と仮定した割安率も計算できません。
総合評価
事業計画の核心は「国内2製品の承認・上市を実現し、その成功を海外展開と適応拡大へ横展開すること」です。
2026年は、脊髄損傷急性期の追加第III相開始、声帯瘢痕の丸石製薬との販売契約、米国FDAへのIND申請まで進み、2025年12月時点の成長戦略は複数の重要項目で具体化しました。一方、企業価値を決定的に変えるのはまだ「臨床結果」と「承認」であり、現段階では業績数値よりも開発イベントの成功確率と時間軸を追う銘柄です。
参照資料
・事業計画及び成長可能性に関する事項(2025/12/23、JPX)
https://www2.jpx.co.jp/disc/48840/140120251222523851.pdf
・クリングルファーマ IR FAQ
https://www.kringle-pharma.com/ir_info/faq/
・脊髄損傷急性期 研究開発情報
https://www.kringle-pharma.com/development/hgf/
・声帯瘢痕 研究開発情報
https://www.kringle-pharma.com/development/vocal_fold_scar/
・声帯瘢痕治療薬の国内独占販売許諾契約(2026/9/16、TDnet)
https://www.release.tdnet.info/inbs/140120260916537121.pdf

コメント