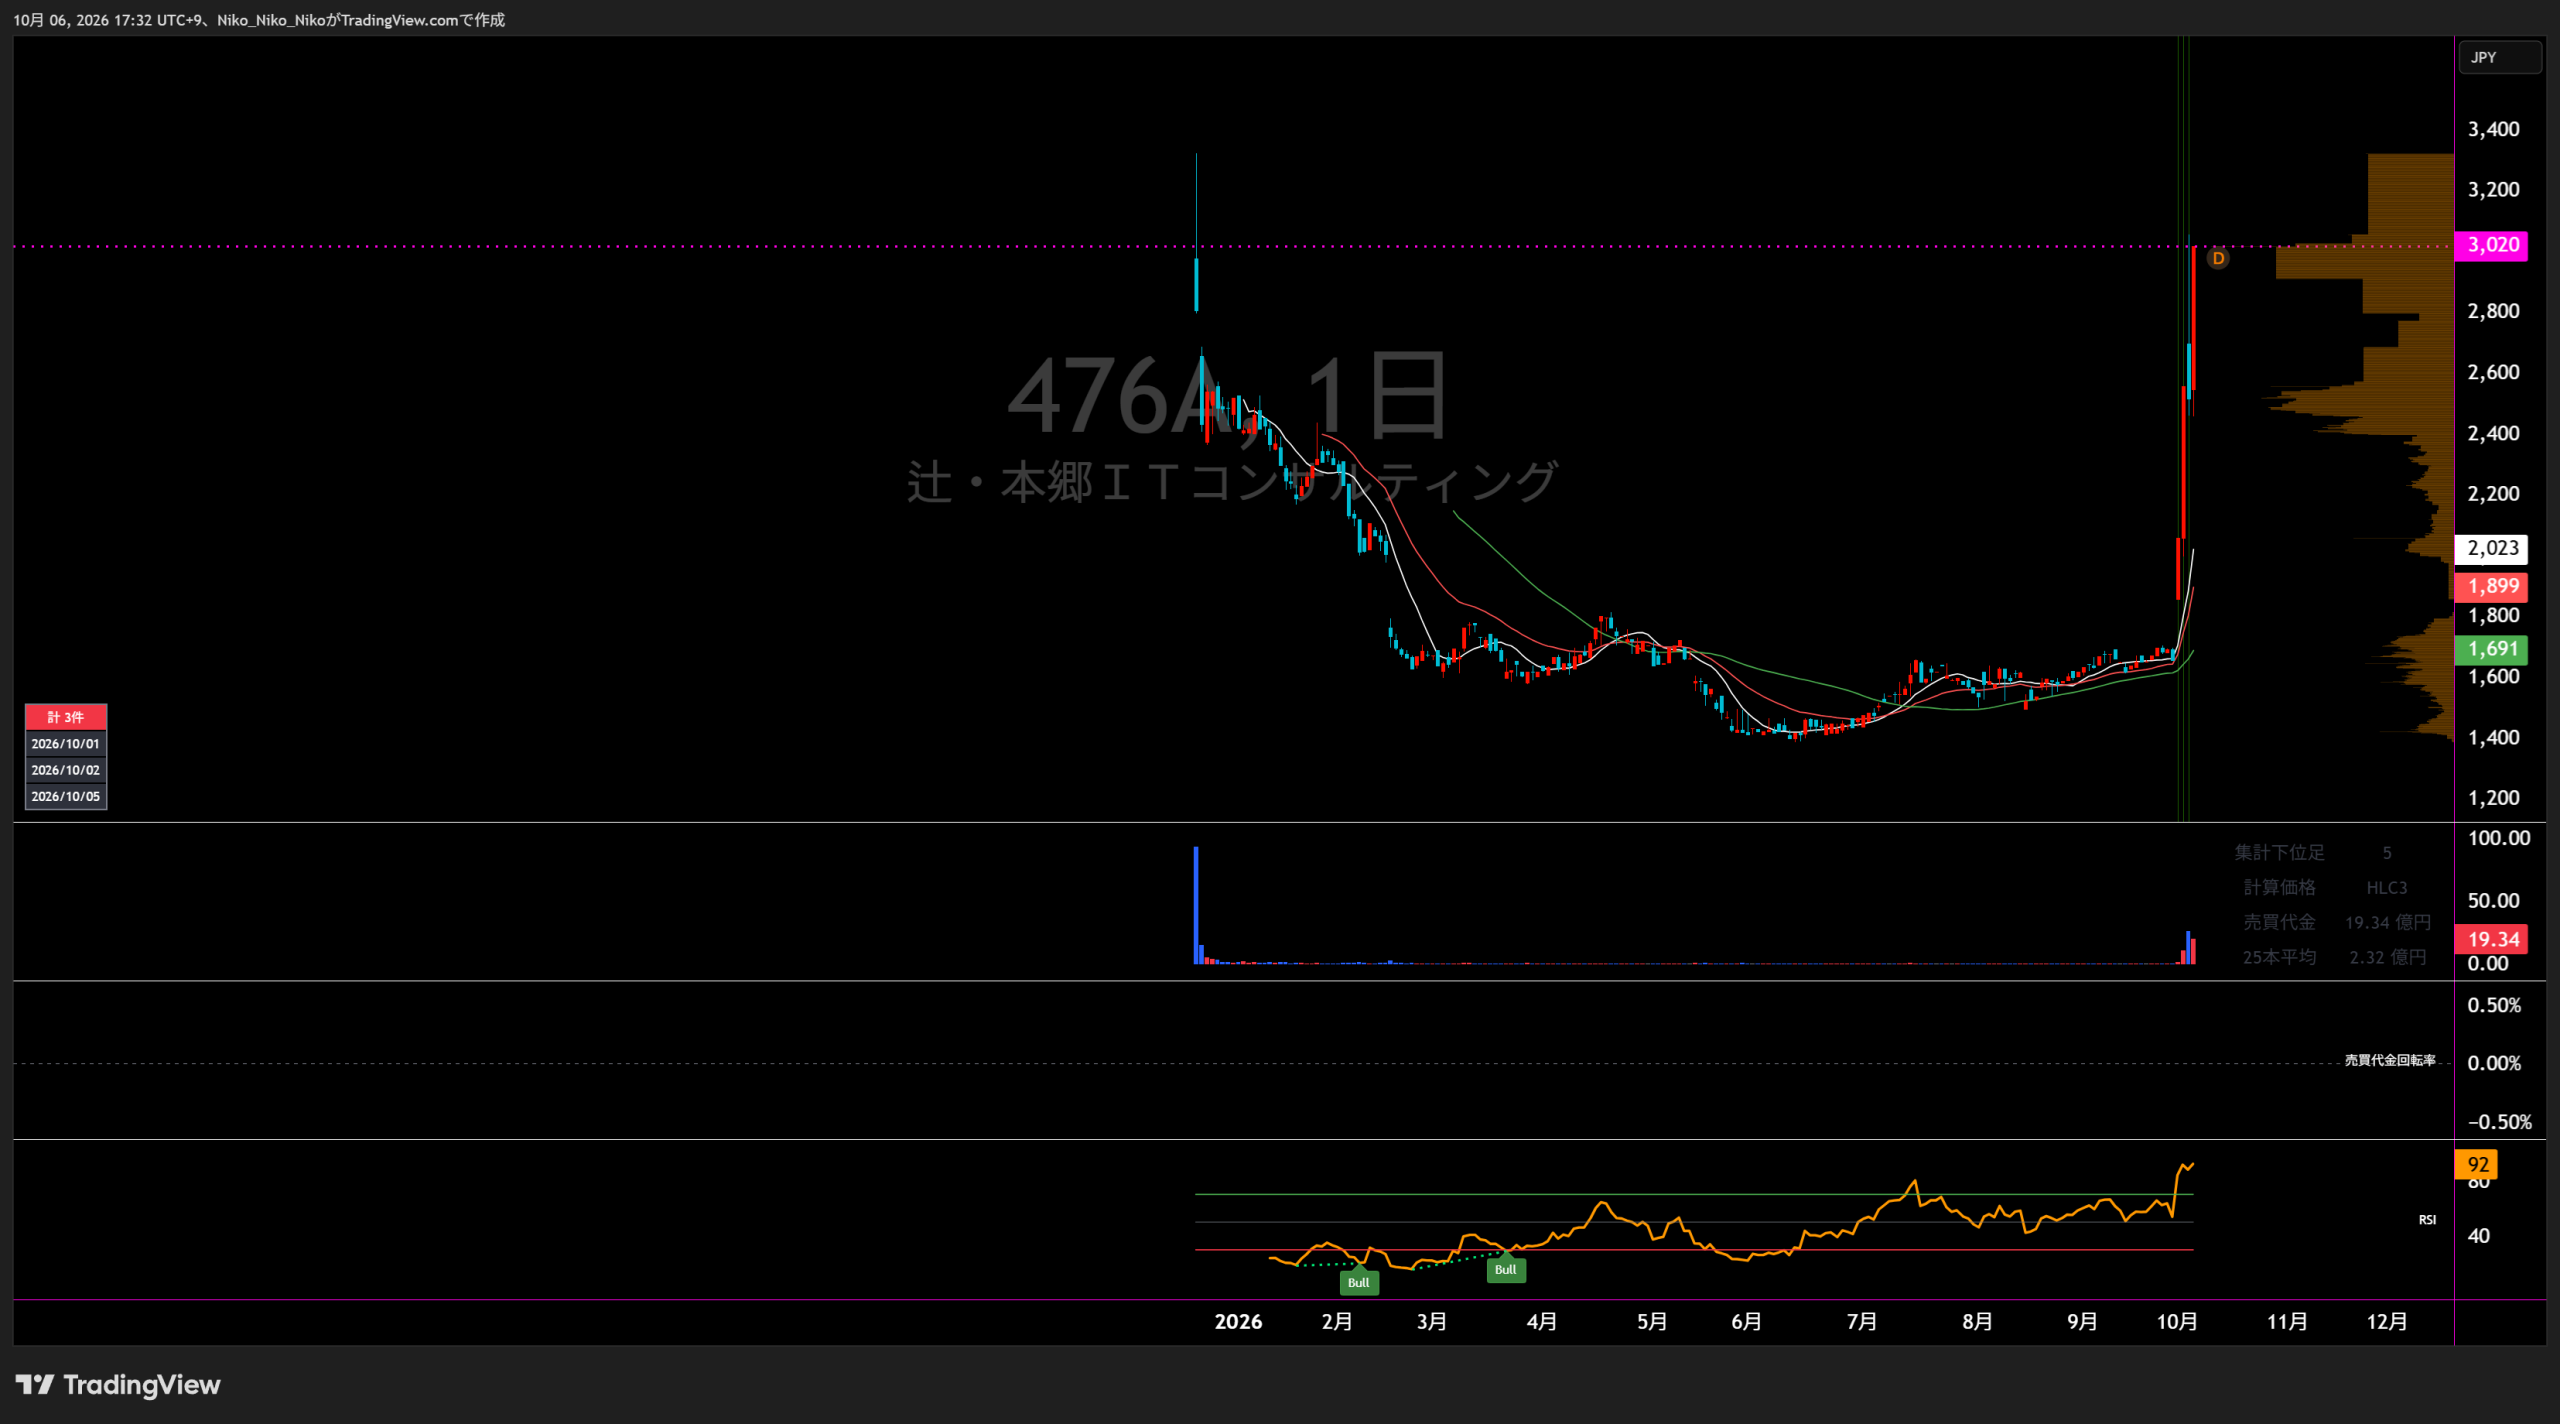
476A 辻・本郷ITコンサルティング
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
DXに関するプラットフォーム事業
直近業績サマリー
| 業績項目 | 2024年9月期 | 2025年9月期 | 2026年9月期予想 |
|---|---|---|---|
| 売上高 | 1,291 | 2,124 +833 / +64.5% | 2,913 +789 / +37.2% |
| 営業損益 | 110 | 320 +210 / +190.8% | 428 +108 / +33.8% |
| 経常損益 | 109 | 324 +215 / +196.2% | 428 +104 / +32.1% |
| 当期純利益 | 78 | 169 +91 / +115.8% | 302 +133 / +78.8% |
| EPS | 51.28円 | 100.17円 +48.89 / +95.3% | 159.82円 +59.65 / +59.5% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / ±0.0% | 0.00円 ±0.00 / ±0.0% |
| 純資産 | 847 | 1,009 +162 / +19.1% | — |
| 営業CF | 97 | 197 +100 / +103.1% | — |
| 投資CF | 5 | △14 △19 / △380.0% | — |
| 財務CF | 683 | △109 △792 / △116.0% | — |
| フリーCF | 102 | 183 +81 / +79.4% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2026年9月期予想で開示のない項目は「—」としています。
1.会社予想と実績
2025年12月の上場後、比較可能な通期会社予想は2026年9月期が最初です。2026年9月期は通期会社予想と第3四半期累計実績を比較しています。
2.達成・未達理由
上場前の決算期であり、現在確認できる公開資料では通期会社予想と通期実績を同一条件で比較できません。実績は売上高2,124百万円、営業利益320百万円、経常利益324百万円、親会社株主に帰属する当期純利益169百万円でした。
売上高はセキュリティコンサルティングの受注増、伊藤忠商事とのシナジーによる大企業・中堅企業向け受注、ソフトウェア販売の増加で前年同期比16.6%増となりました。一方、上場関連費用、人的資本投資、市ヶ谷オフィス開設費用の増加で営業利益は前年同期比29.4%減です。
通期予想達成に第4四半期で必要な金額は、売上高1,107.9百万円、営業利益260.7百万円、経常利益257.6百万円、親会社株主に帰属する当期純利益189.8百万円です。
3.事業セグメントの自信度
DXに関するプラットフォーム事業
コンサルティングサービス及び経理労務代行等のアウトソーシングサービスにおいて案件獲得が進んだことにより、売上規模が拡大しました。
売上高は前期比64.5%増、営業利益は同190.8%増。案件数の拡大を明示しており、成長に対するトーンは強いと判断しました。
セキュリティコンサルティングの受注増加、伊藤忠商事株式会社とのシナジーによる大企業・中堅企業向け受注の増加、およびソフトウェア販売件数の順調な推移により、売上高は堅調に推移しました。
需要と受注には前向きな説明がある一方、成長投資と拠点費用で利益が前年同期を下回り、通期予想も据え置きのため中立と判断しました。
売上の成長基調は維持していますが、通期営業利益428百万円に対し第3四半期累計は167百万円で、最終四半期の利益回復が重要です。9月末には非中核の相続事業を譲渡し、企業向けバックオフィスDXへ経営資源を集中する方針を明確にしています。
4.最新予想信頼度
会社の2026年9月期予想は売上高2,913百万円、営業利益428百万円、経常利益428百万円、親会社株主に帰属する当期純利益302百万円、EPS159.82円です。第3四半期累計の単純進捗率は売上62.0%、営業利益39.1%、経常利益39.8%、純利益37.2%です。
達成できると判断する理由
- 第3四半期までの売上高は前年同期比16.6%増で、セキュリティコンサルティング、伊藤忠商事とのシナジー案件、ソフトウェア販売が成長要因として確認されています。
- 2026年9月期第4四半期には、不正アクセス関連損失引当金の戻入34.259百万円と、better相続事業等の譲渡益84百万円の特別利益計上が見込まれており、親会社株主に帰属する当期純利益には追い風になります。
- 第3四半期末の現金及び預金は1,474百万円、自己資本比率は75.5%で、成長投資を続ける財務余力は確保されています。
達成できないと判断する理由
- 通期営業利益428百万円に対し第3四半期累計は167.3百万円で、残り1四半期に260.7百万円が必要です。必要額は第3四半期までの累計営業利益を上回ります。
- 通期売上高達成には第4四半期に1,107.9百万円が必要です。前年第4四半期の売上高は約576.2百万円で、前年同期比では約92%の増収が必要です。
- 上場関連費用、人的資本投資、市ヶ谷オフィス開設費用による販管費増が第3四半期まで利益を圧迫しており、売上成長だけでなく利益率の急回復も必要です。
収益計上時期を見る際の注意点
会社資料では第4四半期への明確な利益偏重は示されていません。第3四半期累計の進捗率だけで判定するのは不十分ですが、営業利益については前年第4四半期の約83.6百万円に対し、今期は260.7百万円が必要で、ハードルは大きく上昇しています。特別利益は営業利益・経常利益を押し上げず、主に税引前利益・純利益側へ寄与します。
最終判断
売上高・営業利益・経常利益の通期会社予想は、第4四半期に大幅な加速が必要で、達成ハードルは高めです。一方、純利益は第4四半期に予定される特別利益によって達成余地が相対的に大きくなっています。 2026年10月2日の株価2,560円を最新予想EPS159.82円で割ると、会社予想が達成された場合のPERは約16.0倍です。
476A 辻・本郷ITコンサルティング|中期成長戦略分析
調査基準:2026年10月2日 / 東証スタンダード
現時点で、3~5年後の売上高・営業利益などの具体的な数値目標を設定した「中期経営計画」は確認できない。 会社は売上高成長率と営業利益率を重要KPIとしているが、中長期の具体的な数値目標については「設定していない」と開示している。
結論
辻・本郷ITコンサルティングの中期戦略は、中堅・中小企業のバックオフィスDX支援を中核として、コンサルティング → IT導入 → BPOまでを一気通貫で提供する事業基盤を拡大する戦略と整理できる。
さらに2026年9月には、相続関連事業を譲渡する一方、会計・人事BPO大手のCSアカウンティングを約40.09億円で買収することを決定した。これにより、今後は特にオペレーション/BPO領域への経営資源集中が強まる。
① 会社が掲げる業績目標
正式な中期数値目標は未設定。現時点で確認できる会社公表の具体的な数値目標は2026年9月期通期業績予想となる。
| 項目 | 2025年9月期実績 | 2026年9月期会社予想 | 増減率 |
|---|---|---|---|
| 売上高 | 21.24億円 | 29.13億円 | +37.2% |
| 営業利益 | 3.20億円 | 4.28億円 | +33.8% |
| 営業利益率 | 15.1% | 約14.7% | ほぼ横ばい |
| 純利益 | 1.69億円 | 3.02億円 | +78.2% |
会社が中長期的に重視すると明示しているKPIは、「売上高成長率」と「営業利益率」。 2025年9月期は売上高成長率64.5%、営業利益率15.1%だった。
② 目標達成に向けたロードマップ
STEP 1|コンサルティングを入口に顧客課題を獲得
会計・経理、人事労務、IT・セキュリティなどバックオフィス領域の業務課題をコンサルティングで把握。 単発のIT製品販売だけではなく、業務フローの改善まで踏み込む。
STEP 2|テクノロジー導入へクロスセル
業務改善コンサルティングから、会計システム、ITインフラ、セキュリティ、ローコード開発などへ展開。 2026年9月期にはセキュリティ関連需要の増加や、伊藤忠商事との連携による大企業・中堅企業向け案件の増加が売上拡大要因となっている。
STEP 3|BPOで継続収益化
システム導入後の経理・財務・給与計算などをアウトソーシングとして受託し、顧客との継続的な接点を確保。 コンサルティング、システム導入、BPOを一気通貫で提供することで顧客単価の拡大を狙う。
STEP 4|辻・本郷グループの顧客基盤を活用
辻・本郷税理士法人を中心とするグループの顧客ネットワークを営業チャネルとして活用。 会計事務所との「withDX」などを通じ、DXニーズを持つ中堅・中小企業の案件獲得につなげる。
STEP 5|伊藤忠商事との資本業務提携を活用
2024年に資本業務提携した伊藤忠商事との連携を通じ、従来の中小企業中心の顧客層から、中堅企業・大企業にも顧客基盤を拡大。 実際に2026年9月期には伊藤忠商事とのシナジーによる案件獲得が増加している。
STEP 6|地方展開
2026年には仙台・福岡・大分へ新たな拠点を展開。 首都圏だけでなく地方の中堅・中小企業に対するDX・バックオフィス支援を拡大する。
STEP 7|事業ポートフォリオの集中
2026年9月、企業向けバックオフィスDXとの顧客層・事業特性が異なる 「better相続」「better相続 for 会計事務所」を譲渡。 企業向けDX・BPOへ経営資源を集中する方向を明確化した。
STEP 8|CSアカウンティング買収でBPO事業を一気に拡大
2026年9月30日、会計・人事BPOを展開するCSアカウンティングの全株式取得を決定。 取得総額は概算40.09億円、2026年10月23日の取得を予定している。
CSアカウンティングの2025年9月期実績は、 売上高15.48億円・営業利益5.08億円。 辻・本郷ITコンサルティング本体の2025年9月期売上21.24億円・営業利益3.20億円と比較しても非常に大きな買収となる。
③ CSアカウンティング買収の意味
| 辻・本郷ITC 2025/9期 |
CSアカウンティング 2025/9期 |
|
|---|---|---|
| 売上高 | 21.24億円 | 15.48億円 |
| 営業利益 | 3.20億円 | 5.08億円 |
| 営業利益率 | 15.1% | 約32.8% |
CSアカウンティングは上場企業やそのグループ会社を中心に顧客基盤を持ち、公認会計士等を含む約150名の専門人材を抱える。
会社は買収によって、 顧客基盤の相互活用 クロスセル 人材・リソース共通化 BPO市場シェア拡大 を進め、中長期の企業価値向上につなげる方針。
2027年9月期第1四半期から連結対象となる予定であり、 2027年9月期以降は従来とは会社規模そのものが変わる可能性が高い。
④ 現在の業績進捗
| 項目 | 2026年9月期3Q累計 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 18.05億円 | 29.13億円 | 62.0% |
| 営業利益 | 1.67億円 | 4.28億円 | 約39.0% |
| 経常利益 | 1.70億円 | 4.28億円 | 約39.7% |
| 純利益 | 1.12億円 | 3.02億円 | 約37.1% |
3Q累計では売上高が前年同期比16.6%増となった一方、 営業利益は29.4%減、経常利益は29.5%減となっている。
通期予想は据え置かれているため、会社計画達成には第4四半期で 売上約11.1億円・営業利益約2.61億円が必要となる。 短期的には第4四半期への利益偏重が大きい。
⑤ 成長ドライバー
| 成長ドライバー | 内容 |
|---|---|
| バックオフィスDX需要 | 人手不足・業務複雑化を背景に、経理・人事・IT業務のDXとアウトソーシング需要が拡大。 |
| BPO | 単発コンサルから継続契約型ビジネスへの転換に重要。CSアカウンティング買収で一段と強化。 |
| セキュリティ | 企業のサイバー攻撃対策需要増加に伴い、セキュリティコンサルティング需要が増加。 |
| 辻・本郷グループ | 税理士法人等の顧客ネットワークからDX案件を獲得できる営業基盤。 |
| 伊藤忠商事 | 伊藤忠との連携を利用し、中堅・大企業向け案件を拡大。 |
| M&A | 自社成長だけでなく、専門人材・顧客基盤を持つ企業の買収で事業規模を拡大。 |
⑥ 達成リスク
2026年9月期3Q終了時点の営業利益進捗率は約39%。会社計画は第4四半期への依存度が高い。
CSアカウンティングの取得総額は概算40.09億円と、辻・本郷ITCの従来の事業規模に対して非常に大きい。 買収後のPMI、顧客・人材維持、クロスセル実現が中期成長を左右する。
コンサルティングやBPOは専門人材への依存度が高く、優秀な人材の採用・育成・定着が成長速度を左右する。
ITサービスを扱う以上、サイバー攻撃や情報管理上の問題は業績・信用に影響する可能性がある。
会社はインターネット関連市場の変化、競合企業との競争、取引先動向、コンプライアンス、内部管理体制、法規制などを経営上のリスクとして挙げている。
中期戦略を一言で整理
「中堅・中小企業向けバックオフィスDX企業」から、 CSアカウンティング買収を通じて 「中小企業から上場企業までカバーする総合バックオフィスDX・BPOグループ」 へ拡大する段階に入っている。
従来は高いオーガニック成長が中心だったが、2026年秋以降は 既存事業成長 + 大型M&A + クロスセル が中期成長の中心になる。
⑦ 割安度計算について
会社は3~5年後の売上高・営業利益・EPSなどの具体的な中期数値目標を公表していない。 そのため、「中期目標達成時のEPSを現在と同じPERで評価した場合の理論株価」は現時点では算定しない。
また、CSアカウンティングの連結開始により2027年9月期以降の利益水準が大きく変化する可能性があるため、 2027年9月期の会社業績予想公表後に再計算する方が精度が高い。
・辻・本郷ITコンサルティング株式会社 有価証券報告書/IR資料
・2026年9月期 第3四半期決算短信・決算補足説明資料
・2026年9月30日「CSアカウンティング株式会社の株式の取得(子会社化)に関するお知らせ」
・2026年9月28日「better相続事業及びbetter相続 for 会計事務所事業の事業譲渡並びに特別利益の計上に関するお知らせ」
・会社IR:https://ht-itc.jp/ir/

コメント