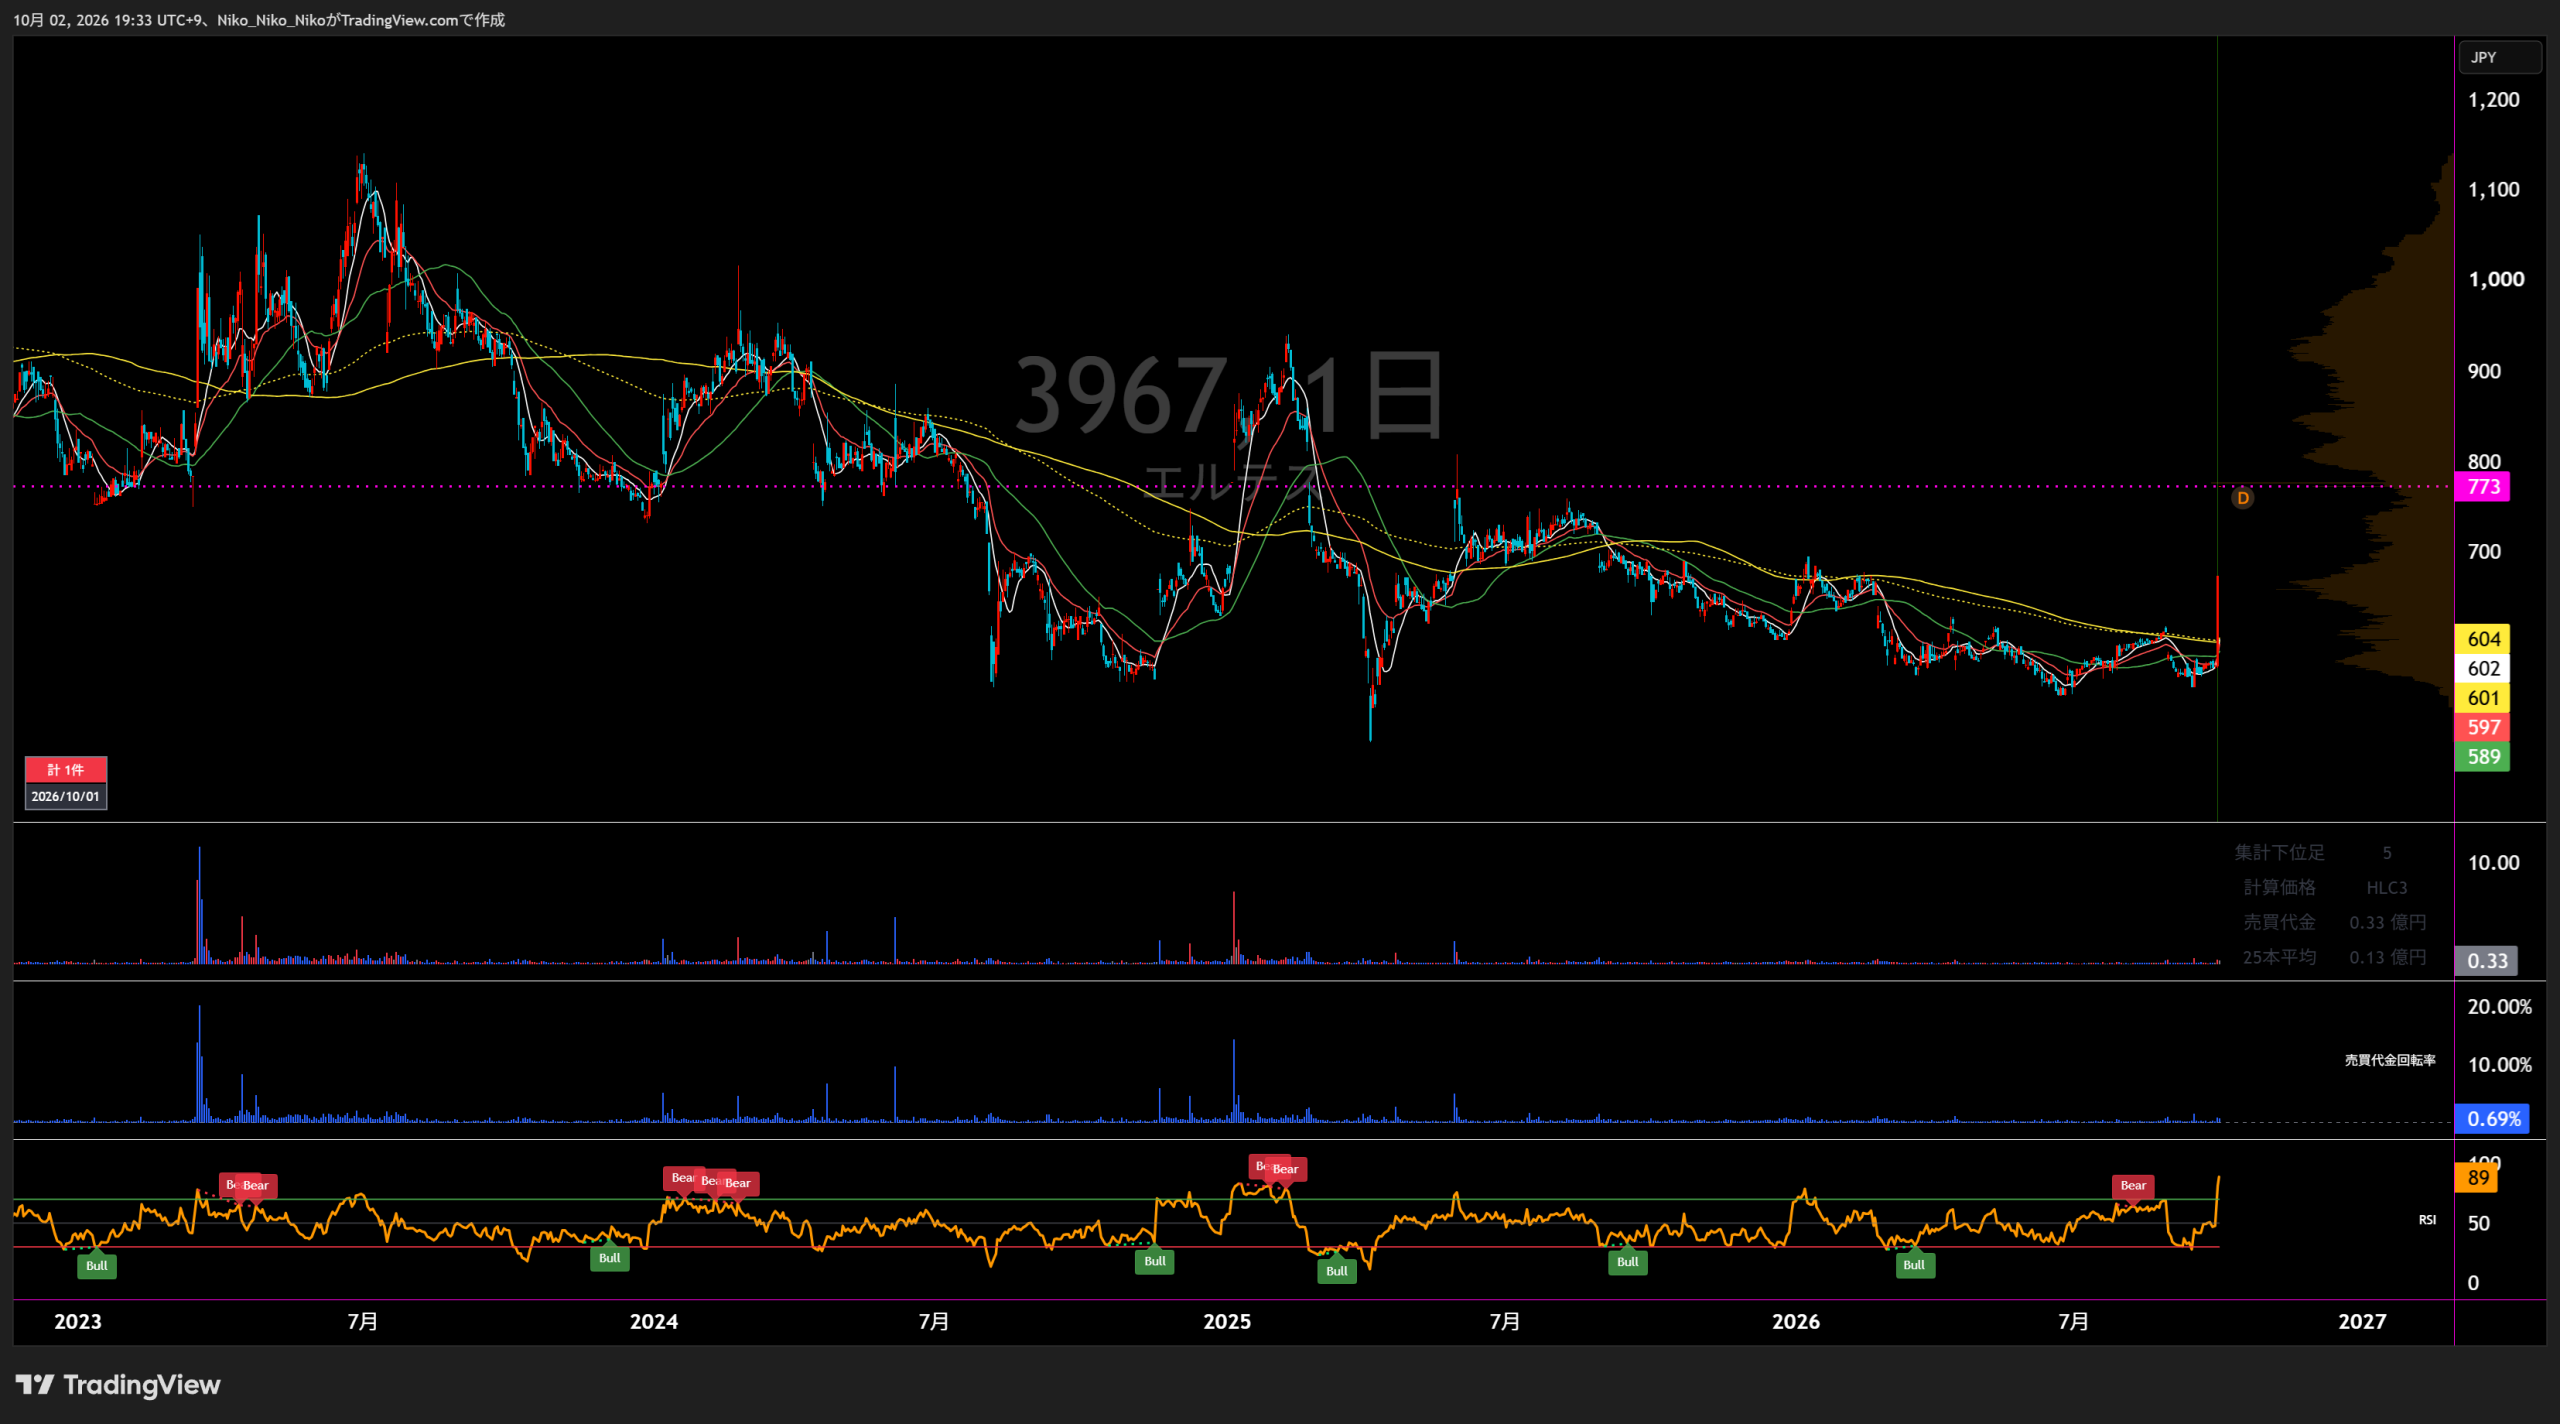
3967 エルテス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
デジタルセキュリティ
フィジカルセキュリティ
周辺ビジネスその他
直近5年業績サマリー
| 業績項目 | 2022年2月期 | 2023年2月期 | 2024年2月期 | 2025年2月期 | 2026年2月期 | 2027年2月期 Q1 | 2027年2月期予想 |
|---|---|---|---|---|---|---|---|
| 売上高 | 2,682 | 4,685 +2,003 / +74.7% | 6,535 +1,850 / +39.5% | 7,317 +782 / +12.0% | 8,958 +1,641 / +22.4% | 2,110 前年同期比 +11.5% | 8,500 前期比 △5.1% |
| 営業損益 | 80 | 202 +122 / +152.5% | 182 △20 / △9.9% | 93 △89 / △48.9% | 431 +338 / +363.4% | 65 前年同期比 +46.5% | 460 前期比 +6.6% |
| 経常損益 | 94 | 143 +49 / +52.1% | 143 ±0 / ±0.0% | 68 △75 / △52.4% | 346 +278 / +408.8% | 56 前年同期比 +74.7% | 370 前期比 +6.6% |
| 当期純利益 | 127 | 42 △85 / △66.9% | 257 +215 / +511.9% | -860 △1,117 / △434.6% | -168 +692 / +80.5% | -68 前年同期 +8 → △68 | 100 赤字 → 黒字予想 |
| EPS | 24.46円 | 7.28円 △17.18円 / △70.2% | 42.65円 +35.37円 / +485.9% | -142.61円 △185.26円 / △434.4% | -27.47円 +115.14円 / +80.7% | -11.13円 前年同期 1.41円 → △11.13円 | 16.30円 赤字 → 黒字予想 |
| 一株配当金 | 0.00円 | 0.00円 ±0 / 0.0% | 0.00円 ±0 / 0.0% | 0.00円 ±0 / 0.0% | 0.00円 ±0 / 0.0% | — | 0.00円 0.00円据え置き |
| 純資産 | 1,400 | 2,335 +935 / +66.8% | 2,609 +274 / +11.7% | 1,868 △741 / △28.4% | 1,878 +10 / +0.5% | 1,794 期末比 △4.5% | — |
| 営業CF | 190 | 715 +525 / +276.3% | 0 △715 / △100.0% | 587 前年差比較不可 | -16 △603 / △102.7% | — | — |
| 投資CF | 128 | -3,110 △3,238 / △2529.7% | -690 +2,420 / +77.8% | -570 +120 / +17.4% | -670 △100 / △17.5% | — | — |
| 財務CF | -74 | 2,785 +2,859 / +3863.5% | 589 △2,196 / △78.9% | 938 +349 / +59.3% | -369 △1,307 / △139.3% | — | — |
| フリーCF | 318 | -2,395 △2,713 / △853.1% | -690 +1,705 / +71.2% | 17 +707 / +102.5% | -686 △703 / △4135.3% | — | — |
1.会社予想と実績
2022年2月期から2026年2月期は期首会社予想と通期実績を比較。2027年2月期は最新会社予想のみ掲載。
2.達成・未達理由
新型コロナの影響が想定より長引き、一部大型案件の進捗も期末へ遅れたため売上高と営業利益は期首計画を下回りました。一方、デジタルリスク事業の内製化・提供コスト削減が進み、経常利益と純利益は期首計画を上回りました。
M&Aを含む事業拡大で売上高は大幅に伸長し、営業利益は計画水準を確保しました。一方、買収関連費用や先行投資負担が重く、経常利益・純利益は期首予想に届きませんでした。
事業規模拡大で売上高は計画を上回りましたが、M&A後の統合費用、のれん償却、成長投資などのコストが利益を圧迫しました。純利益は繰延税金資産の計上に伴う税負担軽減が寄与し、計画を上回りました。
売上高は計画を上回った一方、AIセキュリティ事業では受注リードタイム長期化、スマートシティ事業では物件獲得の遅れなどで採算が悪化しました。さらにのれん・ソフトウエア等の減損損失を計上し、最終損益は大幅赤字となりました。
AIセキュリティ事業の大型需要、DX推進事業の第4四半期大型取引、デジタルリスク事業の堅調成長が寄与し、主要3指標は期首計画を上回りました。純利益は期首時点で未定でしたが、事業ポートフォリオ見直しに伴う減損等で赤字となりました。
3.事業セグメントの自信度
デジタルセキュリティ
国内大手企業から中小企業まで幅広くニーズが増加
ソーシャルリスクと内部脅威検知の需要増に加え、内製化で収益性も改善。
製造業・金融業を中心に新規導入が進みました
情報管理強化需要が拡大し、新規顧客獲得が進展。
目標の20万IDを大きく上回り、27.6万IDに達しました
内部不正対策の利用ID拡大が明確で、主力事業の成長トーンは強い。
KPIとしていたユーザーID数は31万IDまで増加
ストック型サービスの利用拡大が継続。
幅広い業種において、内部不正対策サービスの導入が進んでおります
コア領域として引き続き増収・高採算を維持。
第2四半期以降に徐々に業績寄与
既存契約終了と新サービス先行投資で利益は減少。新サービスへの引き合い増加を今後の回復材料としている。
需要自体は強い一方、Q1は利益が前年同期比で減少。新サービスの収益化が第2四半期以降に進むかが焦点です。
フィジカルセキュリティ
サービス開発への積極的な投資
警備DXの拡大を目指す一方、先行投資で赤字。
新規案件受注という成果にも繋がっています
案件獲得は進んだが、事業利益はまだ赤字。
順調に業績を拡大しております
売上増と黒字化で改善が明確。
受注リードタイム長期化
トップラインの伸びが計画を下回り、再び赤字化。
売上高・営業利益は計画を上回りました
大型需要の取り込みで売上拡大・黒字回復。
大手企業からの受注も増加しております
売上は増えたが利益は前年同期比で減少し、採算改善はなお課題。
受注環境は改善しているものの、Q1の利益率は低位。拠点拡大と大型案件の利益貢献が必要です。
周辺ビジネスその他
全国展開に向けた足掛かりの整備に注力
DX推進は立ち上げ段階で赤字。
第4四半期にセグメント別で黒字化
行政DX・人材サービスの規模拡大が進展。
行政クライアント数は100に達しました
行政DXの顧客基盤が拡大し、スマートシティも本格化。
新規管理物件の獲得が大きくは進まなかった
下期偏重に加え、スマートシティの新規獲得遅れで赤字。
通期では黒字の着地
収益は改善したが、事業ポートフォリオ見直しとカーブアウト検討が進行。
大幅な黒字転換を果たしました
不採算子会社の売却と残存事業の改善で採算が大きく改善。
再編後Q1は黒字転換。ただし事業構成が大きく変わったため、前年との単純比較には注意が必要です。
4.最新予想信頼度
2027年2月期会社予想は売上高8,500百万円、営業利益460百万円、経常利益370百万円、親会社株主帰属純利益100百万円、EPS16.30円。第1四半期は売上高2,110百万円、営業利益65百万円、経常利益56百万円、純損失68百万円です。
達成できると判断する理由
- 売上高の単純進捗率は24.8%で、通期計画に対して概ね4分の1の水準です。
- 周辺ビジネスその他は不採算子会社の連結除外後に黒字転換し、ポートフォリオ再編の効果が表れています。
- 会社はQ1に計上した子会社売却損について、残るカーブアウト案件の売却益で上回る見込みとして通期予想を据え置いています。
達成できないと判断する理由
- 営業利益の単純進捗率は14.2%。残り9か月で約395百万円、四半期平均約132百万円が必要で、Q1の65百万円から大幅な利益加速が必要です。
- コアのデジタルセキュリティはQ1で一部契約終了と新サービス先行投資が重なり、セグメント利益が前年同期を下回りました。
- JAPANDX等の売却で事業構成が大きく変わり、従来の下期偏重や過去の成長率をそのまま当てはめにくい状態です。
収益計上時期を見る際の注意点
過去にはDX推進事業で第4四半期の大型取引や自治体案件の下期偏重がありましたが、2027年2月期はJAPANDX等を連結除外しており、従来の季節性は単純適用できません。上記進捗率は季節性を調整していない単純進捗率です。
最終判断
売上計画はQ1時点で無理のない進捗ですが、利益計画の達成には第2四半期以降のデジタルセキュリティ新サービス寄与と、周辺ビジネス再編後の収益改善継続が必要です。 2026年10月1日の株価673円を会社予想EPS16.30円で割ると、会社予想達成時のPERは約41.3倍です。
株式会社エルテス|2027年2月期~2029年2月期「Eltes Lean Transformation ~量から質へ~」
情報基準日:2026年10月1日|2026年4月27日公表の最新3ヵ年経営計画+2026年7月14日公表の1Q進捗+2026年6月25日公表の資本政策を反映
1. 業績目標と現在地
| 項目 | 2026年2月期 実績 | 2027年2月期 計画 | 2027年2月期 1Q | 2029年2月期 目標 |
|---|---|---|---|---|
| 売上高 | 89.58億円 | 85.00億円 | 21.10億円 進捗24.8% |
数値目標なし |
| 営業利益 | 4.31億円 | 4.60億円 | 0.65億円 進捗14.2% |
9.00億円 |
| 営業利益率 | 4.8% | 5.4% | 3.1% | 12.0%以上 |
| 自己資本比率 | 25.5% | ― | 29.2% | 40%以上 |
| 親会社株主帰属純利益 | ― | 1.00億円 | ▲0.68億円 | 数値目標なし |
2. 目標達成ロードマップ|7つの重点施策
3. KPI進捗
| KPI | 1Q時点 | 2029年2月末目標 | 進捗の方向 |
|---|---|---|---|
| IRI 分析対象ID数 | 28.3万ID | 45万ID | 減少表示 |
| ターゲット企業300社カバー率 | 4% | 10% | 横ばい表示 |
| AIガバナンス累積クライアント数 | 2社 | 200社以上 | 増加 |
| ARR2,000万円以上クライアント数(SR) | 3社 | 10社 | 増加 |
| 連結営業利益率 | 3.1% | 12.0%以上 | 増加 |
| コア事業売上高比率 | 32.6% | 50.0%以上 | 増加 |
| 自己資本比率 | 29.2% | 40%以上維持 | 増加 |
| 市場平均を上回る給与の人材比率 | 34.3% | 50%以上 | 横ばい表示 |
| eNPS | ▲74.1 | ▲50.0 | 低下表示 |
| 個人投資家数 | 4,516名 | 1万人以上 | 横ばい表示 |
| IR面談数 | 2件 | 20件/年 | 増加 |
| エルテス単体 1人当たり営業利益 | 248.9万円 | 500万円以上 | 横ばい表示 |
| 全社費用比率 | 23.2% | 15.0%以下 | 横ばい表示 |
4. 会社が認識する主なリスク
| リスク | 顕在化可能性 | 影響度 | 会社の対応策 |
|---|---|---|---|
| 生成AI等の新技術による業界標準・顧客ニーズ変化 | 大 | 大 | 最新技術の把握、新規事業・サービス開発 |
| データアナリスト・SE等の人材流出 | 中 | 大 | 外部採用、E-learning等による内部育成 |
| IRI事業の競争激化による優位性低下 | 中 | 大 | 国産内部不正対策サービスとして第一想起獲得、研究開発強化 |
| ソーシャルメディア情報取得制限 | 中 | 大 | 海外を含む潮流把握、ソーシャルメディア以外のサービス開発 |
| ソーシャルメディア衰退による需要低下 | 小 | 大 | 媒体環境の把握、他領域サービスの開発 |
| 企業買収・事業再編に伴う減損・再編費用 | 大 | 中 | 最適なスキーム選択による再編コスト最小化 |
コメント