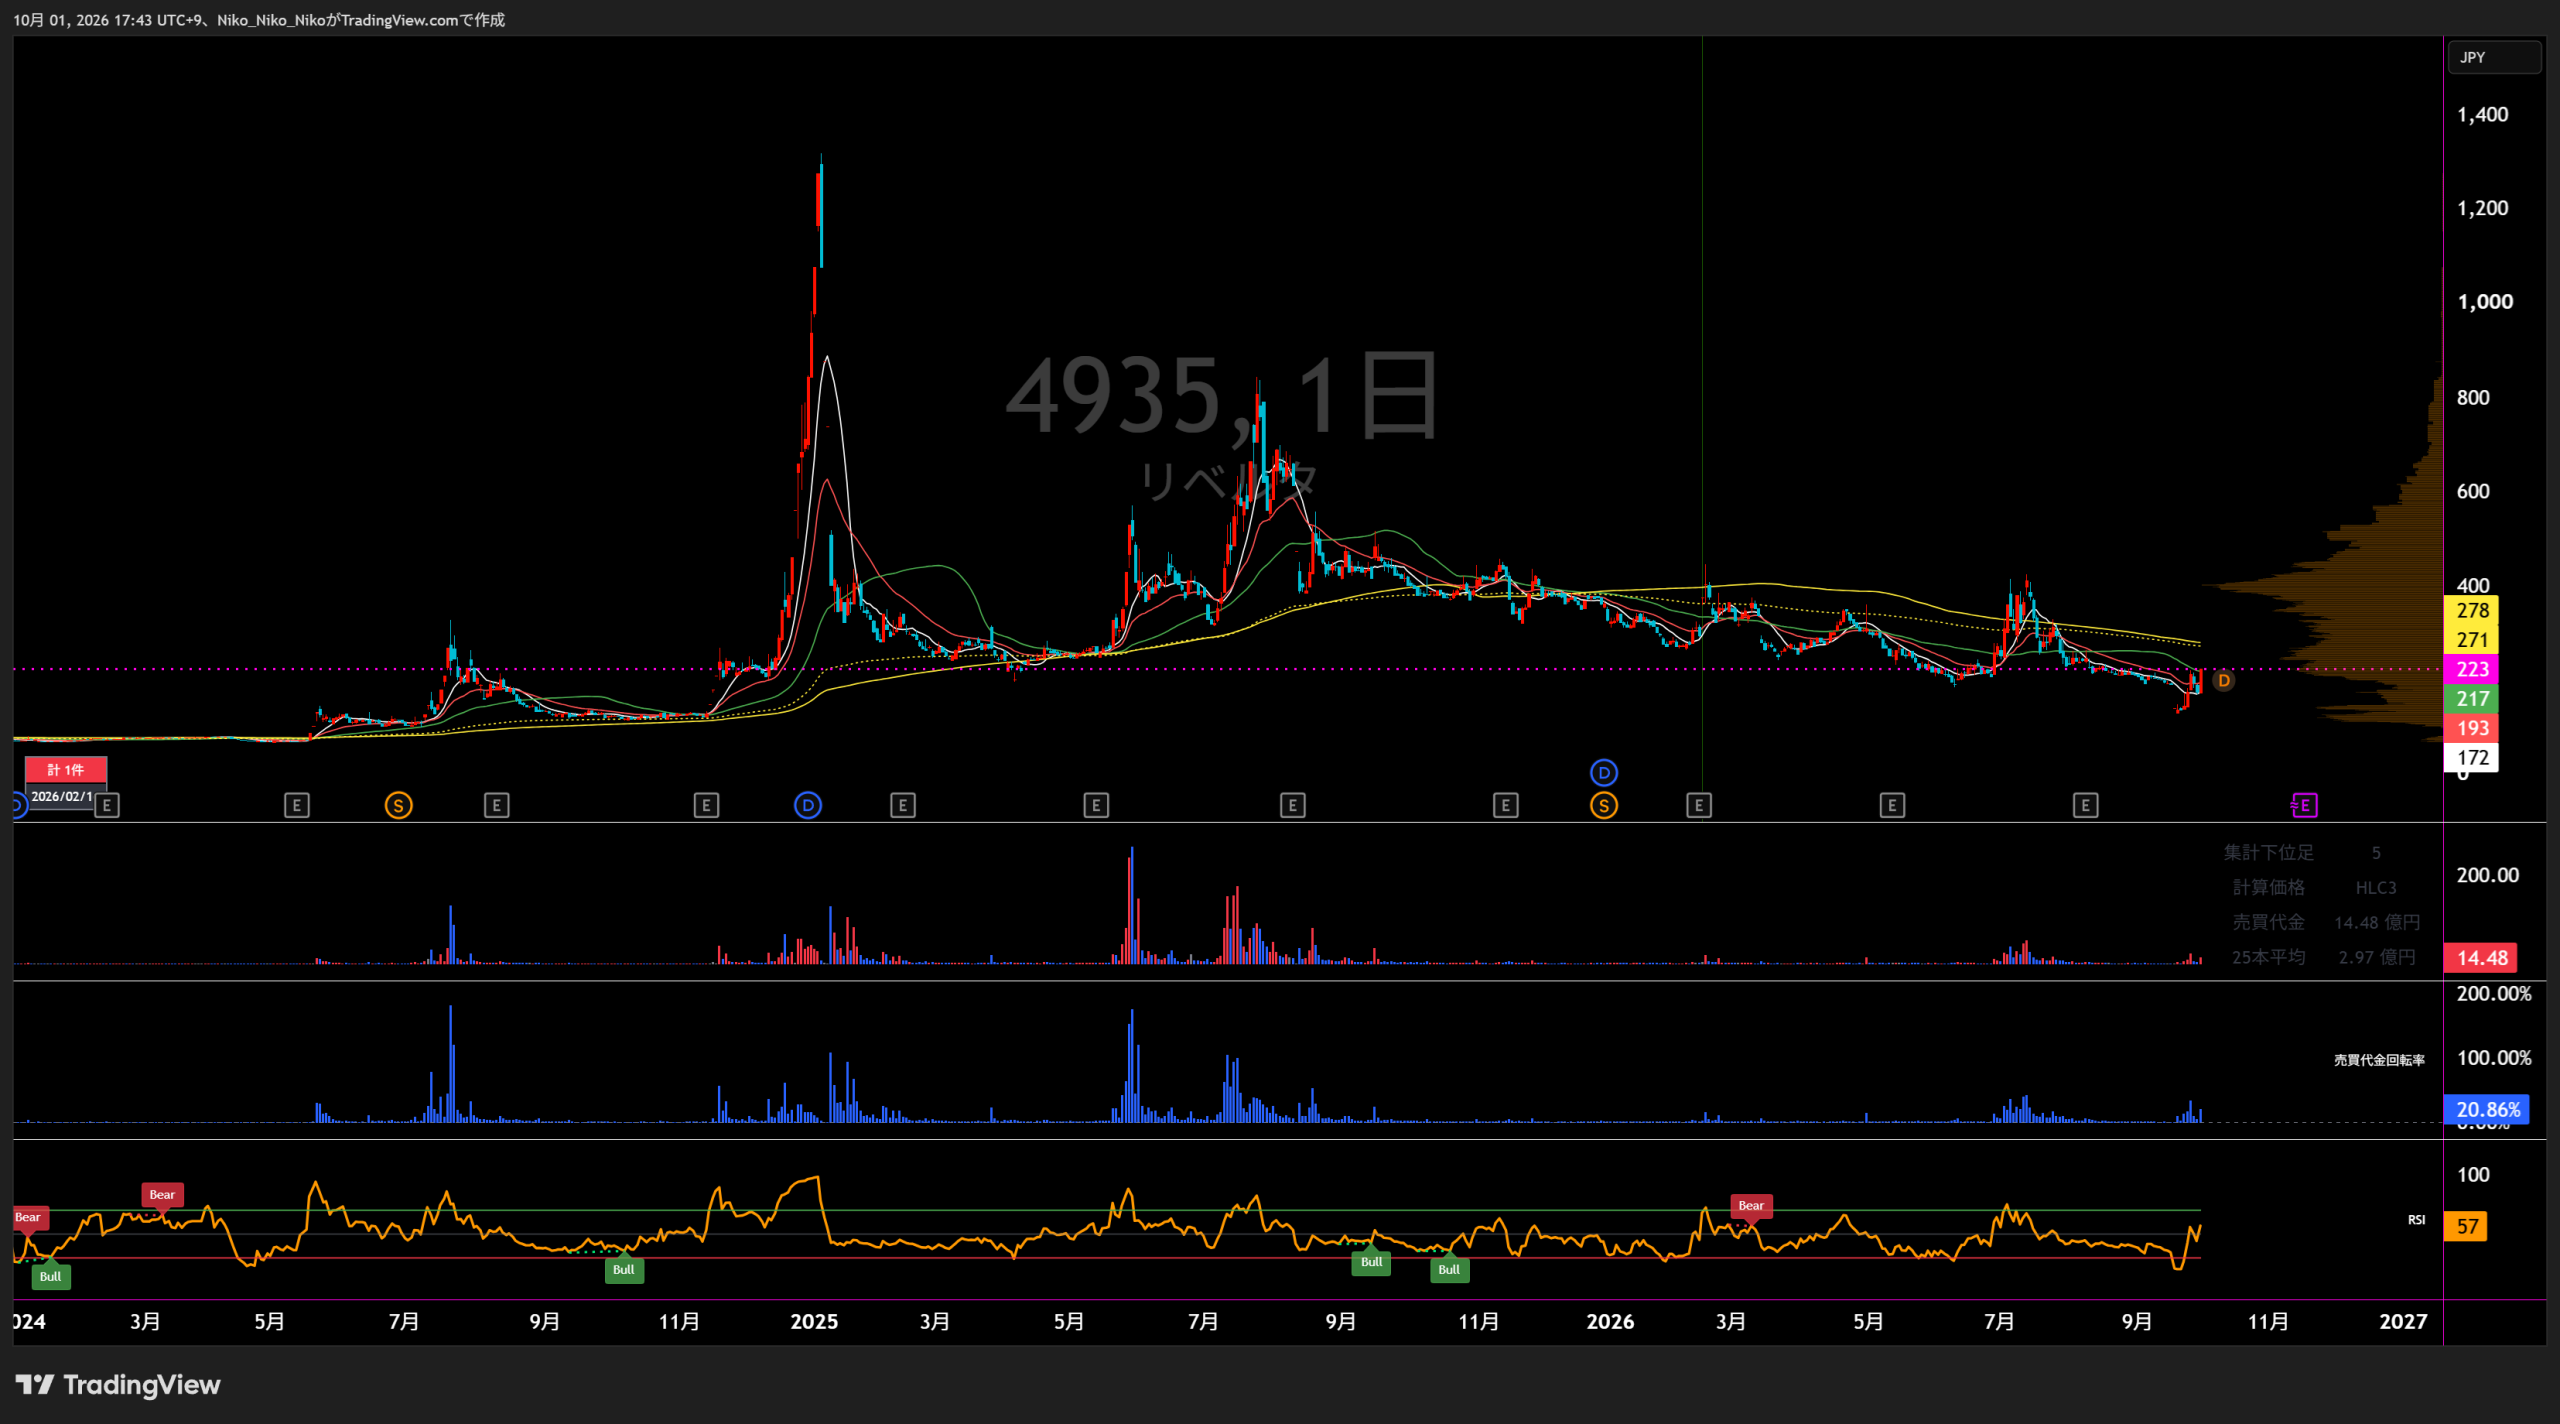
4935 リベルタ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
各種オリジナル商品等の企画販売事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 5,029 | 6,638 +1,609 / +32.0% | 7,088 +450 / +6.8% | 8,636 +1,548 / +21.8% | 10,032 +1,396 / +16.2% | 13,200 +3,168 / +31.6% |
| 営業損益 | 251 | 167 △84 / △33.4% | 173 +5 / +3.1% | 72 △101 / △58.3% | 133 +61 / +85.2% | 350 +217 / +162.7% |
| 経常損益 | 266 | 200 △66 / △24.8% | 161 △39 / △19.4% | 51 △110 / △68.4% | 50 △1 / △2.7% | 250 +200 / +404.2% |
| 当期純損益 | 200 | 115 △86 / △42.8% | 111 △3 / △2.8% | △21 △133 / △119.0% | 46 +68 / +318.8% | 127 +81 / +174.1% |
| EPS | 6.84円 | 3.85円 △2.98 / △43.7% | 3.75円 △0.10 / △2.7% | △0.71円 △4.46 / △118.9% | 1.54円 +2.25 / +316.9% | 4.22円 +2.68 / +174.0% |
| 1株配当 | 2.15円 | 1.80円 △0.35 / △16.3% | 1.80円 ±0 / 0.0% | 1.80円 ±0 / 0.0% | 2.00円 +0.20 / +11.1% | 2.00円 ±0 / 0.0% |
| 純資産 | 1,325 | 1,576 +250 / +18.9% | 1,637 +62 / +3.9% | 1,572 △65 / △4.0% | 1,593 +21 / +1.3% | ― |
| 営業CF | 417 | △799 △1,216 / △291.9% | 414 +1,213 / +151.8% | △577 △991 / △239.4% | △306 +272 / +47.0% | ― |
| 投資CF | △51 | △693 △642 / △1255.6% | △145 +548 / +79.1% | △203 △58 / △39.9% | △90 +112 / +55.4% | ― |
| 財務CF | △410 | 1,508 +1,918 / +467.4% | △400 △1,908 / △126.6% | 886 +1,286 / +321.3% | 571 △315 / △35.6% | ― |
| フリーCF | 365 | △1,492 △1,858 / △508.3% | 269 +1,761 / +118.0% | △780 △1,049 / △389.8% | △396 +384 / +49.2% | ― |
1.会社予想と実績
各期の期首会社予想と通期実績を比較。EPSは現在の株式数基準に調整しています。
2.達成・未達理由
ピーリングフットケアや「デンティス」などは伸びた一方、前年のコロナ特需反動でトイレタリーが減収。デルタ株拡大に伴う大型プロモーション中止で「FREEZE TECH」も想定を下回り、売上高・営業利益・経常利益・純利益・EPSはいずれも期首計画未達となりました。
ファミリー・サービス・エイコーの新規連結や「デンティス」などが寄与し、売上高は期首予想5,800百万円を上回りました。一方、戦略的な広告販促費の増加とM&Aに伴う一時費用で営業利益は未達。経常利益はほぼ計画線でしたが、純利益・EPSは未達でした。
想定を超える暖冬で電熱ウェア「Heat Master」の売上が鈍化し、売上高は期首予想7,600百万円を下回りました。さらに「デンティス」シリーズの自主回収関連費用が想定を超え、営業利益・経常利益・純利益も計画未達となりました。
コスメは「デンティス」や暑さ対策商品の伸長で大幅増収となったものの、トイレタリーの店頭プロモーション導入店舗数が想定を下回り、生活雑貨・家電では一部新商品の発売が翌期へずれました。期末には貸倒引当金95百万円を計上し、利益は大きく初期計画を下回りました。
「ヘドロトルネード」でトイレタリーが約80%増、「FREEZE TECH」で機能衣料も約80%増となりました。一方、機能衣料のEC・海外売上や生活雑貨・家電他の一部ブランド、新商品が計画未達。売上総利益の計画未達と為替変動の影響もあり、各利益は期首計画を下回りました。
中間期は売上高4,837百万円、営業損失375百万円。期初の中間予想5,535百万円に対して売上は未達でしたが、営業損失は期初予想△425百万円より50百万円良好でした。会社は通期13,200百万円・営業利益350百万円の予想を修正していません。
3.事業セグメントの自信度
単一セグメントのため全社コメントのトーンと翌期会社計画の強さから判断しています。
各種オリジナル商品等の企画販売事業
ファブレスメーカーとしての強みである高い機動性を最大限に発揮
市場変化への対応力を強調する一方、感染再拡大を前提に慎重な見通しでした。
中期経営計画の達成に向け、基本戦略と4つの成長戦略を推進
翌期に売上14.5%増・営業利益約2倍を見込む計画を掲げ、成長投資継続の姿勢が明確でした。
中期経営計画の達成に向け、基本戦略と4つの成長戦略を推進してまいります
実績は計画未達でしたが、翌期は売上36.9%増・営業利益70.4%増を見込む積極的な計画を提示しました。
基本戦略と4つの成長戦略を推進してまいります
翌期は売上27.4%増、営業利益約4.8倍の会社計画を掲げ、業容拡大を強く志向していました。
基本戦略と4つの成長戦略を推進してまいります
2026年に売上31.6%増・営業利益162.7%増を見込む高い成長計画を提示しています。
主要チェーンでの導入初期の予算を大幅に上回った
主力商品の伸長は強い一方、中間期は大幅赤字かつ売上が中間計画を下回りました。通期予想は据え置きで、現時点は強弱材料が併存しています。
2026年中間期はコスメ・トイレタリー・機能衣料が二桁増収となった一方、営業損失375百万円、売上高は中間会社予想を下回りました。通期予想は据え置かれており、ブランド成長の強さと下期挽回ハードルが併存しています。
4.最新予想信頼度
2026年12月期の会社予想は、売上高13,200百万円、営業利益350百万円、経常利益250百万円、親会社株主に帰属する当期純利益127百万円、EPS4.22円です。中間期は売上高4,837百万円、営業損失375百万円で、通期予想は据え置かれています。
達成できると判断する理由
- 中間営業損失は△375百万円で、期初の中間予想△425百万円より50百万円良好。経常損失も△407百万円で、期初予想△490百万円を上回りました。
- 中間期は機能衣料+32.0%、トイレタリー+31.1%、コスメ+16.4%と主力ジャンルが増収。特に「ヘドロトルネード」は主要チェーン導入初期の予算を大幅に上回ったと会社が説明しています。
- 商品・製品在庫は7月の夏物商戦に備えた仕入れで増加しており、中間期末の在庫増は下期販売に向けた季節要因を含みます。会社は通期予想を修正していません。
達成できないと判断する理由
- 中間売上高4,837百万円は期初の中間予想5,535百万円に対し87.4%で、約698百万円の未達です。
- 通期達成には下期売上高8,363百万円が必要で、前年下期5,827百万円に対して約43.5%増が必要です。
- 下期営業利益は約725百万円が必要で、前年下期約268百万円の約2.7倍。売上総利益の拡大と販管費吸収を同時に実現する必要があります。
収益計上時期を見る際の注意点
中間期末には7月の夏物商戦に備えた仕入れで商品・製品が1,189百万円増加し、営業CFは△1,077百万円となっています。夏物の「FREEZETECH」「クーリスト」などは7月以降の販売寄与が大きくなり得るため、36.6%という単純売上進捗率だけでは判断できません。一方、期初中間売上計画を下回った分は下期での挽回が必要です。
最終判断
利益面は中間予想より改善しており計画線を維持していますが、売上13,200百万円の達成には下期43.5%増収が必要で、売上側のハードルは高い状態です。 夏物在庫の消化、「ヘドロトルネード」「FREEZETECH」「デンティス」など主力ブランドの増収が続けば達成余地はあります。2026年10月1日取得時株価222円を会社予想EPS4.22円で割った予想PERは約52.6倍です。
株式会社リベルタ|2030年 売上高300億円・経常利益20億円を目指す成長計画
情報基準日:2026年10月1日|最新の中期経営計画資料と、その後の2026年9月業績修正を反映
1. 数値目標と現在地
| 年度 | 売上高 | 経常利益 | 経常利益率 | 位置づけ |
|---|---|---|---|---|
| 2025年実績 | 100.31億円 | 0.49億円 | 約0.5% | 実績決算短信を優先 |
| 2026年 中計時点 | 130億円 | 3億円 | 約2.3% | 当初計画2026年2月 |
| 2026年 修正予想 | 105億円 | ▲5億円 | 約▲4.8% | 最新予想2026年9月15日 |
| 2030年目標 | 300億円 | 20億円 | 約6.7% | 中期目標 |
2. 目標達成へのロードマップ
3. 足元の進捗と計画達成リスク
- 天候依存リスク:2026年はFREEZETECHが猛暑日不足・長雨・メディア露出減少の影響を受け、売上計画を大幅に下回った。
- 先行投資回収リスク:売上未達でもプロモーション、人員、ECプラットフォームへの投資を実施したため、2026年営業利益予想は▲4.15億円まで悪化。
- 商品・販路実行リスク:「さよならダニー」の取扱店舗数未達、Watch商品の発売延期、健康美容機器のEC販売未達など、店舗導入・発売時期の遅れが業績へ直接影響。
- M&A・のれんリスク:2026年には旧フジアンドチェリーに係るのれん減損損失を計上。事業領域拡大をM&Aで進める戦略では、買収後の収益化が重要になる。
- 財務制限条項リスク:2026年9月17日に運転資金として三菱UFJ銀行3億円、みずほ銀行6億円の借入契約を締結。両契約には経常損益を黒字に維持する条項等がある一方、2026年通期予想は経常損失5億円。会社は現時点で借入実行・継続に重大な支障はないと説明している。
- 財務健全性:2026年業績悪化に伴い期末配当予想を無配へ修正。会社は財務健全性と事業基盤の再構築を優先する方針を示している。
4. 2030年目標達成に必要な条件
- FREEZETECHの季節・天候依存を薄めること。 一般消費者向けだけでなく、法人・公共・海外の通年BtoB案件へ売上構成を移す。
- 主力ブランドの販売単価と粗利率を改善すること。 価格最適化と海外生産活用を売上成長と同時に進める。
- M&Aを売上増だけでなく利益増へつなげること。 買収後の販路共有・固定費吸収・在庫回転改善が必要。
- EC・D2C投資を回収フェーズへ移すこと。 システム投資後の顧客獲得効率、リピート率、広告効率を改善する。
- 新商品ヒット率を高めること。 BUZZMADE、AI、クラウドファンディングによる事前検証を実売へ結びつける。
- 2027年以降に利益体質を立て直すこと。 2030年に経常利益率6.7%へ到達するには、2026年の▲4.8%から大幅な収益構造転換が必要。
コメント