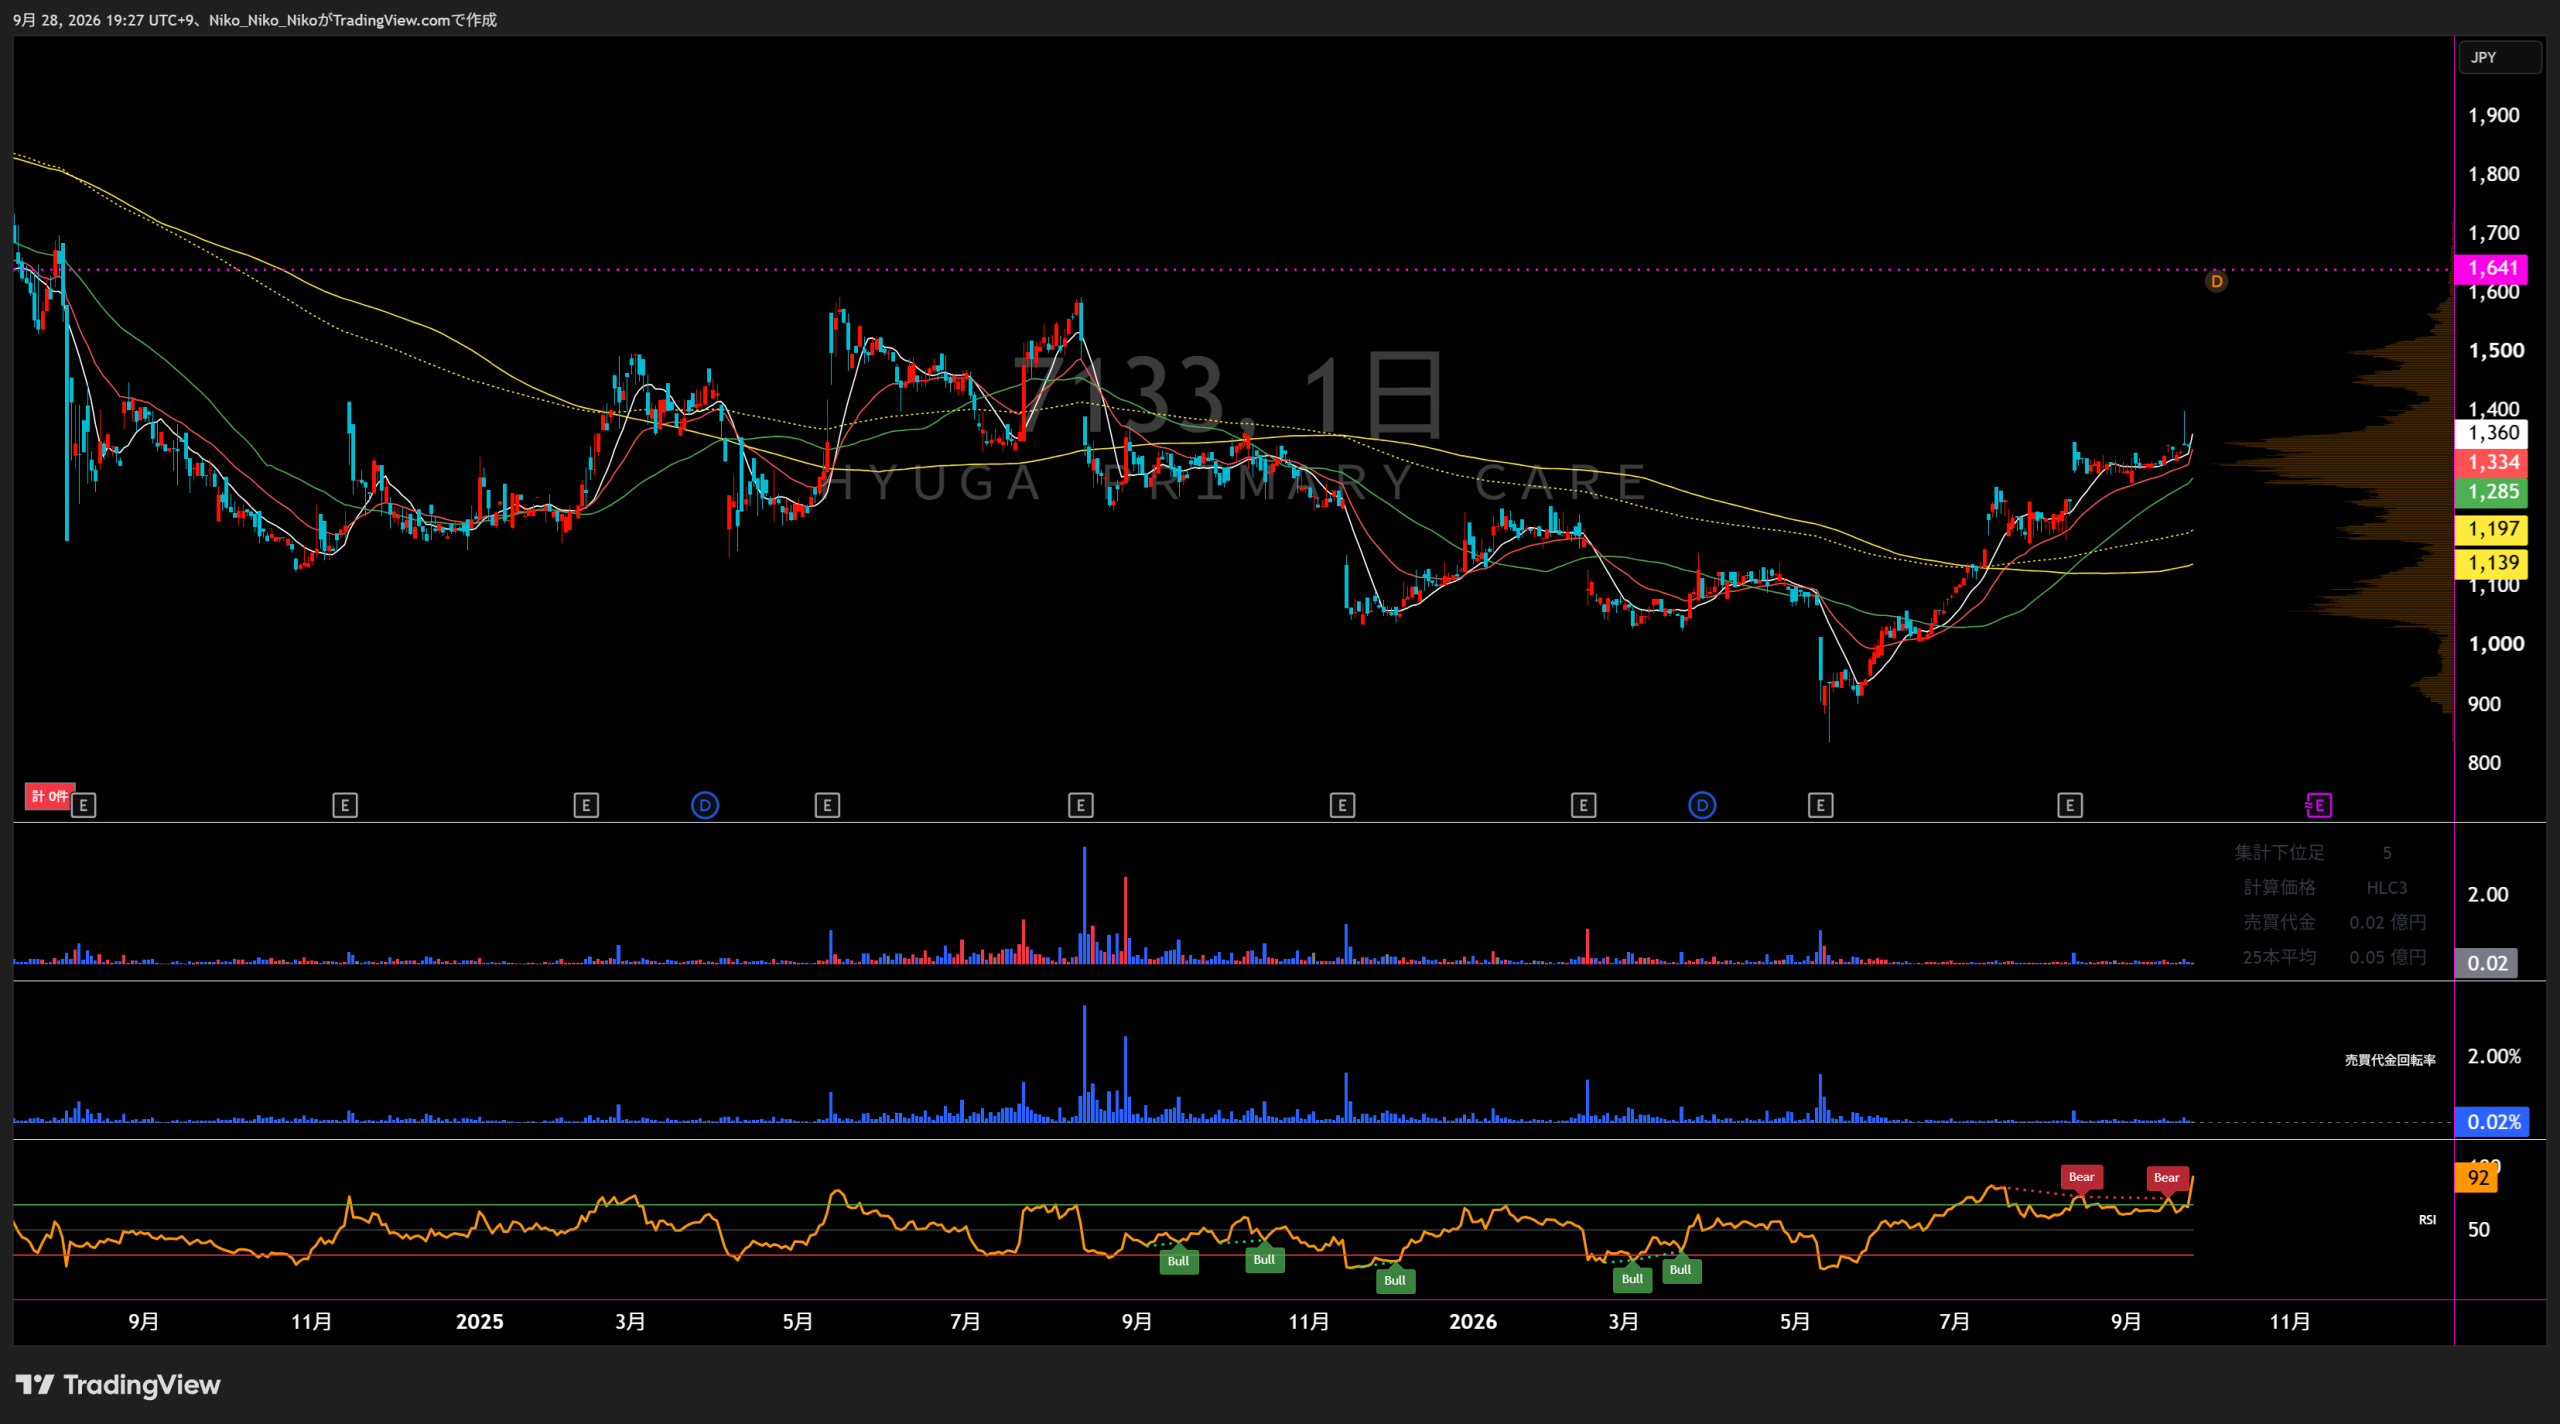
7133 HYUGA PRIMARY CARE
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
在宅訪問薬局事業
きらりプライム事業
プライマリケアホーム事業
その他事業
※プライマリケアホーム事業は2024年3月期から独立表示。ケアプランサービス・福祉用具貸与サービスを含みます。その他事業は事業構成の変更があるため、現行開示に近い2025年3月期以降を表示しています。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 5,782 | 6,657 +875 / +15.1% | 8,285 +1,628 / +24.5% | 9,984 +1,699 / +20.5% | 11,983 +1,999 / +20.0% | 13,102 +1,119 / +9.3% |
| 営業損益 | 519 | 530 +11 / +2.1% | 710 +180 / +34.0% | 1,051 +341 / +48.0% | 816 △235 / △22.4% | 904 +88 / +10.8% |
| 経常損益 | 506 | 557 +51 / +10.1% | 716 +159 / +28.5% | 1,022 +306 / +42.7% | 776 △246 / △24.1% | 843 +67 / +8.6% |
| 当期純利益 | 328 | 382 +54 / +16.5% | 441 +59 / +15.4% | 719 +278 / +63.0% | 501 △218 / △30.3% | 631 +130 / +25.9% |
| EPS | 47.90円 | 53.92円 +6.02 / +12.6% | 62.05円 +8.13 / +15.1% | 101.12円 +39.07 / +63.0% | 70.38円 △30.74 / △30.4% | 88.47円 +18.09 / +25.7% |
| 一株配当金 | 0.00円 | 0.00円 | 0.00円 | 20.00円 | 20.00円 ±0.00 / ±0.0% | 0.00円 △20.00 / △100.0% |
| 純資産 | 1,072 | 1,483 +411 / +38.3% | 1,643 +160 / +10.8% | 2,371 +728 / +44.3% | 2,731 +360 / +15.2% | — |
| 営業CF | 484 | 342 △142 / △29.3% | 706 +364 / +106.4% | 771 +65 / +9.2% | 492 △279 / △36.2% | — |
| 投資CF | -320 | -383 △63 / △19.7% | -1,125 △742 / △193.7% | -473 +652 / +58.0% | -319 +154 / +32.6% | — |
| 財務CF | 16 | -110 △126 / △787.5% | 538 +648 / +589.1% | -419 △957 / △177.9% | 281 +700 / +167.1% | — |
| フリーCF | 164 | -41 △205 / △125.0% | -419 △378 / △922.0% | 298 +717 / +171.1% | 173 △125 / △41.9% | — |
EPSは2023年4月1日の1株→2株の株式分割を反映した比較可能ベース。2027年3月期配当予想は2026年9月25日のMBO関連開示に伴う無配修正を反映。
1.会社予想と実績
各期首に公表された通期会社予想と通期実績を比較。2027年3月期は最新会社予想を掲載しています。2023年3月期の予想EPSは後の1株→2株の株式分割を遡及調整しています。
2.達成・未達理由
在宅患者数ときらりプライム加盟店舗数が拡大し売上高は予想を上回りました。一方、後発医薬品の供給制限により薬価差益の低い医薬品の構成が高まり、在宅訪問薬局の仕入原価率が当初想定より上昇しました。プライマリケアホーム初号施設の開設遅延と立ち上げ損失も利益面の重荷となりました。
在宅患者増、きらりプライムのARPU上昇、プライマリケアホーム2施設の入居進展で売上は計画を上回りました。反面、在宅患者急増に伴う薬局スタッフ負荷・離職増、医薬品仕入原価率の上昇、施設開設時の初期費用などが利益を抑えました。
在宅訪問薬局で配送効率化やAI・RPA導入が進み離職率が改善。きらりプライムは加盟店舗数拡大と高付加価値サービスで大幅増収増益となり、プライマリケアホームも既存施設の高稼働率を背景に黒字化が進みました。
在宅患者数は大幅に増えましたが、札幌など新規エリアへの出店・人員投入で採用費、労務費、旅費交通費が増加しました。プライマリケアホーム熊本はませんの稼働率・入居単価が計画を下回り、きらりプライムでも施設開設支援コンサルティング約2億円が収益認識上の判断で当期売上に計上できず、利益計画を大きく下回りました。
第1四半期決算時点で会社は通期予想を据え置いています。
3.事業セグメントの自信度
在宅訪問薬局事業
在宅患者数は…好調に推移
患者数7,800人、利益40.8%増。
仕入原価率が2%程度高く推移
患者増は続く一方、原価環境が悪化。
薬局スタッフに負荷がかかり離職率が増加
成長継続の一方、人員負荷が顕在化。
薬剤師の離職率が前期に比べ10%超低減
業務改善が進み9店舗を開局。
在宅患者数も…過去最高の増加
数量成長は強いが新規地域の立ち上げ費用が重い。
13,282人…と好調に推移
売上24.5%増、利益13.7%増。
きらりプライム事業
提携薬局数は大幅な増加
加盟店舗1,103店、利益146.7%増。
引き続き大幅な増加
加盟店舗1,836店、利益50.5%増。
新規加盟店のARPU…2倍近く増加
高単価プランの浸透が進展。
加盟店舗数は2,490店舗
売上52.9%増、利益61.3%増。
売上として計上できないとの判断
加盟基盤は拡大したが収益認識問題が発生。
加盟店舗数は3,023店舗…好調に推移
売上19.6%増、利益37.8%増。
プライマリケアホーム事業
通期で黒字転換
1・2号施設の入居が早期に進展。
稼働率が安定して90%を超え
売上79.6%増、利益184百万円。
稼働率、入居者単価ともに想定を下回る
熊本施設の立ち上がりが遅れ利益83.6%減。
徐々に好転しております
売上41.2%増、前年同期損失から69百万円の利益へ改善。
その他事業
主力3事業と連携を高め
ICT開発継続、損失13百万円。
本格的な販売に向け準備
開発先行で損失41百万円。
本格的な販売に向け準備
損失7百万円と前年同期から縮小。
4.最新予想信頼度
2027年3月期第1四半期は売上高3,287百万円、営業利益277百万円、経常利益263百万円、純利益176百万円。通期予想に対する単純進捗率は売上25.1%、営業利益30.6%、経常利益31.2%、純利益27.9%です。
達成できると判断する理由
- 第1四半期の営業利益は上期予想332百万円に対して277百万円、経常利益は303百万円に対して263百万円まで進捗しています。
- 在宅訪問薬局、きらりプライム、プライマリケアホームの主要3事業がすべて増収で、セグメント利益も前年同期を上回りました。
- 前期の大きな下振れ要因だったプライマリケアホーム熊本はませんは「徐々に好転」とされ、同事業は前年同期の25百万円損失から69百万円の利益に改善しています。
- 第1四半期決算時点で会社は通期予想を変更していません。
達成できないと判断する理由
- 2026年3月期は期首営業利益予想1,314百万円に対し実績816百万円と大幅未達で、新規エリアの出店・人員投入コストが利益を圧迫しました。
- プライマリケアホームは施設ごとの稼働率・入居者単価で利益振れが大きく、今後の新規施設立ち上げでも同様の先行費用リスクがあります。
- きらりプライムでは前期に施設開設支援コンサルティングの収益認識を巡り約2億円が売上計上できなかった事例があり、案件型収益には計上時期の不確実性があります。
収益計上時期を見る際の注意点
会社資料に明確な「下期偏重」「4Q偏重」の説明は確認できません。第1四半期の上期利益予想に対する進捗は高いものの、上記進捗率は季節性・新規出店費用・施設立ち上げ時期を調整していない単純進捗率です。
最終判断
主要3事業の利益改善が続けば、2027年3月期の会社予想は達成可能と判断します。 特に第1四半期の利益進捗は上期計画に対して高水準です。一方、前期に発生した新規出店コスト、施設稼働率の遅れ、案件型収益の計上時期は引き続き確認が必要です。2026年9月28日の株価1,641円を予想EPS88.47円で割ると、会社予想達成時のPERは約18.5倍です。
7133 HYUGA PRIMARY CARE|中期成長戦略分析
分析基準日:2026年9月28日 / 東証グロース市場
HYUGA PRIMARY CAREは、JG44によるMBOの一環として行われる公開買付けに 賛同し、株主へ応募を推奨しています。
公開買付価格は普通株式1株につき2,110円、 買付期間は2026年9月28日~11月10日です。 公開買付け成立後は一連の手続きによって上場廃止となる予定です。
従来の中期成長計画は2026年3月期で終了しました。 売上高目標は達成した一方、利益目標は未達となっています。
会社は現在を「持続的な成長力の整備期間」と位置づけ、 次の中期成長計画は2028年3月期以降に公表予定としていました。
① 旧中期成長計画の目標と実績
| 指標 | 2026年3月期目標 | 2026年3月期実績 | 結果 |
|---|---|---|---|
| 売上高 | 110億円以上 | 119.83億円 | 達成 |
| 経常利益 | 13億円以上 | 7.76億円 | 未達 |
| 経常利益率 | 12%以上 | 6.5% | 未達 |
売上高は中期目標を約9億円上回りましたが、 大量出店に伴う先行コスト、プライマリケアホーム新規施設の立ち上げ、 人員育成負担などが利益率を圧迫しました。
最新会社計画|2027年3月期
2027年3月期 第1四半期の進捗
| 指標 | 1Q実績 | 前年同期比 |
|---|---|---|
| 売上高 | 32.87億円 | +27.1% |
| 営業利益 | 2.77億円 | 2.6倍 |
| 経常利益 | 2.63億円 | 2.7倍 |
| 親会社株主帰属純利益 | 1.76億円 | 2.8倍 |
2027年3月期 KPI前提
② 今後の成長ロードマップ
- 大量出店から計画的な出店へ転換
- 採用を出店前倒しで実施
- 十分な人材育成期間を確保
- 1店舗当たりの労働効率を改善
- 在宅患者数を継続的に積み上げる
- 神奈川県東部
- 東京都
- 千葉県北部
- 出店立地を従来以上に慎重に選別
- 採用・教育力と出店速度を同期させる
- 加盟店数を継続拡大
- 薬剤師コンサルタントを増員
- 加盟店支援を強化
- ストック収益の積み上げを重視
- 大型案件依存を低下させる
- 営業活動自体は継続
- 確定するまでは業績計画へ織り込まない
- 収益認識面の不確実性を排除
- 継続収益型の契約モデルへ変更を検討
- 高介護度・高医療依存度患者に集中
- 施設本来のコンセプトを徹底
- 既存施設の稼働率改善
- 営業リソースを増強
- 新規施設開設による規模拡大
- 薬局業務のDX化
- 効率化で生まれた時間を教育へ投入
- 薬剤師の高度業務対応力を向上
- 在宅医療の加算取得を強化
- 業務標準化・生産性向上を推進
現在の中期成長戦略の考え方
従来 出店・加盟店・施設数を増やし「規模の経済」を追求
↓
課題発生 人材育成・運営効率化が成長速度に追いつかず
↓
現在 自力の蓄え・人材育成・生産性改善を優先
↓
次の成長 持続可能な拡大体制を構築
↓
次期計画 2028年3月期以降に新中期成長計画を公表予定
事業別利益見通し
| 事業 | 2026年3月期 | 2027年3月期予想 | 方向性 |
|---|---|---|---|
| 在宅訪問薬局 | 6.45億円 | 6.99億円 | 増益 |
| きらりプライム | 7.73億円 | 7.24億円 | 減益 |
| プライマリケアホーム | 0.30億円 | 1.48億円 | 約4.9倍 |
プライマリケアホームは3棟目・4棟目の稼働率改善が利益成長の中心。 きらりプライムは大型コンサルティング案件などを業績予想へ織り込まず、保守的な前提を採用しています。
③ 主な達成リスク・課題
出店速度の上昇で新人比率が高まり、教育負担と労働効率低下が発生。 人件費高騰も収益性のリスクです。
調剤報酬・薬価改定によって収益構造が変化する可能性があります。 2026年度改定も一部項目では粗利率低下要因となっています。
新店舗は開設費用に加え、立ち上がりまで約半年程度を要するため、 出店集中時には短期的な利益圧迫要因となります。
きらりプライムでは大型コンサルティング案件などの成否によって、 売上・利益のボラティリティが大きくなるリスクがあります。
収益認識を巡り監査法人との見解相違が発生した経緯があり、 現在は確定するまで業績予想へ織り込まない方針です。
プライマリケアホームで入居率を優先し低介護度患者を受け入れると、 入居者単価が低下し、その回復に時間を要するリスクがあります。
旧中期計画は2026年3月期ですでに終了し、次期中期計画の具体的な利益・EPS目標はまだ公表されていません。 加えて2026年9月25日に1株2,110円でのMBO・公開買付けが公表されているため、 中期目標を用いたPERベースの割安度計算は行っていません。
2026年9月28日時点では、中期業績よりも 1株2,110円の公開買付けと非公開化手続きが株価形成上の重要イベントとなっています。 会社取締役会は公開買付けに賛同し、株主に応募を推奨しています。
コメント