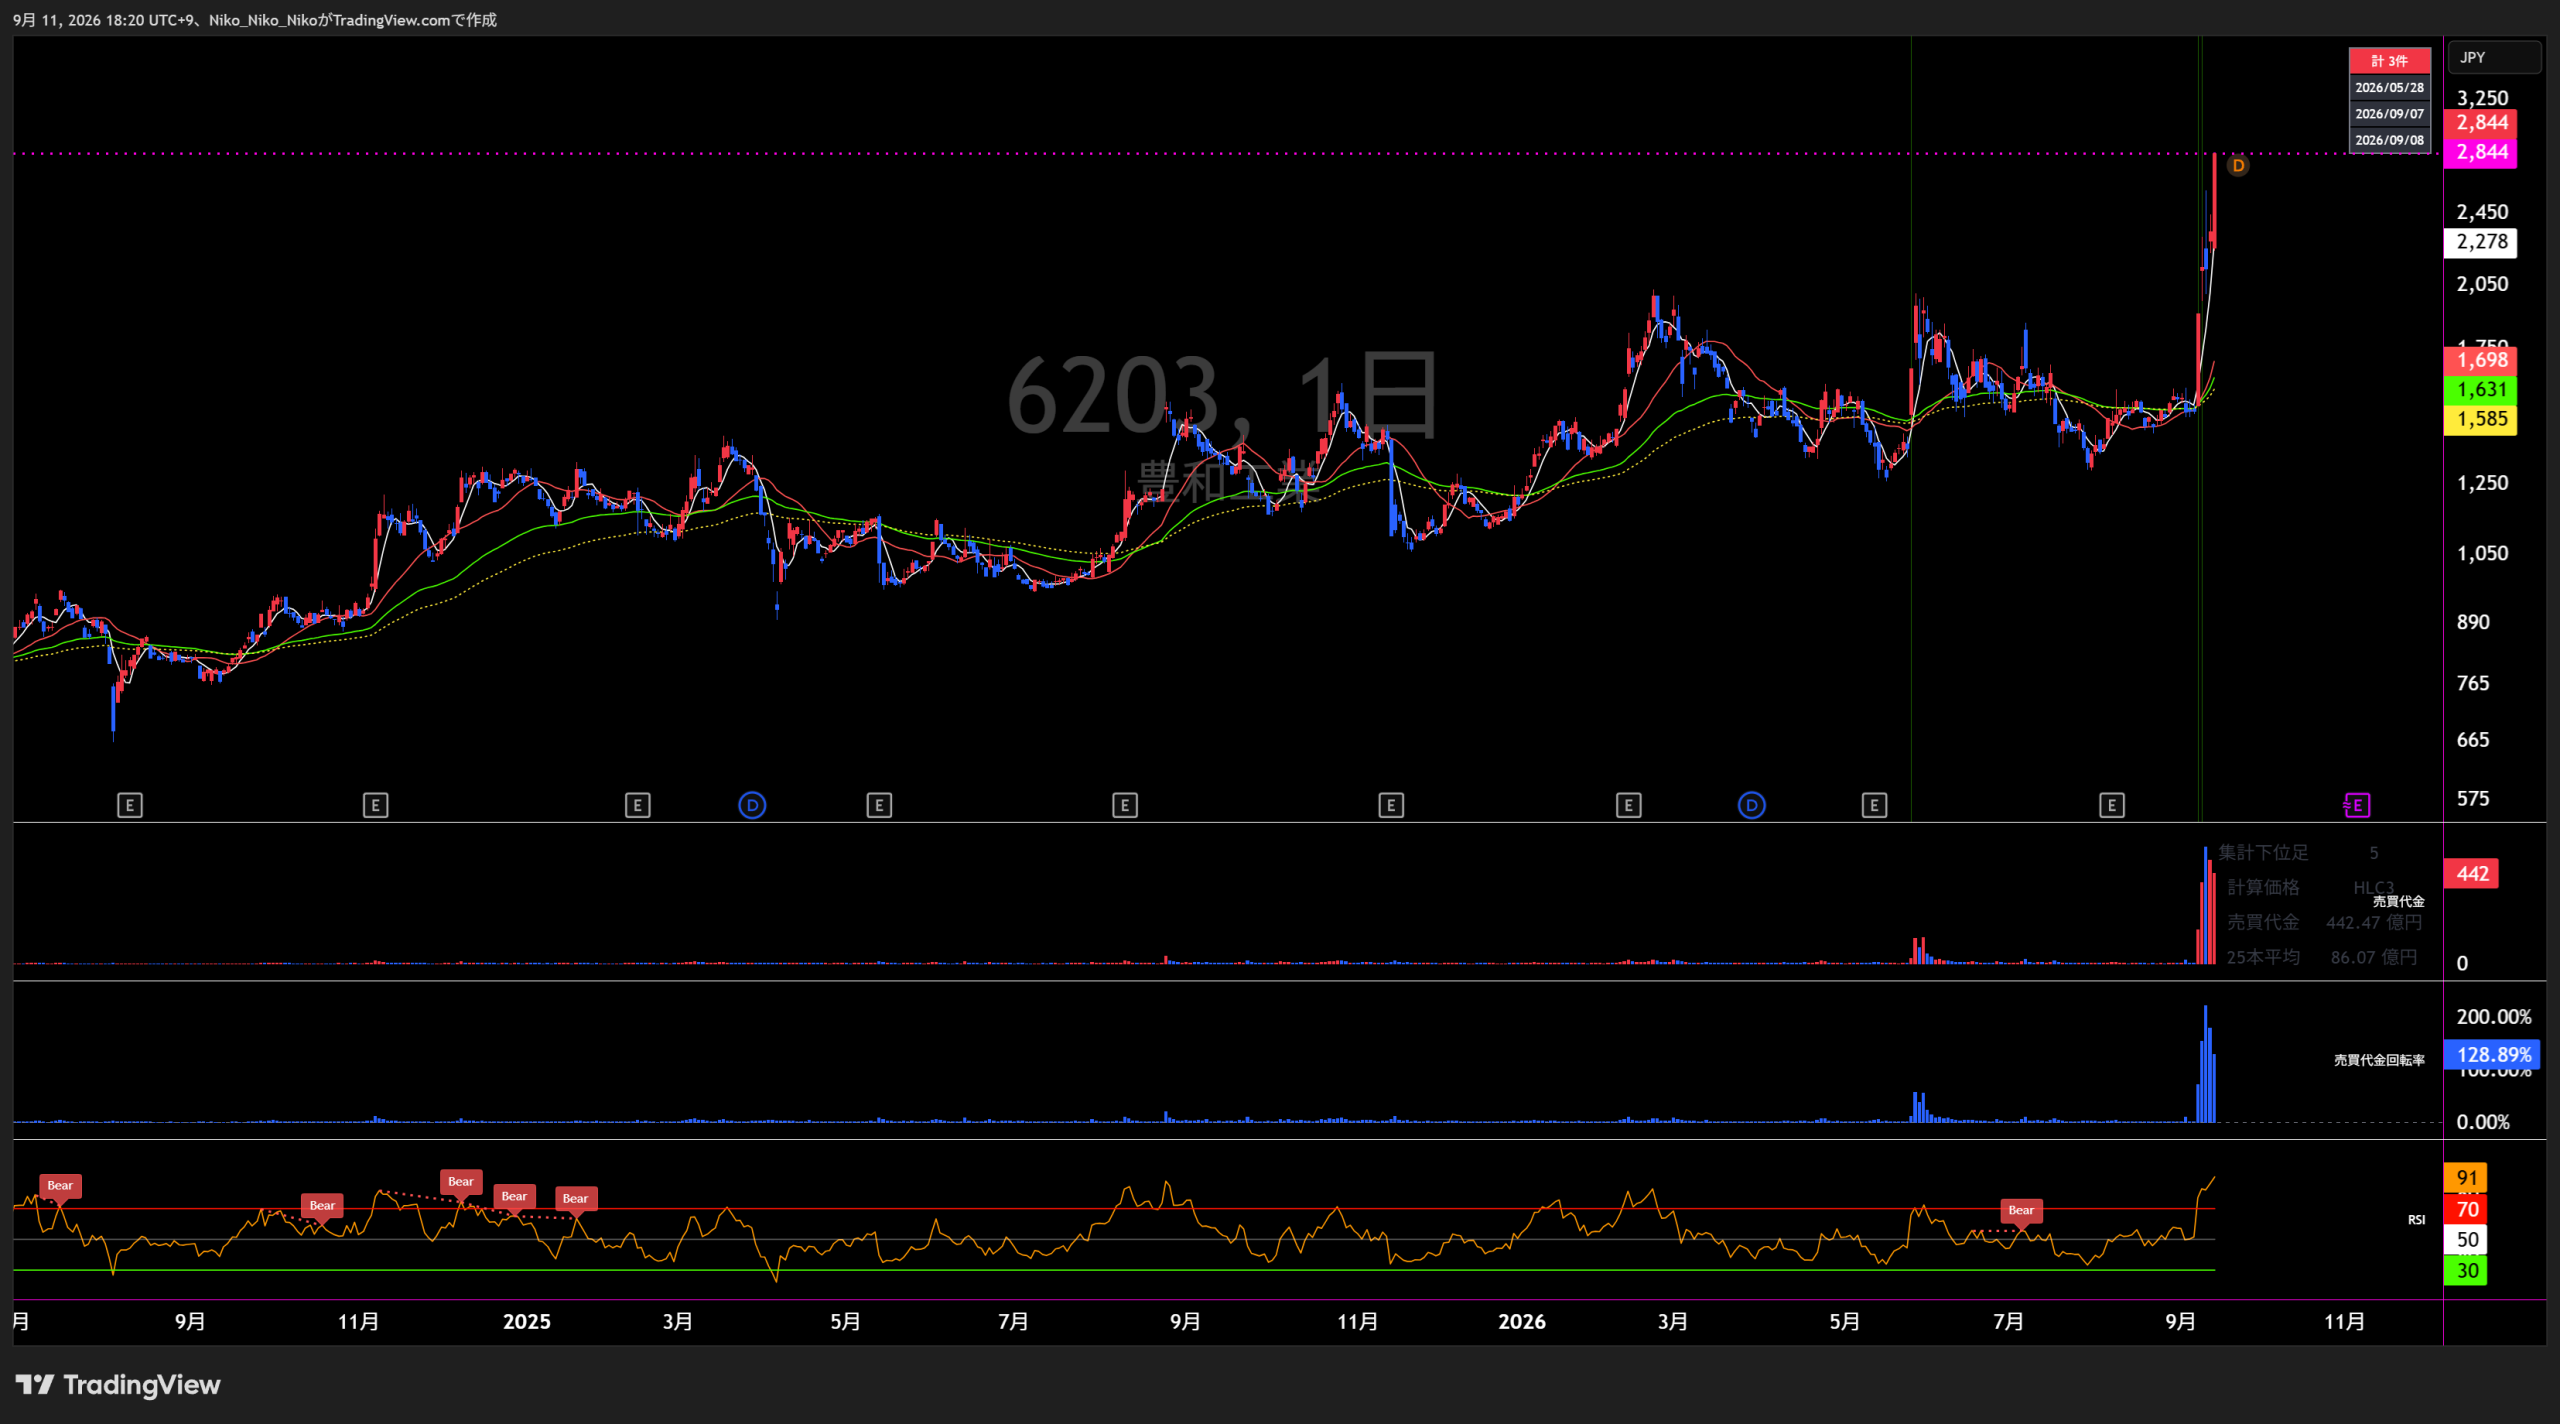
6203 豊和工業
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
報告セグメントは7区分で継続しています。過去5期に廃止・統合された報告セグメントはありません。「その他」(太陽光発電事業等)は報告セグメント外のため個別グラフ対象外です。
工作機械関連
火器
特装車両
建材
不動産賃貸
国内販売子会社
国内運送子会社
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 19,697 | 19,738 +41 / +0.2% | 19,786 +48 / +0.2% | 24,827 +5,041 / +25.5% | 24,064 △763 / △3.1% | 23,560 |
| 営業損益 | 988 | 452 △536 / △54.3% | 388 △64 / △14.2% | 1,253 +865 / +222.9% | 1,186 △67 / △5.3% | 1,410 |
| 経常損益 | 1,300 | 622 △678 / △52.2% | 466 △156 / △25.1% | 1,413 +947 / +203.2% | 1,382 △31 / △2.2% | 1,580 |
| 当期純利益 | 1,062 | 524 △538 / △50.7% | △873 △1,397 / △266.6% | 749 +1,622 / +185.8% | 741 △8 / △1.1% | 1,080 |
| EPS(円) | 86.08 | 43.56 △42.52 / △49.4% | △72.49 △116.05 / △266.4% | 62.18 +134.67 / +185.8% | 61.41 △0.77 / △1.2% | 89.49 |
| 一株配当金(円) | 20.00 | 20.00 ±0 / 0.0% | 20.00 ±0 / 0.0% | 20.00 ±0 / 0.0% | 20.00 ±0 / 0.0% | 20.00 |
| 純資産 | 16,890 | 17,354 +464 / +2.7% | 17,334 △20 / △0.1% | 18,736 +1,402 / +8.1% | 21,025 +2,289 / +12.2% | — |
| 営業CF | 3,049 | △506 △3,555 / △116.6% | △1,071 △565 / △111.7% | 55 +1,126 / +105.1% | 4,811 +4,756 / +8647.3% | — |
| 投資CF | △544 | △608 △64 / △11.8% | △871 △263 / △43.3% | △2,554 △1,683 / △193.2% | △120 +2,434 / +95.3% | — |
| 財務CF | △1,608 | 22 +1,630 / +101.4% | 2,483 +2,461 / +11186.4% | 1,493 △990 / △39.9% | △1,441 △2,934 / △196.5% | — |
| フリーCF | 2,505 | △1,114 △3,619 / △144.5% | △1,942 △828 / △74.3% | △2,499 △557 / △28.7% | 4,691 +7,190 / +287.7% | — |
| 受注残高 | 7,598 | 9,026 +1,428 / +18.8% | 8,143 △883 / △9.8% | 8,644 +501 / +6.2% | 7,603 △1,041 / △12.0% | — |
単位:百万円(EPS・一株配当金は円)。前年差・増減率は各実績値の下段に表示し、増減率は「前年差÷前年実績の絶対値」で算出しています。フリーCF=営業CF+投資CF。2027年3月期は最新会社予想のみ掲載し、予想がない項目は「—」です。
1.会社予想と実績
2023年3月期から2026年3月期は各期首に公表された通期会社予想と通期実績を比較し、2027年3月期は最新の通期会社予想を掲載しています。予想はすべて単一値で、レンジ予想はありません。
2.達成・未達理由
期首計画はサプライチェーン停滞、原材料高、工作機械関連の厳しい受注環境を前提に低い利益水準を見込んでいました。実績では工作機械関連・特装車両・建材の弱さが残った一方、20式小銃の量産本格化、スポーツライフル需要、円安による輸出採算改善、受取配当金・助成金等が寄与し、売上はほぼ計画通り、利益は大幅に上回りました。
売上は19,800百万円予想に対し19,786百万円でわずかに未達でした。火器や工作機械、建材の増収と採算改善により営業・経常利益は期首予想を大きく超過しましたが、工作機械関連1,157百万円、建材184百万円など合計1,342百万円の減損損失を計上したため、親会社株主帰属純損失873百万円となり、純利益・EPSは大幅未達でした。
防衛省向け装備品の納入増で火器が大幅な増収増益となり、路面清掃車の販売増で特装車両、収益性改善で建材も黒字化しました。工作機械関連は赤字が続き、棚卸資産評価損や減損損失も発生しましたが、火器を中心とする伸長が吸収し、売上高からEPSまで期首会社予想をすべて上回りました。
期首は工作機械関連の収益構造改革、特装車両・建材の収益力向上で増収増益を想定しました。しかし実績では工作機械・空油圧機器の売上減と採算悪化、中国向け在庫の評価損など構造改革費用、特装車両の販売台数減が重荷となりました。火器と建材は増益だったものの補い切れず、特別損失の関係会社株式評価損・事業整理損もあり、全5指標が期首予想を下回りました。
第1四半期発表時点で会社は通期予想を据え置いています。会社計画は、前期の防衛生産基盤強化法に基づく特定取組契約の反動で火器収益が減る一方、工作機械関連の構造改革と各事業の収益力向上で増益を目指す内容です。第1四半期の単純進捗率は売上19.8%、営業利益30.5%、経常利益35.7%、純利益35.3%です。
3.事業セグメントの自信度
各年度の決算説明で示された表現の変化から、事業ごとの自信度を推理しています。原文コメントは各年度カード内にのみ掲載しています。
工作機械関連
国内で設備投資が持ち直した
自動車関連の投資回復やEV化案件を取り込む一方、既存領域の転換期でもあり中立。
設備需要が減退
自動車・中国の設備需要低下が鮮明で、セグメント損失へ転落。
工作機械関連全体では赤字幅が拡大
工作機械は改善したものの、空油圧・電子機械が低調で赤字拡大。
収益性は改善されたものの赤字が継続
改善効果は出たが、滞留在庫の評価損もあり黒字化には至らず。
棚卸資産評価損などの費用を計上したため営業損失が拡大
需要減と構造改革費用が重なり、損失がさらに拡大。
減収ながらも黒字化
高収益案件の完了で利益率が上がり黒字化。構造改革の効果は見えるが売上回復は未確認。
Q1で黒字化し構造改革の効果が表れた一方、主要顧客の設備投資需要と売上はまだ弱く、本格回復の確認が必要です。
火器
2021年下期より20式5.56mm小銃の納入を開始
新型小銃の納入開始と海外ライフル輸出増が成長軸。
20式5.56mm小銃の量産が本格化
20式量産と米国向けスポーツライフル需要の拡大が進む。
銃製造ラインの増設を進めております
防衛需要の拡大を見据えて生産能力増強に踏み込む姿勢。
防衛省向け装備品の納入数が増加したことにより、大幅な増収増益
20式や付属品など国内防衛案件が大きく伸長。
特定取組契約を売上計上したことにより大幅な増収増益
20式・補用部品に加え特定取組契約が業績を押し上げた。
20式5.56mm小銃の納入が計画通りに進捗
基礎需要は強い一方、前年の特定取組契約収益が剥落し四半期は減収減益。
20式小銃の納入は計画通りで海外ライフル需要にも回復の兆しがあります。前年の特定取組契約反動を織り込んでも、中期的な防衛需要は下支え要因です。
特装車両
前期に続き好調な受注を維持
路面清掃車・産業用清掃機の受注基調が良好。
トラックシャシの納期遅延による生産減
需要より供給制約が販売を抑え、減収。
路面清掃車の販売台数減少および操業度低下による原価高で赤字
シャシ入手遅延と操業度低下が収益を圧迫。
路面清掃車の売上台数増加
供給正常化で販売が回復し黒字化。
路面清掃車の販売台数が減少したため減収減益
販売台数の反落で収益が縮小。
モデルチェンジによる販売の移行期であることから当期間の出荷はなく
移行期で路面清掃車の出荷がなく、赤字拡大。リユース事業開始は中長期の補完材料。
モデルチェンジ移行期でQ1の路面清掃車出荷がなく赤字が拡大しました。販売再開とリユース事業の立ち上がりが確認点です。
建材
防水関連の新製品投入による増加要因
新製品の伸びがある一方、防衛省予算執行遅れで防音サッシは弱含み。
大型案件の生産遅延により減少
売上減とアルミ・原材料高で採算が悪化。
防音サッシ、一般サッシの売上が増加したことにより赤字幅が縮小
需要回復と採算改善が見え始めたが、まだ赤字。
収益性改善により、黒字化
売上は減ったものの採算改善で黒字へ転換。
価格転嫁など採算性の改善により増益
防音サッシ増加と価格転嫁で利益体質が改善。
増収かつ黒字化
防衛予算の順調な執行と受注獲得で防音サッシが伸び、黒字を維持。
防衛予算の執行を背景に防音サッシが伸び、一般サッシも増加。価格転嫁を含む採算改善も続いています。
不動産賃貸
賃貸マンション・介護施設の収入が通年で寄与
新規賃貸資産の通年寄与後は安定収益型の推移。
前連結会計年度とほぼ横這い
大きな事業変動を示す記載はなく安定。
前連結会計年度と比較し、0.4%減
小幅変動にとどまり、安定収益の位置付け。
前連結会計年度と比較し、0.2%増
売上はほぼ横ばい。
前連結会計年度と比較し、2.8%増
緩やかな増収で、急激な拡大を狙うコメントはない。
個別の定性的コメント記載なし
最新Q1短信では当セグメント固有の定性的コメントはなく、セグメント数値は安定圏。
急拡大を狙う事業ではなく、安定的な賃貸収入を担うセグメントとして推移しています。
国内販売子会社
工作機械・空油圧機器などの販売が増加
グループ製品の販売増が寄与。
前連結会計年度に比較し、2.4%増
小幅増収で安定推移。
前連結会計年度と比較し、11.3%減
販売減が目立つ局面。
前連結会計年度と比較し、3.0%増
減収から小幅回復。
前連結会計年度と比較し、2.4%減
小幅減収だがセグメント利益は黒字を維持。
個別の定性的コメント記載なし
最新Q1短信では当セグメント固有の定性的コメントはなく、外部売上は前年同期比で小幅増。
売上の振れはあるものの黒字を継続。最新Q1でも大きな方向転換を示す定性コメントはありません。
国内運送子会社
前連結会計年度に比較し、9.6%増
物流需要が増加。
前連結会計年度に比較し、11.5%増
二桁増収が継続。
前連結会計年度に比較し、0.6%増
伸びは鈍化したが売上は維持。
前連結会計年度と比較し、8.3%減
減収局面へ。
前連結会計年度と比較し、4.4%減
減収が継続。
個別の定性的コメント記載なし
最新Q1短信では当セグメント固有の定性的コメントはなく、外部売上減と小幅なセグメント損失。
2025年3月期以降の減収傾向が続き、最新Q1ではセグメント損失となりました。
4.最新予想信頼度
2027年3月期第1四半期は売上高4,673百万円、営業利益430百万円、経常利益564百万円、親会社株主帰属四半期純利益381百万円。通期予想は据え置かれており、単純進捗率では利益3指標が30%台と先行する一方、売上は19.8%にとどまっています。
達成できると判断する理由
- 第1四半期発表時点で会社は通期予想を変更しておらず、営業利益・経常利益・純利益の単純進捗率は30%を超えています。
- 工作機械関連は減収ながら高収益案件の完了で前年同期の損失から218百万円のセグメント利益へ黒字化し、構造改革の効果が表れました。
- 建材は防衛予算の順調な執行と受注獲得を背景に防音サッシが伸び、前年同期の赤字から黒字化しています。
- 火器は20式5.56mm小銃の納入が計画通り進み、海外スポーツライフルも米国市場に需要回復の兆しがあります。
- 会社計画は、前期の特定取組契約の反動減や中東情勢に伴う原材料調達・価格上昇の一定影響をあらかじめ織り込んでいます。
達成できないと判断する理由
- 売上高の単純進捗率は19.8%で25%を下回り、残り9か月で18,887百万円の売上計上が必要です。
- 火器は前年第1四半期の特定取組契約収益が剥落し、セグメント利益が459百万円から88百万円へ減少しました。
- 特装車両はモデルチェンジ移行期で第1四半期に路面清掃車の出荷がなく、セグメント損失が拡大しています。
- 工作機械関連は黒字化したものの売上減少が続いており、自動車関連の設備投資需要回復が遅れると通期売上の下押し要因になります。
- 中東情勢の長期化、原材料の調達難・価格高騰が会社想定を上回れば、改善中の採算を再び圧迫する可能性があります。
収益計上時期を見る際の注意点
提供資料には全社業績が恒常的に下期偏重であるとの明示的な説明はありません。一方、最新Q1では、工作機械の高収益案件が当四半期に多く完了したこと、火器で前年の特定取組契約収益が剥落したこと、特装車両がモデルチェンジ移行期で出荷ゼロだったことが示されています。したがって四半期ごとの案件完了・納入・出荷時期で利益率は振れ得ます。上記進捗率は季節性や案件タイミングを調整しない単純進捗率です。
最終判断
2027年3月期会社予想の達成可能性は「やや高い」と判断します。 利益面はQ1時点で30%超の単純進捗があり、工作機械関連と建材の採算改善も確認できます。一方、売上進捗は19.8%のため、特装車両の出荷再開、火器の計画納入、工作機械関連の売上回復が必要です。追加の在庫評価損・事業整理損や原材料高が大きく発生しなければ利益計画は達成圏内ですが、売上高は利益より不確実性が高いとみます。
豊和工業(6203)最新中期経営計画分析
第6期中期経営計画|2026年3月期〜2028年3月期|2026年9月7日時点
豊和工業の最新中期経営計画のテーマは「収益構造の抜本的な改革」です。 売上高を大きく伸ばす計画ではなく、2025年3月期の248.2億円から2028年3月期250億円へほぼ横ばいとする一方、 営業利益を12.5億円から22億円へ引き上げます。 最大のポイントは、赤字の工作機械関連事業を黒字化し、特装車両・建材も高収益化することで、 ROE8%・ROIC6%を目指す構造改革型の中計であることです。
① 企業が掲げる目標業績数字
2028年3月期目標。2025年3月期248.2億円からの増加は約0.7%にとどまり、売上成長より採算改善を重視しています。
2025年3月期12.5億円から約76%増。中計で最も大きな改善を求める財務指標です。
2025年3月期4.2%からほぼ倍増させる目標です。
2025年3月期3.5%から2.5ポイント改善させます。
| 財務指標 | 2025年3月期実績 | 2028年3月期目標 | 変化 |
|---|---|---|---|
| 連結売上高 | 248.2億円 | 250.0億円 | +1.8億円 |
| 連結営業利益 | 12.5億円 | 22.0億円 | +9.5億円 |
| 営業利益率 | 約5.0% | 8.8% | 約+3.8pt |
| ROE | 4.2% | 8.0% | +3.8pt |
| ROIC | 3.5% | 6.0% | +2.5pt |
中計の核心: 売上高は約0.7%しか増やさない一方で、営業利益は約76%増やす計画です。 つまり豊和工業の中計は「規模拡大」ではなく、事業ポートフォリオ改革と固定費・原価削減による利益率改善が成否を分けます。
事業別の2028年3月期目標
| 事業 | 25/3売上高 | 28/3売上高目標 | 25/3営業利益 | 28/3営業利益目標 | ポイント |
|---|---|---|---|---|---|
| 工作機械関連 | 69.62億円 | 64.00億円 | △4.57億円 | 3.60億円 | 売上縮小でも黒字化 |
| 火器 | 79.03億円 | 82.00億円 | 9.11億円 | 7.00億円 | 増収だが減益想定 |
| 特装車両 | 33.28億円 | 35.00億円 | 1.29億円 | 3.60億円 | 利益率10%台へ |
| 建材 | 30.14億円 | 33.00億円 | 0.39億円 | 2.10億円 | 大幅な採算改善 |
| 不動産 | 4.94億円 | 5.00億円 | 3.96億円 | 4.00億円 | 安定収益源 |
| その他 | 31.24億円 | 31.00億円 | 2.30億円 | 1.70億円 | 利益は減少想定 |
最重要ポイント: 工作機械関連は売上高を69.62億円から64億円へ縮小させながら、 営業損失4.57億円から営業利益3.60億円へ、8.17億円の利益改善を計画しています。 全社営業利益の改善額約9.47億円のうち、単純計算で約86%を工作機械関連の改善が占めます。 したがって、この中計の達成確度を見るうえでは工作機械関連の黒字化が最重要指標です。
② 目標達成へのロードマップ・達成計画
工作機械関連を抜本改革
市場規模に合わせ、人員削減、工場縮小、中国子会社縮小など体制を再編。 売上規模を追わず、採算性を重視した製品・販売戦略へ転換します。
既存事業の利益率向上
特装車両・建材・火器などで生産性向上、コスト低減、安定供給、営業力強化を進め、 成長分野へ経営資源を再配分します。
新事業・将来事業を創出
既存製品の拡充、新市場への投入、関連ビジネス・サービスへの展開、 自社の技術を活かせる新製品・新市場の探索を進めます。
重点施策の具体像
| 重点施策 | 具体策 | 狙い |
|---|---|---|
| 工作機械関連の収益構造改革 | 人員削減・工場縮小・中国子会社縮小/採算重視の製品戦略/ 生産性向上・コストダウン/ニッチトップ領域開拓 | 赤字から黒字への転換 |
| 既存事業の収益力向上 | 生産性向上/コスト低減/安定供給体制/営業力強化/ 成長分野へのリソース再配分/本社・グループ会社最適化 | 全社営業利益率8.8%へ |
| 新事業・将来事業 | 既存製品拡充/新市場投入/関連ビジネス・サービスへの転換/ 新製品・新市場の調査 | 次期中計以降の成長基盤 |
豊和工業は「工作機械関連を縮小してでも採算を正常化する」方針を明確にしています。 これまで工作機械を主体としていたポートフォリオから、 工作機械・火器・特装車両・建材の4事業領域がそれぞれニッチトップを狙う分散型ポートフォリオへの転換がロードマップの中心です。
財務戦略・キャッシュアロケーション
営業キャッシュフロー
収益力の強化によって創出したキャッシュを成長投資・株主還元・財務基盤へ配分します。
注目点: ROE・ROICを数値目標に加え、営業CF約50億円の使途まで示しています。 単なる利益改善だけではなく、利益を成長投資と配当に振り向けることで資本効率を改善する設計です。
ESG・経営基盤強化
2019年を基準として、2030年にCO₂排出量46%削減を目指します。
2050年にカーボンニュートラル達成を目標としています。
製造プロセスの効率化、再生可能エネルギー導入、環境負荷の低い材料・部品の採用、 省エネ技術の研究開発、人的資本投資、DX推進などを経営基盤強化策として進めます。
③ 目標達成上の主なリスク
| リスク | 会社開示の内容 | 中計への影響 |
|---|---|---|
| 自動車設備投資の低迷 | 工作機械は自動車・自動車部品業界への依存度が高く、 CASE進展や次世代車戦略の見極めによる設備投資抑制で需要が縮小する可能性があります。 | 工作機械黒字化の最大リスク |
| 米国関税政策 | 日系自動車メーカーの設備投資抑制につながるほか、 米国向けスポーツライフルの価格競争力にも影響する可能性があります。 | 工作機械・火器の双方に影響 |
| 防衛予算への依存 | 防衛省向け小火器は装備品調達予算に依存。 建材についても防衛省向け防音サッシへの依存度が高いとしています。 | 火器・建材の業績変動要因 |
| 収益構造改革の遅延 | 現時点で収益性の低い事業を抱えており、 改善策が想定通り進まなければ固定資産の減損損失が発生する可能性があります。 | 営業利益22億円達成に直結 |
| 棚卸資産 | 需給環境の急変への対応が遅れ、適正水準以上に在庫が積み上がった場合、 棚卸資産評価損が発生する可能性があります。 | 利益率改善を阻害 |
| 原材料価格上昇 | 原材料のコスト上昇を社内コストダウンや販売価格への転嫁で吸収できない可能性があります。 | 営業利益率8.8%の達成を圧迫 |
| 特装車両の規制・EV化 | 規制対応コストの増大や、路面清掃車のEV化が想定以上に急速に進んだ場合に影響を受ける可能性があります。 | 特装車両の利益率改善に影響 |
| 生産拠点集中 | 製造の大部分が愛知県の本社工場に集中しているため、 大規模地震・水害などで操業が停止するリスクがあります。 | 全社的な供給停止リスク |
中期経営計画の達成可能性を見るポイント
工作機械関連の黒字化
営業損失4.57億円から利益3.60億円への改善が計画されています。 売上増ではなく固定費・生産体制・製品採算の改善で達成する必要があります。
特装車両・建材の高収益化
特装車両は営業利益率約3.9%から10.3%、 建材は約1.3%から6.4%への改善を計画しており、この2事業も重要な利益成長源です。
防衛需要だけでは達成しない
火器は売上高を79.03億円から82億円へ増やす一方、 営業利益は9.11億円から7億円へ減少する計画です。 中計は防衛関連の成長だけに依存した設計ではありません。
ROE・ROIC改善
最終的には営業利益22億円だけでなく、ROE8%・ROIC6%を実現できるかが、 企業価値向上策の成果を測る重要な指標となります。
総括: 豊和工業の第6期中計は、売上250億円という規模自体を拡大する計画ではなく、 不採算事業の構造改革によって営業利益率を5%台から8.8%まで引き上げる計画です。 とりわけ工作機械関連の赤字解消だけで全社利益改善額の大部分を担うため、 人員・工場・中国拠点の再編、採算重視の受注、生産性向上が予定通り実行できるかが最大の焦点です。 特装車両・建材の高収益化まで進めば、営業利益22億円、ROE8%、ROIC6%の達成確度は大きく高まります。
参照資料:豊和工業株式会社「第6期中期経営計画(2026年3月期〜2028年3月期)」、 「中期経営計画」IRページ、「対処すべき課題」、「事業等のリスク」。 中期経営計画公表日:2025年5月15日。

コメント