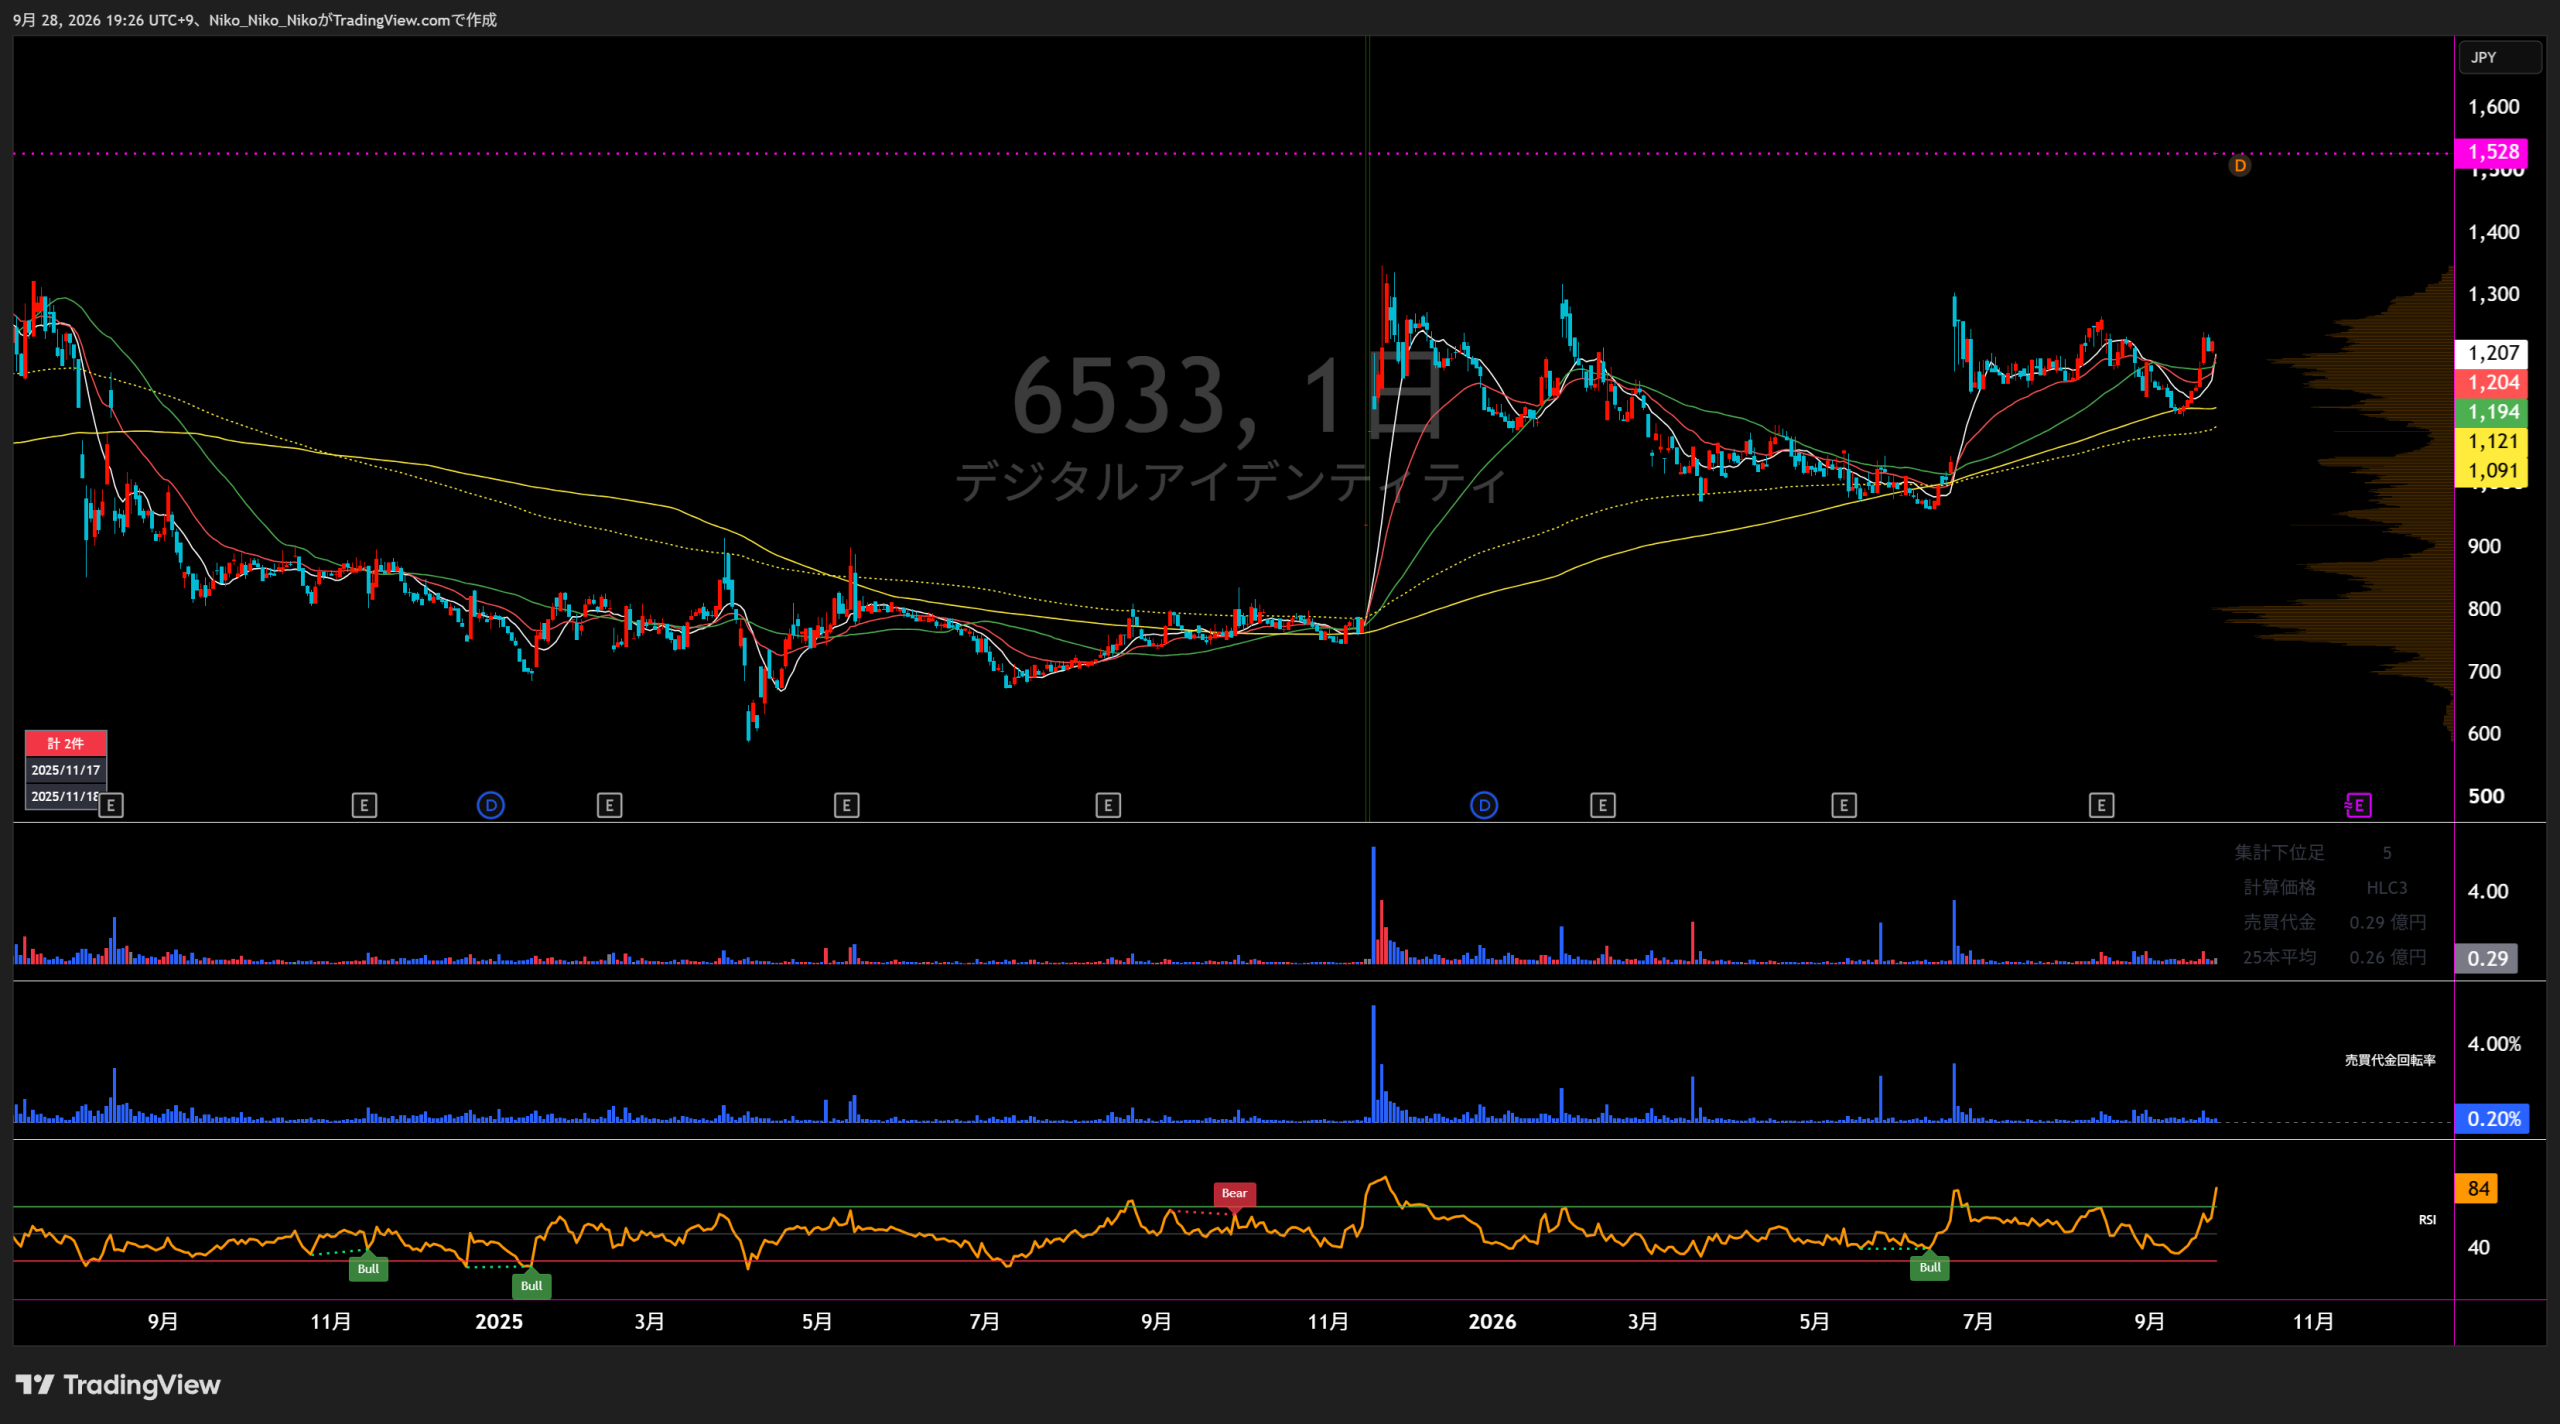
6533 Orchestra Holdings
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
デジタルトランスフォーメーション事業
デジタルマーケティング事業
IP・エンタメ事業
その他
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高/売上収益 | 16,640 | 10,377 収益認識変更で比較不可 | 12,109 +1,732 / +16.7% | 14,036 +1,927 / +15.9% | 15,768 +1,732 / +12.3% | 17,500 +1,732 / +11.0% |
| 営業損益 | 1,262 | 1,350 +88 / +7.0% | 765 △585 / △43.3% | 1,331 +566 / +74.0% | 1,442 +111 / +8.3% | 1,600 +158 / +11.0% |
| 経常損益/税引前利益 | 1,286 | 1,400 +114 / +8.9% | 776 △624 / △44.6% | 1,312 +536 / +69.1% | 1,385 +73 / +5.6% | 1,550 +165 / +11.9% |
| 親会社帰属純利益 | 757 | 853 +96 / +12.7% | 474 △379 / △44.4% | 740 +266 / +56.1% | 816 +76 / +10.3% | 960 +144 / +17.6% |
| EPS | 77.33 | 87.12 +9.79 / +12.7% | 48.31 △38.81 / △44.5% | 75.45 +27.14 / +56.2% | 84.92 +9.47 / +12.6% | 102.54 +17.62 / +20.7% |
| 一株配当金 | 8 | 9 +1 / +12.5% | 10 +1 / +11.1% | 11 +1 / +10.0% | 12 +1 / +9.1% | 30 +18 / +150.0% |
| 純資産/資本合計 | 4,945 | 5,735 +790 / +16.0% | 6,036 +301 / +5.2% | 6,497 +461 / +7.6% | 7,014 +517 / +8.0% | - |
| 営業CF | 1,113 | -484 △1,597 / △143.5% | 1,003 +1,487 / +307.2% | 1,396 +393 / +39.2% | 1,036 △360 / △25.8% | - |
| 投資CF | -32 | -993 △961 / △3003.1% | -2,000 △1,007 / △101.4% | -380 +1,620 / +81.0% | -1,185 △805 / △211.8% | - |
| 財務CF | 2,461 | -413 △2,874 / △116.8% | 1,205 +1,618 / +391.8% | -991 △2,196 / △182.2% | 385 +1,376 / +138.8% | - |
| フリーCF | 1,081 | -1,477 △2,558 / △236.6% | -997 +480 / +32.5% | 1,016 +2,013 / +201.9% | -149 △1,165 / △114.7% | - |
2021~2023年は日本基準。2024年は2025年12月期短信でIFRS比較情報として組み替えられた数値を使用し、2025年以降はIFRS。2022年売上高は収益認識会計基準変更のため前年比較を表示していません。2026年配当予想は2026年8月14日中間決算短信記載の30円。フリーCF=営業CF+投資CF。
1.会社予想と実績
期初会社予想と通期実績、最新年度は通期予想と中間実績を比較しています。
2.達成・未達理由
クラウドインテグレーション領域の受注は前年を上回ったものの期首計画を下回り、売上の伸びが計画比で鈍化しました。一方、新卒中心の人員投資は計画通り実行したため、DX事業の損益が悪化し、利益項目は会社予想に届きませんでした。
DX事業では構造改革が進み下期から利益再創出段階に入った一方、高難易度・大規模案件の売上計上が翌期へずれ込み、システムソリューション領域でも大型案件の検収が翌期に延伸しました。デジタルマーケティング事業も増収ながら利益が減少し、通期利益は大幅未達となりました。
DX事業は構造改革効果で収益性が改善し、売上高は会社予想を上回りました。一方、デジタルマーケティング事業は利益が伸び悩み、その他事業も損失を計上。全社費用の負担もあり、営業利益・経常利益・純利益は期初予想を下回りました。
DX事業のSalesforce領域・SES領域が外部環境変化で減益となり、データ・ITコンサルティング等の新規領域は伸長したものの当初計画を下回りました。なお、期初予想は日本基準、通期実績はIFRSであり、利益項目の達成率は単純比較できないため参考値としています。
DX・デジタルマーケティング両事業の売上収益は会社説明で概ね計画通りとされ、利益は前年同期を大きく上回りました。通期予想は据え置かれていますが、売上収益は下期に9,701百万円が必要で、上期7,799百万円を約24.4%上回る売上が求められます。
3.事業セグメントの自信度
デジタルトランスフォーメーション事業
案件受注が順調に拡大しております。
IT需要を取り込み、クラウドインテグレーションやWeb・アプリ開発の受注拡大を明示しました。
期首の事業計画を下回り
受注は前年超えでも計画未達。人員投資を先行し、営業・中堅エンジニア不足が課題となりました。
利益が再創出できる段階に入っております。
改革効果は出始めましたが、大型案件の売上・検収が翌期へずれ込みました。
安定的に利益が出る体質へ復帰いたしました。
受注ルール適正化や案件管理徹底で収益性が改善し、エンタープライズ案件への進出も開始しました。
当初の計画を下回りました。
Salesforce・SES領域が減益。データ・ITコンサルティングは伸長したものの計画不足でした。
売上収益は概ね計画通り進捗いたしました。
「リカバリ期」として改善投資中。売上は前年同期比2.2%減ですがセグメント利益は26.1%増です。
収益性は改善していますが、売上は前年同期を下回り、会社自身も2026年をリカバリ期と位置づけています。利益改善の持続とSalesforce・SES領域の回復が焦点です。
デジタルマーケティング事業
新規取引先の獲得が順調に推移
運用型広告を中心に既存顧客の増額と新規顧客獲得が進みました。
マーケティング全体の最適化を支援する体制を強化
広告市場の拡大を背景に、運用型広告からMA/CRM支援まで対応領域を広げました。
M&Aした企業の成長を取り込んでまいりました。
売上は伸びましたが利益は減少し、成長と採算の両面確認が必要な局面でした。
主力サービスである運用型広告を中心に引き続き拡販
売上は小幅増にとどまり、利益も伸び悩みました。
サービスラインナップの拡充に努め
売上収益は1.1%増でしたが、セグメント利益は7.9%減でした。
AI検索最適化のためのコンサルティングサービスの展開が奏功
売上収益6.0%増、セグメント利益12.1%増。会社は売上も概ね計画通りと説明しています。
主力の運用型広告に加えAI検索最適化やTikTok Shop支援へサービスを拡張し、中間期は増収増益。利益率も改善しています。
IP・エンタメ事業
前連結会計年度のセグメント情報についても、新たな区分に組み替えて表示
2025年のセグメント新設に合わせ、2024年実績が比較情報として組み替えられました。
関連する事業の売上収益の拡大が見込まれる
売上収益98.2%増、セグメント利益81.5%増。独立セグメント化の背景にも成長期待が示されています。
自社IPの活用を推進しております。
売上収益5.3%増に加え、前年同期26.6百万円の損失から80.2百万円の利益へ黒字転換しました。
独立セグメント化後も売上拡大が続き、2026年中間期は黒字転換。自社IP活用による利益成長が次の確認点です。
その他
タレントマネジメントシステムの開発・販売等が含まれております。
組替後の2024年事業利益は74.5百万円の損失でした。
人材紹介事業等に取り組んでおります。
売上収益は9.0%増、損失は42.5百万円まで縮小しました。
新規事業等に取り組んでおります。
売上収益33.7%減、前年同期の利益から53.9百万円の損失へ転じました。
中間期は減収・赤字転落。新規事業育成と既存サービスの収益回復が必要な状態です。
4.最新予想信頼度
2026年12月期の会社予想は売上収益17,500百万円、営業利益1,600百万円、税引前利益1,550百万円、親会社の所有者に帰属する当期利益960百万円、EPS102.54円です。中間期は売上収益7,798.9百万円、営業利益873.6百万円、税引前利益844.6百万円、親会社帰属中間利益515.6百万円で、会社は通期予想を据え置いています。
達成できると判断する理由
- 営業利益の単純進捗率は54.6%、税引前利益は54.5%、親会社帰属利益は53.7%で、利益項目は中間時点で通期予想の半分を上回っています。
- DX事業は売上収益が前年同期比2.2%減でもセグメント利益は26.1%増、デジタルマーケティング事業も売上6.0%増・利益12.1%増、IP・エンタメ事業は黒字転換しており、複数セグメントで利益改善が確認できます。
- 会社はDX・デジタルマーケティング両事業の売上収益を「概ね計画通り進捗」と説明し、中間決算時点で通期業績予想を変更していません。
達成できないと判断する理由
- 売上収益の単純進捗率は44.6%にとどまり、下期には約9,701百万円が必要です。これは上期売上を約24.4%上回る水準です。
- 2025年はSalesforce・SES領域の収益が計画を下回っており、2026年も会社は「リカバリ期」と位置づけています。DX事業の売上回復が遅れると通期売上の達成余地が縮小します。
- その他事業は中間期に売上33.7%減、53.9百万円のセグメント損失へ悪化しています。主力事業の増益で吸収できるかを確認する必要があります。
収益計上時期を見る際の注意点
中間決算短信では、通期業績に明確な「4Q偏重」などの説明は確認できません。上記の進捗率は季節性や案件検収時期を調整していない単純進捗率です。売上面は下期の伸長が必要ですが、利益面は上期実績が通期予想の半分を超えています。
最終判断
中間時点では利益項目が予想達成ペースを上回る一方、売上収益は下期に上期比約24.4%の増収が必要です。DX事業の回復とデジタルマーケティング・IP・エンタメの増益が継続すれば達成余地がありますが、売上の下期加速が最大の条件です。2026年9月28日東証終値1,528円を予想EPS102.54円で割ると、会社予想が達成された場合のPERは約14.9倍です。
6533 Orchestra Holdings|中期経営見通し分析
分析基準日:2026年9月28日 / 東証プライム市場
Orchestra Holdingsは、FY2022から続いた構造改革期を経て、 FY2026から「利益拡大を加速する再成長フェーズ」へ移行する方針を示しています。
最新のFY2026 Q2資料ではFY2030までの成長方向を示しているものの、 FY2030の売上高・営業利益・EBITDAについて具体的な数値目標は開示していません。
① 最新の業績目標|FY2026
| 指標 | FY2025実績 | FY2026予想 | 増減 |
|---|---|---|---|
| 売上収益 | 157.68億円 | 175.00億円 | +11.0% |
| 営業利益 | 14.43億円 | 16.00億円 | +10.9% |
| 営業利益率 | 9.2% | 9.1% | ほぼ横ばい |
| 親会社株主帰属利益 | 8.17億円 | 9.60億円 | +17.5% |
FY2026上期の進捗
| 指標 | Q2累計実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上収益 | 77.98億円 | 175.00億円 | 44.6% |
| 営業利益 | 8.73億円 | 16.00億円 | 54.6% |
| 税引前利益 | 8.44億円 | 15.50億円 | 54.5% |
| 親会社株主帰属利益 | 5.15億円 | 9.60億円 | 53.6% |
上期売上収益は前年同期比+0.1%にとどまる一方、 営業利益は+26.7%。 DX事業のプロダクトミックス改善、DM事業の収益拡大、 コスト効率改善などにより利益成長が先行しています。
旧中長期目標との関係
2025年の決算説明資料では、 2028年 EBITDA 50億円、2033年 EBITDA 150億円 を目指す中長期成長戦略を開示していました。
一方、最新のFY2025通期決算資料およびFY2026 Q2資料では、 「FY2026から利益拡大を加速する成長フェーズ」 「FY2030に向けたさらなる利益拡大」という中期経営見通しへ表示が変更され、 50億円・150億円という数値目標は最新の中期経営見通しでは再掲されていません。
このため、本分析では旧EBITDA目標を現在の正式な数値目標として扱っていません。
② 目標達成へのロードマップ
- DX・AI
- クラウド
- ソフトウェアテスト
- デジタル広告
- IP・デジタルコンテンツ
- 創業以来約30件のM&Aを実行
- 成長性・HDシナジー・バリュエーションを重視
- ロールアップ型M&Aで事業規模を拡大
- TAMを広げるM&Aも並行して実行
- 採用によるエンジニア増強
- M&Aによる非連続的な人員拡大
- 開発からテストまで一気通貫化
- 大型案件の対応能力を引き上げる
- 生成AI時代のマーケティング支援を強化
- 「Forté.AI」の外部提供を開始
- LLMO・AIエージェント関連サービスを拡大
- 大型案件の獲得力を強化
- グループ横断コンサルティングチームを構築
- マーケティングとDXを一体提供
- 既存顧客へのクロスセルを拡大
- 新規顧客への提案領域を拡張
- ゲーム開発
- IP・アイドル事業
- HR SaaS
- IT人材紹介
- デジタルプラットフォーム
M&A戦略|現在の重点領域
DX案件の上流工程を取り込み、案件単価と対応範囲を拡大。
企業の基幹システム領域へサービス範囲を拡張。
DX高度化に伴うセキュリティ需要を新たな収益機会として取り込む。
高成長中のヴェスグループを軸にロールアップを継続。
SALTO買収によるDX事業強化
開発力強化・顧客基盤拡大・大型案件対応能力の向上。
最新戦略アップデート|Sharing Innovations完全子会社化
2026年8月25日、Orchestra Holdingsは上場子会社Sharing Innovationsを 株式交換によって完全子会社化する契約を締結しました。
- 開発・営業リソースをグループ内で一体活用
- 大規模・高度DX案件への対応力強化
- 人材・技術ノウハウを共有
- 顧客基盤を利用したクロスセル
- 意思決定・投資判断の迅速化
成長戦略の構造
市場 DX・AI・デジタル広告・IPなど成長市場で戦う
↓
オーガニック成長 DX + DM + IP・エンタメ
↓
非連続成長 M&A + ロールアップ
↓
シナジー DM × DX × AI × 人材 × IP
↓
FY2030 利益拡大を加速する再成長フェーズ
③ 会社が開示する主な達成リスク
DX事業の拡大には専門性を持つIT人材が不可欠。 採用・定着・育成が計画通り進まない場合、 競争力低下や事業規模拡大の制約となる可能性があります。
AIなど新技術への対応が遅れた場合は競争力が低下する可能性があります。 新技術への対応に多額の開発費が必要となるリスクもあります。
新サービス・新規事業では人材採用やシステム開発などの先行投資が発生。 計画通り成長しなければ投資回収が困難となる可能性があります。
市場成長の鈍化、景気後退、競合企業との価格競争などにより、 売上・利益へ影響する可能性があります。
最新の中期経営見通しではFY2030の純利益・EPSなどの具体的数値目標が開示されていないため、 「目標達成時のPERが現在と同じ」という前提を用いた株価割安度の計算は行っていません。
コメント