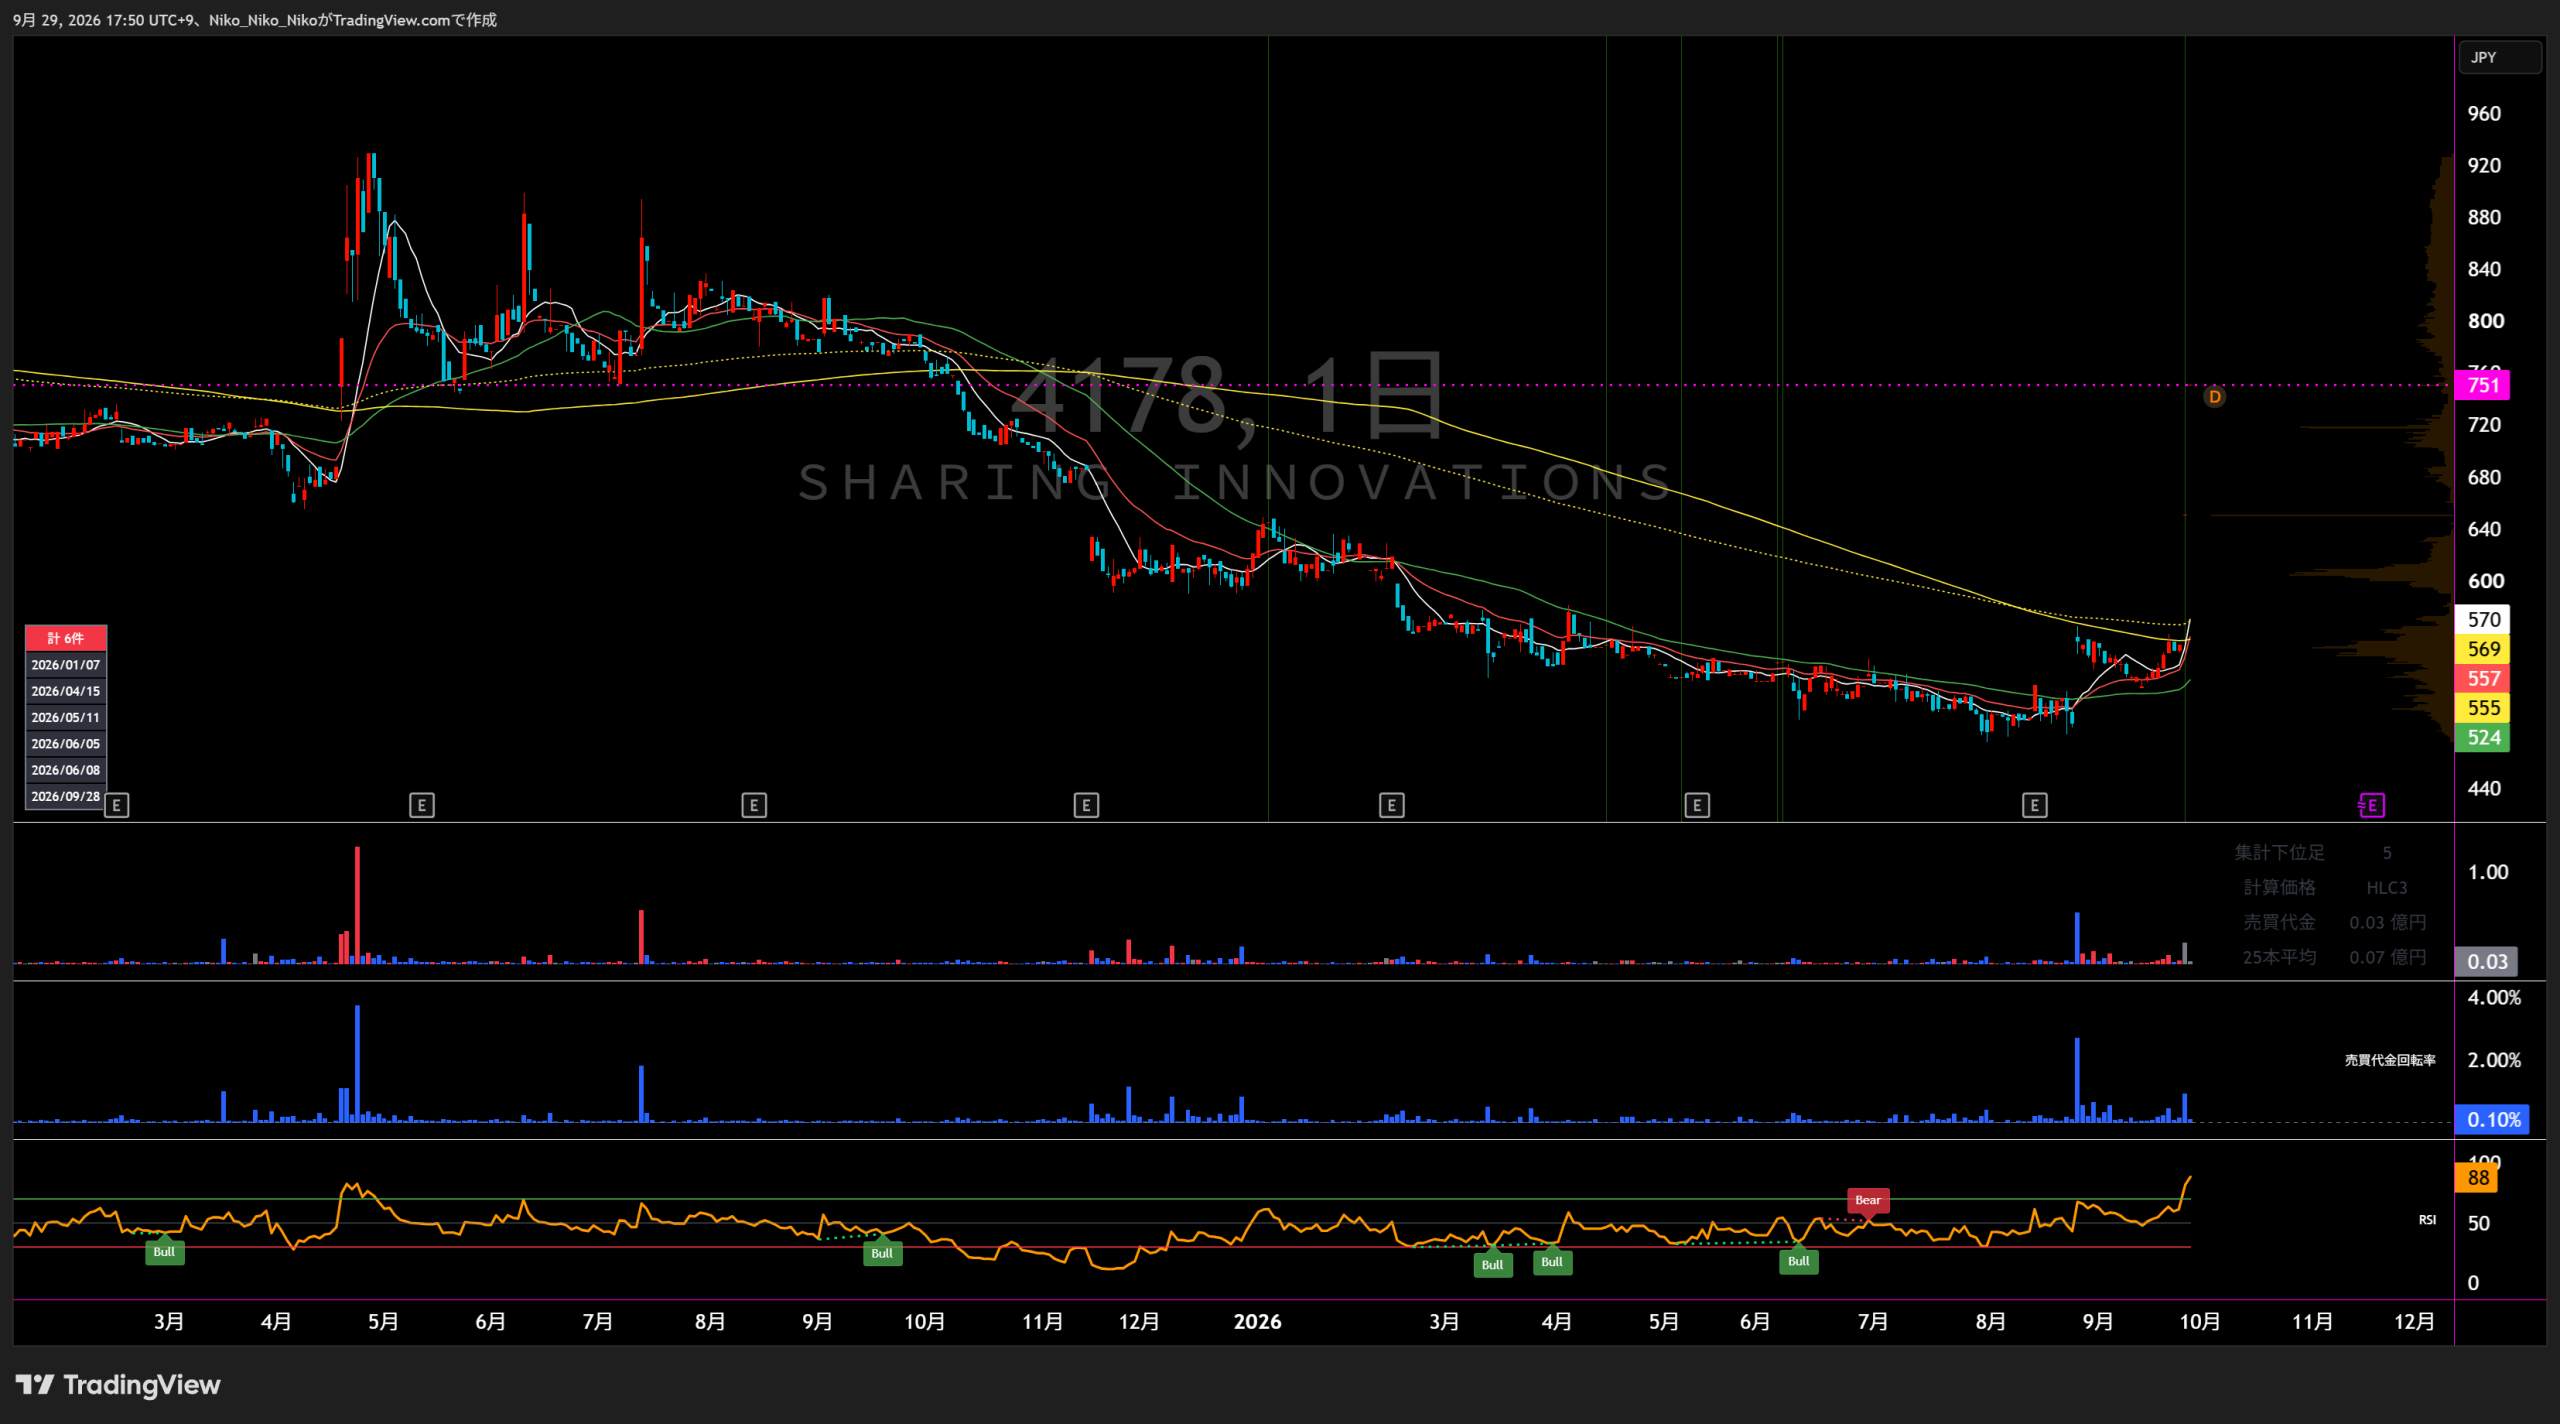
4178 Sharing Innovations
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
デジタルトランスフォーメーション事業
プラットフォーム事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 4,477 | 5,189 +712 / +15.9% | 5,058 △132 / △2.5% | 5,169 +111 / +2.2% | 4,458 △711 / △13.8% | 4,500 +42 / +0.9% |
| 営業損益 | 380 | 169 △211 / △55.6% | 124 △45 / △26.5% | 239 +115 / +92.6% | 100 △139 / △58.0% | 120 +20 / +19.6% |
| 経常損益 | 385 | 173 △212 / △55.0% | 126 △47 / △27.0% | 235 +109 / +86.1% | 93 △142 / △60.4% | 119 +26 / +27.8% |
| 当期純利益 | 243 | 97 △147 / △60.3% | 34 △63 / △64.8% | 137 +103 / +302.8% | 24 △113 / △82.5% | 40 +16 / +66.9% |
| EPS | 65.03 | 25.93 △39.10 / △60.1% | 9.09 △16.84 / △64.9% | 36.60 +27.51 / +302.6% | 6.40 △30.20 / △82.5% | 10.68 +4.28 / +66.9% |
| 一株配当金 | 0.00 | 0.00 ±0 / 0.0% | 0.00 ±0 / 0.0% | 0.00 ±0 / 0.0% | 0.00 ±0 / 0.0% | 0.00 ±0 / 0.0% |
| 純資産 | 1,498 | 1,414 △84 / △5.6% | 1,449 +35 / +2.4% | 1,586 +137 / +9.5% | 1,610 +24 / +1.5% | — |
| 営業CF | 314 | 97 △217 / △69.2% | 64 △32 / △33.5% | 268 +203 / +316.6% | 115 △153 / △57.0% | — |
| 投資CF | -29 | -119 △91 / △318.2% | -232 △113 / △94.4% | -4 +227 / +98.1% | -43 △38 / △868.6% | — |
| 財務CF | 203 | -179 △382 / △188.3% | 237 +416 / +232.5% | 2 △236 / △99.3% | 18 +17 / +958.0% | — |
| フリーCF | 285 | -23 △308 / △107.9% | -168 △145 / △641.8% | 263 +431 / +257.1% | 72 △191 / △72.6% | — |
金額は百万円。フリーCF=営業CF+投資CF。2026年12月期は会社予想が開示されている項目のみ掲載。
1.会社予想と実績
期首会社予想と通期実績を比較。2026年12月期のみ中間実績を表示。
2.達成・未達理由
- クラウドインテグレーション領域の受注は前年を上回ったものの、期首の事業計画を下回りました。
- 新卒を中心とする人員投資は計画通り実行済みで、売上の伸びが計画を下回る中でも費用が先行し、利益が悪化しました。
- 期中に通期予想を下方修正しており、最終実績は期初予想ではなく修正後水準に近づきました。
- 構造改革で高難易度・大規模案件の受注に至った一方、要件定義など一部売上の計上が翌期へずれました。
- システムソリューションでも大型案件の検収が2024年へ延伸し、売上高は期初予想の86.6%にとどまりました。
- 売上未達に加え、貸倒引当金繰入額の計上もあり、純利益は期初予想の30.9%となりました。
- 売上高は5,169百万円で期初予想5,175百万円の99.9%と、ほぼ計画通りでした。
- DX事業は構造改革の効果で前年比大幅増益となりましたが、Salesforce新ソリューションの受注時期遅延、受託事業の整理が利益を押し下げました。
- 第4四半期に翌期へ向けた体制強化費用を計上したため、営業利益は期初予想の85.4%でした。
- 外部環境の変化を受け、Salesforce領域とSES(パートナー)領域が減益となりました。
- データ・AI、ITコンサルティングなど新規事業は伸長したものの、期初計画を補うまでには至らず、11月に通期予想を大幅に下方修正しました。
- 最終実績は修正後予想4,500/100/85/18百万円に対し4,458/100/93/23百万円で、売上以外は修正予想を上回りました。
- 中間期は売上高1,949百万円と前年同期比15.7%減でしたが、営業利益82百万円、経常利益83百万円と大幅増益でした。
- 会社は「リカバリ期」の重点課題への取り組みが計画を前倒しして進捗していると説明しています。
- 通期予想は据え置き。下期に採用などの投資を実行する想定で、利益の上期進捗をそのまま年率換算できない点に注意が必要です。
3.事業セグメントの自信度
デジタルトランスフォーメーション事業
案件受注が順調に拡大しております。
IT需要を取り込み、売上・利益とも大幅増。案件拡大への明確な前向き表現がありました。
期首の事業計画を下回り
受注は前年超えでも計画未達。営業・中堅エンジニア不足を課題として構造改革に入りました。
利益が再創出できる段階に入っております。
構造改革の改善手応えは示した一方、大型案件の売上計上が翌期へずれ、通期業績は計画未達でした。
安定的に利益が出る体質へ復帰いたしました。
受注ルール適正化と案件管理の徹底で収益性が改善し、エンタープライズ案件の比率も上昇しました。
Salesforce領域、SES領域の収益が減益
新規領域は伸長したものの期初計画を下回り、通期予想を大幅下方修正しました。
計画を前倒しして進捗しております。
売上は減少したもののDXセグメント利益は前年同期比32.8%増。会社は改善施策の進捗を明確に示しています。
2026年中間は売上高が前年同期比17.6%減でもセグメント利益は32.8%増。会社は重点課題への対応が「計画を前倒しして進捗」と説明しており、収益性改善へのトーンは強まっています。
プラットフォーム事業
スマートフォン向けアプリの企画・開発・運営
主力アプリ運営の継続が中心で、成長加速や縮小を示す強い表現はありません。
新規ユーザー獲得のためのプロモーション施策
プロモーションを継続し、売上・利益は増加しましたが、会社コメントは事実記述中心でした。
スマートフォン向けアプリの企画開発・運営
事業方針に大きな変化はなく、売上・利益とも安定推移でした。
「ウラーラ」を主力としたスマートフォン向けアプリ
売上は微増、利益は減少。会社コメントに強い成長・縮小の方向性は示されていません。
企画・開発・運営などに取り組んでおります。
売上は減少した一方で利益は13.4%増。事業説明のトーン自体は従来と同様です。
セグメント利益(営業利益)は34,264千円
中間期は売上5.5%増・利益33.0%増ですが、会社はプラットフォーム事業について強い将来表現を付していません。
2026年中間は売上高5.5%増、セグメント利益33.0%増と改善しましたが、事業方針や将来見通しについて会社の強い表現は確認できず、現時点では中立と判断します。
4.最新予想信頼度
2026年12月期の会社予想は売上高4,500百万円、営業利益120百万円、経常利益119百万円、親会社株主帰属純利益40百万円、EPS10.68円です。中間実績は売上高1,949百万円、営業利益82百万円、経常利益83百万円、中間純利益41百万円で、利益項目の単純進捗率が先行しています。
達成につながる材料
- 中間時点で営業利益は通期予想の68.9%、経常利益は69.9%、純利益は103.2%まで進捗しています。
- DX事業は中間売上が17.6%減少した一方、セグメント利益は32.8%増加しており、収益性は改善しています。
- 売上総利益率は前年中間の約18.6%から2026年中間は約25.2%へ上昇しており、売上減を利益率改善で補っています。
- 会社は重点課題への取り組みについて、中間時点で計画を前倒しして進捗していると説明しています。
未達リスク
- 通期売上高4,500百万円には下期で約2,550百万円が必要で、中間売上高に対して約30.8%の増収が必要です。
- 必要な下期売上高は前年下期約2,145百万円に対して約18.9%増で、利益に比べ売上目標のハードルが高くなっています。
- 会社は下期に採用などの投資を実行する想定としており、上期の高い利益進捗率をそのまま通期へ外挿できません。
- 前期はSalesforce領域とSES領域の外部環境変化で大幅な計画未達となっており、需要・案件構成の変化は引き続きリスクです。
収益計上時期を見る際の注意点
会社は2026年中間時点で、下期に採用などの投資を実行する想定のため通期予想を据え置いています。明確な「4Q偏重」などの説明は確認できません。上記の進捗率は季節性や投資時期を調整していない単純進捗率です。
最終判断
営業利益・経常利益・純利益は中間時点の進捗から達成圏にありますが、売上高は下期に上期比約30.8%の増収が必要です。 したがって、最新会社予想の達成にはDX事業の売上回復が主要条件になります。2026年9月28日東証終値651円を予想EPS10.68円で割ると、会社予想が達成された場合のPERは約61.0倍です。
4178 Sharing Innovations|中期経営計画分析
分析基準日:2026年9月28日 / 証券コード4178・東証グロース
Sharing Innovationsは、2024年5月に公表した 「2025年12月期~2027年12月期 中期経営計画」を 2026年2月13日に正式に取り下げています。
したがって、旧計画の「2027年 売上高100億円・営業利益10億円」は、 現在の会社目標として扱うことはできません。
① 旧中期経営計画の目標業績数字
| 指標 | 2024年計画 | 2027年旧目標 | 変化 |
|---|---|---|---|
| 売上高 | 51.8億円 | 100億円 | 約1.9倍 |
| 営業利益 | 2.8億円 | 10億円 | 約3.6倍 |
| 営業利益率 | 5.4% | 10.0% | +4.6pt |
※上記は取り下げ前の旧中期経営計画であり、現在は有効な会社計画ではありません。
中期経営計画を取り下げた理由
中小企業向けCRM・マーケティングオートメーション市場の成長が鈍化。 中堅・エンタープライズ案件へ移行したものの、大型化・高難度化に対応する PM・PL人材が不足し、案件数と売上高が計画を下回りました。
顧客企業による内製化が進み、需要が高スキル・専門人材へシフト。 レガシー・ロースキル領域の需要減少によりSES売上が縮小しました。
データ事業やITコンサルティング事業は成長したものの、 Salesforce・SESなど既存領域の落ち込みを補うまでには至りませんでした。
2026年2月に代表取締役社長の交代を決定。 中期計画策定時の前提条件との乖離が生じたことも、 計画取り下げの理由とされています。
現在の会社計画|2026年12月期
売上高・売上総利益・営業利益・営業利益成長率
2026年上期の進捗
| 指標 | 2Q累計 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 19.49億円 | 45.0億円 | 43% |
| 営業利益 | 0.82億円 | 1.20億円 | 69% |
| 経常利益 | 0.83億円 | 1.19億円 | 70% |
| 親会社株主帰属純利益 | 0.41億円 | 0.40億円 | 103% |
2026年上期は売上高が前年同期比で減少する一方、 営業利益は前年同期の約0.27億円から約0.83億円へ増加。 会社は下期に採用などの投資を予定しているため、 通期業績予想を据え置いています。
② 現在の成長ロードマップ
- 新規顧客の大量獲得より既存チャネルを重視
- アカウント営業を強化
- インサイドセールスによるアプローチ強化
- 周辺領域まで案件を横展開
- 1億円超アカウントの増加を目指す
- データマネジメント領域を重点拡大
- Snowflakeを中心とするデータ領域を強化
- 「強み領域=データ」としたブランド形成
- 高利益率ソリューションへのシフト
- 大型・高難度案件に対応できる体制を構築
- PM人材を中心に採用強化
- 50~60代のミドルシニア層も採用対象
- 内部育成によるPM創出も並行
- プロパー社員と外部パートナーによるチーム化
- 専門性の高いパートナー企業を積極活用
- Salesforce領域でもパートナー活用を拡大
- 単独人材提供から体制型案件へ転換
- 開発業務をAI前提で再設計
- 営業・マーケティング・企画にもAIを展開
- AI・データ利活用ソリューションを顧客へ提供
- 生産性向上と高付加価値領域への移行を狙う
- ITコンサルティング領域を拡大
- Coznet合同会社のM&AでERP領域を強化
- 既存エンジニアを成長領域へシフト
- ソリューションポートフォリオを拡充
③ 会社が認識する主な達成リスク
PM・PLなど高度人材を計画通り採用できなければ、 大型案件の受注・遂行能力そのものが制約されます。 会社はこのリスクを事業影響「甚大」としています。
エンジニアの案件アサインが進まず待機人員が増加すると、 人件費負担によって利益率が低下するリスクがあります。
パートナー企業を組み合わせた体制型案件の獲得が進まない場合、 計画する受注拡大が実現しない可能性があります。
AIの進化によって単純開発・ロースキル業務の自動化が進み、 外部IT人材への発注が減少するリスクを会社自身が認識しています。
Salesforceなど特定領域の需要環境がさらに悪化した場合、 売上回復が遅れる可能性があります。
技術者やマネジメント人材の離職が採用を上回る場合、 事業規模拡大の制約要因となります。
現在の成長戦略の構造
収益基盤 既存顧客深掘り + アカウント営業強化
↓
高付加価値化 データマネジメント + ITコンサル + ERP
↓
供給力 PM・PL採用 + 社内育成 + 外部パートナー
↓
生産性 AI駆動型業務への移行
2026年8月25日、親会社Orchestra HoldingsはSharing Innovationsを 株式交換によって完全子会社化する契約を締結しました。
Sharing Innovations株式1株につき、 Orchestra Holdings株式0.478株を割り当てる予定です。
Sharing Innovationsの臨時株主総会は 2026年10月26日、 最終売買日は2026年11月25日、 上場廃止日は2026年11月26日、 株式交換の効力発生日は2026年11月30日の予定です。
完全子会社化後に想定される施策
Orchestra Holdingsグループ内の人材・営業力を横断利用し、 大規模・高度案件への対応力を高める方針です。
教育・研修や技術ノウハウをグループ内で共有し、 開発品質と生産性の向上を目指します。
両社の顧客基盤と案件情報を相互利用し、 新規案件・顧客単価の拡大を図ります。
Sharing Innovationsは上場維持に年間約4,000万~5,000万円を要しており、 非上場化によるコスト削減も完全子会社化の効果として挙げています。
旧中期経営計画の2027年目標は正式に取り下げられており、 現在の会社業績目標ではありません。 また、株式交換による完全子会社化・上場廃止が予定されているため、 旧計画を前提とした将来PERによる割安度計算は行っていません。
コメント