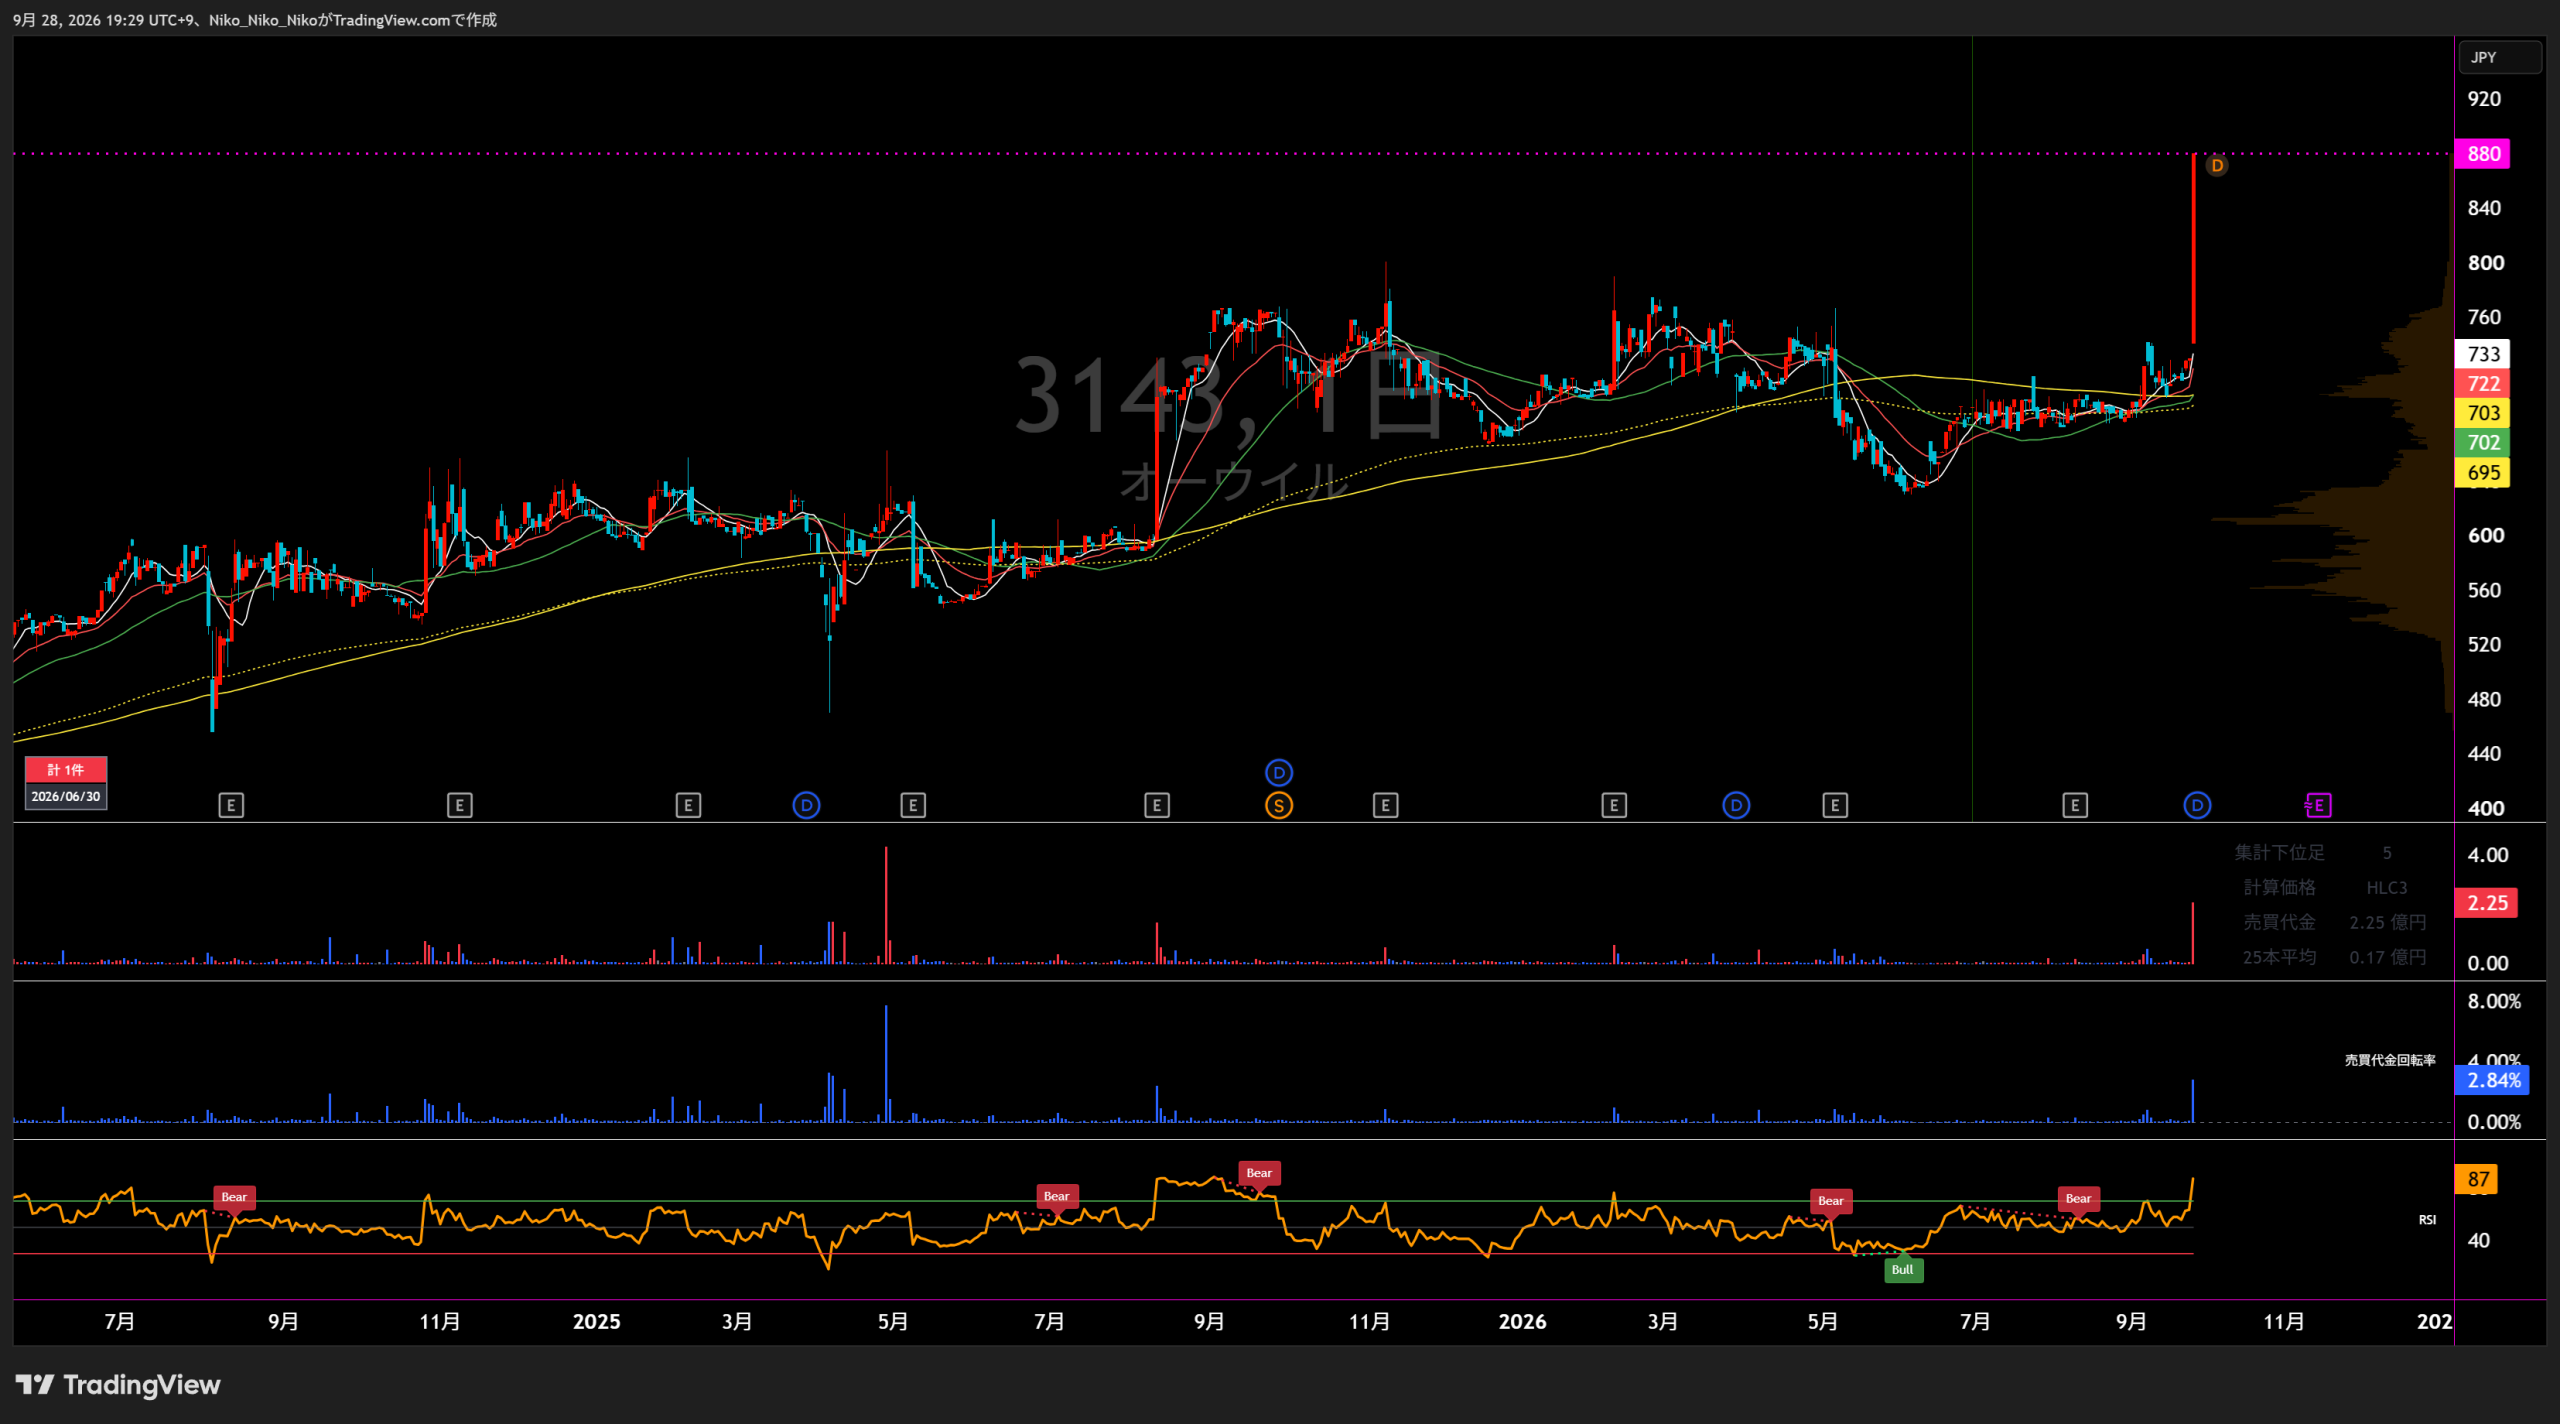
3143 オーウイル
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
卸売事業
製造販売事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 28,313 | 31,256 +2,943 / +10.4% | 31,775 +520 / +1.7% | 39,156 +7,381 / +23.2% | 41,909 +2,753 / +7.0% | 42,600 +691 / +1.6% |
| 営業損益 | 826 | 942 +116 / +14.1% | 959 +16 / +1.7% | 1,163 +204 / +21.3% | 1,369 +206 / +17.7% | 1,175 △194 / △14.2% |
| 経常損益 | 827 | 875 +48 / +5.8% | 910 +35 / +4.0% | 1,152 +242 / +26.6% | 1,254 +102 / +8.9% | 1,083 △171 / △13.6% |
| 当期純利益 | 575 | 580 +5 / +0.9% | 682 +101 / +17.4% | 915 +234 / +34.3% | 794 △121 / △13.2% | 700 △94 / △11.8% |
| EPS | 60.90円 | 61.43円 +0.53 / +0.9% | 73.56円 +12.13 / +19.8% | 101.91円 +28.35 / +38.5% | 88.13円 △13.78 / △13.5% | 77.60円 △10.53 / △11.9% |
| 一株配当金 | 15.67円 | 15.67円 ±0.00 / ±0.0% | 16.67円 +1.00 / +6.4% | 20.00円 +3.33 / +20.0% | 22.00円 +2.00 / +10.0% | 22.00円 ±0.00 / ±0.0% |
| 純資産 | 3,765 | 4,165 +400 / +10.6% | 4,545 +380 / +9.1% | 5,266 +721 / +15.9% | 6,127 +860 / +16.3% | - |
| 営業CF | 150 | 185 +35 / +23.6% | 280 +96 / +51.7% | -829 △1,110 / △395.7% | -1,137 △308 / +37.1% | - |
| 投資CF | -21 | -32 △10 / +49.3% | 28 +60 / △189.1% | 1,020 +992 / +3507.8% | -671 △1,692 / △165.8% | - |
| 財務CF | -300 | -167 +134 / △44.5% | -311 △144 / +86.7% | 826 +1,137 / △365.5% | 1,339 +513 / +62.2% | - |
| フリーCF | 128 | 153 +25 / +19.4% | 309 +156 / +101.7% | 191 △118 / △38.1% | -1,808 △1,999 / △1046.9% | - |
EPS・一株配当金は、2025年10月1日の普通株式1株→3株の株式分割を遡及換算して比較しています。2026年3月期の年間配当は比較可能な分割後換算22.00円です。単位はEPS・配当を除き百万円。
1.会社予想と実績
2022年3月期~2026年3月期は期首会社予想と通期実績を比較。2027年3月期は最新会社予想を掲載しています。
2.達成・未達理由
農産物加工品・食品副原料の販売数量が大幅に回復し、大型シーリングファンも好調でした。売上総利益の増加で営業・経常利益が伸び、海外子会社清算に伴う為替換算調整勘定取崩益も純利益を押し上げました。
乳・乳製品や食品副原料、米国子会社の業務用ヒーター販売が伸び、増収に伴う売上総利益増で営業利益は計画を上回りました。一方、急激な円安に伴う為替差損が営業外損益を圧迫し、経常利益以下は期首計画に届きませんでした。
農産物加工品や乳・乳製品の販売数量減少で売上が計画を下回り、人件費・営業経費増も営業利益を押し下げました。輸入取引の為替差損で経常利益も未達でしたが、投資有価証券売却益91百万円の計上により純利益は計画を上回りました。
農産物加工品など卸売事業の販売増に加え、海鮮の子会社化で製造販売事業が大きく拡大しました。売上総利益が計画を上回り、人件費・営業経費も見通しを下回りました。関係会社株式売却益171百万円も純利益の上振れに寄与しました。
食品副原料・農産物加工品・乳製品・大型シーリングファンが伸び、製造販売でも魚卵・寿司ネタと米国の漬物製品が寄与しました。人件費・物流費増を売上総利益増で吸収し、営業利益は計画を大きく超過。支払利息・為替差損や訴訟和解金等はあったものの、経常・純利益も計画を上回りました。
第1四半期は売上高11,395百万円、営業利益663百万円、経常利益619百万円、純利益424百万円。会社は2026年5月11日公表の通期予想を据え置いています。
3.事業セグメントの自信度
決算短信の会社コメントのトーンとセグメント業績から、各年度の事業に対する自信度を推定しています。原文コメントは各年度カード内に掲載しています。
卸売事業
販売数量が前年同期に比べ大幅に回復
農産物加工品・食品副原料の回復に加え、大型シーリングファンも好調で、主力商材の回復が明確でした。
販売が前期に比べて堅調に推移
乳・乳製品と食品副原料が堅調で、卸売売上高は前期比10.4%増となりました。
食品副原料の販売が堅調に推移
大型シーリングファンも好調でしたが、売上増は1.2%にとどまり、人件費・営業経費増でセグメント利益は減少しました。
アサイーをはじめとする…販売数量が前年同期に比べ増加
農産物加工品と食品副原料の伸長で売上高は10.1%増。既存卸売の成長が再加速しました。
アサイー需要が引き続き好調
食品原材料に加え、大型シーリングファンの出荷も大きく伸長し、アクセルテックも寄与しました。
飲食料品向け原材料全体の売上高は微減
濃縮汁は増えた一方で殺菌乳・糖類が減少。大型シーリングファンは堅調でしたが、セグメント売上高は2.2%減、利益も前年同期を下回りました。
2027年3月期第1四半期は一部商材と環境関連が堅調でも、卸売セグメント全体では前年同期比減収・減益です。
製造販売事業
主要顧客先からの注文が大幅に回復
当時のアイスクリーム事業で業務用・PB商品の需要回復が鮮明でした。
主要顧客先からも安定的な受注を獲得
販売は安定した一方、原材料費・水道光熱費上昇で利益確保の難しさが残り、セグメント損失でした。
主要顧客先からも安定的な受注を獲得
外食・レジャー需要回復で売上高は35.0%増、セグメント利益も黒字転換しました。
株式会社海鮮の業績が堅調に推移
海鮮の子会社化で事業規模が大幅拡大。サンオーネストの好調販売も寄与しましたが、同社は期中に売却されました。
魚卵製品および寿司ネタ商材の販売は前年同期比で増加
海鮮の伸長にNIITAKAYA U.S.A.が加わり、売上高22.7%増、セグメント利益420百万円まで拡大しました。
漬物ガリ生姜の販売は堅調に推移
魚卵・寿司ネタも増加し、NIITAKAYAの連結効果を含め売上高79.8%増、セグメント利益293百万円となりました。
国内の水産加工品と米国の生姜ガリがともに堅調で、第1四半期のグループ利益を牽引しています。
4.最新予想信頼度
2027年3月期会社予想は売上高42,600百万円、営業利益1,175百万円、経常利益1,083百万円、親会社株主帰属純利益700百万円、EPS77.60円です。第1四半期終了時点で会社は通期予想を据え置いています。
達成できると判断する理由
- 第1四半期だけで営業利益は通期予想の56.5%、経常利益57.2%、純利益60.6%に到達しています。
- 通期売上達成に必要な残り9カ月の売上高は約31,204百万円で、前年の第2~第4四半期累計約31,215百万円とほぼ同水準です。
- 残り9カ月に必要な営業利益は約511百万円。前年の第2~第4四半期累計約772百万円を下回り、利益計画には大きな余裕があります。
- 製造販売事業は魚卵・寿司ネタ・生姜ガリが堅調で、第1四半期売上高は前年同期比79.8%増、セグメント利益も293百万円まで拡大しています。
達成できないと判断する理由
- 卸売事業は第1四半期に2.2%減収となり、殺菌乳や糖類の販売減少が確認されています。主力卸売が弱含む場合は売上計画の余裕が縮小します。
- 第1四半期の高い利益進捗は製造販売事業の伸長が大きく、前年同期にはNIITAKAYA U.S.A.の業績が反映されていなかったため、前年同期比には連結範囲差があります。
- 会社は原材料・エネルギー価格、人件費、物流経費の上昇を継続的な負担要因として挙げています。利益率が第1四半期水準から低下する可能性があります。
収益計上時期を見る際の注意点
決算短信では「第4四半期偏重」など明確な利益偏重の説明は確認できません。上記の進捗率は季節性・連結範囲差・商品構成を調整していない単純進捗率です。前年第1四半期の営業利益は597百万円で通期実績1,368百万円の43.6%を占めており、もともと第1四半期の利益寄与は小さくありません。
最終判断
現時点の数値だけで見ると、2027年3月期会社予想は達成可能性が高いと判断します。 売上高は残り9カ月で前年同期並みを確保すれば到達し、利益は前年の残り9カ月実績を大きく下回る水準でも計画達成が可能です。主な確認点は卸売事業の回復度合いと、製造販売事業の高い利益率がどこまで継続するかです。2026年9月28日終値880円を会社予想EPS77.60円で割ると、予想達成時PERは約11.3倍です。
3143 オーウイル|中期経営戦略分析
最新確認:2026年9月28日 / 最新の有価証券報告書・コーポレートガバナンス報告書・決算開示を基に整理
オーウイルは中長期の経営戦略を開示していますが、売上高・営業利益などの 中期経営計画の数値目標は公表していません。 会社は、新規事業の進捗やM&Aなど不確実な要素があることを理由としており、 毎期の通期業績予想を開示する方式を採っています。
① 企業が掲げる目標
中期的な経営成果を判断する主要指標として、会社は 「営業利益」を重視しています。 一方、数年後の売上高・営業利益・純利益などの具体的な財務目標値は非公表です。
| 決算期 | 営業利益 | 前年差 |
|---|---|---|
| 2022年3月期 | 8.26億円 | ― |
| 2023年3月期 | 9.42億円 | +14.0% |
| 2024年3月期 | 9.59億円 | +1.7% |
| 2025年3月期 | 11.63億円 | +21.3% |
| 2026年3月期 | 13.69億円 | +17.7% |
2026年3月期まで営業利益は過去5期間で8.26億円から13.69億円へ拡大しています。
直近の会社計画|2027年3月期
これは中期目標ではなく、2027年3月期の単年度会社予想です。
② 中期戦略・達成計画
- ワンストップビジネスモデルの確立
- 情報活用による既存事業の効率化・品質向上
- グループネットワークを活用した事業基盤強化
- 食品原材料の品質管理・安定供給体制を強化
- 顧客情報を活用し、提案営業の精度を高める
- 既存商材の海外販売拡大
- 海外子会社の組織体制を強化
- グループ間連携による新規営業機会の創出
- 海外市場での事業基盤・収益基盤を拡大
- 既存事業と親和性の高い新規事業を開発
- 環境事業で新たな主力商材を確立
- 水産事業で新たな主力商材を確立
- M&Aによる新規事業の創出
- 事業提携によるグループシナジー拡大
- 各グループ会社固有の機能を強化
- グループ各社間の機能補完
- 販売網・商品・顧客基盤を相互活用
- グループ全体の収益力向上を追求
- 生成AIによる定型業務負担の削減
- 営業支援システムによるデータ一元管理
- 営業提案の精度向上
- 業務プロセスの標準化・効率化
- データ活用の高度化
- 人材採用・育成の強化
- 社内コミュニケーションの深化
- 持続的成長を支える財務基盤の構築
- ガバナンスの高度化
- サステナビリティ経営の推進
公開されている2029年KPI
| KPI | 2025年実績 | 2026年実績 | 2029年目標 |
|---|---|---|---|
| 社員1人当たり営業利益 | 1,368.1万円 | 999.2万円 | 1,100万円 |
| 有給取得率 | 79.0% | 82.8% | 90% |
| 管理職コンプライアンス研修受講率 | 93% | 100% | 100% |
財務面の中期目標は非公表ですが、人的資本関連については2029年の具体的KPIを開示しています。
③ 会社が開示している主な達成リスク
乳製品、食品副原料、農産物、水産加工品などの価格上昇や海上輸送費、 為替変動が収益に影響する可能性があります。
政策変更、法規制、戦争・社会的混乱、輸出入停止などが海外事業や 原材料調達に影響する可能性があります。
物流業界の人手不足、燃料費上昇、異常気象、農水産物の不作・不漁などによる 調達価格上昇や販売機会損失がリスクとなります。
食品原材料を扱うため、品質トラブルが発生した場合には費用負担、 信用低下、販売減少につながる可能性があります。
2026年3月期の株式会社伊藤園向け売上高は約63.7億円で、 連結売上高の15.2%を占めています。 取引縮小時には業績へ影響する可能性があります。
M&Aを重要な成長戦略とする一方、買収後の事業が計画どおり進まない場合や、 想定外リスクが顕在化した場合には、のれん減損などが発生する可能性があります。
中期戦略の構造
既存事業 食品原材料・環境事業の収益基盤強化
↓
成長領域 海外展開 + 環境事業 + 水産事業
↓
非連続成長 新規事業 + M&A + 事業提携
↓
経営基盤 人材 + DX・IT + 財務 + ガバナンス
オーウイルは、中期経営計画の売上高・営業利益・EPSなどの数値目標および 達成時期を公表していません。そのため、中期目標達成時のPERを用いた 「現在株価の割安度」の計算は行っていません。

コメント