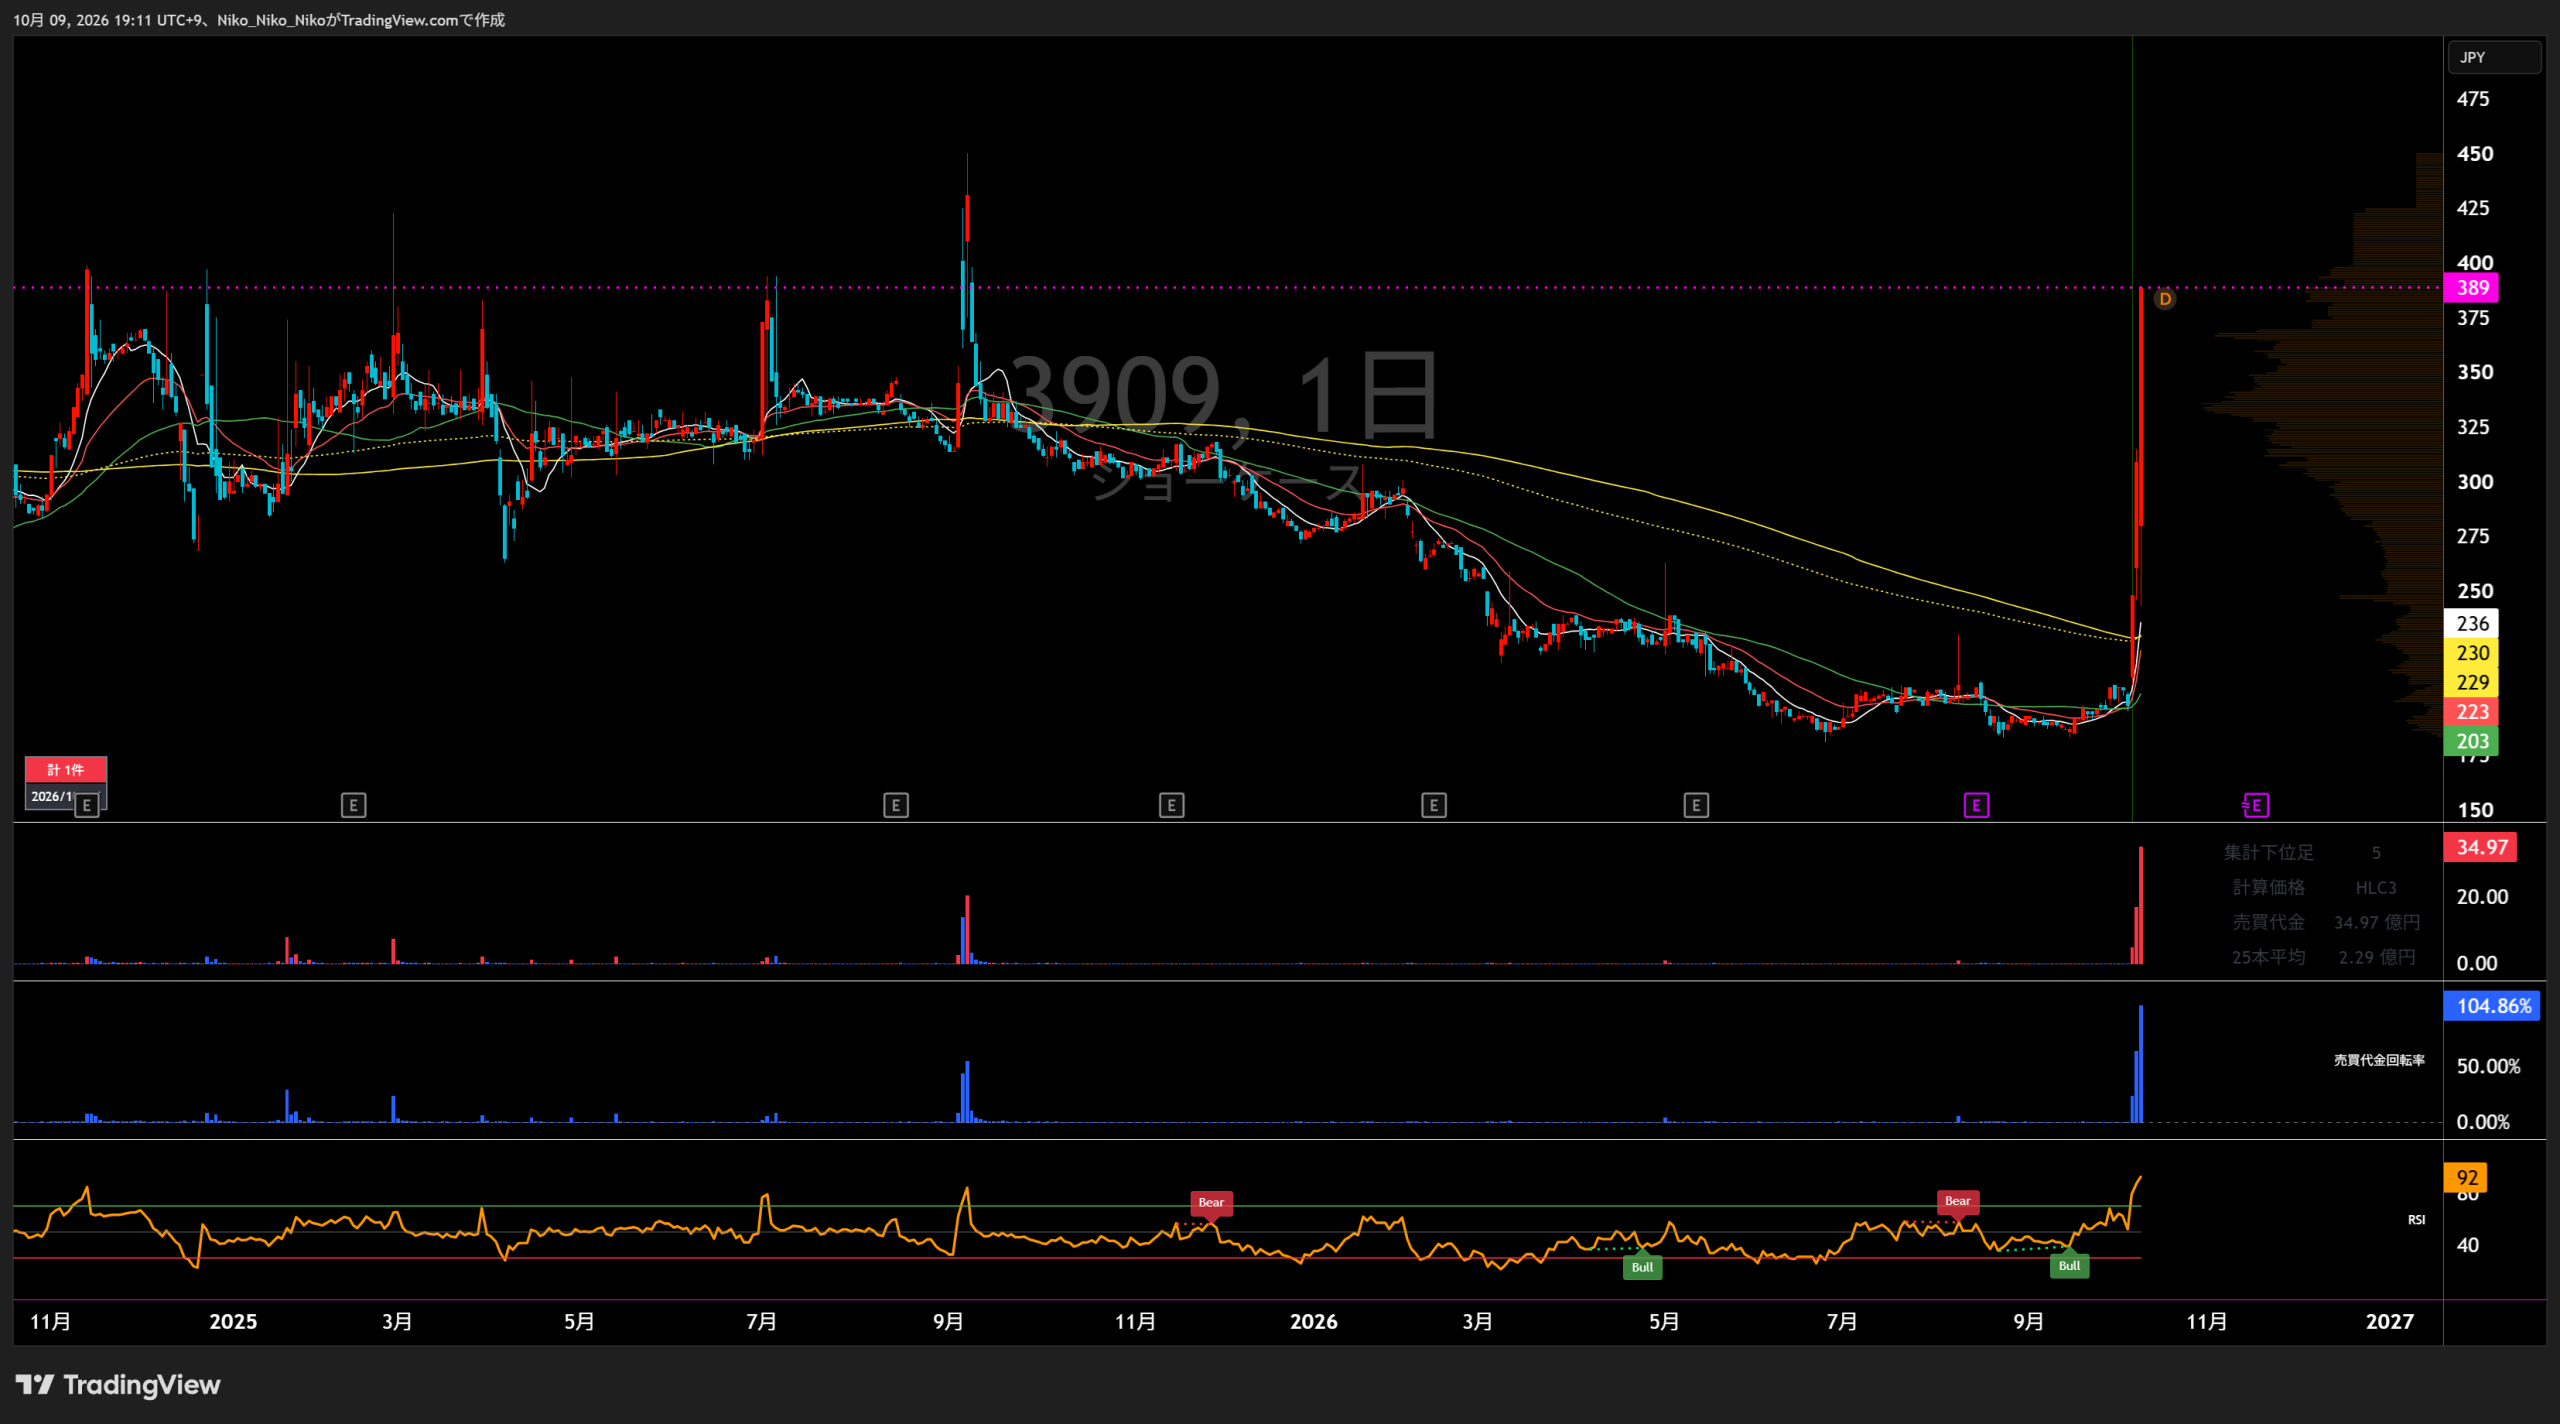
3909 ショーケース 東証スタンダード
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業セクター別 業績推移
DXクラウド事業
事業内容
EFO(入力フォーム最適化)を中心とする「NaviCast」シリーズ、オンライン本人確認・eKYC、公的個人認証、MFAなどの「ProTech」シリーズを主力とするDXクラウド事業です。Webサイト改善、本人確認・セキュリティ、AI-OCRなどのクラウドサービスを提供し、企業のオンライン手続きや非対面取引を支援しています。旧クラウドインテグレーション事業のDX支援開発も統合され、SaaSプロダクト開発ノウハウを活用した業務DX支援を行っています。
広告・メディア事業
事業内容
スマートフォン情報やライフスタイル分野などのSEO型オウンドメディア運営と、SNS・動画を中心とした広告配信、運用広告サービスを手掛けます。主力メディア群でユーザー送客を行い、成果報酬や広告収入を獲得するほか、顧客ニーズに合わせたSNS広告運用も提供しています。現在は複数メディアを「ショーケース プラス」などへ集約しながら、既存メディアの収益化と安定運営を進めています。
投資関連事業
事業内容
連結子会社のShowcase Capitalを通じ、スタートアップ起業家と事業会社・VC・CVCなどをつなぐ動画マッチングプラットフォーム「SmartPitch」を運営しています。国内外のスタートアップの事業成長支援、資本・業務提携支援、上場企業の資金調達支援に加え、純投資やファンド分配収益なども業績に反映される事業です。
直近業績サマリー
| 業績項目 | 2022/12 | 2023/12 | 2024/12 | 2026/3 (15か月) | 2027/3 会社予想 |
|---|---|---|---|---|---|
| 売上高 | 4,631 | 5,683 +1,052 / +22.7% | 6,211 +528 / +9.3% | 3,261 変則15M・単純比較不可 | 1,460 12M予想・前期比非表示 |
| 営業損益 | △530 | △285 +245 / 損失46.2%改善 | △165 +120 / 損失42.1%改善 | 126 変則15M・黒字転換 | 150 前期比非表示 |
| 経常損益 | △541 | △298 +243 / 損失44.9%改善 | △243 +55 / 損失18.5%改善 | 120 変則15M・黒字転換 | 150 前期比非表示 |
| 当期純利益 | △526 | △117 +409 / 損失77.8%改善 | △742 △625 / 損失拡大 | 850 変則15M・黒字転換 | 110 前期比非表示 |
| EPS | △61.43円 | △14.61円 +46.82円 | △104.86円 △90.25円 | 99.25円 変則15M | 12.83円 会社予想 |
| 一株配当金 | 0.00円 | 0.00円 ±0.00円 | 0.00円 ±0.00円 | 0.00円 ±0.00円 | 0.00円 予想 |
| 純資産 | 2,275 | 1,509 △766 / △33.7% | 1,294 △215 / △14.2% | 1,683 +389 / +30.1% | - 予想開示なし |
| 営業CF | △806 | △181 +625 / 改善 | △672 △491 / 悪化 | △13 +659 / 改善 | - 予想開示なし |
| 投資CF | 249 | 51 △198 / △79.5% | △193 △244 / マイナス転換 | △56 +137 / 流出縮小 | - 予想開示なし |
| 財務CF | 311 | △215 △526 / マイナス転換 | 811 +1,026 / プラス転換 | △430 △1,241 / マイナス転換 | - 予想開示なし |
| フリーCF | △557 | △130 +427 / 改善 | △865 △735 / 悪化 | △69 +796 / 改善 | - 予想開示なし |
会社予想の達成度・最新予想信頼度
1.会社予想と実績
2024年12月期の会社予想はレンジ予想のため中央値を使用しています。2025年12月期の連結業績予想は当時未定だったため、2026年3月期(15か月変則決算)との予想・実績比較は行っていません。
売上高
2024:78.1% 未達
営業利益
2024:105予想→△165実績
経常利益
2024:95予想→△243実績
親会社株主帰属純利益
2024:92.5予想→△742実績
EPS
2024:13.30円→△104.86円
2.達成・未達理由
2023年12月期:未達
- DXクラウド事業はARRが前年度比11.8%成長し、eKYCも拡大してセグメント利益は増加しました。
- 一方、広告・メディア事業はGoogle検索アルゴリズムの順位変動や広告由来メディア停止の影響で売上が22.5%減少しました。
- 投資関連事業は売上が82.1%減少し、営業損失が拡大しました。情報通信関連事業は売上高が38.5%増えた一方、セグメント損失は244百万円まで拡大しました。
- これらが重なり、売上高・営業利益・経常利益・純利益はいずれも期初会社予想を下回りました。
2024年12月期:未達
- 情報通信関連事業は増収・赤字縮小となったものの、DXクラウド事業は一部既存サービスのアカウント減少と新規案件の受注リードタイム長期化で減収減益となりました。
- 広告・メディア事業もGoogleアルゴリズム変更の影響を上期に受け、年後半の回復でも取り戻せず減収減益でした。
- DXクラウド事業の固定資産(ソフトウェア)に減損損失を計上し、親会社株主に帰属する当期純損失は742百万円まで拡大しました。
- 期初の黒字レンジ予想に対し、営業・経常・純利益はいずれも赤字着地となりました。
3.事業セグメントの自信度
DXクラウド事業
「MRRは順調に成長しております。」
「おもてなしSuite」、EFO、eKYCの販売拡大を前面に出し、成長継続を明示していました。
「ARRは昨年度と比較し11.8%成長」
価格改定後の解約率が想定より低く、eKYCも前期比51%成長。収益基盤の伸長を具体的なKPIで示しました。
「新規案件の創出についても順調に進んだものの」
ProTechは高成長でしたが、既存SaaSのアカウント減少や受注リードタイム長期化が同時に記載され、強弱が混在しました。
「累計の導入社数は400社を突破」
法改正需要を追い風にeKYCが伸び、SOC 2 Type 2取得と収益構造改善を進める姿勢を示しています。
「累計の導入社数は450社を突破」
eKYCの導入拡大と法改正需要を「着実に伸長」と表現しており、主力サービスへのトーンは強めです。
DXクラウド内ではeKYC・本人確認領域が最も明確な成長ドライバーです。Q1のセグメント利益率も高水準を維持しています。
広告・メディア事業
「計画通りに進行しました。」
新メディア増加とiPhone発売期の送客を順調と説明し、さらなる売上成長を目指す姿勢でした。
「送客数と成果報酬単価は昨年よりも低下」
Google検索アルゴリズムの順位変動が主要KPIに直撃し、売上・利益とも弱含みでした。
「主力であるスマートフォン関連メディアを中心に回復傾向」
回復は確認された一方、上期のアルゴリズム変更影響を取り戻せず、慎重なトーンが残りました。
「安定的に売上および営業利益を創出」
大幅成長よりも安定収益の位置づけが明確になっています。
「安定的に売上および営業利益を創出しております。」
最新四半期でも安定運営を強調しており、急拡大より収益維持を重視する説明です。
SEO依存の変動リスクは残りますが、足元の会社説明は安定収益事業としての位置づけです。
投資関連事業
「収益化を目指してまいります。」
登録企業は増えたものの営業損失が続き、収益化は今後の課題という位置づけでした。
「スタートアップ・エコシステムへの貢献を目指してまいります。」
売上が大幅減となり営業損失も拡大。成長投資段階の色合いが強い説明でした。
「投資有価証券の評価益や売却益により、売上が拡大」
売上は回復し損失も縮小しましたが、継続的な黒字化までは到達していません。
「ファンドの分配収益が拡大し前年同期比で大幅な増収増益」
分配収益の寄与で黒字化し、純投資も進めるなど最も強い年度でした。
「ファンドの分配収益が限定的なものとなりました。」
Q1は売上315千円、営業損失3,631千円にとどまり、前期の高収益を再現できていません。
Q1時点では分配収益が限定的で、通期達成には今後の投資関連収益の発生が重要になります。
4.最新予想信頼度
2027年3月期の会社予想は、売上高1,460百万円、営業利益150百万円、経常利益150百万円、親会社株主に帰属する当期純利益110百万円、EPS12.83円です。Q1実績は売上高296百万円、営業利益3百万円、経常利益5百万円、親会社株主に帰属する四半期純利益45百万円でした。
達成できると判断する理由
- DXクラウド事業はQ1で売上254百万円・セグメント利益91百万円となり、主力事業そのものの収益性は高い水準です。
- ProTech ID Checkerの累計導入社数は450社を突破し、2026年4月の携帯電話不正利用防止法改正・2027年4月の犯罪収益移転防止法改正を追い風として会社は「着実に伸長」と説明しています。
- 広告・メディア事業は安定的に売上・営業利益を創出しており、基礎収益を支える構造です。
- 投資関連事業は前期にファンド分配収益で大幅増収増益となった実績があり、今後収益が発生すれば利益進捗を押し上げる余地があります。
達成できないと判断する理由
- Q1の営業利益進捗率は2.1%、経常利益進捗率は3.8%にとどまり、25%の単純進捗を大幅に下回っています。
- 通期売上高達成には残り9か月で約1,163百万円、四半期平均約388百万円が必要です。Q1の296百万円から約31%高い四半期売上ペースが必要です。
- 営業利益は残り約147百万円、四半期平均約49百万円が必要で、Q1の3百万円から大幅な利益加速が必要です。
- 投資関連事業はQ1でファンド分配収益が限定的となり赤字でした。分配・投資収益の発生時期が通期利益に与える影響が大きい点はリスクです。
収益計上時期を見る際の注意点
会社資料では、2027年3月期について「下期偏重」「4Q偏重」などの明確な収益計上時期の説明は確認できません。上記進捗率は季節性や投資関連収益の発生タイミングを調整していない単純進捗率です。また、2026年3月期は15か月の変則決算で、ReYuu Japanの連結除外によって事業構成も変化しているため、前年との単純比較は適しません。
最終判断
現時点では「条件付き達成可能」と判断します。 DXクラウドの高収益性とeKYC需要は追い風ですが、Q1の営業・経常利益進捗は低く、Q2以降に売上・利益の加速が必要です。特に投資関連収益の回復有無が通期利益の振れを大きく左右します。2026年10月7日15:08確認値の株価248円を会社予想EPS12.83円で割ると、会社予想達成時のPERは約19.3倍です。
3909 株式会社ショーケース|中期経営計画分析
ショーケースは2024年12月16日、「2024年12月期~2026年12月期 中期経営計画」を正式に取り下げました。したがって、以下の2026年目標は現在の会社計画ではなく、旧中計の参考値として扱う必要があります。
会社は新たな中期経営計画について、AIフュージョンキャピタルグループとの資本業務提携によるシナジーなどを踏まえ、合理的に策定可能となった時点で公表するとしています。現時点で後継となる新中計の公表は確認できません。
旧中期経営計画の業績目標
| 項目 | 2024年12月期 | 2025年12月期 | 2026年12月期 |
|---|---|---|---|
| 売上高 | 74~85億円 | 113.2億円 | 128.4億円 |
| 営業利益 | 0.7~1.4億円 | 6.6億円 | 13億円以上 |
旧中計で想定していた成長ロードマップ
中期経営計画が取り下げられた理由
2024年12月、ショーケースはAIフュージョンキャピタルグループの連結子会社となり、旧中計策定時とは資本関係・経営体制が大きく変化しました。
2024年11月に通期業績予想を下方修正。会社自身が、旧中計の目標値と実際の業績見通しとの間に乖離が発生したことを取り下げ理由として明示しています。
その後、売上規模の大きかったReYuu Japanを連結対象から外しており、旧中計策定時と現在では売上規模・事業構成が大きく異なります。旧中計の128.4億円という売上目標との単純比較は適切ではありません。
現在の経営方針
現在は「売上規模拡大」よりもDXクラウド事業の収益性改善が明確な軸です。
NaviCastシリーズを安定収益基盤としながら、「ProTech ID Checker」を第二の中核サービスとして拡大。AIフュージョンキャピタルグループが持つM&Aの知見・ネットワークと、ショーケースのAI・SaaS開発力を組み合わせる戦略へ移行しています。
| 2027年3月期 会社予想 | 予想値 |
|---|---|
| 売上高 | 14.6億円 |
| 営業利益 | 1.5億円 |
| 経常利益 | 1.5億円 |
| 親会社株主帰属純利益 | 1.1億円 |
| 営業利益率 | 約10.3% |
売上高の大幅縮小は、情報通信関連事業の売却による事業ポートフォリオ変更の影響が大きく、旧中計との連続性は失われています。
現在注視すべき達成リスク
2026年3月期まで営業キャッシュフローは4期連続でマイナス。ただし会社は改善が進み、資金調達余力も確保していることから「継続企業の前提に関する重要な不確実性は認められない」と判断しています。
2027年3月期の営業利益1.5億円達成には、ProTechを中心とするDXクラウド事業の収益性改善が重要な前提となっています。
旧中計取り下げ後の具体的な3~5年の売上・利益・企業価値目標がまだ示されておらず、現時点では中長期の定量的な成長速度を会社計画から評価できません。
中期目標達成時の割安度
算定対象外
旧中計の業績目標は会社が正式に取り下げており、さらにReYuu Japan売却によって事業構造も大幅に変更されています。取り下げ済みの2026年目標を用いて現在株価のPERベース割安度を計算すると誤解を招くため、算定しません。
結論
ショーケースには現在、有効な中期経営計画の数値目標は確認できません。
旧中計では2026年12月期に売上高128.4億円・営業利益13億円以上・時価総額300億円という高成長を掲げていましたが、AIF傘下入り、業績下方修正、ReYuu Japan売却による事業再編によって計画そのものが取り下げられました。
現在の評価軸は、旧中計の達成率ではなく、「ProTechを中心とするDXクラウド事業が継続的に利益とキャッシュを生み出せる体質へ転換できるか」です。次の重要な判断材料は、会社が今後公表するとしている新たな中期経営計画となります。

コメント