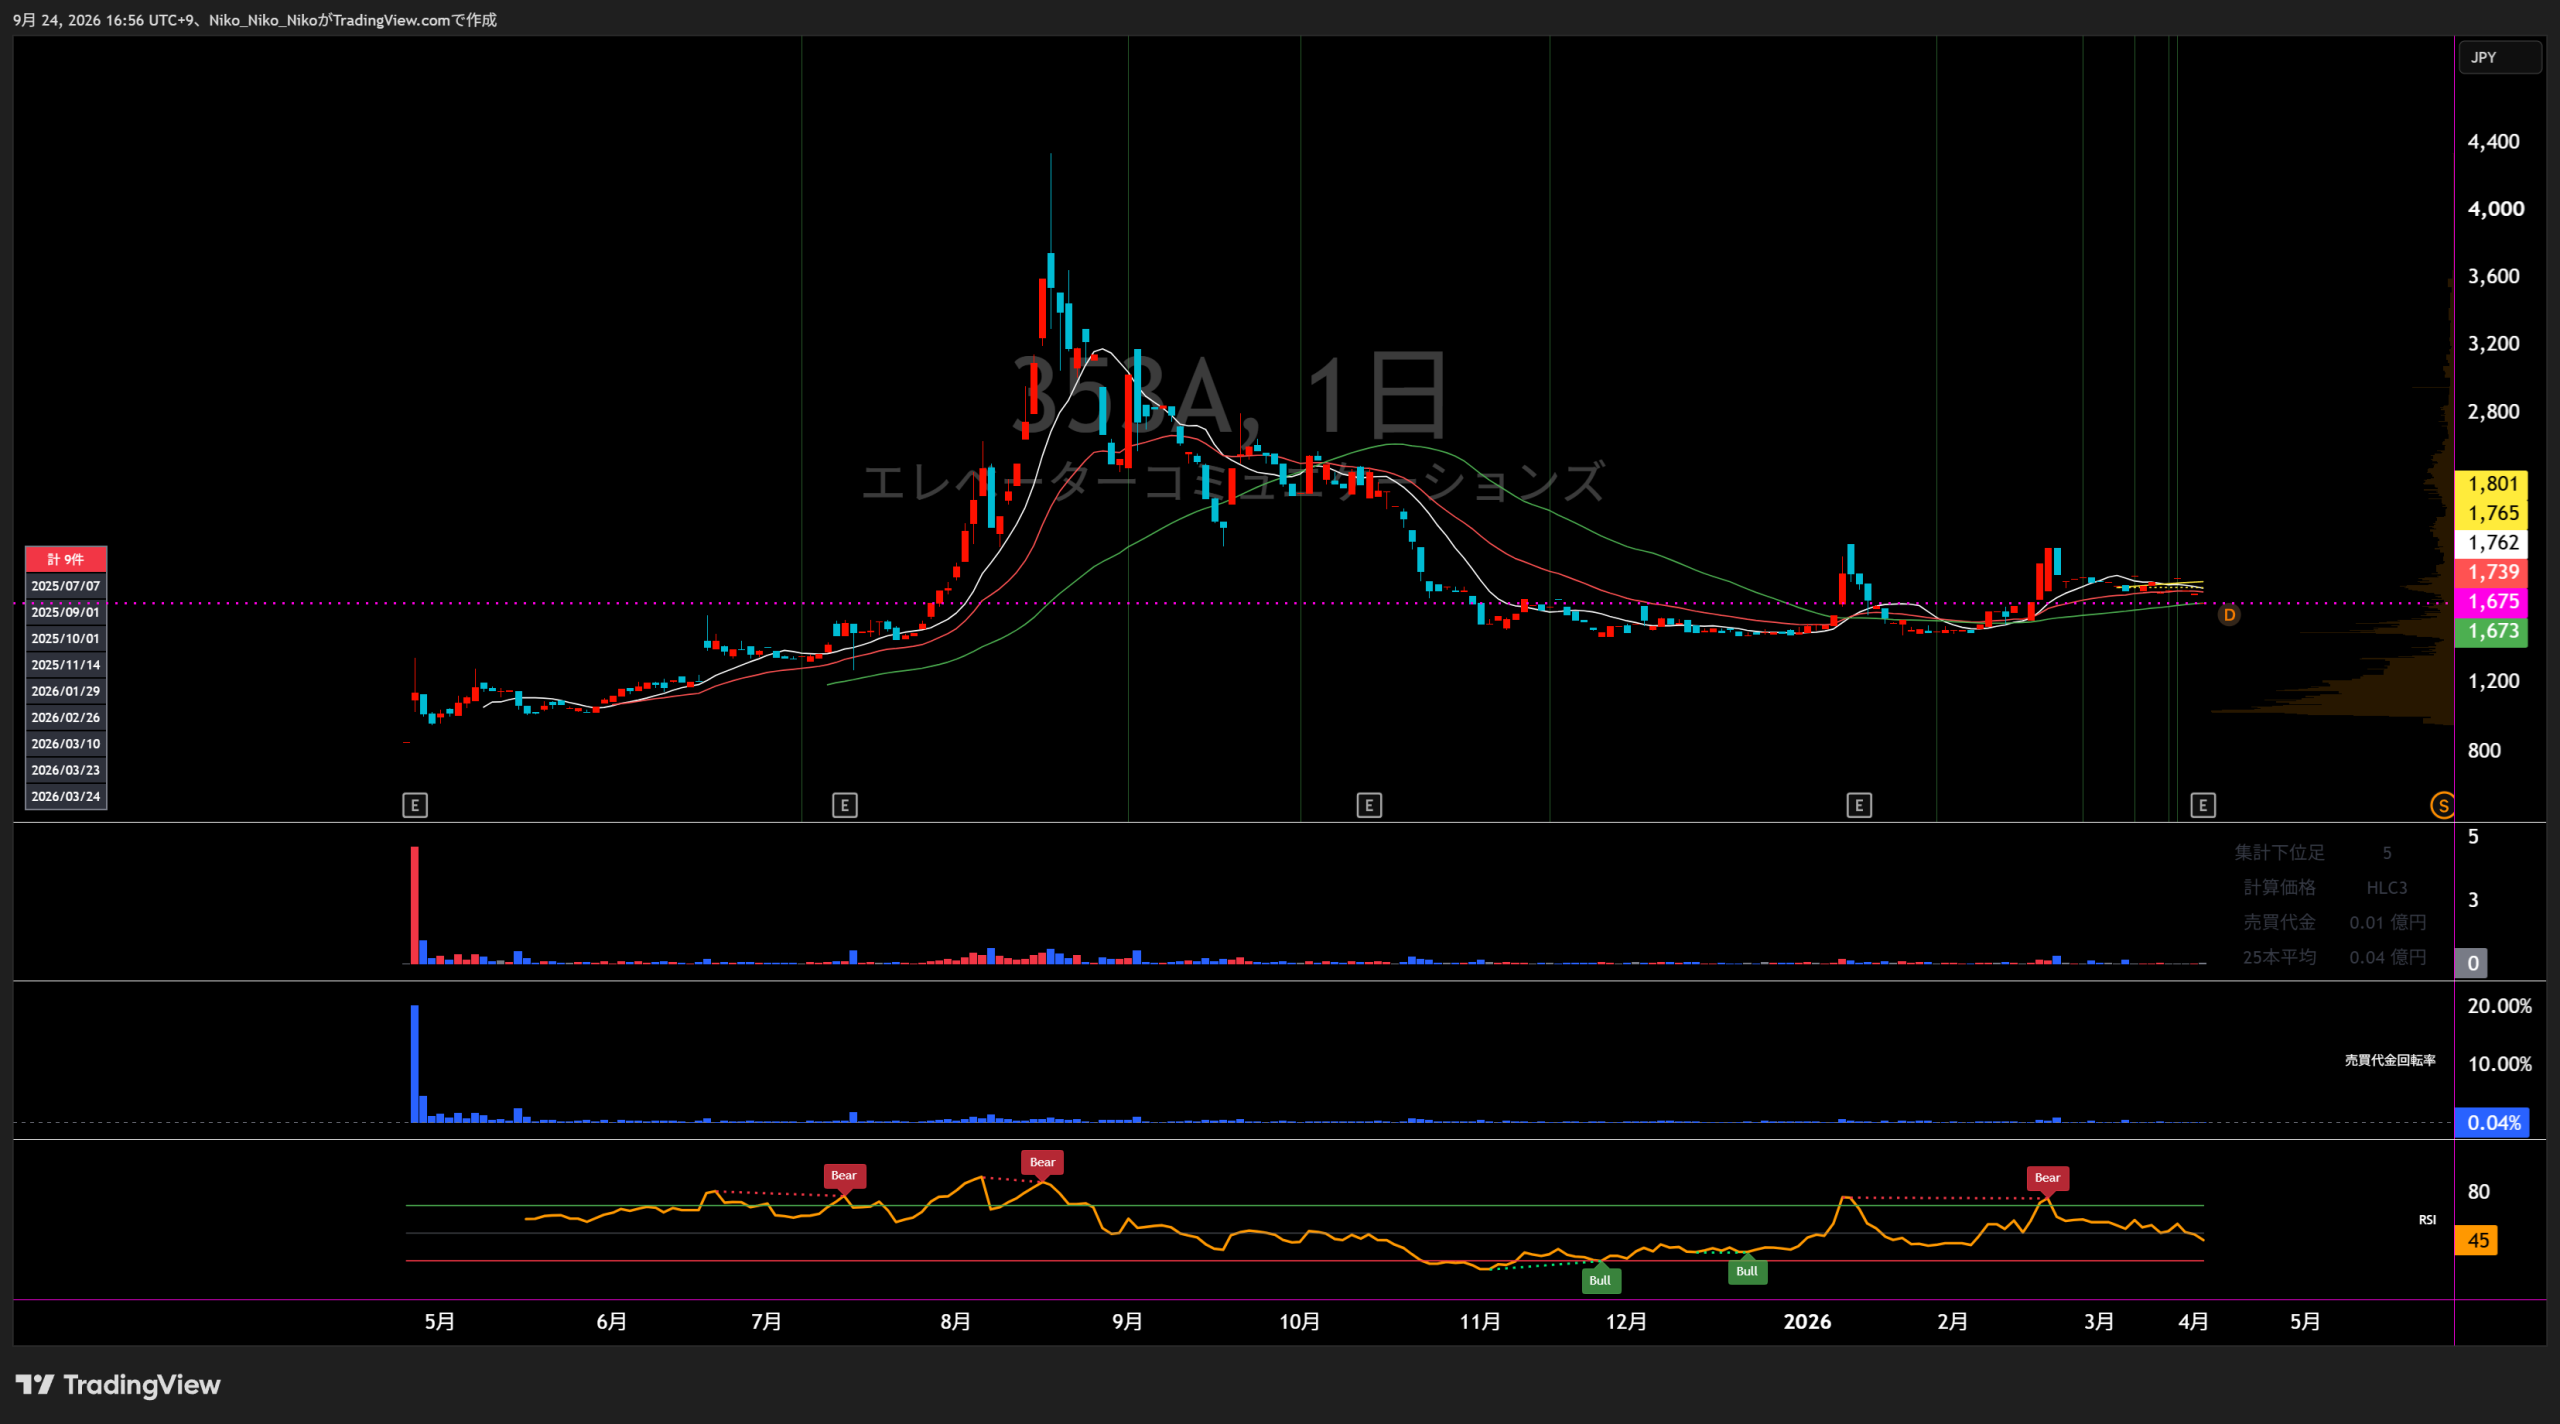
353A エレベーターコミュニケーションズ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
昇降機メンテナンス事業
直近5年業績サマリー
| 業績項目 | 2024年5月期 | 2025年5月期 | 2026年5月期 | 2027年5月期予想 |
|---|---|---|---|---|
| 売上高 | 3,291 | 4,048 +757 / +23.0% | 4,551 +503 / +12.4% | 5,570 +1,019 / +22.4% |
| 営業損益 | 140 | 265 +125 / +88.8% | 281 +16 / +6.2% | 312 +31 / +11.0% |
| 経常損益 | 138 | 263 +125 / +91.1% | 291 +28 / +10.7% | 307 +16 / +5.6% |
| 当期純利益 | 74 | 147 +73 / +98.4% | 182 +35 / +23.5% | 193 +11 / +5.9% |
| EPS | 39.12円 | 77.16円 +38.03 / +97.2% | 87.32円 +10.16 / +13.2% | 90.49円 +3.17 / +3.6% |
| 一株配当金 | 0.00円 | 0.00円 | 0.00円 | 0.00円 |
| 純資産 | 103 | 353 +250 / +241.9% | 573 +220 / +62.2% | — |
| 営業CF | 390 | 50 △340 / △87.1% | 237 +187 / +373.5% | — |
| 投資CF | △15 | △16 △1 / △6.4% | △78 △62 / △394.7% | — |
| 財務CF | △234 | 7 +241 / +103.0% | △77 △84 / △1210.6% | — |
| フリーCF | 375 | 34 △341 / △90.8% | 160 +125 / +363.8% | — |
単位:百万円(EPS・一株配当金は円)。EPSは2026年6月1日付の1株→2株の株式分割後ベースに換算。フリーCF=営業CF+投資CF。公開資料で確認できない項目は「—」としています。
1.会社予想と実績
2025年5月期・2026年5月期は会社予想と実績を比較し、2027年5月期は最新会社予想を掲載しています。
2.達成・未達理由
会社予想では保守業務1,771百万円、保全・リニューアル業務2,253百万円を見込んでいました。実績はそれぞれ1,783.5百万円、2,264.6百万円となり、主力2業務がともに計画を上回りました。売上総利益も予想1,194百万円に対して実績1,261.1百万円となり、販管費の計画超過を吸収して営業利益は計画を15.6%上回りました。
実績では保守業務が前年同期比2.1%増、保全・リニューアル業務が20.4%増と成長しましたが、全社売上高の増収率は12.4%となり、会社予想の15.2%増には届きませんでした。営業利益も計画未達でした。会社資料では予想差異の直接的な理由は明示されていません。経常利益は計画比99.8%とほぼ計画線、当期純利益は計画を11.2%上回りました。
売上高は前期比22.3%増と再加速を見込みます。会社はエスカレーターリニューアル業務を中長期的な成長を支える第2の柱と位置づけ、専門人材への投資を積極化する方針です。そのため、売上成長に対して営業利益の増益率は11.3%に抑えた計画となっています。
3.事業セグメントの自信度
単一セグメントである昇降機メンテナンス事業について、会社コメントと実績のトーンから整理しています。
昇降機メンテナンス事業
リニューアル工事の需要は今後さらに高まるものと予想しております。
部品供給停止と設備老朽化を背景に、保全・リニューアル業務を前年比42.2%増で計画し、実績も42.9%増となりました。
旺盛なリニューアル需要の後押しもあり
保全・リニューアル業務は20.4%増。三重、奈良、和歌山、宮古島に拠点を新設し、保守・工事の対応範囲を拡大しました。
エスカレーターリニューアル業務を中長期的な成長を支える第2の柱と位置づけ
既設トラスを再利用する独自工法を軸に新たな成長領域を育成する方針です。専門人材投資による短期的な利益成長の抑制もあらかじめ織り込んでいます。
リニューアル需要の継続に加え、エスカレーターリニューアルを第2の柱として明示し、売上高22.3%増を計画しています。利益よりも先行投資を優先する姿勢も明確です。
4.最新予想信頼度
2027年5月期の会社予想は、売上高5,570百万円、営業利益312百万円、経常利益307百万円、当期純利益193百万円、EPS90.49円です。直前の2026年5月期は売上高・営業利益が会社予想をやや下回った一方、経常利益はほぼ計画線、純利益は計画を上回りました。
達成できると判断する理由
- 2026年5月期の保全・リニューアル業務は2,728.7百万円、前期比20.4%増と高い伸びを維持しました。設備老朽化と部品供給停止を背景に更新需要が続いています。
- 保守業務も1,821.8百万円まで増加し、ストック型の保守契約を積み上げています。新設拠点による対応エリア拡大も継続しています。
- エスカレーターリニューアルを第2の柱として明確に位置づけており、新たな売上成長源を追加する計画です。
達成できないと判断する理由
- 2027年5月期は売上高22.3%増が必要です。直前期の増収率12.4%から約10ポイントの再加速が必要で、売上計画のハードルは前期より高くなっています。
- 2026年5月期は会社予想に対して売上高97.6%、営業利益94.2%で着地しており、直前期には売上・営業利益の小幅未達実績があります。
- 会社はエスカレーターリニューアル事業の立ち上げに専門人材を積極投入し、短期的に利益成長が抑制される可能性を明記しています。
収益計上時期を見る際の注意点
2027年5月期はまだ四半期実績が公表されていないため、進捗率による検証はできません。現時点では、保全・リニューアル業務の高成長が継続するか、エスカレーターリニューアルが計画どおり売上へ寄与するかが主要な確認点です。
最終判断
2027年5月期の会社予想は達成可能ですが、現時点の信頼度は「中立」と判断します。既存の保全・リニューアル需要は強く、保守契約の積み上げも継続しています。一方、売上高は前期の12.4%増から22.3%増へ加速する計画であり、エスカレーターリニューアルの立ち上がりが重要です。2026年9月24日終値1,799円を予想EPS90.49円で割ると、会社予想が達成された場合のPERは約19.9倍です。
353A エレベーターコミュニケーションズ|中期成長戦略分析
1. 会社が掲げる目標業績数字
| 項目 | 2026年5月期 実績 | 2027年5月期 予想 | 2029年5月期 目標 |
|---|---|---|---|
| 売上高 | 45.51億円 | 55.70億円 | 100億円 |
| 営業利益 | 2.81億円 | 3.13億円 | 非開示 |
| 経常利益 | 2.91億円 | 3.08億円 | 非開示 |
| 当期純利益 | 1.82億円 | 1.94億円 | 非開示 |
| 営業利益率 | 6.1% | 5.6% | 非開示 |
2027年5月期は、人材採用・育成への積極投資を行うため、利益を保守的に見込む方針です。
2. 100億円達成へのロードマップ
保守契約台数の維持・拡大
- 既存顧客向けサービス拡張
- 顧客との関係構築強化
- M&A・事業譲受による契約台数拡大
- 代理店活用による新規顧客開拓
- 全国拠点網の拡充
保全・リニューアル需要の取り込み
- リニューアル対象顧客への数年前からの事前提案
- 見積・工事進捗を一元管理する顧客システム導入
- 施工体制の増強
- 分割払い等による顧客負担軽減
- 既存顧客のリニューアル対象1,500台超を案件化
エスカレーターを第2の柱へ
- エスカレーター専任技術員の採用・育成
- 営業活動の強化
- 施工体制の拡充
- 既設トラス再利用工法を活用
- 工期短縮・コスト低減を差別化要因にする
3. 2027年5月期の橋渡し計画
売上成長
2026年5月期45.51億円から2027年5月期55.70億円へ、22.3%増を計画。保守の安定成長に加え、リニューアル案件の拡大を主因としています。
利益成長
営業利益は2.81億円から3.13億円へ11.3%増。売上成長率より利益成長率が低いのは、人材投資を先行させるためです。
拠点拡大
2026年6月に大分支店を開設し、本支店・営業所は52拠点へ。営業・保守対応地域を拡大し、保守契約の獲得と災害時対応力の向上を狙います。
人材確保
国内採用に加え、ベトナム人材の採用・育成・定着も視野に入れ、将来のリニューアル需要増加に対応できる技術員体制を構築します。
4. 成長戦略の中核
① ストック型収益の積み上げ
保守契約は継続収益源。契約台数をM&A、事業譲受、代理店、既存顧客深耕で増やし、安定収益を拡大します。
② 更新需要の収益化
旧型昇降機の部品供給停止や設備老朽化を背景に、保全・リニューアル需要の増加を取り込みます。
③ エスカレーター市場への本格進出
エレベーターに続く第2の柱としてエスカレーターリニューアルを育成。売上100億円達成に向けた新たな成長源と位置付けています。
④ 生産性向上
顧客管理システムや契約者サイト、Qサポ等のデジタル施策で提案機会損失を減らし、営業・保守業務の効率化を進めます。
5. 達成リスク
リニューアル需要拡大には技術員の増員が不可欠です。会社自身も人材投資を優先するため、短期的には利益成長が抑制される可能性を明記しています。
受注が増加しても施工体制が追いつかなければ売上計上が遅れます。特にエスカレーター事業は専任人材と施工体制の構築が前提です。
保守契約台数拡大策の一つとしてM&A・事業譲受を明示していますが、案件獲得や統合作業が計画通り進まない場合、成長速度が鈍化する可能性があります。
会社は物価上昇、エネルギー価格、金融資本市場の変動、地政学リスクを先行き不透明要因として挙げています。
6. 目標達成時の割安度
主な情報源
・エレベーターコミュニケーションズ「2026年5月期 決算補足説明資料」2026年7月14日
・エレベーターコミュニケーションズ「2026年5月期 決算短信〔日本基準〕(非連結)」2026年7月14日
・札幌証券取引所 Web IR「エレベーターコミュニケーションズ株式会社(353A)」

コメント