
2026年9月10日(木)のストップ高銘柄と理由
本日のポイント
9月10日のストップ高7銘柄は、業績上方修正と株主還元、TOB・資本業務提携、フィジカルAI・自動運転という複数の材料軸に分かれた。企業業績への直接的なインパクトが大きいのはアピリッツとエアトリ。アピリッツは前日9月9日引け後、2027年1月期の利益予想を大幅に上方修正し、上期経常損益を1億9,400万円の赤字予想から1億5,600万円の黒字へ転換、通期経常利益も1億7,400万円から4億2,400万円へ引き上げた。
エアトリは9月10日8時50分、2026年9月期の業績予想と配当予想を修正した。最終利益予想は6億円から19億5,000万円へ引き上げられ、前期比では減益予想から増益予想へ転換。従来未定だった期末一括配当は160円とされ、前期10円から大幅な増配となる。2026年9月期から2028年9月期までの3期間で、税引後営業利益を基準とする積極的な株主還元方針も示された。
アルビスはライフコーポレーションによる1株3,780円のTOBを引き続き材料視し、9月9日に続いて2営業日連続ストップ高。本日終値は3,700円まで上昇し、TOB価格との差は80円まで縮小した。大和自動車交通は9月9日引け後、大和ハウス工業との資本・業務提携と第三者割当増資を公表。大和ハウスが増資後9.76%を保有し、大和自動車交通の保有不動産の有効活用、既存資産の価値向上、将来的な再開発・高度利用を共同で検討する。
AI・自動運転ではフィーチャとヴィッツがストップ高。フィーチャは画像認識AIをコアにADAS、DMS、OMSを展開し、自動運転関連株への物色が続くなかで9月9日に続く2営業日連続ストップ高となった。ヴィッツは9月8日に公表したGo-Tech事業採択が引き続き主要材料で、フィジカルAIの安全保証技術を自動車、協働ロボット、建設、航空・宇宙へ展開する研究開発を進める。
誠建設工業は大阪府堺市を地盤とする戸建て住宅会社。直近の企業業績では8月7日の第1四半期決算で売上高が前年同期比59.3%増、営業・経常赤字幅が縮小した。株式市場では8月以降、「副首都・大阪」の政策テーマで取り上げられてきた銘柄で、9月10日は前日終値2,048円から2,548円へストップ高となった。
テーマ別グルーピング
- 自動運転/車載AI:フィーチャ。画像認識AIを基盤にADAS、DMS、OMSを量産開発まで支援。
- 業績改善/Web・ゲーム:アピリッツ。Webソリューションの原価圧縮とゲーム関連のコスト最適化を背景に利益予想を大幅上方修正。
- フィジカルAI・ロボット:ヴィッツ。Go-Tech事業で安全保証、セキュリティ、再検証、AIガバナンスの技術基盤を研究開発。
- 旅行/インバウンド/株主還元:エアトリ。通期利益予想の大幅上方修正と160円配当を同時に公表。
- TOB・M&A:アルビス。ライフコーポレーションが1株3,780円で公開買付けを実施し、非公開化を目指す。
- 戸建て住宅/不動産:誠建設工業。堺市を主要地盤とし、直近決算では大幅増収と赤字縮小を確認。
- 不動産価値向上/資本業務提携:大和自動車交通。大和ハウス工業の資本参加を受け、保有不動産の有効活用と再開発を共同検討。
ストップ高銘柄(7銘柄)
個別銘柄をクリックすると詳細が開きます
TradingViewの銘柄検索に張り付けると既存ウォッチリストに追加されます。
4052
フィーチャ
東証G
時価総額 約79億円
自動運転AI(人工知能)
1,340円(前日比+300円 +28.85%)
フィーチャは、画像認識AIをコア技術とし、自動車向けMobility Solutionsと企業向けDX-AI Solutionsを展開するAIソフトウェア企業。
モビリティ分野では、車載カメラ映像を解析するADAS、DMS、OMSなどを開発し、自動車メーカーやサプライヤーの量産開発を支援している。
ADASは先進運転支援システム、DMSはドライバー状態監視、OMSは車室内の乗員監視を担い、自動運転・安全運転支援の主要技術領域となる。
同社は高い認識精度だけでなく、車載環境で動作させるための軽量化・実装技術を強みとし、ソフトウェアライセンスの累計搭載台数は300万台を突破している。
9月9日の市場では自動運転関連銘柄が一斉に買われ、フィーチャは1,040円のストップ高となった。
9月10日も1,340円、前日比+300円、+28.85%まで上昇し、2営業日連続のストップ高となった。
市場報道では、自動運転関連への物色継続の一角として同社が取り上げられている。
事業面では、自動運転・ADASが実証段階から量産・社会実装へ進むほど、認識AIの精度、実装性、安全性、処理速度が重要になる。
2026年6月期は売上高5億4,300万円、営業利益4,100万円となり、営業損益は黒字転換した。
DX-AI SolutionsではDrawing-AI、AI-OCRなども展開し、製造業の図面・文書解析や業務効率化へ画像認識技術を横展開している。
今後は車載ソフトウェアの量産採用、ライセンス搭載台数、新規顧客、海外展開が業績面での重要指標となる。
テーマは「自動運転」「AI(人工知能)」。車載画像認識AIを実装・量産まで支援できる点が同社の事業上の特徴となる。
4174
アピリッツ
東証S
時価総額 約41億円
業績上方修正オンラインゲーム
1,018円(前日比+150円 +17.28%)
アピリッツは、Webシステム開発・EC支援を中心とするWebソリューション事業と、オンラインゲームの企画・開発・運営を展開するIT企業。
9月9日引け後、2027年1月期第2四半期累計および通期の連結業績予想を上方修正した。
上期の連結経常損益予想は従来の1億9,400万円の赤字から1億5,600万円の黒字へ引き上げられ、一転して黒字となる見通しを示した。
通期経常利益予想は1億7,400万円から4億2,400万円へ引き上げられ、従来計画の約2.4倍となった。
営業利益予想も2億2,800万円から4億6,200万円へ増額され、最終利益予想は1億1,400万円から2億1,700万円へ引き上げられた。
一方、通期売上高予想は108億4,300万円で据え置かれている。
売上高を変更せず利益を引き上げた点から、今回の修正は利益率改善のインパクトが大きい。
会社はWebソリューション事業における原価圧縮を利益改善の要因として挙げている。
「推しカルチャー&ゲーム」セグメントでもコスト最適化が進み、上期の売上総利益が会社計画を上回った。
前期の通期経常損益は3億1,700万円の赤字であり、今回の通期予想4億2,400万円は損益構造の大きな転換を示す。
9月10日は1,018円、前日比+150円、+17.28%のストップ高となり、前日引け後の業績上方修正が直接材料となった。
次回の第2四半期決算では、修正後の実績値、Webソリューションの採算性、ゲーム事業のコスト管理、下期の利益進捗が焦点となる。
テーマは「業績上方修正」「オンラインゲーム」。売上高拡大よりも採算改善によって利益計画を押し上げた点が今回の材料の核となる。
4440
ヴィッツ
東証S
時価総額 約107億円
フィジカルAI・ロボット自動運転
2,570円(前日比+500円 +24.15%)
ヴィッツは、自動車・産業機器向け組み込みソフトウェアを基盤に、AI、安全保証、セキュリティ、デジタルツイン、次世代モビリティ関連サービスを展開するソフトウェア企業。
9月8日、「フィジカルAIの社会実装を支える安全・安心保証技術の研究開発を開始」と発表した。
研究テーマは中小企業庁の2026年度「成長型中小企業等研究開発支援事業(Go-Tech事業)」に採択され、ヴィッツがプロジェクトリーダーを務める。
フィジカルAIは、ロボット、車両、建設機械など実世界で動く機器へAIを組み込み、自律判断・自律動作を実現する技術領域。
実世界で動作するAIでは、認識精度だけでなく、誤作動時の安全性、サイバーセキュリティ、AIモデル更新後の再検証、継続的なガバナンスが重要になる。
今回の研究では、標準適合手法・安全対策ガイド、AI更新時の再検証環境、AIガバナンスの継続運用支援環境を構築する。
事業化候補には自動車、協働ロボット、建設、航空・宇宙が挙げられており、複数の成長市場へ安全保証技術を展開する構想となる。
同社は自動運転・ADAS関連ソフトウェア、安全性分析、セキュリティ、AIセーフティの知見を既存事業として保有している。
ロボット分野ではデジタルツイン製品「SF Twin Cobot」を展開し、協働ロボットのシミュレーション・検証領域にも事業基盤を持つ。
9月10日は2,570円、前日比+500円、+24.15%のストップ高となり、年初来高値を更新した。
9月8日のGo-Tech関連開示以降、フィジカルAIと自動運転の双方に接続する技術企業として市場の注目が継続している。
今後は研究開発の進捗、標準化・安全保証手法の実装、企業との共同開発、継続契約型サービスへの展開が事業評価の焦点となる。
テーマは「フィジカルAI・ロボット」「自動運転」。AIモデルそのものより、AIを安全に社会実装するための技術基盤を事業化する点が特徴。
出典
6191
エアトリ
東証P
時価総額 約207億円
業績上方修正大幅増配インバウンド
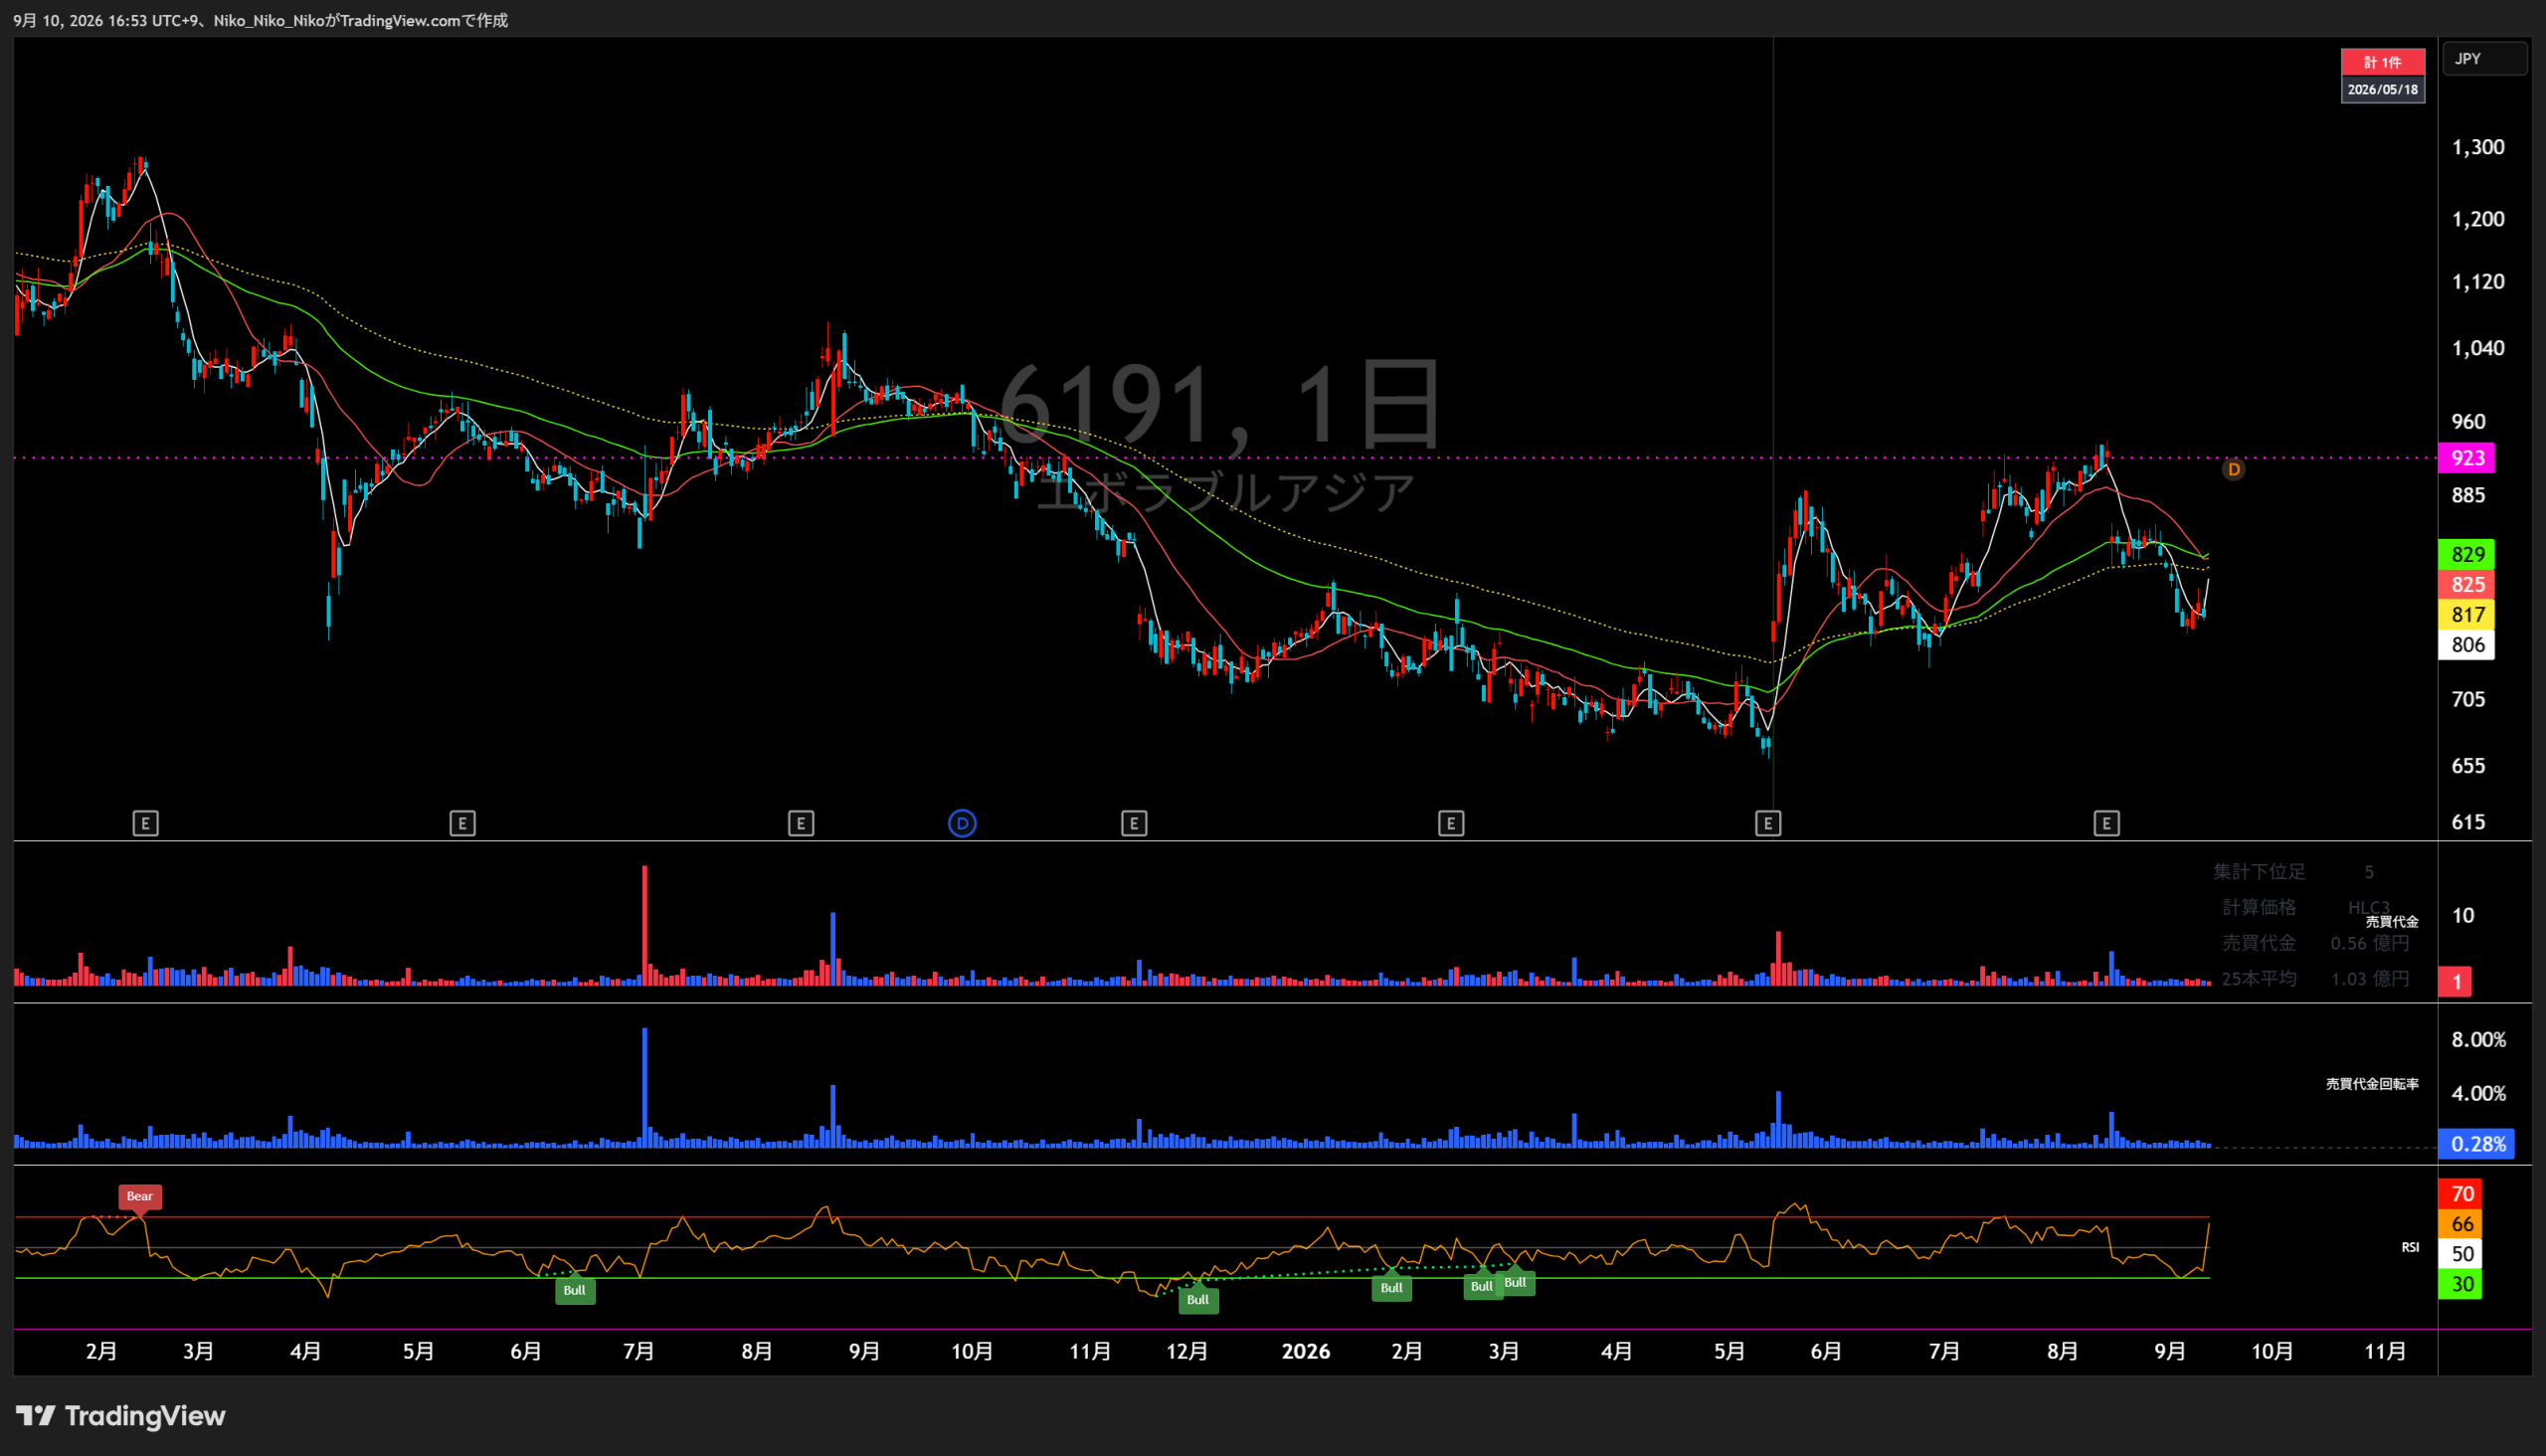
923円(前日比+150円 +19.40%)
エアトリは、総合旅行プラットフォーム「エアトリ」を中核に、国内・海外旅行、訪日旅行、ITサービス、投資、地方創生、クラウド、人材、メディアなど多角的な事業を展開する企業。
9月10日8時50分、2026年9月期の業績予想の修正と配当予想を公表した。
連結最終利益予想は従来の6億円から19億5,000万円へ引き上げられ、従来の減益予想から前期比増益予想へ転換した。
営業利益予想も15億円から30億円へ増額され、税引前利益に相当する利益指標も14億円から27億9,000万円へ引き上げられた。
売上収益予想は340億円で据え置かれており、利益面の上振れが今回の修正の中心となる。
第3四半期までの連結売上収益は271億3,000万円、営業利益は減損等控除後で31億7,000万円となり、旅行事業以外の複数セグメントも利益成長に寄与している。
株主還元では、従来未定だった2026年9月期の期末一括配当を1株160円とした。
前期の年間配当10円から150円増配となり、業績上方修正と同時に強い株主還元策が示された。
会社は上場10周年を記念した3期間の株主還元方針として、2026年9月期から2028年9月期まで税引後営業利益を基準に高い配当性向を実施する方針を掲げている。
3期間合計では100億円超の配当を計画し、既に実施した自己株式取得と合わせて資本効率と株主還元を重視する姿勢を示している。
9月10日は923円、前日比+150円、+19.40%のストップ高。利益予想の大幅増額と160円配当が同時に発表されたことが直接材料となった。
2029年9月期以降は再び成長投資フェーズへ移る計画も示されており、今回の株主還元は3期間の資本政策として位置付けられる。
テーマは「業績上方修正」「大幅増配」「インバウンド」。旅行・CVC・新規事業を含む多角化と資本政策の両面が評価軸となる。
7475
アルビス
東証P
時価総額 約343億円
TOB・M&A
3,700円(前日比+700円 +23.33%)
アルビスは、富山県、石川県、福井県を中心とする北陸エリアで食品スーパーマーケットを展開する小売企業。
9月8日、ライフコーポレーションがアルビス株式に対する公開買付けを開始すると正式に発表した。
TOB価格は1株3,780円で、公表前のアルビス終値2,500円に対して約51%のプレミアムが設定された。
買付期間は9月9日から11月10日まで。
ライフコーポレーションは買付予定数の上限を設けず、公開買付け成立後は所定の手続きを経てアルビスの非公開化を目指す。
アルビス取締役会は公開買付けに賛同する意見を表明し、株主に対して応募を推奨している。
ライフコーポレーションは首都圏・近畿圏を中心に食品スーパーを展開しており、アルビスの北陸店舗網を取り込むことで営業地域を広げる。
事業面では商品調達、プライベートブランド、物流、店舗運営、ITシステムなどでグループ規模を生かした連携が焦点となる。
9月9日は3,000円のストップ高となり、9月10日はさらに3,700円、前日比+700円、+23.33%のストップ高となった。
本日終値3,700円とTOB価格3,780円との差は80円で、率にすると約2.1%まで縮小した。
株価評価の中心は企業業績の短期変化ではなく、公開買付価格、買付期間、成立条件、非公開化プロセスとなる。
今後は公開買付けへの応募状況、成立後のスクイーズアウト手続き、上場廃止までの日程が主要な確認事項となる。
テーマは「TOB・M&A」。具体的な買付価格が提示されたイベントドリブン銘柄であり、他のテーマ株とは値動きの評価軸が異なる。
8995
誠建設工業
東証S
時価総額 約51億円
戸建て住宅不動産関連副首都構想
2,548円(前日比+500円 +24.41%)
誠建設工業は、大阪府堺市を主要地盤に、戸建分譲住宅、注文住宅、不動産仲介、不動産賃貸、リフォームを展開する住宅会社。
自社管理による施工品質を特徴とし、主力の戸建分譲住宅事業を中心に地域密着型の事業を展開している。
直近の企業業績では、8月7日に2027年3月期第1四半期決算を発表した。
第1四半期の連結売上高は6億7,700万円で前年同期比59.3%増と大幅増収となった。
営業損益は1,300万円の赤字だったが、前年同期の3,900万円の赤字から損失幅が縮小した。
経常損益も前年同期の3,600万円の赤字から800万円の赤字へ改善した。
四半期段階では赤字が残る一方、売上高拡大と損失縮小が同時に進んでいる。
通期会社計画は売上高35億3,500万円、営業利益1億1,500万円、経常利益1億500万円で、第1四半期発表時点では従来予想を据え置いた。
株式市場では8月中旬、大阪府堺市を地盤とする点から「副首都・大阪」関連銘柄として取り上げられ、連続ストップ高を記録した。
9月9日は高値2,929円まで上昇した後に2,048円で引け、9月10日は一時1,861円まで下落した後、2,548円のストップ高まで切り返した。
短期間に値幅制限近辺の大きな値動きが続いており、価格推移そのものが強いボラティリティを示している。
同社を確認する際は、地域住宅会社としての販売・在庫状況、第1四半期からの損益改善、政策テーマとしての「副首都・大阪」を分けて追う必要がある。
テーマは「戸建て住宅」「不動産関連」「副首都構想」。企業の実績値としては直近第1四半期の大幅増収と赤字縮小が確認できる。
9082
大和自動車交通
東証S
時価総額 約133億円
資本業務提携不動産関連
2,537円(前日比+500円 +24.55%)
大和自動車交通は、東京都内を中心とするタクシー・ハイヤー事業に加え、不動産賃貸・保有不動産活用を展開する企業。
9月9日引け後、大和ハウス工業との資本・業務提携契約の締結と、第三者割当による新株式発行を公表した。
第三者割当では大和ハウス工業に49万100株を割り当て、発行価格は1株2,040円となる。
払込後、大和ハウス工業は大和自動車交通の議決権比率9.76%を保有する予定で、大株主として長期保有する方針が示されている。
業務提携の中心は、大和自動車交通が保有する不動産資産の有効活用と価値向上。
大和ハウス工業の不動産開発ノウハウ、事業ネットワーク、企画力を活用し、既存不動産の収益性向上や将来的な再開発・高度利用を共同で検討する。
大和自動車交通は旅客自動車運送事業だけでなく、東京都内や京都市などに賃貸収益物件を持つ不動産事業を収益基盤の一つとしている。
資本参加する大和ハウス工業は住宅、商業施設、物流施設、賃貸住宅、都市開発など幅広い不動産開発事業を持つ。
提携では、東京都中央区銀座一丁目の所有物件についても具体的な再開発協議を進める方針が示されている。
第三者割当増資は既存株主の持分希薄化を伴う一方、今回の市場評価では大和ハウスの資本参加と不動産価値向上策が強く注目された。
9月10日は2,537円、前日比+500円、+24.55%のストップ高となり、前日引け後の資本・業務提携が直接材料となった。
今後は9月25日予定の第三者割当増資の払込、具体的な不動産案件、再開発スケジュール、収益寄与の開示が重要となる。
テーマは「資本業務提携」「不動産関連」。タクシー株という側面に加え、保有不動産の価値向上を大手デベロッパーと進める資産活用ストーリーが新たな評価軸となった。
主な出典
免責事項
本記事は公開情報をもとに作成した情報提供コンテンツであり、特定銘柄の売買を推奨するものではありません。株式投資には価格変動リスク、流動性リスク、信用リスク等があります。投資判断は必ず各社の公式開示、最新の株価情報、決算資料を確認したうえで行ってください。

コメント