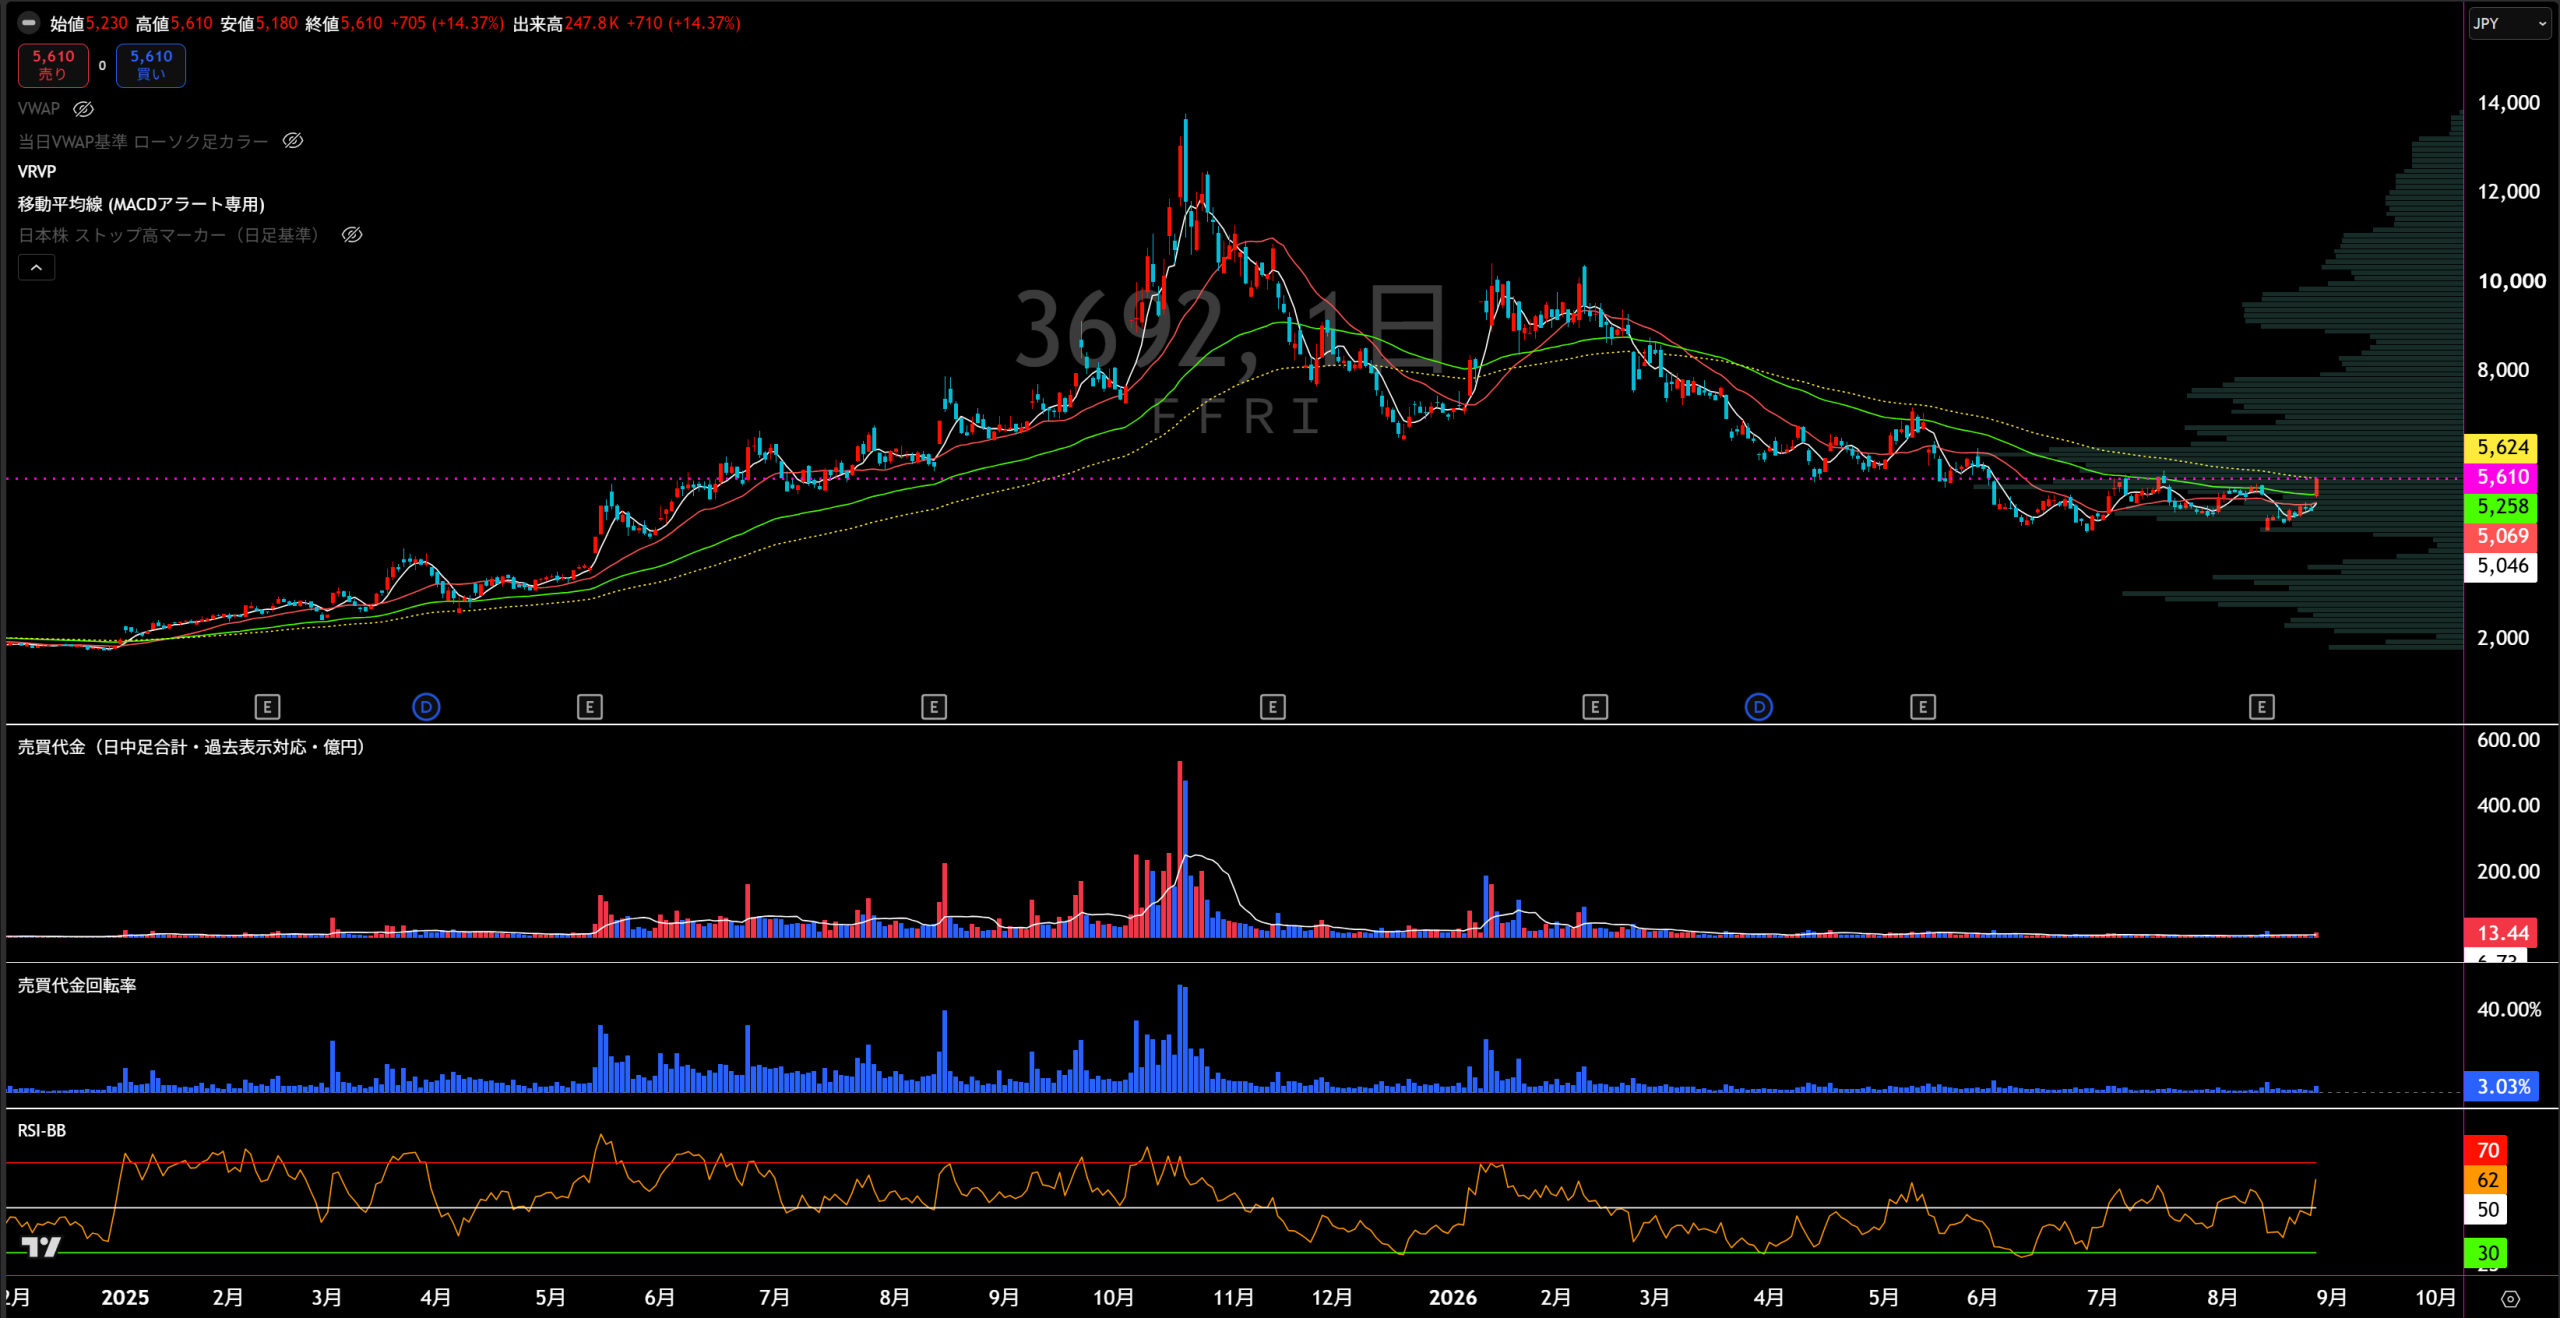
直近5年業績サマリー+最新予想
| 項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期(予想) |
|---|---|---|---|---|---|---|
| 売上高(百万円) | 1,779.3 | 1,952.8 +173.4 / +9.7% | 2,446.9 +494.2 / +25.3% | 3,039.4 +592.5 / +24.2% | 4,348.8 +1,309.4 / +43.1% | 5,135 +786.2 / +18.1% |
| 営業損益(百万円) | 103.5 | 203 +99.5 / +96.2% | 497.9 +294.9 / +145.3% | 817 +319.1 / +64.1% | 1,364.2 +547.2 / +67.0% | 1,452 +87.8 / +6.4% |
| 経常損益(百万円) | 156.2 | 247.4 +91.2 / +58.4% | 540.9 +293.5 / +118.6% | 880.5 +339.6 / +62.8% | 1,458.7 +578.1 / +65.7% | 1,509 +50.3 / +3.5% |
| 当期純利益(百万円) | 121 | 187.3 +66.3 / +54.8% | 432.2 +244.9 / +130.8% | 687 +254.8 / +59.0% | 1,099.9 +412.9 / +60.1% | 1,133 +33.1 / +3.0% |
| EPS(円) | 14.96 | 23.6 +8.64 / +57.8% | 54.64 +31.04 / +131.5% | 86.86 +32.22 / +59.0% | 139.06 +52.2 / +60.1% | 143.25 +4.19 / +3.0% |
| 一株配当金(円) | 0 | 0 | 10 | 14 +4 / +40.0% | 18 +4 / +28.6% | 18 ±0 / ±0.0% |
| 純資産(百万円) | 1,723.4 | 1,749.2 +25.8 / +1.5% | 2,181.2 +432.1 / +24.7% | 2,789 +607.7 / +27.9% | 3,777.7 +988.7 / +35.5% | ー |
| 営業CF(百万円) | △16.3 | 302.3 +318.6 / +1954.0% | 390.6 +88.3 / +29.2% | 641.5 +250.9 / +64.2% | 1,360.2 +718.7 / +112.0% | ー |
| 投資CF(百万円) | △158 | △26.1 +131.9 / +83.5% | △70.7 △44.6 / △170.9% | △477.6 △406.9 / △575.4% | △76.8 +400.8 / +83.9% | ー |
| 財務CF(百万円) | △275.1 | △161.5 +113.6 / +41.3% | △0.1 +161.4 / +99.9% | △79.6 △79.5 / △83732.6% | △112.2 △32.6 / △40.9% | ー |
| フリーCF(百万円) | △174.3 | 276.2 +450.5 / +258.5% | 319.9 +43.7 / +15.8% | 163.9 △156 / △48.8% | 1,283.5 +1,119.6 / +683.1% | ー |
1.会社予想と実績
2023年3月期から2026年3月期は、前年度の期末決算短信で公表された通期会社予想と通期実績を比較。2027年3月期は最新の通期会社予想を掲載しています。
| 指標 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 1,920 | 1,953 | 101.7% | 2,309 | 2,447 | 106.0% | 3,158 | 3,039 | 96.2% | 4,260 | 4,349 | 102.1% | 5,135 | — | 最新予想 |
| 営業利益 (百万円) | 46 | 203 | 441.2% | 191 | 498 | 260.7% | 515 | 817 | 158.6% | 914 | 1,364 | 149.3% | 1,452 | — | 最新予想 |
| 経常利益 (百万円) | 56 | 247 | 441.8% | 219 | 541 | 247.0% | 541 | 881 | 162.8% | 964 | 1,459 | 151.3% | 1,509 | — | 最新予想 |
| 親会社株主帰属純利益 (百万円) | 37 | 187 | 506.2% | 155 | 432 | 278.8% | 433 | 687 | 158.7% | 715 | 1,100 | 153.8% | 1,133 | — | 最新予想 |
| EPS (円) | 4.62 | 23.60 | 510.8% | 19.65 | 54.64 | 278.1% | 54.76 | 86.86 | 158.6% | 90.49 | 139.06 | 153.7% | 143.25 | — | 最新予想 |
2.達成・未達理由
期初は、将来需要を取り込むためのエンジニア採用強化・体制整備による採用コストと人件費増を織り込み、利益予想を低く設定していました。実績ではナショナルセキュリティ、パブリック、ソフトウェア開発・テストが大きく増収し、販管費も前年から減少。売上は小幅超過にとどまった一方、利益4指標は予想を大幅に上回りました。
ナショナルセキュリティとパブリックで官公庁・安全保障関連の調査研究案件が拡大し、サイバー・セキュリティ事業の売上が増加。売上総利益の伸びが販管費増を大きく上回り、営業利益は予想の約2.6倍となりました。経常利益、純利益、EPSも連動して大幅超過しました。
売上は計画比約3.8%未達でした。ソフトウェア開発・テストの一部案件解約や、その他セキュリティ・サービスでナショナル領域への人員集中により受注が限定されたことが重石です。一方、FFRI yaraiの戦略的販売パートナー・OEM販売、マルウェア解析製品、安全保障サービスが伸び、利益面は高い採算で計画を大きく上回りました。
セキュリティ製品はOEM販売と解析製品ライセンス増、ナショナルセキュリティ・サービスは安全保障需要、その他サービスは1年超の長期案件による高稼働が寄与しました。ソフトウェア開発・テストは人材シフトで減収でしたが、内製化で原価を圧縮。売上は小幅超過、利益4指標は約49〜54%上振れしました。
第1四半期は売上高907百万円で前年同期比1.2%増でしたが、営業利益185百万円、経常利益173百万円、親会社株主帰属四半期純利益122百万円と利益は前年同期比で30〜38%減少しました。ナショナルセキュリティ・サービスは31.2%増収、その他サービスは前年のスポット案件反動で減収ながら会社計画に沿って進捗する一方、新子会社の採用・体制整備や持分法適用会社の人件費増が利益を圧迫しています。
進捗率は第1四半期実績÷通期会社予想の単純計算で、案件の進捗・検収時期や四半期ごとの収益計上差は調整していません。
3.事業セグメントの自信度
現行の2報告セグメントについて、年度ごとの決算説明で変化した原文表現と実績の方向から会社の自信度を推理しています。
サイバー・セキュリティ事業
国内でほぼ唯一サイバー・セキュリティの基礎技術研究を行う企業として、研究開発能力やリサーチ能力を提供してまいります。
独自の研究開発力を前面に出し、政府・基幹インフラ需要の取り込みを志向。
将来にわたる需要の増加が見込まれています。
防衛3文書を背景に安全保障需要の継続拡大を明示。
需要の更なる増加や案件の長期化及び大型化に備え、セキュリティエンジニアの採用体制を一層強化してまいります。
案件の大型化まで想定し、採用・供給能力を先行拡張。
引き続き需要が拡大している安全保障関連の案件を実施しました。
販売区分を再編し、安全保障領域を成長軸として明確化。
契約期間が1年を超える長期案件の獲得により期初よりエンジニアの稼働が高水準で推移した結果、売上が前年同期を上回って推移しました。
長期案件の獲得で稼働率と売上の可視性が高まった。
引き続き需要が拡大している安全保障関連の案件を実施しました。
Q1はナショナルサービスが伸長し、他サービスも会社計画線を維持。利益率低下は要監視。
安全保障需要と長期案件が成長軸。2027年3月期は売上4,796百万円を計画する一方、Q1のセグメント利益率低下から採算回復の確認が必要です。
ソフトウェア開発・テスト事業
品質保証業務およびテスト業務を中心に実施してまいります。
安定的な品質保証・テストを基盤に、セキュリティ人材育成を開始。
品質保証業務等を中心に堅調に推移した他、将来的なサイバー・セキュリティ関連業務提供に向けた人材の育成にも取り組んでおります。
既存事業は堅調、シナジー創出は育成段階。
品質保証業務を中心に堅調に推移した他、将来的なサイバー・セキュリティ関連業務の提供に向けた人材の育成を進めております。
売上は増えたが、説明は引き続き堅調・育成中心。
一部案件の解約によりやや減収となりましたが、利益面への影響は軽微なものとなりました。
減収要因はあるが、新規顧客開拓と単価向上を継続。
一部エンジニアのリソースをサイバー・セキュリティ事業にアサインした影響もあり減収となりました。
単独成長よりグループ内の高需要領域への人材供給を優先。
一部エンジニアのリソースを需給の逼迫するサイバー・セキュリティ事業におけるテスト業務にアサインしている影響により減収となっております。
Q1売上は減った一方、セグメント利益は増加。戦略的縮小と採算維持が同時進行。
売上338百万円の計画で縮小を見込むものの、グループ内のサイバーセキュリティ案件へ人材を振り向ける戦略的な資源配分で、Q1利益は前年同期を上回っています。
4.最新予想信頼度
通期予想は売上高5,135百万円、営業利益1,452百万円、経常利益1,509百万円、親会社株主帰属純利益1,133百万円、EPS143.25円です。第1四半期の単純進捗は売上17.7%、営業利益12.8%、経常利益11.5%、純利益・EPSは約10.8%で、現時点の数値だけを見れば低めです。一方、2026年3月期は営業利益率31.4%を確保しており、残り9か月に必要な営業利益率は約30.0%と、前年通期水準に近い水準です。
進捗率は第1四半期実績÷通期会社予想の単純計算です。
達成できると判断する理由
- 2026年3月期は売上高4,348百万円・営業利益1,364百万円まで拡大し、営業利益率31.4%を実現。2027年3月期の営業利益成長率は6.5%で、売上成長率18.1%より低く設定されています。
- 通期計画ではナショナルセキュリティ・サービスを前期比37.0%増、その他セキュリティ・サービスを32.9%増とし、安全保障・官公庁サービスが成長の中心です。会社は政府のサイバー防衛能力強化が急速に進み、需要も大幅に増えているとの見方を示しています。
- 第1四半期でもナショナルセキュリティ・サービスは前年同期比31.2%増収。その他サービスは前年のスポット案件反動で減収ながら、会社は期初計画に沿って進捗していると説明しています。
- 2024年3月期から2026年3月期まで、利益4指標はいずれも期初会社予想を大幅に上回っており、利益計画には過去3期で上振れ実績があります。
達成できないと判断する理由
- 第1四半期は売上高が前年同期比1.2%増に対し、営業利益は30.0%減、経常利益は33.5%減、親会社株主帰属四半期純利益は37.9%減と利益の出足が弱い状況です。
- サイバー・セキュリティ事業のQ1セグメント利益は197.6百万円で前年同期比29.3%減。利益率も前年Q1の35.0%から24.0%へ低下しており、通期達成には採算の回復が必要です。
- 新設したFFRIセキュリティワークスではサービス開始前の採用・体制整備を進め、エヌ・エフ・ラボラトリーズでも旺盛な需要対応の人材確保・育成により持分法投資損失が発生しており、先行費用が続く可能性があります。
- 残り9か月で必要な売上高は約4,228百万円、営業利益は約1,267百万円です。必要営業利益率は約30.0%で前年通期並みですが、Q1の20.4%から大きく戻す必要があります。
利益計上時期の見方
最新資料には、特定四半期へ利益が偏るとする明示的な説明は確認できません。一方で、長期案件の獲得、契約資産の増加、安全保障関連案件の進捗などがあるため、案件の進行・検収時期によって四半期の売上・利益には差が出る可能性があります。したがって、Q1の単純進捗率を4倍して通期を推計する見方は採りません。
最終判断
現時点では「中程度」。ナショナルセキュリティ・サービスの高成長と、前年並みの高い通期利益率を再現できれば達成余地があります。反対に、Q1で見られたサイバー・セキュリティ事業の利益率低下や人材先行投資が長引けば未達リスクが高まります。今後は売上進捗よりも、サイバー・セキュリティ事業のセグメント利益率が30%台へ戻るかを重視して判断します。
FFRIセキュリティ
中期経営計画分析
対象期間:2027年3月期~2029年3月期 / 修正後計画:2026年5月15日公表 / 2026年8月13日 第1四半期資料でも継続掲載
セキュリティ
1 会社が掲げる目標業績
| 指標 | 2026/3 実績 |
2027/3 予想 |
2028/3 計画 |
2029/3 計画 |
|---|---|---|---|---|
| 売上高 | 4,348百万円 | 5,135百万円 | 6,069百万円 | 7,029百万円 |
| 営業利益 | 1,364百万円利益率 31.4% | 1,452百万円利益率 28.3% | 1,730百万円利益率 28.5% | 1,951百万円利益率 27.8% |
| 経常利益 | 1,458百万円 | 1,509百万円利益率 29.4% | 1,788百万円利益率 29.5% | 2,009百万円利益率 28.6% |
| 親会社株主に帰属する当期純利益 | - | 1,133百万円利益率 22.1% | 1,339百万円利益率 22.1% | 1,492百万円利益率 21.2% |
計画の成長率を読み解くと、 2026年3月期実績から2029年3月期までの売上高CAGRは約 17.4%、営業利益CAGRは約 12.7%。
売上高の拡大を優先しつつ、セキュリティエンジニアの採用・育成コストを吸収し、 営業利益率はおおむね28%前後の高水準を維持する設計とみられる。
2 目標達成へのロードマップ
サイバー安全保障へ経営資源を集中
政府の積極的な安全保障政策を背景に増加する需要を取り込み、 ナショナルセキュリティ・サービスを中期成長の中心に据える。
純国産技術・研究開発力を差別化要因に
国産セキュリティコア技術、高度な研究開発能力、 安全保障領域で積み上げた実績と信頼を活用し競争力を高める。
エンジニア増員で供給能力を拡大
現在の最大のボトルネックは人的キャパシティ。 新卒採用を中心にセキュリティエンジニアを増やし、 同時にプロジェクトリーダー・マネジメント層を中途採用・社内育成する。
達成シナリオは比較的明確。 「需要がないため成長できない」のではなく、 サイバー安全保障需要に対して人員不足が受注・事業拡大の制約になっている。 したがって、採用・育成によって供給能力を増やせるかが計画達成の重要ポイントとなる。
特に新卒人材について、大学研究室との連携、インターンシップ、 セキュリティ人材育成イベントへの参加・協力などを通じて採用接点を増やす方針。
3 最新の進捗状況
第1四半期は売上高907百万円、営業利益185百万円。 前年同期比では売上高+1.2%、営業利益△30.0%となった。
人員増加、採用強化、研究開発費などのコスト増によって利益率は低下したが、 会社側は「売上・利益ともに計画通りに進捗」としている。
ナショナルセキュリティ・サービスでは、 経済安全保障重要技術育成プログラム(Kプログラム)や サイバー安全保障関連案件を実施している。
4 会社が記載する主な達成リスク
バグや欠陥によって補償費用などが発生し、 業績に影響を与える可能性。
対応:開発時の品質チェック、販売後の迅速な情報共有・修正対応など。
自社または顧客環境で重大な被害が発生した場合、 技術力への信用が損なわれ販売が停滞する可能性。
対応:最新研究成果の製品反映、情報管理・社内インフラのセキュリティ強化。
新しい脅威や技術革新への対応が遅れ、 製品・サービスの競争力が低下する可能性。
対応:基礎技術研究、技術トレンドの把握、 新技術の研究開発、OEM提供による差別化。
セキュリティ市場の成長が想定より遅れる、 競合参入や低価格・無償製品によってシェア拡大が進まない可能性。
対応:競合、社会基盤、法制度の変化を把握し、 市場・顧客ニーズに合わせて製品・サービスを進化させる。
5 中期計画の要点
最大のポイントは、成長余地そのものより「供給能力の拡大」。 日本のサイバー安全保障需要の増加を背景に、 ナショナルセキュリティ・サービスを主力成長エンジンとして 2029年3月期売上高70億円超を目指す。
一方、その需要を売上へ変換するにはセキュリティエンジニアと マネジメント人材の確保が不可欠。 採用・育成を計画通り進められるかが、中期計画達成を左右する重要な実行条件となる。
会社計画では2027年3月期から2029年3月期まで毎期増収増益を想定しており、 人材投資を継続しながら20%台後半の営業利益率を維持する計画である。
コメント