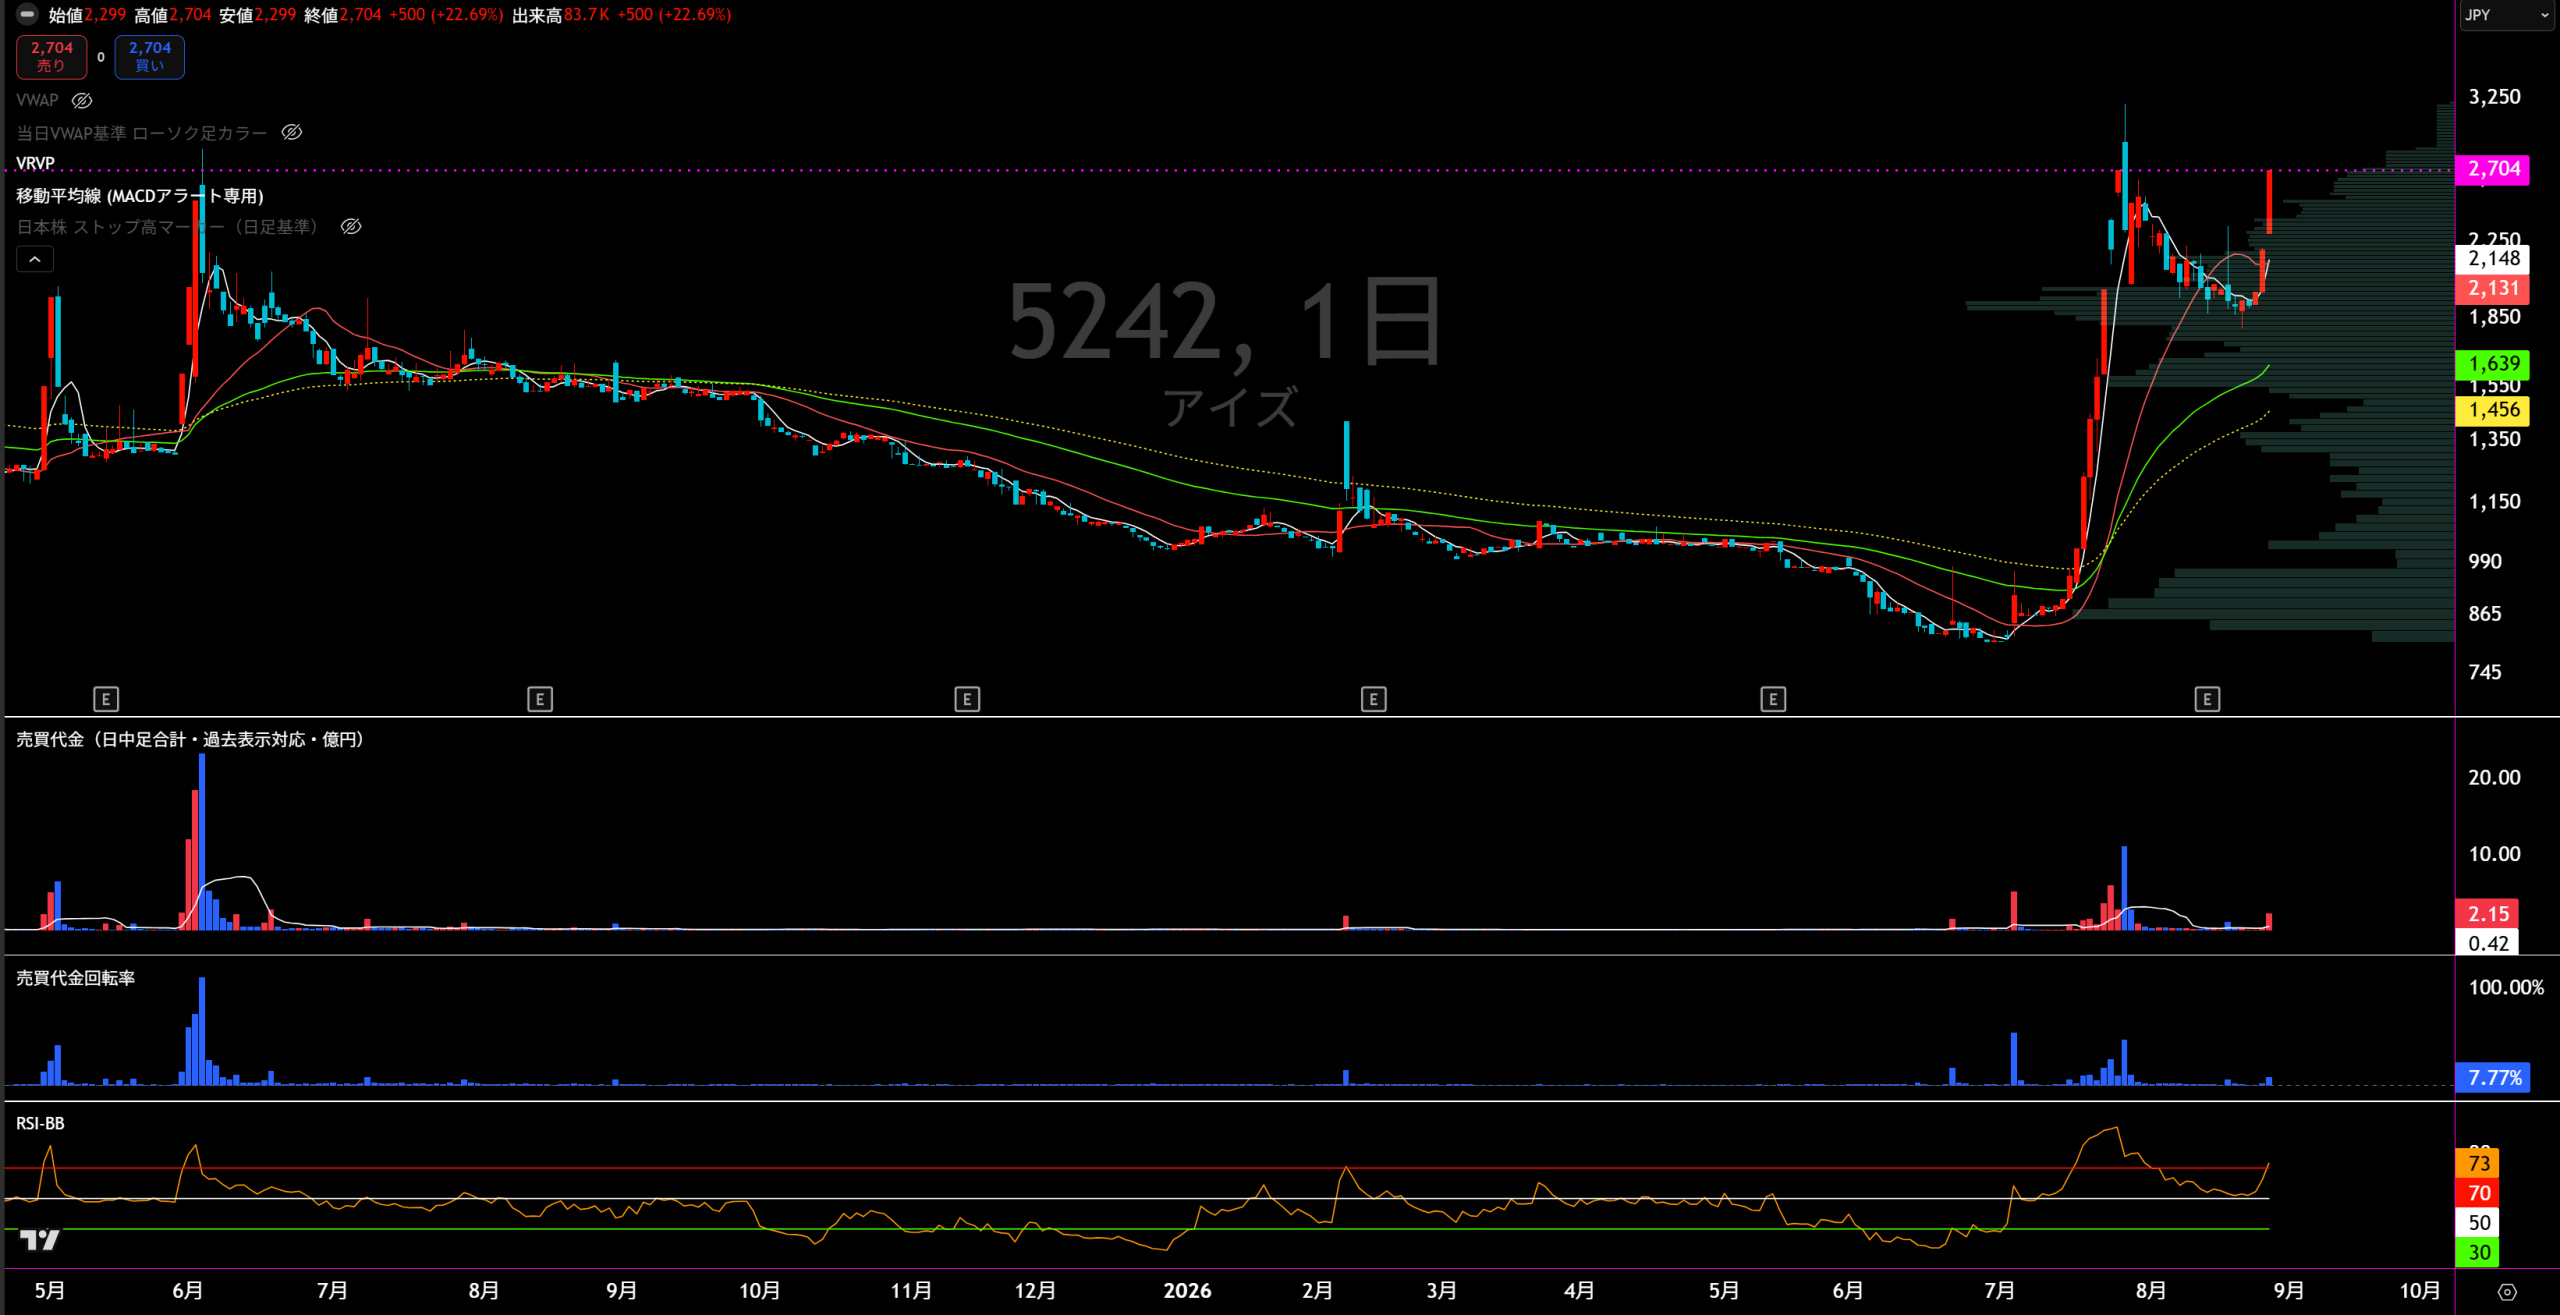
プラットフォーム事業
事業内容
プラットフォーム事業は、広告・マーケティングや資金調達領域で、売り手と買い手を結ぶマッチング型サービスを展開する単一報告セグメントです。主力の「メディアレーダー」は広告主・広告代理店と媒体社・マーケティング会社をリード情報でつなぎ、「トラミー」は一般消費者のSNS上のクチコミを企業のプロモーションに活用します。2025年にはファクタリング会社の口コミ・比較サイト「ファクログ」を取得し、2026年にはオンラインファクタリング「レゾナス」も開始しました。既存の集客・営業・開発ノウハウを複数のプラットフォームへ横展開し、広告領域から金融領域まで事業基盤を広げています。報告セグメントの廃止・統合は確認されず、単一セグメントを継続しています。
直近業績サマリー
| 業績項目 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 通期予想 |
|---|---|---|---|---|---|
| 売上高 (百万円) | 847 | 1,019 +172 / +20.3% | 1,036 +17 / +1.7% | 965 △71 / △6.9% | 1,008 +43 / +4.5% |
| 営業損益 (百万円) | 157 | 39 △118 / △75.2% | 32 △7 / △17.9% | -51 △83 / △259.4% | 7 +58 / +113.7% |
| 経常損益 (百万円) | 142 | 42 △100 / △70.4% | 38 △4 / △9.5% | -50 △88 / △231.6% | 5 +55 / +110.0% |
| 当期純利益 (百万円) | 96 | 27 △69 / △71.9% | 27 ±0 / ±0.0% | -68 △95 / △351.9% | 3 +71 / +104.4% |
| EPS (円) | 119.64 | 27.03 △92.61 / △77.4% | 26.64 △0.39 / △1.4% | -66.56 △93.20 / △349.8% | 3.81 +70.37 / +105.7% |
| 一株配当金 (円) | 0.00 | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — |
| 純資産 (百万円) | 490 | 634 +144 / +29.4% | 664 +30 / +4.7% | 600 △64 / △9.6% | - |
| 営業CF (百万円) | 192 | -58 △250 / △130.2% | 65 +123 / +212.1% | -63 △128 / △196.9% | - |
| 投資CF (百万円) | -37 | -22 +15 / +40.5% | -7 +15 / +68.2% | -256 △249 / △3557.1% | - |
| 財務CF (百万円) | 282 | -42 △324 / △114.9% | 2 +44 / +104.8% | 217 +215 / +10750.0% | - |
| フリーCF (百万円) | 155 | -80 △235 / △151.6% | 58 +138 / +172.5% | -319 △377 / △650.0% | - |
1.会社予想と実績
2022年12月期は上場時に公表された会社予想、2023年12月期以降は前期末決算短信で公表された通期予想と実績を比較しています。非連結のため純利益は「当期純利益」を使用しています。
| 業績項目 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 796 | 847 | 106.4% | 1,031 | 1,019 | 98.8% | 1,062 | 1,036 | 97.6% | 1,049 | 965 | 92.0% | 1,008 | — | 最新予想 |
| 営業利益 (百万円) | 161 | 157 | 97.5% | 176 | 39 | 22.2% | 20 | 32 | 160.0% | 38 | -51 | -134.2% | 7 | — | 最新予想 |
| 経常利益 (百万円) | 144 | 142 | 98.6% | 176 | 42 | 23.9% | 21 | 38 | 181.0% | 39 | -50 | -128.2% | 5 | — | 最新予想 |
| 当期純利益(非連結) (百万円) | 94 | 96 | 102.1% | 122 | 27 | 22.1% | 14 | 27 | 192.9% | 27 | -68 | -251.9% | 3 | — | 最新予想 |
| EPS(1株当たり当期純利益) (円) | 116.33 | 119.64 | 102.8% | 122.09 | 27.03 | 22.1% | 14.61 | 26.64 | 182.3% | 26.92 | -66.56 | -247.3% | 3.81 | — | 最新予想 |
達成率=実績÷会社予想×100。2023年12月期は期中に利益予想を下方修正していますが、比較の基準は当初公表予想に統一しています。レンジ予想はありません。
2.達成・未達理由
メディアレーダーはリード単価と課金リード数、トラミーは案件数と案件単価が伸び、売上は予想を上回りました。営業利益・経常利益は予想比で2~3%の小幅未達でしたが、短信ではその差異だけを説明する固有要因は開示されていません。純利益とEPSは予想を上回りました。
メディアレーダーの会員獲得を目的とした広告宣伝の強化、組織拡大による人件費増、オフィス増床による賃料増が利益を圧迫しました。会社は11月に営業・経常利益を各18百万円、当期純利益を7百万円へ下方修正し、実績は修正後予想を上回ったものの、当初予想との比較では大幅な未達です。
メディアレーダーは価格改定やイベント・提案リードの拡大で過去最高売上となった一方、トラミーはステルスマーケティング規制に伴う出稿控えの影響が残り、全社売上は計画をわずかに下回りました。利益は生成AIによる業務効率化と各種経費削減で営業利益が計画超過し、助成金の受領や賃上げ促進税制の適用も経常利益・純利益を押し上げました。
メディアレーダーは生成AIによる顧客行動変化、一括ダウンロードから個別ダウンロードへの利用移行、広告宣伝費の抑制で課金ダウンロード数が減少。トラミーもステルスマーケティング規制の影響が残りました。加えてファクログ買収に伴う一時費用が発生し、各利益段階が計画を下回りました。当期純損失にはソフトウエアの減損損失22百万円も影響しています。
3.事業セグメントの自信度
プラットフォーム事業
正式な報告セグメントは一貫して「プラットフォーム事業」の単一セグメントです。主要サービスの変化を含む会社コメントから、自信度の推移を判定しています。
当社の広告業界のプラットフォーム「メディアレーダー」及びクチコミマーケティングのプラットフォーム「トラミー」の需要は引続き拡大傾向にあり、堅調な成長を続けております。
両主力サービスの需要拡大を明確に表現し、KPIも伸長。事業成長への自信は強いと判断。
当社では、成長を加速するための投資を継続することが中長期的な企業価値向上にとって重要であると考えており、独自機能の開発を継続的に行うだけでなく、広告宣伝費の投入や人員の採用を積極的に行っていく予定です。
短期利益を犠牲にしてでも先行投資を続ける方針を明示。収益面の弱さより中長期成長を優先する強気姿勢。
その結果、メディアレーダーの売上高は542百万円(前事業年度比6.6%増)と過去最高となりました。
メディアレーダーは価格改定を含め好調だった一方、トラミーは規制影響で減収。セグメント全体では強弱が混在。
当社が提供する広告業界向けプラットフォーム「メディアレーダー」においては、AIによる顧客行動の変化に伴い、成長は一時的に鈍化いたしました。
既存主力の構造変化と全社赤字を認識。AI対応やM&Aで再構築中の局面で、従来事業への自信は低下。
当社は前期のM&Aにより取得したファクタリング口コミ・比較サイト『ファクログ』において、マッチングプラットフォームでのノウハウを活用し、足元の業績は好調に推移しております。
ファクログを第3の柱に位置づけ、経営資源を重点配分。既存ノウハウの金融領域への横展開に手応えが見える。
メディアレーダーとトラミーは前年同期比減収ですが、ファクログが中間期156百万円まで拡大し全社の増収・黒字転換を牽引。自信の源泉が従来の広告2サービスから金融プラットフォームを含む複数柱へ移っています。
4.最新予想信頼度
進捗率は2026年12月期中間実績÷公表通期予想の単純計算です。公表予想は百万円未満切捨てのため、利益の進捗率は概算です。
達成できると判断する理由
- 中間売上高559.7百万円に対し、通期予想達成まで下期に必要な売上は約448.3百万円。売上面では上期実績を下回る水準でも到達できます。
- 中間営業利益19.1百万円は通期予想7百万円を既に上回っており、下期に約12.1百万円の営業損失が出ても公表予想水準を維持できる計算です。
- ファクログは中間期売上156百万円まで拡大し、会社は第3の柱として経営資源を重点配分。全社売上の増加と黒字転換の主要因になっています。
- 営業CFも中間期32.1百万円のプラスへ転換しており、2025年の赤字・資金流出局面から改善しています。
達成できない可能性が残る理由
- メディアレーダーは中間期売上180百万円で前年同期比33.1%減、トラミーも173百万円で9.7%減。既存主力の減収が続いています。
- 成長の牽引役が2025年に取得したファクログへ急速に移っており、M&A後の成長持続性や金融領域への依存度上昇を見極める必要があります。
- 利益進捗が大幅超過しているにもかかわらず会社は通期予想を据え置いており、下期の広告・開発投資や事業変動を一定程度見込んでいる可能性があります。
- 2025年はソフトウエア減損を計上しており、新規開発・M&A関連資産の評価変動が純利益を振らすリスクは残ります。
株式会社アイズ|最新事業計画・成長戦略分析
2026年2月公表の「事業計画及び成長可能性に関する説明資料」を軸に、 2026年8月の第2四半期実績まで反映。広告系プラットフォームを基盤としつつ、 M&Aで取得した金融領域「ファクログ」と新サービス「レゾナス」を新たな成長柱へ育成する戦略です。
計画の位置づけ
アイズは、一般的な「3~5年間の中期経営計画」として複数年度の財務目標を並べる形式ではなく、 「事業計画及び成長可能性に関する説明資料」で中長期の成長戦略を示しています。 現時点で明示されている定量的な全社業績目標は、主として2026年12月期です。
① 企業が掲げる目標業績数字
| 指標 | 2025年12月期 | 2026年12月期目標 | 計画のポイント |
|---|---|---|---|
| 売上高 | 965百万円 | 1,008百万円 | ファクログの通期寄与・成長による増収 |
| 売上総利益 | 877百万円 | 923百万円 | 高い粗利率を維持しながら成長 |
| 売上総利益率 | 約91% | 約92% | プラットフォーム型の高粗利構造を維持 |
| 営業利益 | ▲51百万円 | 7百万円 | 赤字から黒字転換 |
| 経常利益 | ▲50百万円 | 5百万円 | 黒字の範囲でファクログへの広告投資を強化 |
| 当期純利益 | ▲68百万円 | 3百万円 | 最終損益も黒字化を計画 |
主要サービスの2026年KPI
| サービス | 主要KPI | 2025年実績 | 2026年計画 |
|---|---|---|---|
| メディアレーダー | 課金ダウンロード数 | 102,125件 | 78,451件 |
| メディアレーダー | リード単価 | 3,890円 | 4,607円 |
| トラミー | 案件数 | 628件 | 610件 |
| トラミー | 案件単価 | 590千円 | 590千円 |
② 目標達成へのロードマップ・達成計画
メディアレーダーを再成長
AI普及による顧客の情報収集行動の変化に対応。 AI広告プランニングや資料選定支援などを継続開発し、 高単価の個別リード中心へ収益モデルを最適化する。
トラミーの需要回復
ステルスマーケティング規制後に出稿を控えた大手広告主へ再アプローチ。 新規顧客開拓と既存顧客の再稼働を進め、AIによるレポート作成などで運営効率も高める。
ファクログを第3の柱へ
2025年のM&A後、営業・広告・SEOへ経営資源を投入。 代理店営業、ファクタリング会社への直接営業、一括・個別査定によるリード提供を拡大する。
金融サービスを第4の柱へ
2026年7月にオンラインファクタリング「レゾナス」を開始。 ファクログの集客力を送客に利用し、法人だけでなく個人事業主・フリーランスにも対象を拡張。
全社でAI活用
AI広告プランニング、SNS投稿の法令チェック、問い合わせ自動応答、 広告レポート自動作成など、顧客価値向上と社内工数削減を同時に進める。
M&A・他業界展開
既存プラットフォームの運営ノウハウとメディアレーダーの見込み顧客獲得力を横展開。 シナジーを見込めるM&Aを継続し、広告以外の業界にも収益源を増やす。
2026年2Q時点の達成状況
| 項目 | 2Q累計実績 | 通期計画 | 進捗率 | 評価 |
|---|---|---|---|---|
| 売上高 | 559百万円 | 1,008百万円 | 55.5% | 計画線を上回る |
| 売上総利益 | 522百万円 | 923百万円 | 56.6% | 堅調 |
| 営業利益 | 19百万円 | 7百万円 | 244.3% | 通期計画超過 |
| 経常利益 | 17百万円 | 5百万円 | 308.8% | 通期計画超過 |
| メディアレーダー売上 | 180百万円 | - | 41.7% | 進捗弱め |
| トラミー売上 | 173百万円 | - | 48.1% | 概ね半期線 |
| ファクログ売上 | 156百万円 | - | 125.1% | 通期想定を先行 |
計画達成を読むうえでのポイント
ファクログが想定以上
2Q売上は93百万円、上期累計156百万円。 会社は前年同四半期比で約3倍に成長したと説明しており、 M&A後の営業・集客施策が短期間で成果につながっています。
既存2事業は要監視
メディアレーダーは前年同期比33.1%減、 トラミーは9.7%減。全社売上は増収でも、 従来の主力サービスそのものが全面回復したわけではありません。
収益構造が金融へシフト
ファクログは上期売上の28.0%まで拡大。 さらにレゾナスを第4の柱として育成しており、 今後の成長ドライバーは広告領域だけでなく金融領域へ広がっています。
③ 会社が明記する主な達成リスク
| 主要リスク | 発生可能性 | 影響度 | 時期 | 会社の対応方針 |
|---|---|---|---|---|
| 検索サイトからの集客が機能しない | 低 | 高 | 長期 | Google等のアルゴリズム変更に応じたSEO対策 |
| クチコミマーケティングの信頼性低下 | 中 | 中 | 長期 | 法令・ガイドライン周知、独自審査ツール、社内チェック、弁護士確認 |
| SNS利用動向・規制変更 | 低 | 高 | 長期 | SNS利用動向の把握、広告関連規約・規制変更のモニタリング |
| 個人情報管理 | 低 | 高 | 長期 | プライバシーマーク制度に準拠した管理・情報管理体制の構築運用 |
| 情報セキュリティ | 中 | 高 | 長期 | 安定運用のためのシステム強化、セキュリティ対策強化 |
総括
アイズの成長戦略は、 「広告・口コミプラットフォームの再成長」+「M&Aで獲得した金融領域の急拡大」+「新サービス・追加M&A」 の3層構造です。
2026年2Q時点では売上高が通期計画の55.5%、経常利益が308.8%まで進み、 数字だけを見れば計画達成に向けて良好な位置にあります。 特にファクログが計画を大きく先行し、金融分野への進出が業績を押し上げています。
一方、メディアレーダーは上期進捗41.7%かつ前年同期比大幅減収であり、 従来の主力事業の再成長が実現するかが中長期の重要ポイントです。 ファクログ・レゾナスへの依存度が高まるなか、金融領域を一過性ではなく継続的な成長柱へ育てられるかも注目点となります。
- 株式会社アイズ「事業計画及び成長可能性に関する説明資料」2026年2月
- 株式会社アイズ「2026年12月期 第2四半期(中間期)決算説明資料」2026年8月14日
- 株式会社アイズ「2026年12月期 第2四半期(中間期)決算短信」2026年8月14日
- 株式会社アイズ「2026年12月期第2四半期決算説明会 質疑応答(要旨)」2026年8月17日
- 株式会社アイズ「レゾナス、8月の買取金額が半月で1億円を突破」2026年8月18日
※数値は会社公表資料に基づく。百万円未満切捨て等により計算値が一致しない場合があります。 本内容は企業分析を目的としたもので、特定の有価証券の売買を推奨するものではありません。

コメント