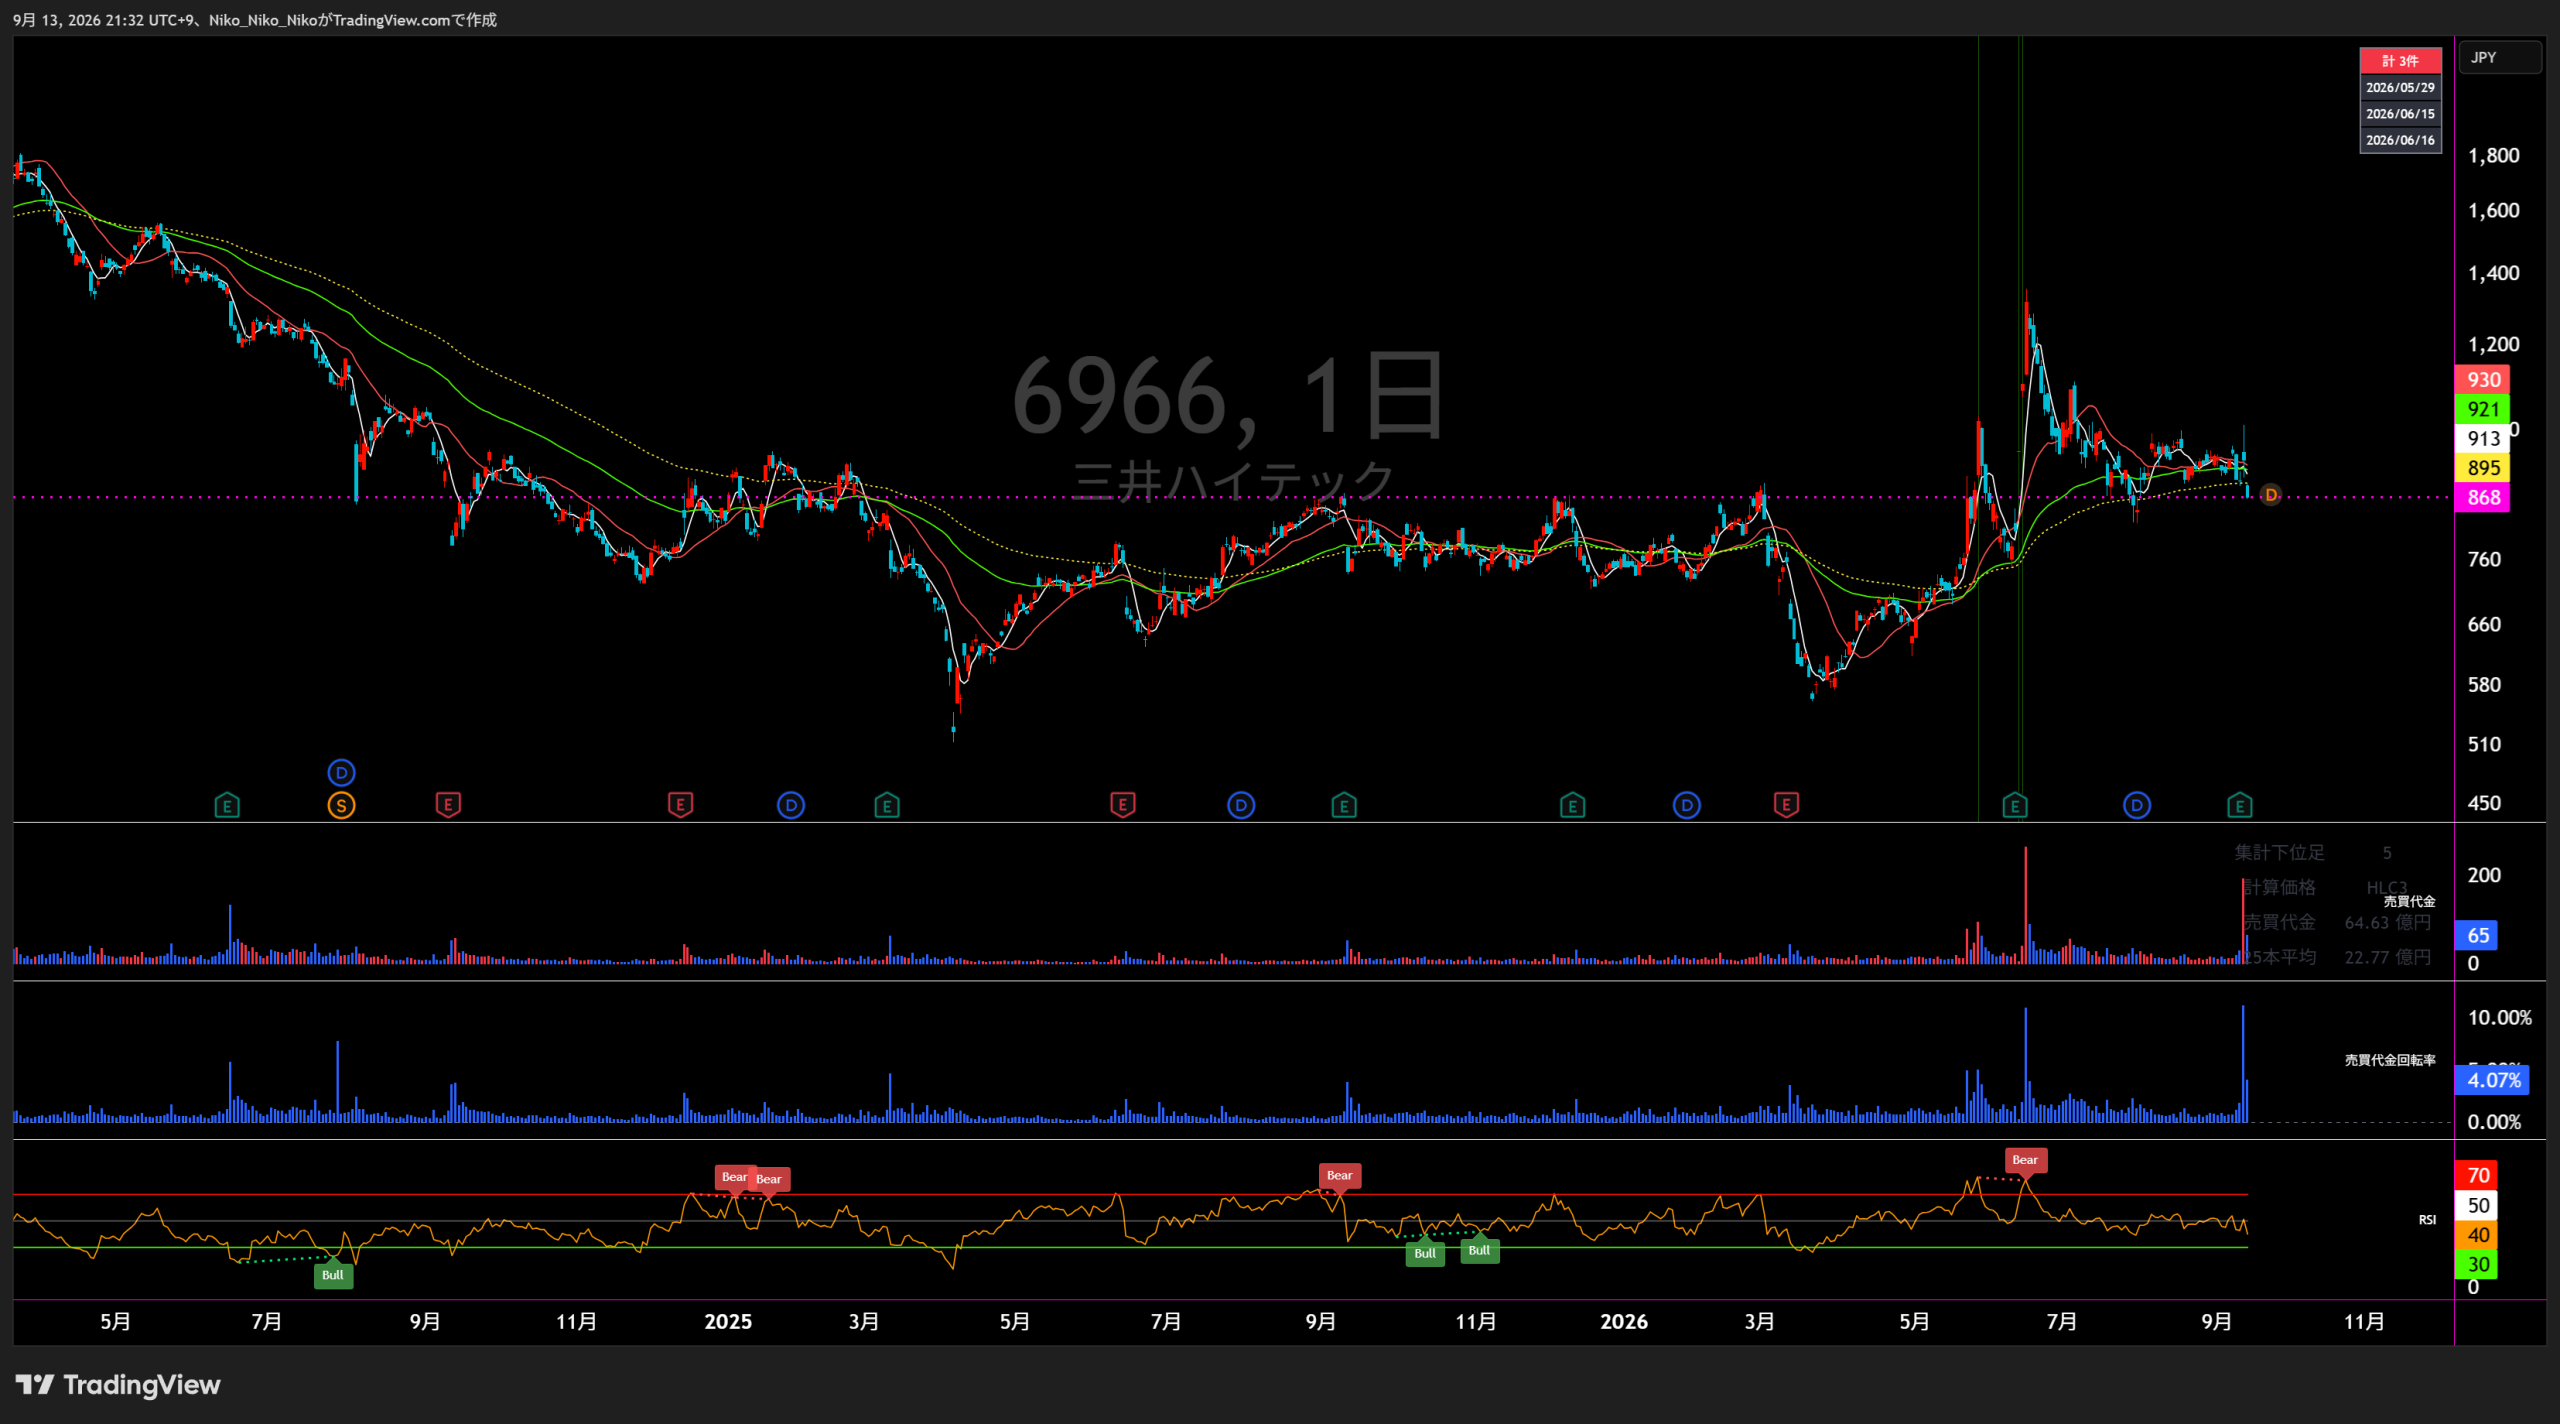
6966 三井ハイテック
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
金型・工作機械
電子部品
電機部品
直近5年業績サマリー
| 業績項目 | 2022年1月期 | 2023年1月期 | 2024年1月期 | 2025年1月期 | 2026年1月期 | 2027年1月期 予想 |
|---|---|---|---|---|---|---|
| 売上高 | 139,429 | 174,615 +35,186 / +25.2% | 195,881 +21,266 / +12.2% | 214,890 +19,009 / +9.7% | 218,329 +3,439 / +1.6% | 272,000 +53,671 / +24.6% |
| 営業損益 | 14,959 | 22,586 +7,627 / +51.0% | 18,119 △4,467 / △19.8% | 16,017 △2,102 / △11.6% | 12,651 △3,366 / △21.0% | 19,500 +6,849 / +54.1% |
| 経常損益 | 15,672 | 22,669 +6,997 / +44.6% | 21,733 △936 / △4.1% | 16,943 △4,790 / △22.0% | 13,815 △3,128 / △18.5% | 20,000 +6,185 / +44.8% |
| 当期純利益 | 11,778 | 17,581 +5,803 / +49.3% | 15,545 △2,036 / △11.6% | 12,219 △3,326 / △21.4% | 3,151 △9,068 / △74.2% | 14,500 +11,349 / +360.2% |
| EPS | 64.45 | 96.2 +31.75 / +49.3% | 85.06 △11.14 / △11.6% | 66.86 △18.2 / △21.4% | 17.25 △49.61 / △74.2% | 79.34 +62.09 / +359.9% |
| 一株配当金 | 12.8 | 13 +0.2 / +1.6% | 14.4 +1.4 / +10.8% | 17.6 +3.2 / +22.2% | 18 +0.4 / +2.3% | 19 +1 / +5.6% |
| 純資産 | 61,383 | 80,607 +19,224 / +31.3% | 96,993 +16,386 / +20.3% | 110,327 +13,334 / +13.7% | 113,614 +3,287 / +3.0% | — |
| 営業CF | 18,129 | 22,082 +3,953 / +21.8% | 31,676 +9,594 / +43.4% | 24,368 △7,308 / △23.1% | 24,135 △233 / △1.0% | — |
| 投資CF | △17,743 | △19,593 △1,850 / △10.4% | △36,394 △16,801 / △85.8% | △26,512 +9,882 / +27.2% | △28,773 △2,261 / △8.5% | — |
| 財務CF | 12,469 | △665 △13,134 / △105.3% | 8,833 +9,498 / +1428.3% | 11,073 +2,240 / +25.4% | 7,117 △3,956 / △35.7% | — |
| フリーCF | 386 | 2,489 +2,103 / +544.8% | △4,718 △7,207 / △289.6% | △2,144 +2,574 / +54.6% | △4,638 △2,494 / △116.3% | — |
単位:百万円(EPS・一株配当金は円)。EPS・一株配当金は2024年8月1日の1株→5株の株式分割を遡及調整。フリーCF=営業CF+投資CF。前年比は前年差÷前年実績の絶対値で算出し、最新予想で未公表の項目は「—」としています。
1.会社予想と実績
2022年1月期~2026年1月期は各期首に公表された通期会社予想と通期実績を比較しています。2027年1月期は2026年9月9日公表の最新修正予想で、通期実績は未発表です。EPSは2024年8月1日の1株→5株の株式分割を過年度に遡って調整しています。
2.達成・未達理由
自動車各社の減産調整があった一方、電動車向けモーターコアと各種半導体の需要が想定以上に好調でした。電機部品・電子部品の増収に加え、生産性向上と原価低減が利益を押し上げ、期首予想を大幅に上回りました。
半導体不足による自動車減産や情報端末向け半導体の需要減少で売上高は期首予想に届きませんでした。一方、車載半導体と電動車向け需要は堅調で、収益性改善や大幅な円安も寄与し、営業利益・経常利益・純利益・EPSは予想を上回りました。
半導体の在庫調整が長引き、電子部品の売上高と営業利益が大きく落ち込みました。電機部品は増収したものの先行投資費用が増加。為替差益が経常利益を下支えしましたが、期首予想には届きませんでした。
車載・民生向け半導体の最終需要回復が遅れ、電子部品では受注減と主要原材料の価格転嫁時期の影響が出ました。電機部品は需要堅調で増収となった一方、先行投資費用が増加し、全指標が期首予想を下回りました。
BEV市場の成長鈍化、主要鋼材価格低下の販売価格への反映、電機部品の先行投資費用が売上高・営業利益を圧迫しました。さらに欧州関連で減損損失39.51億円と欧州事業損失25.91億円を計上し純利益が大幅未達。一方、為替差益により経常利益は期首予想を上回りました。
2026年9月9日に通期予想を再度上方修正し、売上高2,720億円、営業利益195億円、経常利益200億円、親会社株主帰属純利益145億円、EPS79.34円を見込んでいます。上期の好調を反映した高いハードルであり、下期の利益減速を織り込んだ進捗確認が重要です。
3.事業セグメントの自信度
各年度の決算短信で変化した表現をセグメント別・年度別に原文のまま掲載し、実績と見通しの変化から会社の自信度を推理しています。2022年1月期の金型・工作機械は統合前の金型・工作機械双方の記述を踏まえています。
金型・工作機械
好調な車載用モーターコア金型の需要に対応しました。/徐々に平面研削盤市場の回復が見られる
金型需要は強かった一方、工作機械は営業損失が続き、統合前2事業の温度差を考慮。
電機部品事業、電子部品事業の堅調な需要に対応しました。
統合後の基盤事業として増収増益。
電機部品事業の堅調な需要に対応しました。
モーターコア関連を軸に堅調さを維持。
金型の受注減少に伴い
受注減で売上・利益が大きく落ち込み。
金型の受注増加に伴い
受注は回復したが利益はなお低水準。
モーターコア向け金型の受注増加に伴い
上期は増収・大幅増益となり、需要回復が明確。
2027年1月期上期はモーターコア向け金型の受注増により売上・利益とも改善。最新通期予想も売上高135億円へ上方修正され、基盤事業の回復色が強まっています。
電子部品
各種半導体の好調な需要に対応しました。
半導体需要拡大を受け大幅増収増益。
情報端末向け半導体の需要減少による在庫調整があったものの、堅調な車載向け半導体の需要に対応しました。
用途別に濃淡がありつつ、車載と収益改善が下支え。
各種半導体の在庫調整等により、厳しい状況が継続しました。
在庫調整で売上・利益とも大幅減。
車載向け及び民生向け等の半導体の最終需要は未だ回復が遅れています。
需要回復の遅れと原材料価格転嫁の時期ずれが重荷。
レガシー半導体は緩やかな回復にとどまりました。
回復は限定的だが、価格転嫁等で利益は改善。
車載・民生向け製品の需要増加及び為替円安により
需要増と価格転嫁・円安が重なり、上期利益は大きく改善。
車載・民生向け需要の増加、価格転嫁、円安が寄与し、上期は大幅増益。最新通期予想も売上高850億円・営業利益80億円へ上方修正されています。
電機部品
拡大する電動車向け駆動・発電用モーターコアの需要に対応しました。
電動車需要の拡大を取り込み大幅増収増益。
電動車向け駆動・発電用モーターコアの堅調な需要に対応しました。
需要は堅調で売上が拡大。先行投資をこなしながら利益も維持。
電動車向け駆動・発電用モーターコアの堅調な需要に対応しました。
大幅増収で先行投資負担を吸収。
電動車向け駆動・発電用モーターコアの堅調な需要に対応した
売上拡大が続き、先行投資負担下でも増益。
BEV市場の拡大スピードに鈍化が見られましたが、HEV・PHEVの需要は堅調に推移しました。
HEV需要は強い一方、BEV鈍化と先行投資で収益性が低下。
電動車向け駆動・発電用モーターコアの堅調な需要に対応したことにより
HEV中心の需要増と生産拠点活用、一時的利益で増収増益。
HEV向けを中心に需要が堅調で、グローバル生産拠点を活かした顧客対応も拡大。通期予想は売上高1,820億円・営業利益135億円へ上方修正されています。
4.最新予想信頼度
2027年1月期上期は売上高130,672百万円、営業利益11,818百万円、経常利益13,319百万円、親会社株主帰属中間純利益9,943百万円、EPS54.41円。会社は好調な事業環境を受けて通期予想を再度上方修正しています。
達成できると判断する理由
- 上期時点で営業利益の単純進捗率は60.6%、経常利益66.6%、純利益68.6%と、再上方修正後の通期計画に対して利益面の余裕があります。
- 電機部品はHEV向けを中心とした需要増、電子部品は車載・民生向け需要増と価格転嫁の進展が確認され、主力2事業がともに増収増益です。
- 会社は2026年6月の修正に続き9月にも売上高・利益予想を引き上げており、直近の受注・需要・為替を織り込んだ計画になっています。
達成できないと判断する理由
- 電機部品の上期利益には一時的な利益計上が含まれ、会社自身が下期にその反動減を見込んでいます。
- 先行投資費用に加え、中東情勢に伴う資材・エネルギー価格上昇が下期利益を圧迫するリスクがあります。
- 通期予想は上期好調を受けて再度引き上げられたため、需要失速、為替の反転、量産立ち上げ遅延が発生した場合は達成余地が縮小します。
収益計上時期を見る際の注意点
上期利益には電機部品の一時的な利益計上が含まれ、会社は下期にその反動減と先行投資費用の増加を見込んでいます。したがって上記の進捗率は単純な「上期実績÷通期予想」であり、50%超をそのまま通期達成の確約とみなすべきではありません。
最終判断
最新の通期会社予想は達成可能性が高めと判断します。上期の主力事業の伸びと再上方修正後でも高い利益進捗が支えです。一方、下期は一時利益の反動と先行投資・コスト上昇を会社が明示しているため、営業利益19,500百万円の達成には、電機部品・電子部品の堅調な需要継続と価格転嫁、想定為替環境の大幅悪化がないことが条件になります。
三井ハイテック|中期経営計画分析
対象計画:2026年1月期~2028年1月期 / 2026年3月11日の財務目標修正を反映
① 会社が掲げる目標業績数字
| 指標 | 当初目標 | 修正後目標 | 修正幅 |
|---|---|---|---|
| 売上高 | 3,100億円 | 2,630億円 | ▲470億円 |
| 営業利益 | 235億円 | 150億円 | ▲85億円 |
| 営業利益率 | 7.6% | 5.7% | ▲1.9pt |
| ROE | 12.0%以上 | 8.0%以上 | ▲4.0pt以上 |
| ROIC | 7.0%以上 | 5.0%以上 | ▲2.0pt以上 |
| 経常利益 | 230億円 | 140億円 | ▲90億円 |
| 当期純利益 | 160億円 | 100億円 | ▲60億円 |
| EBITDA | 445億円 | 340億円 | ▲105億円 |
| EBITDAマージン | 14.4% | 12.9% | ▲1.4pt |
| 設備投資額(3カ年) | 1,100億円 | 960億円 | ▲140億円 |
事業別・2028年1月期修正目標
| 事業 | 売上高 | 営業利益 | 営業利益率 | 3カ年設備投資 |
|---|---|---|---|---|
| 電機部品 モーターコア |
1,900億円 | 100億円 | 5.3% | 780億円 |
| 電子部品 リードフレーム |
700億円 | 70億円 | 10.0% | 125億円 |
| 金型・工作機械 | 120億円 | 10億円 | 8.3% | 15億円 |
※事業別数値の単純合計と連結数値は、消去・全社調整等により一致しない。
② 目標達成へのロードマップ・達成計画
成長エンジン
市場成長を取り込む主力事業。先行投資負担を吸収しながら量産数量を増やし、 海外拠点の稼働率・採算性を高めることが利益成長の中心となる。
キャッシュ創出
半導体市況の変動に耐えられる収益構造を構築。 車載・民生・情報端末向けを広く取り込み、技術提案と価格適正化で利益率を確保する。
経営効率の改善
設備投資を市場成長に合わせて選別し、キャッシュ創出力と資本効率を両立。 株主還元ではDOE3%以上を目安とする基本方針も掲げている。
足元の進捗から見た中計のポイント
2026年9月9日時点の2027年1月期通期予想は、 売上高2,720億円・営業利益195億円・営業利益率7.2%。 数字だけを比較すれば、2028年1月期の修正目標である 売上高2,630億円・営業利益150億円・営業利益率5.7%を 1年前に上回る予想となっている。
③ 目標達成リスク
会社は2026年3月、電動車市場の成長が中計策定時の予想から約1年後ろ倒しになったと分析。 特に欧州・北米のBEV需要減速が顕著で、顧客の販売計画見直しもあり、 三井ハイテック自身の販売は約2年後ろ倒しとなる見通しを示している。
リードフレームの主要市場であるレガシー半導体の回復が当初予想より遅延。 特に車載分野ではBEV伸長鈍化に伴い、日米欧系IDMの需要回復も鈍化している。
海外拠点や新規製品では量産開始前から減価償却費、労務費、立上げ費用などが先行する。 販売数量が想定通り増えなければ固定費負担が残り、モーターコア事業の利益率改善が遅れる可能性がある。
最新の会社資料では、当期に計上しているグローバル生産拠点を活用した顧客対応の継続性に 不確実性があるとしている。2028年1月期には一時的な利益の反動減を受ける見込み。
モーターコア市場の拡大に合わせて競合他社も生産能力を増強しており、 品質・効率・価格・安定供給を巡る競争激化を会社自身が想定している。
2026年9月の会社資料では、中東情勢の影響による資材・エネルギー価格上昇を 下期の減益要因の一つとして挙げている。
分析まとめ
業績は想定以上に改善
2027年1月期予想は修正後の中計最終年度目標を売上・営業利益とも上回る。 HEV向けモーターコア、電子部品とも足元の需要は堅調。
利益の「持続性」が焦点
足元の営業利益には一時要因も含まれるため、 2028年1月期以降も高い稼働率と採算性を維持できるかが重要となる。
ROICと投資回収を監視
中計の本質は大規模設備投資からの回収局面への移行。 モーターコア海外拠点の稼働率、営業利益率、ROICの改善が重要な確認指標となる。
※本ページは企業開示資料を基にした整理・分析であり、投資判断を推奨するものではありません。

コメント